Zum Hauptinhalt springen

Category: Pensionierung

Älteres Ehepaar im Beratungsgespräch mit einem Finanzberater zur Pensionsplanung

Pensionsplanungskosten: Was bekommst du für dein Geld?

Die eigene Pensionierung zu planen, gehört zu den wichtigsten finanziellen Entscheidungen im Leben – und gleichzeitig zu den komplexesten. Denn AHV, Pensionskasse, Säule 3a, Vermögen, Steuern und Kapitalbezug folgen jeweils eigenen Regeln, Fristen und finanziellen Folgen. Ein einzelner Entscheid kann beeinflussen, wie hoch dein Einkommen im Ruhestand ausfällt, welche Steuern du zahlst und wie viel Kapital dir langfristig zur Verfügung steht.

Viele ziehen deshalb eine Pensionsberatung in Betracht. Doch wie viel kostet eine solche Beratung – und woran erkennst du, ob der Preis gerechtfertigt ist? Die Pensionsplanungskosten unterscheiden sich je nach Anbieter, Umfang und Ausgangslage deutlich. Entscheidend ist dabei nicht nur, wie viel sie kostet, sondern welche Leistungen du dafür bekommst.

In diesem Ratgeber erfährst du, wofür du bei einer Pensionsplanung bezahlst, welche Kostenmodelle es gibt, welche finanziellen Vorteile sich daraus für dich ergeben und worauf du bei der Wahl eines Beraters achten solltest.

📌 Das Wichtigste zum Thema Pensionsplanungskosten im Überblick

  • Die Pensionsplanungskosten hängen nicht nur vom Preis ab, sondern vor allem vom Umfang der Beratung und den enthaltenen Leistungen.
  • Entscheidend ist, ob die Beratung dir hilft, bessere Entscheidungen zu treffen und unnötige Kosten oder Fehlentscheide zu vermeiden.
  • Du kannst in der Pensionsplanung verschiedene Szenarien vergleichen und die Folgen von Entscheidungen wie Rente oder Kapital besser einschätzen.
  • Du erhältst eine Grundlage, um Steuern, Auszahlungen und deine finanzielle Situation im Ruhestand besser zu planen.

Kostenlose Beratung oder Honorarberatung?

Der wichtigste Unterschied zwischen einer kostenlosen Beratung und einer Honorarberatung liegt darin, wessen Interessen im Mittelpunkt stehen.

Viele Banken und Versicherungen bieten kostenlose Gespräche zur Pensionierung an. Für dich entstehen dabei zunächst keine direkten Kosten. Die Vergütung erfolgt jedoch häufig über Provisionen, wenn später ein Finanzprodukt, eine Anlage oder ein Vorsorgevertrag abgeschlossen wird.

Dadurch kann ein Interessenkonflikt entstehen: Die Empfehlung richtet sich eher danach, dir Produkte zu verkaufen, als danach, was wirklich zu deiner finanziellen Situation passt.

Bei einer Beratung auf Honorarbasis bezahlst du direkt für die Analyse und Planung deiner Pensionierung. Im Mittelpunkt steht deshalb nicht der Verkauf eines Produkts, sondern die Analyse deiner finanziellen Situation und deiner Ziele. Dabei werden wichtige Bereiche wie AHV, Pensionskasse, Säule 3a, Vermögen, Steuern und deine Wünsche für den Ruhestand betrachtet. So erhältst du eine Grundlage für wichtige Entscheidungen wie Kapitalbezug, Rente, Anlagestrategie und die nächsten Schritte deiner Pensionsplanung.

Entscheidend ist deshalb nicht nur, welche Pensionsplanungskosten entstehen, sondern ob du dafür eine unabhängige Beratung erhältst.


Welche Leistungen erhältst du für das Honorar?

Bei einer Pensionsplanung bezahlst du nicht nur für ein Gespräch, sondern für eine umfassende Analyse deiner finanziellen Situation. Ziel ist es, dir zu zeigen, welche Möglichkeiten du bei deiner Pensionierung hast und welche Entscheidungen langfristig Auswirkungen haben.

Analyse deiner Ausgangslage

Zu Beginn werden die wichtigsten Bereiche geprüft:

  • Einkommen und Vermögen
  • AHV und Pensionskasse
  • Säule 3a und weitere Vorsorge
  • Immobilien und Hypotheken
  • Versicherungsverträge
  • persönliche Ziele und Wünsche

So entsteht ein Überblick über deine aktuelle Situation und mögliche Vorsorgelücken.

Vergleich verschiedener Pensionierungsvarianten

Eine gute Planung zeigt nicht nur eine Möglichkeit, sondern vergleicht verschiedene Szenarien:

  • Rente oder Kapital aus der Pensionskasse
  • Mischbezug aus Rente und Kapital
  • Frühpensionierung oder Weiterarbeit
  • unterschiedliche Pensionierungszeitpunkte

Dabei werden Auswirkungen auf Einkommen, Steuern, Vermögen und Liquidität betrachtet.

Ein Plan für die nächsten Jahre

Am Ende erhältst du eine Entscheidungsgrundlage für deine nächsten Schritte bei der Pension und bei der Finanzplanung. Dazu gehört beispielsweise, wann Auszahlungen sinnvoll sind, welche Möglichkeiten du bei der Pensionskasse hast und wie du dein Vermögen für den Ruhestand einsetzen möchtest, um deinen Lebensstandard zu halten.

So erkennst du frühzeitig, welche Auswirkungen deine Entscheidungen auf Einkommen, Steuern und dein verfügbares Kapital haben – und kannst deine Pensionierung auf Basis fundierter Zahlen planen.

Auch die richtige Anlagestrategie spielt eine wichtige Rolle. Erfahre hier mehr zur langfristigen Anlagestrategie und wie du dein Vermögen über verschiedene Lebensphasen hinweg sinnvoll ausrichten kannst.


Welche finanziellen Vorteile bringt dir die Pensionsplanung?

Älterer Mann arbeitet lächelnd am Laptop im Büro – Pensionsplanung und Finanzberatung
Wer seine Pensionsplanung frühzeitig angeht, kann Fehlentscheidungen vermeiden und sein Vermögen gezielter einsetzen.

Gerade bei grösserem Vermögen entstehen finanzielle Nachteile oft nicht durch fehlendes Kapital, sondern durch falsches Timing, unnötige Gebühren oder nicht berücksichtigte Steuerfolgen.

Eine Pensionsplanung hilft dir dabei, diese Punkte frühzeitig zu erkennen und die Folgen für dein Vermögen, deine Steuern und deinen Lebensstandard im Ruhestand zu verstehen.

Du bezahlst also nicht nur für eine Beratung, sondern dafür, bessere Entscheidungen treffen zu können, die dein Vermögen, deine Steuern und deinen Lebensstandard im Ruhestand langfristig beeinflussen.

Die finanziellen Vorteile einer Pensionsplanung zeigen sich vor allem in drei Bereichen:

✔️ Steueroptimierung

Bei der Pensionierung spielen Steuern eine wichtige Rolle. Der Zeitpunkt von Auszahlungen, Kapitalbezug oder Einkäufen in die Pensionskasse kann die Steuerbelastung beeinflussen.

Eine Pensionsplanung zeigt unter anderem:

  • welche Auswirkungen ein Kapitalbezug oder eine Rente auf deine Steuerbelastung hat
  • ob gestaffelte Auszahlungen aus der Säule 3a sinnvoll sein können
  • welche steuerlichen Folgen ein Einkauf in die Pensionskasse hat
  • ob Beitragszahlungen in die berufliche Vorsorge steuerlich genutzt werden können

Die Steuerpflicht für Renteneinkünfte bleibt auch im Ruhestand bestehen. Deshalb sollte die Steuerplanung nicht erst bei der Pensionierung beginnen, sondern bereits Jahre vorher berücksichtigt werden.

✔️ Teure Fehlentscheidungen vermeiden

Viele finanzielle Nachteile entstehen, wenn einzelne Entscheidungen ohne Gesamtbetrachtung getroffen werden. Ein Entscheid bei der Pensionierung lässt sich später oft nicht mehr korrigieren. Deshalb ist es wichtig, die Folgen vorher zu kennen.

Eine Analyse zeigt beispielsweise:

  • ob Rente oder Kapital besser zu deiner Situation passt
  • ob deine Anlagestrategie zum Ruhestand passt
  • ob Gebühren deine Rendite unnötig reduzieren
  • ob eine Frühpensionierung finanziell tragbar ist

✔️ Budgetplanung

Viele unterschätzen, welche Ausgaben nach der Pensionierung weiterlaufen oder neu entstehen. Eine realistische Budgetplanung zeigt dir deshalb, wie viel Einkommen du im Ruhestand benötigst und ob deine vorhandenen Mittel zu deinem gewünschten Lebensstandard passen.

Dabei werden unter anderem berücksichtigt:

  • Wohnkosten und Unterhalt der Immobilie
  • Lebenshaltungskosten
  • Gesundheitskosten und Pflege
  • Reisen und Hobbys
  • Steuern und finanzielle Reserven

So erhältst du einen Überblick darüber, wie AHV, Pensionskasse, Säule 3a und dein Vermögen zusammenwirken. Du erkennst frühzeitig, ob Anpassungen bei Vorsorgen, Vermögensstruktur oder Ausgaben sinnvoll sind und welche Schritte deine Pensionierung langfristig unterstützen.

Die Pensionierung ist dabei nur ein Teil deiner gesamten finanziellen Planung. In unserem Artikel alles zur privaten Finanzplanung findest du weitere Informationen dazu.


Worauf solltest du bei einem Berater für die Planung deiner Pensionierung achten?

Bei der Wahl eines Beraters geht es nicht nur um die Pensionsplanungskosten. Entscheidend ist, welche Leistungen du für dein Honorar erhältst und ob der Anbieter deine gesamte finanzielle Situation betrachtet.

Eine gute Pensionsplanung verbindet AHV, Pensionskasse, Säule 3a, Vermögen, Steuern und deine persönlichen Ziele. Gerade bei wichtigen Entscheidungen wie Rente oder Kapital, Frühpensionierung oder grösseren Auszahlungen solltest du wissen, welche Folgen einzelne Schritte für deinen Ruhestand haben.

Warum der Leistungsumfang entscheidend ist

Eine günstige Beratung bringt wenig, wenn wichtige Themen fehlen. Bei der Planung deiner Pensionierung sollten nicht nur einzelne Produkte oder Konten betrachtet werden.

Wichtige Bestandteile sind:

  • ✔️ Analyse deiner aktuellen Lebenssituation
  • ✔️ Prüfung möglicher Vorsorgelücken
  • ✔️ Berechnung deiner Einnahmen im Ruhestand
  • ✔️ Einordnung von Steuerfolgen
  • ✔️ Planung von Vermögen und Liquidität
  • ✔️ Vergleich verschiedener Möglichkeiten für deine Pensionierung

So erkennst du, ob der Preis tatsächlich zum Umfang der Beratung passt.

Pensionierung planen mit Finanzberatung Rubino

Finanzberatung Rubino arbeitet auf Honorarbasis und betrachtet deine Pensionierung unabhängig von einzelnen Bank- oder Versicherungsprodukten. Im Mittelpunkt steht immer deine persönliche Situation: deine Ziele, dein Vermögen und die Frage, welche Entscheidungen langfristig sinnvoll sind.

Dabei werden AHV, Pensionskasse, Säule 3a, Immobilien, Steuern und Vermögen gemeinsam analysiert. Du erhältst eine Analyse deiner Ausgangslage, verschiedene Szenarien und eine Entscheidungsgrundlage für wichtige Fragen wie Kapitalbezug, Rente, Steuerplanung und die nächsten Schritte deiner Pensionierung.

So entsteht ein Plan, der zu deiner Lebenssituation passt und dir zeigt, welche Möglichkeiten du für deinen Vermögensaufbau und Ruhestand hast.

Du möchtest wissen, welche Schritte bei deiner Pensionierung sinnvoll sind und wie eine Pensionsplanung in deiner Situation aussehen kann? Dann vereinbare jetzt dein Erstgespräch mit Finanzberatung Rubino.


Fazit: Pensionsplanungskosten richtig einordnen und den Mehrwert verstehen

Die Pensionsplanungskosten lassen sich nicht allein am Preis beurteilen. Entscheidend ist, welche Leistungen du dafür erhältst und ob deine gesamte finanzielle Situation betrachtet wird.

Bei einer Beratung auf Honorarbasis bezahlst du direkt für die Analyse deiner Situation. Dadurch steht nicht der Verkauf von Finanzprodukten im Mittelpunkt, sondern die Frage, welche Entscheidungen für deine Pensionierung sinnvoll sind.

Der Mehrwert einer professionellen Planung liegt darin, verschiedene Möglichkeiten zu vergleichen und ihre Folgen zu verstehen. Dazu gehören Fragen wie:

  • Ist Rente oder Kapital bei der Pensionskasse die passende Wahl?
  • Wie wirken sich Auszahlungen, Steuern und Vorsorgeentscheide auf dein verfügbares Kapital aus?
  • Reicht dein Einkommen aus AHV, Pensionskasse und Vermögen für deinen gewünschten Lebensstandard?
  • Welche Schritte sind bei Säule 3a, Vermögen und Anlagestrategie sinnvoll?

Durch diese Planung erkennst du frühzeitig finanzielle Chancen und Risiken. Du kannst unnötige Steuerbelastungen vermeiden, Vorsorgelücken erkennen, dein Vermögen gezielter einsetzen und Entscheidungen treffen, bevor wichtige Fristen verstreichen.

Bei der Finanzberatung Rubino erfolgt die Beratung auf Honorarbasis und betrachtet deine Pensionierung unabhängig von einzelnen Bank- oder Versicherungsprodukten. Im Mittelpunkt stehen deine Ziele, deine finanzielle Situation und die Frage, welche Schritte langfristig sinnvoll sind.

Du möchtest wissen, welche Möglichkeiten du für deine Pensionierung hast und wie eine Pensionsplanung in deiner Situation aussehen kann? Dann vereinbare jetzt dein Erstgespräch mit Finanzberatung Rubino.


Häufige Fragen zur Pensionsplanung und den Kosten

Was sind die Pensionsplanungskosten in der Schweiz?

Die Pensionsplanungskosten variieren je nach Umfang der Beratung und beginnen oft bei etwa 387 CHF bzw. ab 190 CHF pro Stunde. Eine umfassende Pensionsplanung kann mehrere Tausend Franken kosten, wenn AHV, Pensionskasse, Säule 3a, Vermögen, Steuern und verschiedene Szenarien betrachtet werden. Entscheidend ist jedoch nicht nur der Preis, sondern vor allem, welche Leistungen du dafür erhältst und ob deine persönliche Situation berücksichtigt wird.

Ab wann sollte ich mit der Pensionsplanung beginnen?

Idealerweise beginnst du mehrere Jahre vor der Pensionierung mit der Planung. Besonders sinnvoll ist es, bereits ab etwa 45 Jahren erste Weichen zu stellen und spätestens mit 60 Jahren detailliert zu planen.

Gerade fünf bis zehn Jahre vor der Pensionierung bestehen häufig noch Möglichkeiten, bei Pensionskasse, Säule 3a, Steuern und Vermögen Einfluss zu nehmen. Finanzberatung Rubino hilft dir dabei, deine Situation frühzeitig zu analysieren und die nächsten Schritte vorzubereiten.

Was gehört alles zu einer guten Pensionsplanung?

Eine umfassende Pensionsplanung betrachtet nicht nur die Rente oder das vorhandene Kapital. Sie verbindet verschiedene Bereiche deiner Finanzplanung:

  • AHV und AHV-Rente
  • Pensionskasse
  • Säule 3a und weitere Vorsorge
  • Vermögen und Anlagestrategie
  • Immobilien und Hypotheken
  • Steuern
  • Versicherungsverträge
  • zukünftige Ausgaben und dein gewünschter Lebensstandard

Bei Finanzberatung Rubino wird deine gesamte Lebenssituation betrachtet, damit du einen Überblick über deine Möglichkeiten erhältst.

Was ist besser: Rente oder Kapital aus der Pensionskasse?

Ob Rente oder Kapitalbezug sinnvoller ist, hängt von dir und deiner persönlichen Situation ab. Dabei spielen dein Vermögen, dein Einkommen, deine Steuersituation, deine Lebenserwartung und deine Bedürfnisse im Ruhestand eine wichtige Rolle. Die Finanzberatung Rubino vergleicht verschiedene Szenarien und zeigt dir, welche Auswirkungen die jeweilige Entscheidung auf dein Einkommen und dein verfügbares Kapital hat.

Welche Rolle spielt die Säule 3a bei der Pensionierung?

Die Säule 3a ist ein wichtiger Bestandteil der privaten Vorsorge in der Schweiz. Sie hilft dabei, Vorsorgelücken zu schliessen und zusätzliches Kapital für den Ruhestand aufzubauen. Viele zahlen jährlich den Maximalbetrag in die Säule 3a ein, um steuerliche Vorteile zu nutzen. Mehrere Säule-3a-Konten können später eine gestaffelte Auszahlung ermöglichen. Ein Bezug der Säule 3a ist bis zu fünf Jahre vor der Pensionierung möglich. Die Finanzberatung Rubino prüft, wie die Säule 3a zu deiner gesamten Vorsorge und deiner Pensionierung passt.

Welche Fehler passieren bei der Pensionierung besonders häufig?

Die meisten beschäftigen sich zu spät mit dem Thema Pensionierung oder betrachten einzelne Bereiche getrennt voneinander.

Typische Fehler sind:

  • Steuerfolgen von Auszahlungen werden unterschätzt
  • Kapitalbezug und Rente werden ohne Vergleich entschieden
  • Anlagekosten und Risiken werden nicht geprüft
  • Vorsorgelücken werden erst kurz vor der Pensionierung erkannt
  • Ausgaben im Ruhestand werden zu tief eingeschätzt

Eine Pensionsplanung hilft dabei, solche Fehler frühzeitig zu erkennen und wichtige Entscheidungen besser vorzubereiten.

Wie viel Geld brauche ich im Ruhestand?

Das hängt von deinem gewünschten Lebensstandard ab. Als Orientierung wird häufig mit etwa 80 bis 90 Prozent des letzten Einkommens gerechnet. Entscheidend ist jedoch deine persönliche Lebenssituation. Erstelle am besten eine detaillierte Liste deiner aktuellen monatlichen Ausgaben zur Pensionsplanung. Gerade Hobbys und Reisen werden im Ruhestand oft als Ausgaben unterschätzt. Auch Gesundheitsausgaben für Medikamente und Pflege steigen oft im Alter. Bei abbezahltem Eigenheim sollten jährlich etwa 1 % des Verkehrswertes für Unterhalt eingeplant werden. Auch die Inflation spielt eine wichtige Rolle, da sie die Kaufkraft deines Vermögens langfristig beeinflusst. Die Inflation in der Schweiz beträgt durchschnittlich 2,3 % pro Jahr.

Worauf sollte ich bei der Wahl eines Finanzberaters achten?

Bei der Wahl eines Beraters ist entscheidend, dass nicht einzelne Produkte, sondern deine gesamte finanzielle Situation betrachtet wird. Achte darauf, wie der Finanzplaner vergütet wird, ob er unabhängig von Provisionen arbeitet und ob AHV, Pensionskasse, Säule 3a, Vermögen und Steuern gemeinsam analysiert werden. Die Finanzberatung Rubino arbeitet auf Honorarbasis und betrachtet deine Pensionierung unabhängig von einzelnen Bank- oder Versicherungsprodukten. So erhältst du eine Entscheidungsgrundlage, die zu deiner Lebenssituation und deinen Zielen passt.

Senkt eine Frühpensionierung meine Leistungen?

Ja, eine Frühpensionierung kann finanzielle Folgen haben. Besonders die AHV-Rente kann sich bei einem früheren Bezug lebenslang reduzieren. Auch die Leistungen der Pensionskasse verändern sich häufig. Deshalb sollte eine Frühpensionierung frühzeitig geprüft werden. Die Finanzberatung Rubino berechnet verschiedene Möglichkeiten und zeigt dir, welche Auswirkungen ein früherer Pensionierungszeitpunkt auf Einkommen, Vermögen und Ruhestand haben kann.


Disclaimer: Dieser Artikel wurde sorgfältig erstellt, ersetzt aber keine persönliche Finanz- oder Steuerberatung. Er dient der allgemeinen Information und ist keine Anlage- oder Vorsorgeempfehlung. Deine persönliche Situation kann von den hier beschriebenen Beispielen abweichen. Eine unabhängige, neutrale Beratung kann dir helfen, die für dich passenden Entscheidungen zu treffen.
Kapitalbezug Pensionskasse: Geld richtig anlegen

Du stehst kurz vor der Pensionierung oder hast bereits diesen Schritt gewagt. Nach jahrelangem Sparen steht dir plötzlich ein grosser Betrag aus deiner Pensionskasse zur Verfügung. Doch was nun? Wie legst du dieses Geld sinnvoll an, um davon langfristig zu profitieren?

In diesem Artikel erfährst du, welche Anlagestrategien nach einem Kapitalbezug sinnvoll sind und wie du dein Geld optimal verwaltest, um den wohlverdienten Ruhestand in vollen Zügen geniessen zu können.

Plötzlich reich? Der Pensionskassen-Jackpot

Jahrzehntelang hast du in deine Pensionskasse eingezahlt. Monat für Monat verschwand ein Teil deines Lohns, und plötzlich – mit der Pensionierung – steht dir eine Summe zur Verfügung, die du wahrscheinlich noch nie auf deinem Konto gesehen hast.

Diese neue finanzielle Freiheit kann berauschend sein. Aber sie bringt auch Verantwortung mit sich. Immer mehr Schweizer entscheiden sich für den Kapitalbezug statt einer lebenslangen Rente. Laut aktuellen Statistiken ist der Trend zu Kapitalbezügen in den letzten Jahren deutlich gestiegen.

Die Gründe sind des Öfteren: tiefere Steuerbelastung, sinkender Umwandlungssatz, Flexibilität, Kapitalschutz – Kapital soll in der Familie bleiben bei Ableben. Doch mit dieser Freiheit kommst du in eine Situation, die neu für dich ist.

Neustart im Ruhestand – mit Strategie

Die Pensionierung ist mehr als nur das Ende des Arbeitslebens – es ist der Start in einen völlig neuen Lebensabschnitt. Ich nenne Sie auch machmal die letzte Meile. Mit dem Kapitalbezug hast du dir alle Optionen offengehalten. Doch jetzt benötigst du einen klaren Plan.

Dein bisheriges regelmässiges Einkommen fällt weg, und du musst nun selbst für dein finanziellen Wohlstand sorgen. Die gute Nachricht: Wenn du das Jahrelang trainiert hast ist das ein Kinderspiel. Mit einer richtigen Anlagestrategie kannst du dir ein regelmässiges „Einkommen“ schaffen und gleichzeitig dein Kapital erhalten oder sogar vermehren. 👉Siehe den Blog – Dividendenstrategie

Viele Pensionierte machen jedoch einen entscheidenden Fehler: Sie lassen das Geld einfach auf dem Konto liegen, wo es von der Inflation aufgefressen wird. 👉Siehe den Blog – kleine Zahlen, grosse Auswirkung

Risiken verstehen – die halbe Miete & Rendite

Pensionskassenkapital anlegen, Risiken bewusst verstehen


Kennst du das Gefühl, wenn du etwas Wertvolles besitzt und ständig Angst hast, es zu verlieren? Genau so geht es vielen frisch Pensionierten mit ihrem Kapitalbezug. Die Furcht vor Verlusten führt oft zu falschen Entscheidungen. Auch die Angst, zu wenig zu erhalten – andere nennen es Gier – führt oft zu fatalen Verlusten. Kursschwankungen sind nichts Schlimmes, denn es ist nur eine Frage der Zeit, bis sich alles erholt. Die entscheidende Frage ist: Wie viel Zeit hast DU noch?

Tatsache ist: Eines der grössten Risiken ist nicht das Investieren selbst, sondern das Nichtstun. Die Inflation frisst kontinuierlich die Kaufkraft deines Geldes auf. Bei einer durchschnittlichen Inflationsrate von nur 2% verliert dein Geld innerhalb von 20 Jahren rund ein Drittel seiner Kaufkraft. Damit du dir ein Bild machen kannst: Nimm einen normalen Massstab (30cm) und decke einfach die hinteren 10cm ab. Jetzt siehst du, dass dies nicht gering ist.

Gleichzeitig werden Anlagerisiken oft falsch eingeschätzt. Ein breit diversifiziertes Portfolio aus Aktien, Anleihen und anderen Anlageklassen reduzieren das Risiko erheblich , während es gleichzeitig solide Renditen ermöglicht.

Kapital smart anlegen statt horten

Viele ältere Menschen haben einen ungesunden Hang zum Sparen. Sie haben in Zeiten gelebt, in denen Sparen sinnvoll war – mit Zinsen, die deutlich über der Inflation lagen. Diese Zeiten sind vorbei.

Heute bedeutet „Sparen“ auf dem Bankkonto ein stetiger Verlust der Kaufkraft. Kluge Anlagestrategien im Alter sehen anders aus:

  • Dividendenstarke Aktien, die regelmässige Einnahmen generieren
  • ETFs, die eine breite Streuung mit geringen Kosten ermöglichen
  • Selektive Anleiheninvestments für mehr Stabilität
  • Eventuell Immobilien zur Diversifikation

Besonders interessant sind Dividendenaktien: Sie bieten sowohl regelmässige Einnahmen als auch die Chance auf Wertsteigerung.

Ein cleverer Ansatz ist das Anlegen in ETFs, die sich auf Dividendentitel konzentrieren. Der Vorteil: Du profitierst von regelmässigen Ausschüttungen, ohne auf einzelne Unternehmen setzen zu müssen. 👉Siehe den Blog – Dividendenstrategie

Es wäre auch smart, in deinem Vorsorgeauftrag mehrere Personen zu erwähnen, die dein Geld verwalten sollen, falls du es aus irgendeinem Grund nicht mehr selbst kannst. Die KESB ist nämlich nicht dafür da, Geld zu verwalten und zu vermehren.

Immobilie – bitte amortisieren bei Pensionskassenkapitalbezug

Pensionskassenkapitalbezug amortisieren der Immobilie


Durch den Bezug des Pensionskassenkapitals erhältst du weniger Einkommen als im Berufsleben. Das bedeutet, wenn die Zinsen steigen würden, dürfen diese nicht mehr als 1/3 deines Einkommens ausmachen – bei einem theoretischen Zins von 5%! Sprich vor dem Bezug mit deiner Darlehensbank und frage nach, ob und wieviel du amortisieren sollst. Lass dir das schriftlich geben.

Eine langfristige Hypothek (10-25 Jahre) könnte eine Option sein, damit du in der Pensions deine Kosten immer im Griff hast. Wichtig dabei ist, dass sowohl das Ableben als auch ein allfälliger vorzeitiger Ausstieg aus der Hypothek geklärt werden müssen.

Bedenke: Eine Immobilie ist nicht liquide. Daher mach dir einen klaren Plan, wieviel du amortisieren willst, und lege für allfällige Renovationen genügend Geld auf die Seite.

Auch das Ende planen – Kapitalschutz der anderen Art

Ich weiss, es ist vielleicht makaber und sicherlich eine sehr persönliche und ethische Frage. Die sollte jeder für sich entscheiden und seinen Lieben auch mitteilen.

Die Frage, die ich immer wieder stelle: Was ist Lebensqualität und wo hört sie auf? Ich kenne Leute, die schon sehr alt sind und endlich zum Herrgott gehen möchten, weil sie Schmerzen im ganzen Leib haben. Doch alles andere funktioniert noch. Ein Altersheim ist je nach Pflegestufe so teuerer wie das Hotel, das du sonst in deinen Ferien gewählt hast. Eine Heimreise von diesen Ferien ist sehr selten. So schmilzt dein Erspartes weg. Wenn das für dich OK ist, dann passt alles. Anderenfalls informiere dich über Alternativen.

Erbe klug planen – ohne Erbstreitigkeiten

Bei all der Planung solltest du einen wichtigen Aspekt nicht vergessen: Was passiert mit deinem Vermögen, wenn du einmal nicht mehr da bist?

Wer nichts regelt, für den wird es geregelt, nach Gesetz. Das kann schnell zu Streitigkeiten in der Familie führen. Es heisst ja so schön: „Auch der Tod bringt Leben in eine Familie: Erbstreitigkeiten.“ Eine frühzeitige Nachfolgeplanung gibt dir die Sicherheit, dass dein Vermögen nach deinen Wünschen verteilt wird.

Besonders wichtig sind dabei:

  • Ein aktuelles Testament
  • Eventuell ein Erbvertrag
  • Die Berücksichtigung der steuerlichen Aspekte
  • Klare Kommunikation mit deinen Erben

Mit einer durchdachten Erbschaftsplanung kannst du nicht nur Konflikte vermeiden, sondern auch steuerliche Vorteile nutzen und sicherstellen, dass dein Lebenswerk in guten Händen ist.

Dein persönlicher Finanzfahrplan

Jeder Mensch hat individuelle Bedürfnisse, Wünsche und finanzielle Voraussetzungen. Daher gibt es keine Einheitslösung für alle.

Ein persönlicher Finanzfahrplan sollte folgende Aspekte berücksichtigen:

  • Deine monatlichen Fixkosten und variablen Ausgaben
  • Deine persönliche Risikotoleranz
  • Deine langfristigen Ziele (Reisen, Unterstützung von Kindern/Enkeln, etc.)
  • Eine Reserve für unvorhergesehene Ausgaben
  • Eventuell Pflegekosten im hohen Alter

Mit diesem Fahrplan kannst du dein Vermögen so strukturieren, dass es dir ein sorgenfreies Leben ermöglicht und gleichzeitig für die Zukunft vorsorgt.

Der nächste Schritt: Handeln statt zögern

Nun kennst du die wichtigsten Überlegungen für die Zeit nach dem Kapitalbezug. Aber Wissen allein reicht nicht aus – es kommt auf die Umsetzung an.

Der erste Schritt ist oft der schwerste. Viele Menschen schieben wichtige finanzielle Entscheidungen auf oder treffen sie aus dem Bauch heraus, ohne die langfristigen Konsequenzen zu bedenken.

Deshalb mein Rat: Hol dir professionelle Unterstützung. Ein unabhängiger Finanzberater kann dir helfen, deine individuelle Situation zu analysieren und eine massgeschneiderte Strategie zu entwickeln.

Denk daran: Es geht um deine finanzielle Zukunft und die Sicherheit deines wohlverdienten Ruhestands. Diese Investition in gute Beratung zahlt sich vielfach aus.

Sichere dir jetzt dein persönliches Beratungsgespräch zum Thema Kapitalbezug und erfahre, wie du dein Vermögen optimal anlegst. Die ersten 30 Minuten sind kostenlos und unverbindlich – melde dich einfach unter https://finanzberatung-rubino.ch/kontakt/


AHV Reform 2030: 65 bleibt, Frühpension nicht. Diese Änderungen könnten deine Rente treffen

📌 Um was geht es? – Die AHV 2030 soll die AHV 10 Jahre stabilisieren und modernisieren. – Das AHV-Referenzalter bleibt (vorerst) bei 65. – Frühbezüge aus Pensionskasse, Freizügigkeit und Säule 3a könnten später möglich werden. – Weiterarbeiten nach 65 soll attraktiver werden. – Firmeninhaber mit hohen Dividenden wären besonders betroffen. – Die Vernehmlassung ist beendet. Beschlossen ist die Reform noch nicht.[1]

Geschätzte Lesedauer: 8 Minuten

Worum geht es bei der AHV 2030?

Die AHV steht unter Druck. Immer mehr Menschen erreichen glücklicherweise das Rentenalter. Gleichzeitig leben sie länger. Dadurch steigen die Ausgaben der AHV. Hinzu kommt die 13. AHV-Rente, die erstmals im Dezember 2026 ausbezahlt wird.[2]

Mit der Reform AHV 2030 will der Bundesrat die Versicherung modernisieren. Zudem soll sie von 2030 bis 2040 finanziell stabilisiert werden.

Dabei setzt der Bundesrat nicht auf ein höheres Referenzalter. Stattdessen will er das Weiterarbeiten fördern, Frühpensionierungen erschweren und zusätzliche Beiträge erheben.[1]

Wichtig: Die AHV 2030 ist noch kein geltendes Recht.

Die Vernehmlassung endete am 11. September 2026. Als Nächstes wertet der Bundesrat die Stellungnahmen aus. Danach kann er dem Parlament eine Botschaft mit einem überarbeiteten Gesetzesentwurf vorlegen.

Anschliessend beraten National- und Ständerat darüber. Je nach Beschluss folgt eine Volksabstimmung oder ein fakultatives Referendum.[3]

Warum will man eine weitere AHV-Reform?

Die AHV funktioniert im Umlageverfahren. Die heutigen Erwerbstätigen finanzieren mit ihren Beiträgen die heutigen Renten. Das kommt von früher, die Kinder haben jeweils für Ihre Eltern geschaut und finanziert. Dies ist die Grundlage des Generationenvertrags.

Dieses System aus Urgrossvaterszeiten gerät unter Druck. Weniger Erwerbstätige, müssen mehr und höhere Renten finanzieren. Genau das geschieht durch die Pensionierung der geburtenstarken Jahrgänge.

Der Bundesrat will mit der AHV 2030 deshalb:

  • mehr Menschen länger im Arbeitsmarkt halten,
  • bestehende Beitragslücken schliessen,
  • die Beitragspflicht gerechter gestalten,
  • zusätzliche Einnahmen sichern,
  • bei einer finanziellen Schieflage früher reagieren.

Die vorgeschlagenen Massnahmen sollen der AHV bis 2040 rund 600 Millionen Franken zusätzliche Einnahmen pro Jahr bringen.[1]

Das klingt nach viel Geld. Für die gesamte Finanzierung ist es jedoch nur ein Teil der Lösung. Das Problem wird eher aufgeschoben, wie aufgehoben.

Der weitere Finanzbedarf hängt stark von der Finanzierung der 13. AHV-Rente ab. Darüber stimmt die Schweizer Bevölkerung am 29. November 2026 ab.[2]

AHV 2030: Veränderungen für angehende Pensionierte

Steigt mit der AHV 2030 das Referenzalter?

Nein. Zumindest nicht mit dem vorliegenden Entwurf. Noch nicht.

Heute liegt das Referenzalter für Männer bei 65 Jahren. Bei Frauen wird es schrittweise erhöht:

  • Jahrgang 1962: 64 Jahre und 6 Monate
  • Jahrgang 1963: 64 Jahre und 9 Monate
  • ab Jahrgang 1964: 65 Jahre

Ab 2028 gilt damit grundsätzlich für Frauen und Männer das Referenzalter 65.[4]

Das AHV-Alter bleibt also vorerst gleich. Trotzdem könnte ein früher Ausstieg aus dem Berufsleben schwieriger werden.

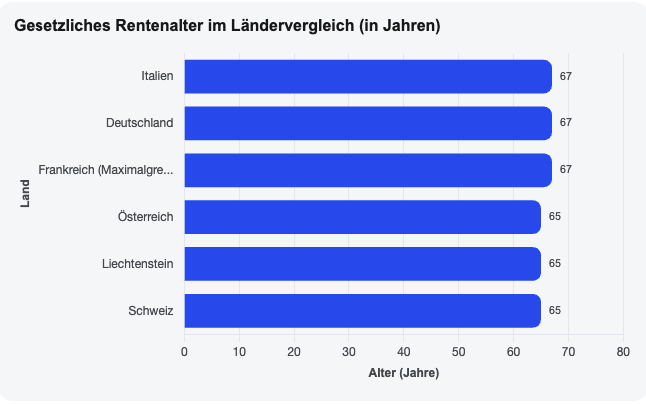
Rentenalter im Vergleich mit den Nachbarländern

AHV 2030 Vergleich Rentenalter mit Nachbarländer, Italien, Frankreich, Deutschland, Österreich, Lichtenstein, Schweiz

Frühpensionierung: Die wichtigste geplante Änderung

Heute erlauben viele Pensionskassen eine Frühpensionierung ab 58 Jahren. Guthaben aus der Säule 3a und der Freizügigkeit können grundsätzlich fünf Jahre vor dem Referenzalter bezogen werden.

Die Reform will das Mindestalter für Altersbezüge schrittweise auf 63 Jahre erhöhen. Das betrifft:

  • Leistungen der beruflichen Vorsorge,
  • Freizügigkeitsguthaben,
  • Guthaben der Säule 3a.

Bei Umstrukturierungen oder Gesamtarbeitsverträgen wären Ausnahmen vorgesehen. Das Mindestalter dürfte dabei jedoch nicht unter 60 Jahren liegen.[1][5]

Der Bundesrat schlägt eine Übergangsfrist von zehn Jahren vor. Damit sollen Personen geschützt werden, die ihre Frühpensionierung bereits geplant haben. Wie genau umgesetzt, ist noch offen.

Dein Vorteil einer frühen Prüfung: Du erkennst rechtzeitig, ob dein geplanter Ausstieg weiterhin finanzierbar wäre.

AHV-Vorbezug könnte weniger attraktiv werden

Die AHV-Rente kann grundsätzlich ab 63 vorbezogen werden. Für Frauen der Übergangsgeneration gelten besondere Regeln.[6]

Der Vorbezug kürzt die Rente lebenslang, während ein Aufschub sie erhöht. Die AHV 2030 soll den Vorbezug weniger attraktiv und längeres Arbeiten lohnender machen.[1]

Wie stark sich deine Rente verändert, ist noch offen.

Weiterarbeiten nach 65 soll attraktiver werden

Wer nach dem Referenzalter arbeitet, zahlt heute erst auf dem Lohn über 16’800 Franken AHV-Beiträge. Die AHV 2030 will diesen Freibetrag auf 22’680 Franken erhöhen.[3]

Die Altersgrenze von 70 Jahren für den Rentenaufschub soll entfallen. Auch der Wechsel der Pensionskasse bei fortgesetzter Arbeit soll einfacher werden.

Kurz gesagt: Länger arbeiten soll flexibler und finanziell attraktiver werden.

Selbständigerwerbende würden höhere Beiträge bezahlen

Für Selbständigerwerbende mit höheren Einkommen soll der maximale AHV-Beitragssatz von heute 8,1 auf 8,7 Prozent steigen. Die sinkende Beitragsskala für tiefere Einkommen soll bestehen bleiben.[1]

Für Selbständige ist die persönliche Planung besonders wichtig. Viele verfügen über keine obligatorische Pensionskasse. Die Säule 3a übernimmt deshalb oft einen grösseren Teil der Vorsorge.

Neue Regeln für Unternehmer mit Lohn und Dividenden

Inhaber einer AG oder GmbH zahlen auf ihrem Lohn AHV-Beiträge, auf Dividenden grundsätzlich nicht. Mit der AHV 2030 soll eine Dividendenrendite über 15 Prozent des investierten Kapitals als überhöht gelten.[1]

Der übersteigende Betrag würde wie Lohn behandelt – darauf wären AHV-Beiträge fällig. Konkret: Hohe Dividenden könnten für Firma und Inhaber teurer werden; die passende Lohn-Dividenden-Aufteilung muss individuell geprüft werden.

AHV 2030 neue Regeln in der Disskussion

Was bedeutet die Reform für heutige Pensionierte?

Für bereits pensionierte Personen enthält der Vorentwurf keine allgemeine Senkung bestehender AHV-Renten.

Mögliche indirekte Auswirkungen wären:

  • eine höhere Mehrwertsteuer,
  • eine stabilere Finanzierung der AHV,
  • neue Regeln bei einer Erwerbstätigkeit nach dem Referenzalter,
  • ein längerer Aufschub, falls die Rente noch nicht bezogen wird.

Wer bereits eine AHV-Rente bezieht und nicht mehr arbeitet, wäre von vielen arbeitsbezogenen Massnahmen kaum direkt betroffen.

Was bedeutet sie für angehende Pensionierte?

Diese Gruppe sollte besonders aufmerksam bleiben.

Wer in den nächsten Jahren eine Frühpensionierung plant, könnte von höheren Mindestaltern betroffen sein. Entscheidend werden die Übergangsregeln und das tatsächliche Inkrafttreten.

Prüfe deshalb mehrere Szenarien:

  • Pensionierung mit 60, 63 oder 65,
  • Teilpensionierung,
  • AHV-Vorbezug oder Aufschub,
  • Renten- oder Kapitalbezug aus der Pensionskasse,
  • gestaffelter Bezug von Vorsorgegeldern.

Eine Zahl allein reicht dabei nicht. Entscheidend ist das verfügbare Einkommen nach Steuern.

Was bedeutet sie für jüngere Erwerbstätige?

Jüngere Menschen sind nicht zwingend sofort betroffen. Sie tragen die langfristigen Folgen aber am längsten.

Darum bleibt private Vorsorge wichtig. Nicht aus Panik, sondern für mehr Wahlfreiheit. Je besser und je mehr eigenes Kapital du aufbaust, desto weniger hängt deine Pensionierung von einer einzelnen gesetzlichen Altersgrenze ab.

Achte, dass du überdurchschnittliche Lösungen wählst und “träckst”.

Welche Folgen hätte die Reform für die Säule 3a?

Heute können erwerbstätige Personen mit AHV-pflichtigem Einkommen in die Säule 3a einzahlen.

Der ordentliche Bezug ist frühestens fünf Jahre vor dem Referenzalter möglich. Wer weiterarbeitet, kann bis fünf Jahre danach einzahlen und den Bezug aufschieben.[7]

Mit der AHV 2030 könnte das Mindestalter für den Altersbezug in der zweiten Säulen (Pensionskasse, Freizügigkeit) und dritten Säule auf 63 steigen.

Das würde eine Frühpensionierung vor 63 erschweren. Falls in einer Späteren Reform das Alter sich doch erhöhen würde, was ich vermute, dann relativiert sich das wieder.

Unverändert wichtig bleibt ein gestaffelter Bezug mehrerer 3a-Konten.

Was passiert mit Freizügigkeitsguthaben?

Freizügigkeitsguthaben entstehen oft bei einem Stellenwechsel ohne direkten Anschluss an eine neue Pensionskasse.

Auch ihr frühester Altersbezug soll mit der Reform auf 63 angehoben werden.[5]

Das kann die Liquiditätsplanung verändern. Wer diese Gelder für die Zeit zwischen Erwerbsausstieg und AHV-Bezug vorgesehen hat, muss sein Szenario neu rechnen.

Und die berufliche Vorsorge?

Die Pensionskasse bleibt für eine Frühpensionierung oft der grösste Hebel.

Mit der Reform soll das gesetzliche Mindestalter für Altersleistungen schrittweise von 58 auf 63 steigen. Eine Übergangsfrist von zehn Jahren ist vorgesehen.[1]

Die einzelnen Vorsorgeeinrichtungen können weiterhin eigene Regeln vorsehen. Diese müssen aber innerhalb der gesetzlichen Grenzen bleiben.

Darum ist dein persönliches Vorsorgereglement ebenso wichtig wie das Gesetz.

Was du bereits heute tun kannst

  • AHV-Rentenschätzung erstellen lassen.
  • Individuellen AHV-Kontoauszug bestellen.
  • Pensionskassenausweis und Reglement prüfen.
  • Deine Gelder in Sachwerte (Immobilien, Aktien, Gold usw. ) anlegen.
  • Entwicklung der AHV 2030 weiterverfolgen.
  • Unabhängigen Berater kontaktieren, der dir deine Ideen, Wünsche, Sorgen durchrechnet.

Fazit: Noch ist nichts beschlossen – Planung lohnt sich trotzdem

Die AHV 2030 erhöht das Referenzalter vorerst nicht. Trotzdem könnte sie deine Pensionierung deutlich beeinflussen.

Die drei wichtigsten Punkte:

  1. Frühpensionierungen könnten schwieriger werden.
  2. Weiterarbeiten nach 65 soll attraktiver werden.
  3. Selbständige und Firmeninhaber werden mehr Zahlen dürfen.

Noch ist nichts definitiv. Genau deshalb lohnt sich eine flexible Planung. Plane nicht erst, wenn das Gesetz beschlossen ist.

Prüfe frühzeitig, wie verschiedene Pensionierungszeitpunkte deine AHV, Pensionskasse, Steuern und dein verfügbares Einkommen beeinflussen.

Bei einem unverbindlichen Kennenlerngespräch klären wir zuerst deine Ausgangslage und deine wichtigsten Fragen. Danach weisst du, ob und wie eine unabhängige Pensionsplanung für dich sinnvoll ist.


Pensionsberatung: So vermeidest du teure Fehlentscheidungen

Weisst du, wie viel Geld dir nach der Pensionierung jeden Monat zur Verfügung steht? Viele kennen einzelne Beträge aus der AHV, der Pensionskasse oder ihrer privaten Vorsorge. Trotzdem bleibt eine wichtige Frage offen: Reicht das Geld für das Leben, das du dir in der Pension wünschst?

Bis zur Pension stehen mehrere wichtige Entscheidungen an: Beziehst du dein Geld als Rente, als Kapital oder als Mischung aus beidem? Wann lässt du dir Guthaben auszahlen? Wie viel Steuern fallen dabei an? Jede dieser Entscheidungen beeinflusst dein späteres Einkommen. Wer sich dabei nur auf einzelne Zahlen oder die Empfehlung seiner Bank verlässt, übersieht schnell, wie stark die einzelnen Bereiche zusammenhängen.

Die Folgen zeigen sich oft erst, wenn sich eine Entscheidung nicht mehr ändern lässt. Dann sind Steuerchancen verpasst, ein ungünstiger Kapitalbezug lässt sich nicht mehr rückgängig machen und das monatliche Einkommen fällt niedriger aus als gedacht.

In diesem Artikel erfährst du, welche Fehler besonders teuer werden, wann sich eine Pensionsberatung lohnt und woran du erkennst, ob ein Berater wirklich deine ganze finanzielle Situation betrachtet.

📌 Das Wichtigste zum Thema Pensionsberatung auf einen Blick – Ohne Pensionsberatung bleiben fehlende Beitragsjahre, hohe Gebühren und ungünstige Auszahlungen oft lange unbemerkt. – Ein falscher Pensionierungszeitpunkt oder zu grosse Anlagerisiken können das spätere Einkommen deutlich senken. – Eine Pensionsberatung zeigt, wie viel Geld dir im Ruhestand voraussichtlich bleibt. – Ein Experte vergleicht Rente, Kapital und verschiedene Pensionierungszeitpunkte. – Sie berücksichtigt Steuern, Vermögen, Immobilien, Nachlass und deinen gewünschten Lebensstandard. – Wer fünf bis zehn Jahre vor der Pensionierung beginnt, hat mehr Möglichkeiten und vermeidet teure Fehlentscheidungen.

Warum viele ihre spätere Pension falsch einschätzen

Viele Leute in der Schweiz sehen auf ihren Unterlagen einzelne Beträge und denken: Das wird schon reichen. Doch diese Zahlen zeigen nur einen Teil davon, wie viel Geld später jeden Monat zur Verfügung steht.

Das 3-Säulen-System ist zentral für die Pensionsplanung in der Schweiz.

  • 1. Säule – staatliche Vorsorge: Dazu gehören vor allem die AHV und die Invalidenversicherung. Sie sollen den Grundbedarf decken.
  • 2. Säule – berufliche Vorsorge: Über die Pensionskasse sparen Arbeitnehmende während des Berufslebens zusätzlich Geld für die Pension an.
  • 3. Säule – private Vorsorge: Sie ergänzt die ersten beiden Säulen. Die Säule 3a bietet Steuervorteile, ist aber an feste Bedingungen gebunden. Säule 3b ist hingegen nicht zweckgebunden

Dazu kommen Ersparnisse, Anlagen oder Immobilien. Erst wenn alle Bereiche gemeinsam betrachtet werden, zeigt sich, wie viel Geld im Ruhestand wirklich vorhanden ist.

Die meisten planen erst wenige Jahre vor der Pensionierung. Dann bleibt oft wenig Zeit, fehlende Angaben zu prüfen, verschiedene Möglichkeiten zu vergleichen oder wichtige Entscheidungen vorzubereiten.

Warum die Rechnung oft nicht aufgeht

Bei einer groben Einschätzung fehlen häufig wichtige Punkte:

  • Teilzeitarbeit führt zu tieferen Einzahlungen in die Pensionskasse.
  • Jahre im Ausland können die staatliche Rente beeinflussen.
  • Fehlende Beitragsjahre werden oft erst spät entdeckt.
  • Eine Frühpensionierung bedeutet weniger Zeit zum Ansparen.
  • Ausgaben für Wohnen, Gesundheit oder Reisen werden zu niedrig eingeschätzt.
  • Das vorhandene Vermögen wird nicht mit dem gewünschten Leben im Alter verglichen.

Ein hoher Betrag auf dem Papier sagt deshalb noch nicht, ob das Geld bis ins hohe Alter reicht.

Die entscheidende Frage lautet: Wie möchtest du nach der Pensionierung leben – und reicht dein gesamtes Kapital dafür aus?

Diese Risiken entstehen ohne Pensionierungsberatung

Gelbes dreieckiges Warnschild mit Ausrufezeichen auf einem Papier mit blauen Balkendiagrammen

Ohne Pensionsberatung bleiben oft Fehler unentdeckt, die später viel Geld kosten. Manche Folgen zeigen sich erst nach der Pensionierung. Dann lassen sich frühere Fehlentscheidungen kaum noch ändern.

⚠️ Deine Pension fällt tiefer aus als erwartet

Viele rechnen mit den Beträgen aus ihren Unterlagen. Dabei wird oft übersehen, dass nicht jeder Betrag später als monatliches Einkommen ausgezahlt wird. Die Folge: Für Wohnen, Gesundheit, Reisen oder die Unterstützung der Familie bleibt weniger Geld als geplant.

⚠️ Fehlende Beitragsjahre mindern deine Altersrente

Wer im Ausland gelebt, längere Zeit nicht gearbeitet oder nur Teilzeit gearbeitet hat, hat unter Umständen weniger eingezahlt. Dadurch fällt die staatliche Altersrente tiefer aus. Wird das erst kurz vor der Pensionierung entdeckt, bleibt wenig Zeit, fehlende Angaben prüfen zu lassen.

⚠️ Ein falscher Pensionierungszeitpunkt senkt die Leistungen

Wer früher aus dem Berufsleben aussteigt, erhält früher kein Gehalt mehr. Gleichzeitig muss das vorhandene Kapital mehr Jahre reichen. Das bedeutet: Du entnimmst früher Geld und hast länger laufende Ausgaben.

⚠️ Ein falscher Auszahlungszeitpunkt erhöht die Steuern

Geld aus der Pensionskasse und der privaten Vorsorge wird beim Bezug besteuert. Wer mehrere Guthaben im selben Jahr bezieht, zahlt oft mehr Steuern als bei einer Verteilung über mehrere Jahre. Ist das Geld bereits ausgezahlt, lässt sich der Zeitpunkt nicht mehr ändern.

⚠️ Hohe Gebühren ziehen jedes Jahr Geld ab

Bei Fonds, Depots und anderen Finanzprodukten fallen laufende Kosten an. Jede Gebühr schmälert das Vermögen. Über viele Jahre bleibt dadurch weniger Kapital für den Ruhestand übrig.

⚠️ Zu hohe Anlagerisiken treffen dich kurz vor der Pension besonders hart

Fällt der Wert deiner Anlagen kurz vor der Pensionierung, fehlt Zeit für eine Erholung. Das ist vor allem dann problematisch, wenn du bald Geld aus diesen Anlagen für deinen Alltag brauchst.

⚠️ Zu wenig frei verfügbares Geld im Ruhestand

Ein grosser Teil des Vermögens steckt oft in Immobilien oder langfristigen Anlagen. Auf dem Papier ist genug Kapital vorhanden, doch für laufende Ausgaben fehlt Geld auf dem Konto.

Eine Entscheidung hat oft mehrere Folgen

Ein Entscheid wirkt selten nur auf einen Bereich. Ein hoher Kapitalbezug verändert zum Beispiel:

  • das monatliche Einkommen
  • die Steuerbelastung
  • das Anlagerisiko
  • den Nachlass für die Familie
  • die finanzielle Absicherung des Partners

Wer diese Punkte einzeln betrachtet, übersieht leicht, welche Folgen eine Entscheidung an anderer Stelle auslöst.

➡️ Wie du dein Vermögen vor und nach der Pensionierung sinnvoll anlegst und unnötige Risiken vermeidest, erfährst du im Beitrag zu langfristigen Anlagestrategien.

Was eine Pensionsberatung für dich verändert

Eine Pensionsberatung zeigt dir nicht nur, wie viel Geld vorhanden ist. Sie zeigt dir, welche Entscheidung dir später mehr Geld, weniger Steuern oder mehr Sicherheit bringt. So kannst du deiner Pensionierung ruhiger und entspannter entgegensehen.

Dafür werden verschiedene Möglichkeiten verglichen:

  • normaler Pensionierungszeitpunkt oder Frühpensionierung
  • Rente, Kapital oder eine Mischung aus beidem
  • unterschiedliche Zeitpunkte für Auszahlungen
  • Folgen für Steuern, Vermögen und Nachlass

Zusätzlich werden deine Ausgaben, Immobilien, Hypotheken und die Absicherung deines Partners berücksichtigt.

Ein Finanzplaner zeigt dir vor jeder Entscheidung, welche Auswirkungen sie auf Einkommen, Vermögensentwicklung und Vorsorgeguthaben hat. Ähnlich wie ein Navi vergleicht er dabei mehrere Routen. Er kennt verschiedene Wege, erkennt mögliche Baustellen frühzeitig und zeigt dir, welche Route am besten zu deinem Ziel passt.

Der Vorteil für dich: Du kannst mögliche Fehlentscheidungen früh vermeiden und schützt so dein monatliches Einkommen im Ruhestand..

Wann sich eine Pensionsberatung lohnt

Eine umfassende Pensionierungsplanung sollte mindestens fünf bis zehn Jahre vor der Pensionierung beginnen. In dieser Zeit lassen sich Fragen zu Pensionierungszeitpunkt, Frühpensionierung, Rente oder Kapital, Steuern und Vermögen noch rechtzeitig prüfen.

Besonders sinnvoll ist sie, wenn du:

  • ein hohes Pensionskassenguthaben oder grösseres Vermögen hast
  • Immobilien besitzt
  • vor einer Erbschaft, Scheidung oder Firmenübergabe stehst
  • deinen Partner finanziell absichern möchtest
  • nicht weisst, ob dein Einkommen im Ruhestand reicht

Der Vorteil: Du erkennst früh, welche Schritte wann anstehen und wie dein Vermögen zu deinem geplanten Leben nach der Pensionierung passt.

➡️ Du möchtest genauer wissen, welche Schritte in den Jahren vor dem Ruhestand anstehen? Dann lies hier weiter: Mehr zum Thema Pensionierung planen.

Pensionsberatung ohne Interessenkonflikte: Darauf solltest du bei der Anbieterwahl achten

Der wichtigste Unterschied liegt darin, wessen Interessen die Beratung folgt. Denn nur ein Berater, der nicht am Verkauf bestimmter Finanzprodukte verdient, kann deine Situation ohne Verkaufsdruck beurteilen.

Banken bieten oft kostenlose Gespräche zur Pensionierung an. Diese Gratisberatung kann jedoch zu Interessenkonflikten führen. Denn häufig werden nur Produkte der eigenen Bank empfohlen – unabhängig davon, ob diese wirklich zu deiner finanziellen Situation passen.

Bei einer Honorarberatung bezahlst du für die Beratung selbst. Das Beratungshonorar vermeidet Provisionen und Interessenkonflikte. Dadurch sinkt das Risiko, dass dir etwas empfohlen wird, nur weil der Berater daran verdient.

Achte ausserdem darauf, dass der Anbieter:

✔️ keine Provisionen für Finanzprodukte erhält oder offenlegt, wie er vergütet wird

✔️ nicht nur einzelne Produkte betrachtet, sondern deine gesamte Vorsorgesituation einbezieht

✔️ AHV, Pensionskasse, Säule 3a, Vermögen und Immobilien gemeinsam prüft

✔️ Steuern und Nachlass einbezieht

✔️ mehrere Varianten zu Rente oder Kapital berechnet

✔️ deinen gewünschten Lebensstandard berücksichtigt

✔️ nach dem Hauptgespräch weitere Fragen beantwortet

Pensionierung planen mit Rubino: Steuern, Vermögen und Vorsorge im Blick

Finanzberatung Rubino arbeitet auf Honorarbasis und verkauft keine eigenen Bank- oder Versicherungsprodukte. Dadurch richten sich die Empfehlungen nach deiner Situation und nicht nach Verkaufszielen.

AHV, Pensionskasse, private Vorsorge, Vermögen, Immobilien, Steuern und Nachlass werden gemeinsam betrachtet. Du siehst, wie sich verschiedene Pensionierungszeitpunkte, Kapitalbezüge und Rentenvarianten auf dein Einkommen auswirken.

Zusätzlich werden die Steuerfolgen vor wichtigen Entscheidungen berechnet. So weisst du vorher, welche Variante dir mehr Einkommen im Ruhestand lässt und welche Schritte bis zur Pensionierung anstehen.

Der Vorteil: Du erhältst keine allgemeine Empfehlung, sondern mehrere nachvollziehbare Varianten für deine Pensionierung. Offene Fragen werden so lange besprochen, bis du deine Entscheidung sicher treffen kannst.

➡️ Du möchtest deine Pensionierung frühzeitig planen und teure Fehlentscheidungen vermeiden? Jetzt anfragen und deine Möglichkeiten mit Finanzberatung Rubino besprechen.

Pensionsberatung von Tommaso Rubino – Finanzberatung Rubino

Fazit: Eine Pensionsberatung schützt dich vor teuren Fehlentscheidungen

Ohne Pensionsberatung bleiben Risiken oft lange unbemerkt. Fehlende Beitragsjahre, hohe Gebühren, ungünstige Auszahlungen oder zu grosse Anlagerisiken können dazu führen, dass dir im Ruhestand weniger Geld zur Verfügung steht als erwartet.

Eine Pensionsberatung zeigt dir dagegen:

✔️ wie hoch dein späteres Einkommen voraussichtlich ausfällt

✔️ ob dein Kapital für deinen gewünschten Lebensstandard reicht

✔️ ob Rente, Kapital oder eine Mischung besser zu dir passt

✔️ wie sich verschiedene Zeitpunkte auf Steuern und Vermögen auswirken

✔️ welche Schritte du noch vor der Pensionierung angehen solltest

Wer fünf bis zehn Jahre vor der Pensionierung mit der Planung beginnt, hat mehr Möglichkeiten bei Steuern, Rente oder Kapital und der Aufteilung des Vermögens.

Bei der Wahl des Beraters solltest du darauf achten, dass er keine Provisionen für Finanzprodukte erhält, alle wichtigen Bereiche gemeinsam betrachtet und mehrere Varianten berechnet. So erhältst du keine Verkaufsempfehlung, sondern eine fundierte Grundlage für deine Entscheidungen.

➡️ Du möchtest wissen, ob dein Kapital für deine Pensionierung reicht? Jetzt anfragen und dein Erstgespräch bei Finanzberatung Rubino vereinbaren.

Häufige Fragen zur Pensionsberatung

Was bringt mir eine Pensionsberatung?

Eine Pensionsberatung zeigt dir, wie viel Einkommen dir nach der Pensionierung voraussichtlich bleibt. Dabei werden AVH-Altersrente, Pensionskasse, private Vorsorge, Vermögen, Immobilien, Steuern und Nachlass gemeinsam betrachtet. Der Mehrwert: Du triffst Entscheidungen zu Rente oder Kapital, Frühpensionierung und Pensionierungszeitpunkt auf Basis deiner Zahlen statt nach Gefühl.

Wann sollte ich mit der Pensionsplanung beginnen?

Am besten beginnst du fünf bis zehn Jahre vor der Pensionierung. So hast du noch Zeit, die Weichen für deine Zukunft zu stellen, verschiedene Optionen zu vergleichen und wichtige Massnahmen vorzubereiten. Besonders sinnvoll ist eine Pensionierungsberatung bei grösserem Vermögen, hohem Pensionskassenguthaben, Immobilienbesitz, Scheidung, Erbschaft oder Firmenübergabe.

Was kostet eine Pensionsberatung in der Schweiz?

Die Kosten einer Honorarberatung liegen je nach Umfang zwischen wenigen hundert und mehreren tausend Franken. Eine Pensionsberatung mit mehreren Berechnungen, Immobilien, Steuern und Nachlass kostet mehr als ein einzelnes Gespräch. Bei Finanzberatung Rubino erfährst du vor Beginn, welche Leistungen enthalten sind und welches Beratungshonorar dafür anfällt. So kannst du den Aufwand und den möglichen Mehrwert von Anfang an gut einschätzen.

Was ist besser: kostenlose Bankberatung oder unabhängige Honorarberatung?

Bei einer kostenlosen Bankberatung bezahlst du nicht mit einem Honorar. Stattdessen verdient die Bank Geld, wenn du ihre Produkte kaufst. Dadurch besteht das Risiko, dass die eigenen Verkaufsziele mehr zählen als deine finanzielle Situation. Das führt zu Interesseskonflikten und dazu, dass dir nicht die passendste Variante, sondern vor allem ein Produkt der Bank empfohlen wird. Bei einer unabhängigen Pensionsberatung auf Honorarbasis bezahlst du für die Beratung selbst. Dafür erhält der Berater keine Provisionen aus Produktverkäufen. So werden Pensionskasse, Vorsorge, Vermögen, Immobilien, Steuern und Nachlass gemeinsam betrachtet. Finanzberatung Rubino arbeitet auf Honorarbasis. Die Empfehlungen richten sich nach deinen Zielen, Wünschen und Bedürfnissen und nicht nach den Verkaufszielen einer Bank oder Versicherung.

Welche Entscheidungen werden in einer Pensionsberatung geprüft?

Eine Pensionsberatung prüft unter anderem:

  • den passenden Pensionierungszeitpunkt
  • Frühpensionierung oder reguläre Pensionierung
  • Rente, Kapital oder eine Mischung aus beidem
  • Auszahlungen aus Pensionskasse und privater Vorsorge
  • Steuern, Vermögen, Immobilien und Nachlass
  • die Absicherung des Partners
  • den gewünschten Lebensstandard im Ruhestand

Finanzberatung Rubino vergleicht mehrere Varianten und zeigt, welche Auswirkungen jede Möglichkeit auf dein Einkommen und dein Vermögen hat.

Welche Unterlagen brauche ich für die Pensionsberatung?

Für die Analyse werden meist diese Informationen benötigt:

  • AHV-Auszug und Pensionskassenausweis
  • Angaben zur Säule 3a und zum Vorsorgeguthaben
  • Konto- und Depotauszüge
  • letzte Steuererklärung
  • Angaben zu Immobilien und Hypotheken
  • Versicherungen sowie Nachlassregelungen

Bei Finanzberatung Rubino erhältst du vor dem Gespräch eine Liste der benötigten Unterlagen.

Warum solltest du Finanzberatung Rubino für deine Pensionsplanung wählen?

Finanzberatung Rubino verbindet Pensionskasse, private Vorsorge, Vermögen, Immobilien, Steuern und Nachlass. Verschiedene Pensionierungszeitpunkte, Kapitalbezüge und Rentenvarianten werden miteinander verglichen. Kunden erhalten zudem Begleitung über das Hauptgespräch hinaus. Offene Fragen werden weiter besprochen, bis die nächsten Schritte für die eigene Zukunft feststehen. Persönliche Gespräche sind im Raum Thurgau und St. Gallen möglich.


WEGA Weinfelder GewerbeAusstellung FuA

WEGA Weinfelder Gewerbe Ausstellung

Fragen und Antworten

Ich hatte einen Stand an der WEGA 2025. Interessierte Messebesucher konnten Fragen über Finanzen stellen, die sie schon immer wissen wollten. Hier sind die häufigsten Fragen, die gestellt wurden:

Noch in Gold investieren?

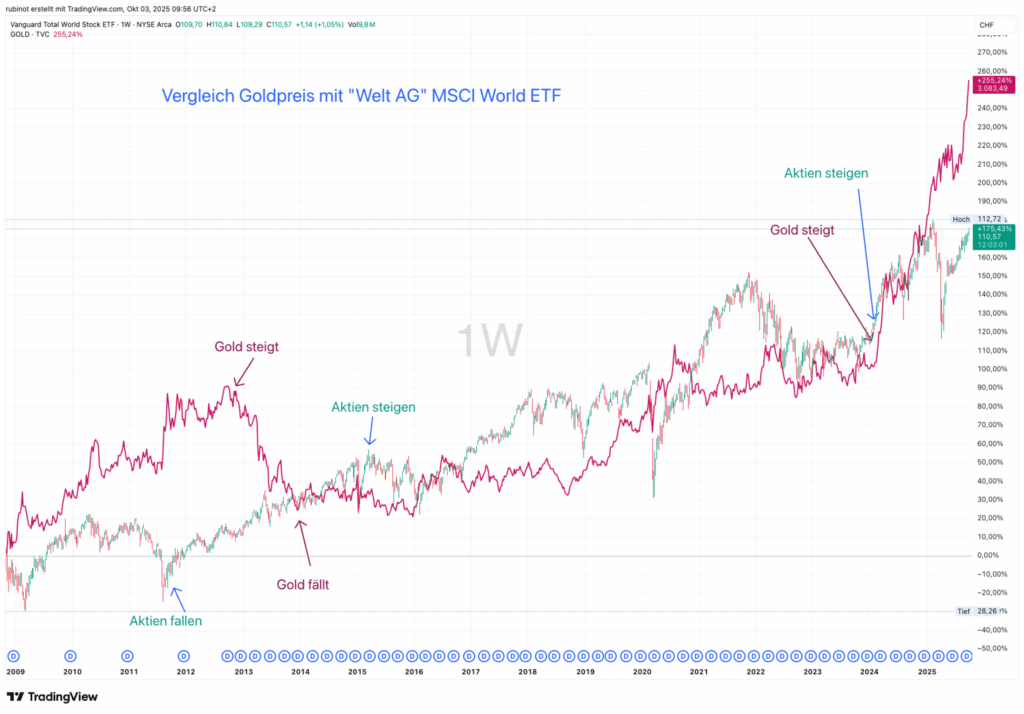
Etwas Gold im Depot schadet nicht, aber übertreibe es nicht – max. 5-20%. Gold ist eine Fluchtwährung, wie der Franken selbst. Je mehr Schulden Staaten machen, desto interessanter wird Gold. Denn Staaten bauen ihre Schulden lieber mit Inflation ab als mit Sparen. Sparen ist unbequem, das merkst Du als Betroffener sofort. Inflation hingegen ist still und heimlich und nicht sofort bemerkbar.

In der Regel korreliert Gold negativ mit Aktien. Das heisst, wenn Aktien steigen, fällt der Goldpreis und umgekehrt. Gold war immer willkommen in gemischten Depots, denn dadurch konnten die Schwankungen im Depot reduziert werden. Seit 2024 ist das nicht mehr so (siehe Grafik). Spannend zu beobachten.

Was würde ich persönlich machen? Wie erwähnt, etwas Gold im Depot schadet nicht. Im aktuellen Niveau würde ich eher bei Rücksetzern sehr vorsichtig kaufen. Auf lange Frist gehört Gold in ein gemischtes Depot. Wie Du das Gold kaufst, ob physisch, über einen Future oder einen ETF – das ist eine andere Überlegung. Wichtig zu wissen: Die Welt-Handelswährung von Gold ist US-Dollar. Wird der Dollar schwächer gegenüber anderen starken Währungen, steigt automatisch der Preis des Goldes. Im Mai 2025 habe ich 2 Blogartikel zum Gold gewidmet, mach Dich schlau (Link). Bei Fragen kannst Du individuell auf mich zukommen.


Pensionskassengeld ausgezahlt, wie anlegen?

Ad-hoc kann ich dies natürlich nicht sagen, denn ich weiss nichts von Deiner persönlichen Situation. Weder wieviel Vermögen, wieviel Budget, was Deine Intention ist und welche Risiken Du aushalten willst und kannst. Eine pauschale Antwort gibt es nicht — nur eine individuelle. Dies ist in meinen Augen einer der wichtigsten und meist unterschätzten Punkte. Denn mit Anlagen kannst Du viel richtig und viel falsch machen. Es steht und fällt mit den gewählten Chancen, der Zeit und effektivem Risikomanagement.

Im Mai 2025 habe ich 7 Blog-Artikel über Anlegen geschrieben, lies sonst noch diese (Link).


Dividendenstrategie mit 3-4% Rendite in CHF, wie geht das?

Auf der Jagd nach 3-4% Dividendenrendite in CHF? Klingt nach Mission Impossible, ist aber machbar!

In Schweizer Franken ist's zwar sportlich, aber durchaus im Bereich des Möglichen. Denk an die Schweizer "Cash-Cows" aus Telekom, Energie und Pharma – langweilig, aber zuverlässig.

Für internationale Dividenden-Zahler gilt: Rechne das Währungsrisiko ein und such nach den "langweiligen Grundversorgern" – wenig Schulden, stetige Gewinne und eine Dividendenhistorie länger als Deine Sommerferien.

Keine Lust auf Einzelaktien? Ein dividendenstarker ETF mit monatlicher Ausschüttung könnte Dein neuer bester Freund werden! Quasi wie ein Bankomat, der Dir monatlich Geld ausspuckt (ohne Gebühren). In meinen Blog-Artikeln "Von 0 auf ETF: Dein Anfängerleitfaden" und "Dividenden statt Rente" findest Du alle Details für Deinen Weg zum passiven Einkommens-Rockstar! (Link). Weitere Hilfe findest Du, wenn Du mich kontaktierst ;-).


Dividendenstrategie auf SMI Titel?

Die grössten Unternehmen im SMI (das ist der Schweizer Aktien Index der 20 grössten börsenkotierten Firmen) sind Roche, Novartis, UBS, Nestlé und Zürich Versicherung. Fast alle haben derzeit Probleme mit den USA – entweder rechtliche Schwierigkeiten oder Zollprobleme. Die Zürich Versicherung ist meines Wissens die einzige ohne solche Probleme. Die gute Nachricht: Diese Unternehmen werden vermutlich weiterhin Dividenden (Geldausschüttungen) zahlen. Allerdings werden die Aktienkurse wahrscheinlich nicht stark steigen, sondern eher stagnieren oder leicht fallen.

Wenn Dir ausschliesslich die Dividenden wichtig sind und Kursschwankungen Dich nicht stören, könntest Du in diese Aktien investieren. Ich selbst verfolge diese Strategie nicht, da es Märkte mit besseren Fundamentaldaten gibt. Bei ausländischen Aktien besteht zwar ein Wechselkursrisiko (Währungsrisiko), doch auch dort findest Du attraktive Titel. Bezüglich ETFs (das sind wie Sammlungen vieler Aktien in einem Paket) kenne ich momentan keine passenden, würde aber dort zuerst suchen. Mit ausreichend Kapital könntest Du sogar Deine eigene Aktiensammlung zusammenstellen – quasi Deinen persönlichen ETF.

Wo Risiken bestehen, eröffnen sich auch Chancen. Ich empfehle, diese Aktien zunächst auf eine Beobachtungsliste zu setzen statt sofort zu kaufen. Falls Du investieren möchtest, gehe vorsichtig und schrittweise vor. Investiere nicht Dein gesamtes Kapital auf einmal – es gilt das gleiche Prinzip wie beim Monatslohn: Nicht alles auf einen Schlag ausgeben!


Bezug Säule 3a aufschieben, damit Steuern sparen kann

Jemand hat mir verraten, dass er über 65 Jahre alt ist und weiter arbeitet. Seine Säule 3a will er erst dann beziehen, wenn er aufhört zu arbeiten, damit die Steuern dann nicht mehr so hoch sind. Die Überlegung ist nachvollziehbar, jedoch falsch.

Wichtig zu wissen: Einkommenssteuern und der Bezug von Vorsorgegeldern sind zwei verschiedene Angelegenheiten und werden getrennt betrachtet. Du könntest beispielsweise 1 Million verdienen oder nur 100 Fr. – die Steuer beim Bezug Deiner Vorsorgegelder (Pensionskasse und dritte Säule) ändert sich dadurch nicht. Wer also meint, dass man durch Arbeitsstopp Steuern beim Vorsorgegeld-Bezug spart, liegt falsch. Die Kapitalsteuer auf Vorsorgegelder hat mit dem regulären Einkommen nichts zu tun und wird separat besteuert. Die einzigen Wege, um bei Vorsorgegeldern Steuern zu sparen, sind ein Wohnort- oder Kantonswechsel und je nach Kanton ein gestaffelter Bezug. Im Thurgau ist die Steuer linear und nicht progressiv.


Was kann ich mit meinem Geld machen?

Von E***a, 28 Jahre alt. Denk zuerst darüber nach, was Du mit Deinem Geld erreichen willst! Brauchst Du es bald für eine Wohnung oder ein Haus? Oder willst Du für später sparen, wenn Du mal nicht mehr arbeitest?

ETFs könnten eine gute Idee sein. Das sind wie Geldkörbe, in denen viele verschiedene Aktien stecken – so musst Du nicht alles auf eine Karte setzen. Mit 28 hast Du noch fast 40 Jahre Zeit bis zur Rente, und Aktien haben langfristig die besten Gewinne gebracht. Aber Achtung: Der Wert geht manchmal rauf und runter wie eine Achterbahn! Ein bisschen Gold oder Bitcoin kannst Du dazumischen, wenn Du magst. Wichtig ist nur, dass Du verstehst, was Du tust, damit Du nicht aus Panik falsche Entscheidungen triffst.

Bei ETFs kommt es darauf an, die richtigen auszusuchen und auf die Kosten zu achten. Auch wo Du sie kaufst (bei welchem "Broker"), macht einen Unterschied. Schau Dir meinen Blog "Bank oder Broker" an, da erkläre ich das genauer!


AHV Vorbezug, mit 63 statt mit 64 Jahren in Pension. Was macht das aus?

Wenn Du als Frau mit 63 statt mit 64 in Rente gehst, bekommst Du weniger AHV – nämlich 6.8% weniger. Das ist wie wenn Du von 100 Franken etwa 7 Franken weniger bekommst – und zwar für immer!

Der "Break-even-Punkt" liegt bei etwa 78 Jahren, nach etwas 14.7 Jahre (ab 63). Das heisst: Wenn Du länger als bis 80 Jahre lebst, hättest Du insgesamt mehr Geld bekommen, wenn Du erst mit 64 in Rente gegangen wärst. Lebst Du kürzer, war es schlauer, früher anzufangen.

Es gibt aber Ausnahmen! Für Frauen der "Übergangsgeneration" – das sind Leute, die kurz vor der Rentenreform schon fast im Rentenalter waren – gelten besondere Regeln. Sie bekommen weniger Kürzung wenn sie früher in Rente gehen. Frag am besten nach, ob Du dazugehörst!


Wann ist der richtige Zeitpunkt um die Pension zu planen?

Die Planung Deiner Rente beginnt schon mit Deinem ersten Job. Warum? Wenn Du später zu wenig Geld hast, kannst Du nicht mehr planen – Du musst dann jeden Franken zweimal umdrehen. Das ist wie wenn Du am Ende des Geldes noch sehr viel Monat übrig hast. Nicht wirklich ideal.

Am besten fängst Du mit etwa 50 Jahren an, einen Status Quo zu erstellen und die Segel in die richtige Richtung zu setzen. Besonders wichtig wird es 6-10 Jahre vor Deiner Pension. So hast Du genügend Zeit, aktiv zu planen und sämtliche Vorteile für Dich zu nutzen. Ein spezialisierter Pensionsplaner zeigt Dir auch Ideen und Wege, die Du sehr wahrscheinlich noch nicht kennst. Das ist wie bei den grossen Aufgaben: Wenn Du früh anfängst, kannst Du alles in Ruhe erledigen. Wartest Du bis zum letzten Moment, wird's stressig und falsche Entscheidungen sind eher die Regel!

Wie werde ich im Schlaf reich?

Reich im Schlaf werden? Die Frage ist, hast Du vor dem Schlaf bereits etwas gemacht oder nicht? Es ist wie bei den grossen unangenehmen Aufgaben: Je mehr Du sie aufschiebst, desto mehr wird der Aufwand für Dich später. Das geht nur, wenn Du vorher was getan hast! Stell Dir vor: Du sparst jeden Monat 500 Franken — aber nur von Deinem 20. bis zum 30. Geburtstag. Das sind insgesamt 60'000 Franken (500 Fr. × 12 Monate × 10 Jahre). Danach legst Du keinen Rappen mehr zurück und lebst!

Wenn Du dieses Geld in Aktien anlegst und im Durchschnitt 8% pro Jahr verdienst, wächst es wie von selbst. Durch den Zinseszinseffekt (Zinsen auf Zinsen!) wirst Du etwa mit 61 Jahren MillionärIn sein. Das ist wie ein Schneeball, der immer grösser wird, während er den Berg hinunterrollt!

Mit Bitcoin oder anderen Kryptowährungen könnte es vielleicht schneller gehen – oder auch viel langsamer. Da hat noch niemand so lange Erfahrung. Frag mich in 30 Jahren nochmal, dann weiss ich mehr!


Ich habe eine Erbschaft gemacht, was soll ich mit dem Geld tun?

Geht im gleichen wie die oberen Punkte. Was ist Deine Intention?

Intention bedeutet Absicht oder Zweck. Es geht darum, was Du mit Deinem Geld erreichen möchtest. Möchtest Du es für kurz- oder langfristige Ziele verwenden? Willst Du es für die Altersvorsorge, eine grössere Anschaffung wie ein Haus oder Auto, für Deine Kinder oder für Reisen einsetzen? Deine Intention bestimmt, wie Du das Geld am besten anlegst – ob in sichere, kurzfristige Anlagen oder in langfristige Investments mit höheren Renditechancen.


Was denkst du über Krypto?

Krypto ist wie digitales Geld ohne Bank dazwischen. Man nennt es auch das Digitale Gold. Bitcoin ist der erste, grösste und bekannteste "Krypto-Coin" – wie ein digitaler Goldklumpen, den Du nicht anfassen kannst. Manche Leute sind damit reich geworden, andere haben viel Geld verloren.

Krypto ist wie eine Achterbahn für Dein Geld! Mal geht's steil nach oben, dann wieder runter. Im Jahr 2021 war Bitcoin fast 69.000 Dollar wert, dann fiel er auf unter 20.000 Dollar. Aktuell (2025.10) bei über 120.000 Dollar. Damit musst Du umgehen können.

Viele haben Krypto und meinen eigentlich Bitcoin und verstehen zu wenig die Chancen und die Risiken. Es ist Dein Geld, Dein Erfolg und auch Dein Verlust. Daher überlege Dir gut, was Du machst, und übernimm die Verantwortung für Dein Handeln.

Mein Tipp: Investiere nur Geld, das Du auch verlieren kannst, wenn du es nur Oberflächlich verstehst. Je mehr du es verstehst, desto besser kannst du die Risiken selber abschätzen. Jedoch lasst dich nicht von der Gier leiten. Dies kommt selten gut.


Ich habe eine gute Rendite in meine Lebensversicherung

Viele Menschen kaufen Lebensversicherungen mit hohen Gebühren — manchmal 3% oder mehr! Bei 10'000 Franken Einlage und 200 Franken monatlich über 30 Jahre kann das über 100'000 Franken an Gebühren kosten. Das ist, als würdest Du ein Auto kaufen und jeden Monat den gleichen Betrag nur für die Garage bezahlen müssen! Der Grund? Viele verstehen einfach nicht, was sie da eigentlich kaufen. Auf der anderen Seite sind diese Kosten selten transparent dargestellt. Warum auch?


Kostenloses Update von der Bank

Meine Bank sagt, sie macht meine Pensionsplanung jedes Jahr "kostenloses" Update. Aber weisst Du was? Banken machen nichts wirklich kostenlos! Als ich fragte, ob die Person dort Geld angelegt hat, kam ein "Ja" zurück.

Dieses "kostenlos" ist in Wirklichkeit teuer! Es ist wie ein "kostenloses" Abendessen in einem Restaurant, bei dem Du am Ende feststellst, dass Du für die Getränke den dreifachen Preis bezahlt hast. Oder wie ein Autohändler, der Dir einen "kostenlosen" Ölwechsel anbietet, aber dafür beim nächsten Service 200 Franken mehr berechnet. Das Prinzip ist immer das gleiche.

Banken stecken Dein Geld gern in ihre eigenen Fonds. Diese kosten oft 1-2% pro Jahr (nehmen wir mal 1,5%). Ausserdem bringen diese Fonds meist 1-2% weniger Gewinn als der Durchschnitt.

Hier ein Zahlen-Beispiel: Wenn Du 500'000 Franken anlegst, zahlst Du jedes Jahr 7'500 Franken an Fondskosten. Und weil die Bank nicht so gut anlegt wie andere, bekommst Du jährlich etwa 10'000 Franken weniger Gewinn (5 statt 7% durchschnittlich was bei Aktien realistisch ist auf längere Sicht). Zusammen sind das 17'500 Franken pro Jahr – für ein "kostenloses" Update!

Ein unabhängiger Berater hingegen zeigt Dir bessere Wege und macht das Update für ein paar hundert Franken. Das ist nicht gratis, aber dafür transparent – und viel, viel günstiger!


Pensionierung planen in der Schweiz: Reicht dein Kapital für deinen Ruhestand?

Wenn die eigene Pensionierung immer näher rückt, wird eine Frage immer drängender: Reicht dein Einkommen, um dein Leben so weiterzuführen, wie du es dir wünschst? Pensionierung planen bedeutet nicht, sich mit Zahlen zu quälen. Es bedeutet, früh zu entscheiden, wie dein Leben im Alter aussehen soll. Wer zu spät startet, verliert Spielraum. Wer früh Klarheit schafft, gewinnt Sicherheit und mehr Kapital bei AHV, Pensionskasse und Vermögen.

Fehlentscheide bei Kapitalbezug, Steuern oder Frühpensionierung wirken ein Leben lang. In diesem Artikel erfährst du, warum Pensionierungsplanung in der Schweiz früh beginnen sollte und welche Denkfehler häufig auftreten. Wir zeigen dir ausserdem, wie du dir strukturiert und ohne Komplexität einen klaren Überblick verschaffst, um entspannt deiner Pensionierung entgegenzusehen.

  1. Der richtige Zeitpunkt für deine Pensionierungsplanung
  2. Diese Fehler kosten dich im Alter viel Geld
  3. Welche Entscheidungen deine Pensionierung bestimmen
  4. Warum du deine Pensionierung nicht allein planen solltest
  5. Fazit: Früh planen bedeutet Sicherheit im Ruhestand
  6. FAQ: Häufig gestellte Fragen zur Pensionierung in der Schweiz

📌 Das Wichtigste in Kürze zu Pensionierung planen

  • Die Planung der Pensionierung beginnt Jahre vor dem Pensionsalter. Wer sich frühzeitig Gedanken macht, reduziert Vorsorgelücken, spart Steuern und sichert seinen Lebensstandard im Ruhestand.
  • Entscheidend ist das Zusammenspiel von AHV, Pensionskasse und Säule 3a und die eigenen Lebensziele. Erst eine strukturierte Pensionsplanung schafft Überblick über Einkommen, Kapitalbezug und mögliche Rentenkürzungen.
  • Ohne klare Planung entstehen unnötige Kosten und Fehlentscheidungen. Beiträge, Budget, Vermögen und persönliche Wünsche müssen früh koordiniert werden, damit dein Ruhestand finanziell tragfähig bleibt.

1. Der richtige Zeitpunkt für deine Pensionierungsplanung

Viele Menschen beginnen mit der Pensionierungsplanung erst fünf oder weniger Jahre vor dem Pensionsalter. Dann wird gerechnet und gehofft, dass alles aufgeht. Doch wer so spät startet, hat nur noch begrenzten Handlungsspielraum. Beitragslücken in der AHV, unklare Strategien bei der Pensionskasse oder eine fehlende Struktur beim Vermögen lassen sich dann nicht mehr korrigieren.

Warum viele zu spät beginnen

Der Ruhestand fühlt sich lange Zeit weit entfernt an. Das Berufsleben läuft, das Einkommen stimmt und der Alltag fordert Aufmerksamkeit. Pensionierung wird zu einem Thema „für später“.

Dazu kommen typische Fehleinschätzungen:

  • „Die AHV-Rente reicht schon.“
  • „In der Pensionskasse liegt genug Kapital.“
  • „Ich kann später immer noch reagieren.“
  • „Steuern spielen erst im Alter eine Rolle.“
  • „Ich weiss, was ich mache.“

Doch genau diese Annahmen führen häufig zu einem Fehler im Prozess, der einen tieferen Lebensstandard zur Folge hat.

Die Vorteile einer frühen Planung

Wer fünfzehn bis zwanzig Jahre vor dem Rentenalter beginnt, verschafft sich Zeit. Zeit für Optimierung. Zeit für strategische Entscheide. Zeit für Korrekturen.

Eine frühe Pensionierungsplanung ermöglicht:

  • strategische Planung von Kapitalbezug oder Rente
  • Steueroptimierung über mehrere Jahre
  • klare Budgetplanung für den Ruhestand
  • Regelungen und Formulierungen von Beispielen wie Testament, Patientenverfügung und Vorsorgeauftrag.
  • Anpassung der Anlagestrategie an die neue Lebensphase
  • Zielgerichtete und persönliche Chancen zu verstehen, sehen und nutzen können.

Je früher du beginnst, desto grösser bleibt deine Anpassbarkeit.

Diese Lebensphasen sind besonders entscheidend

Es gibt Momente im Leben, in denen das Thema Pensionierung planen besonders wichtig wird:

  • Ab dem 50. Lebensjahr
  • Bei grösseren Einkommensveränderungen
  • Beim Kauf oder Verkauf einer Liegenschaft
  • Bei Selbstständigkeit oder Geschäftsübergabe
  • Nach Scheidung oder Erbschaft
  • Bei Gedanken an Frühpensionierung

In diesen Phasen verändern sich Beiträge, Vermögen, Verpflichtungen und Perspektiven. Ohne Überblick steigt das Risiko von Fehlentscheidungen mit weitreichenden Folgen.

Pensionierung ist kein Ereignis, sondern ein Prozess. Und dieser beginnt nicht mit dem letzten Arbeitstag, sondern mit der ersten bewussten Planung.

2. Diese Fehler kosten dich im Alter viel Geld

Person berechnet ihr Vorsorgekapital für die Pensionierung in der Schweiz

In der Schweiz sprechen viele von einer „Rentenlücke“ wie in Deutschland. Doch das greift zu kurz. Bei uns geht es weniger um eine Lücke im System, sondern um die entscheidende Frage: Hast du genügend Kapital aufgebaut oder nicht?

Deine Pensionierung basiert auf dem 3-Säulen-System. Jede Säule funktioniert anders. AHV, Pensionskasse und private Vorsorge greifen ineinander, doch genau dieses Zusammenspiel wird häufig missverstanden.

Fehlendes Verständnis des 3-Säulen-Systems

Viele wissen zwar, dass es drei Säulen gibt. Aber kaum jemand weiss genau:

  • Wie stark die AHV-Rente ins Gewicht fällt
  • Welche Leistungen die Pensionskasse im (Paragraphen) Detail wirklich bringt
  • Steuerarten, deren Anwendung und Höhe sowie deren Auswirkungen auf die Liquidität zu bestimmten Zeitpunkten.
  • Wie Kapitalbezug und Rente zusammenwirken
  • Welche Auswirkungen Vorbezug oder Einkauf haben
  • Welche Auswirkungen unvorhergesehene Ereignisse auf die langfristige Planung haben.
  • Welche Zusammenhänge für eine nachhaltige Strategie förderlich sind und welche nicht.

Oft wird jede Säule isoliert betrachtet. Doch erst das Zusammenspiel entscheidet über dein Einkommen im Alter.

Typische Fehler, die Vermögen kosten

In der Praxis zeigen sich immer wieder dieselben Muster:

  • Zu hohe Gebühren und versteckte Kosten bei Anlagen
  • Steuerfolgen werden unterschätzt, inklusive Erbschaftssteuern
  • Zu hohe Risiken bei Investments bei gleichzeitig schwacher Rendite
  • Fehlendes Timing beim Kapitalbezug
  • Verpasste Fristen bei Einzahlungen oder Einkäufen
  • Kein klarer Plan für Liquidität im Ruhestand

Viele treffen Einzelentscheide ohne Gesamtstrategie und verlieren dabei Rendite, Zeit und Sicherheit.

Fehlendes vernetztes Denken

Ein Entscheid bei der Pensionskasse beeinflusst deine Steuern, dein Einkommen, deine Rente und deinen “Seelenfrieden”.

Eine Liegenschaft beeinflusst deine Liquidität.

Ein Kapitalbezug verändert deine Vermögensstruktur.

Eine Frühpensionierung verändert dein Einkommen und dein Vermögen dauerhaft.

Doch diese Zusammenhänge werden selten ganzheitlich betrachtet. Themen wie Liegenschaften, Erben, Rechtliches, Investitionen und persönliche Wünsche gehören zusammen, werden aber oft getrennt behandelt.

Lebensstil entscheidet mehr als Sparbeträge

Viele konzentrieren sich ausschliesslich auf die Höhe ihres Kapitals. Doch entscheidend ist, wie du im Alter leben willst, nicht, wie viel Geld vorhanden ist.

  • Welche monatlichen Ausgaben entstehen realistisch?
  • Soll die Hypothek amortisiert werden?
  • Sind Reisen geplant?
  • Möchtest du Kinder oder Enkel unterstützen?
  • Wie entwickelt sich deine Krankenkasse?
  • Welche grösseren Investitionen und Anschaffungen stehen noch an?

Reine Sparbeträge sagen wenig über deinen zukünftigen Lebensstandard aus. Ohne klares Budget entsteht Unsicherheit. Pensionierung planen bedeutet deshalb, Klarheit über dein zukünftiges Leben zu schaffen.

3. Welche Entscheidungen deine Pensionierung bestimmen

Viele glauben, die Pensionierung beginne mit dem letzten Arbeitstag. In Wahrheit beginnt sie mit den Entscheidungen, die du Jahre vorher triffst.

Die drei Säulen funktionieren nicht automatisch zu deinem Vorteil. AHV, Pensionskasse und private Vorsorge entfalten ihre Wirkung nur dann richtig, wenn sie auf deine persönlichen Ziele abgestimmt sind. Es geht nicht darum, einfach Geld anzusparen. Es geht darum, dein zukünftiges Leben zu finanzieren.

Willst du dein Einkommen im Ruhestand sichern? Frühpensionierung offenhalten? Deine Hypothek reduzieren? Kapital beziehen oder eine lebenslange Rente bevorzugen? Jede dieser Entscheidungen beeinflusst Steuern, Liquidität und Vermögensstruktur.

Hinzu kommen Themen, die oft getrennt betrachtet werden, aber untrennbar zusammengehören: Wohneigentum, Erbschaftsplanung, Investitionen, familiäre Verpflichtungen oder unternehmerische Beteiligungen. Wer hier isoliert entscheidet, riskiert ungewollte Nebenwirkungen.

Aufschub ist dabei einer der grössten Risikofaktoren. Ohne klare Struktur werden Fristen verpasst, steuerliche Staffelungen nicht genutzt oder Chancen für Einkäufe in die Pensionskasse ignoriert. Viele handeln erst dann, wenn der Zeitdruck steigt, und genau dann sinkt der Handlungsspielraum.

Pensionierung planen bedeutet deshalb, dein Vermögen, deine Verpflichtungen und deine Wünsche und die deines Partners in ein stimmiges Gesamtkonzept zu bringen.

4. Warum du deine Pensionierung nicht allein planen solltest

Tommaso Rubino mit Kunden Finanzberatung und Pensionsplanung

In der Schweiz gibt es keine klassische „Rentenlücke“, wie oft in Deutschland diskutiert wird. Die entscheidende Frage lautet vielmehr: Reicht dein Kapital oder nicht?

Dieses Kapital setzt sich aus mehreren Bausteinen zusammen. AHV, Pensionskasse und private Vorsorge funktionieren unterschiedlich. Dazu kommen Vermögen, Liegenschaften, Investitionen, steuerliche Aspekte, familiäre Verpflichtungen, Lebensqualtiät und -standard. Genau hier entsteht Komplexität.

Viele unterschätzen dabei zentrale Punkte:

  • Zu hohe Gebühren bei Anlagen
  • Steuerfolgen bei Kapitalbezug
  • Erbschaftssteuern
  • Unkoordinierte Investitionen mit hohem Risiko und tiefer Rendite
  • Fehlendes Timing bei Einkäufen oder Bezügen

Oft fehlt nicht das Geld, sondern die Struktur.

Komplexität im Ruhestand wird häufig unterschätzt

Mit der Pensionierung verändern sich Einkommen, Steuersituation, Liquidität und Risikofähigkeit gleichzeitig. Eine falsche Entscheidung kann dauerhaft Auswirkungen haben.

  • Kapitalbezug oder Rente?
  • Hypothek reduzieren oder investieren?
  • Vermögen übertragen oder halten?
  • Frühpensionierung finanzieren oder weiterarbeiten?

Diese Entscheide greifen ineinander. Wer sie isoliert trifft, riskiert Steuernachteile, unerwartete Veränderungen, Vorsorgelücken oder Liquiditätsengpässe.

Der Vorteil einer unabhängigen Beratung

Eine unabhängige Begleitung bei der Pensionsplanung schafft Übersicht. Nicht durch Produktverkauf, sondern durch Analyse.

Eine fundierte Pensionsplanung betrachtet:

  • alle drei Säulen im Zusammenspiel
  • Steuerfolgen über mehrere Jahre
  • Vermögensstruktur und Liquidität
  • familiäre Situation
  • persönliche Wünsche für den Ruhestand
  • Welche Plan B’s berücksichtigt werden, wie der Ausfall des Partners und die Absicherung des Vermögens in verschiedenen Börsenlagen.

Der Mehrwert entsteht durch vernetztes Denken.

Wie eine Zusammenarbeit typischerweise abläuft

Eine strukturierte Pensionierungsplanung folgt diesen 5 Schritten:

1. Sichtung aller relevanten Unterlagen

2. Analyse deiner aktuellen Situation

3. Persönliches Gespräch mit Zieldefinition

4. Konkrete Lösungsvorschläge

5. Begleitung bei der Umsetzung und Follow-Up

So entsteht ein klarer Plan statt Entscheidungen unter Zeitdruck.

Worauf du bei der Wahl eines Beraters für deine Pensionsplanung achten solltest

Achte darauf, dass dein Berater unabhängig arbeitet, keine hauseigenen Produkte oder Partnerprodukte verkaufen muss und deine gesamte Situation berücksichtigt, nicht nur einzelne Vorsorgebausteine.

Genau hier setzt die Finanzberatung Rubino an. Statt Produktverkauf steht die strukturierte Analyse deiner gesamten Vorsorgesituation im Mittelpunkt. Ziel ist es, Klarheit zu schaffen, Risiken sichtbar zu machen und fundierte Entscheidungsgrundlagen zu liefern.

Wenn du verstehen möchtest, wie dieser Ansatz im Detail funktioniert, kannst du hier mehr zur Finanzberatung Rubino erfahren.

Wenn du deine Situation konkret prüfen und strukturiert planen willst, dann vereinbare direkt dein Erstgespräch.

5. Fazit: Früh planen bedeutet Sicherheit im Ruhestand

Pensionierung ist kein einzelner Entscheid kurz vor dem Rentenalter. Sie ist ein Prozess, der Jahre vorher beginnt. Jede Einzahlung, jeder Einkauf, jede Investition und jede steuerliche Planung wirken sich langfristig auf dein Einkommen und deine Lebensqualität im Alter aus.

Wenn du früh Orientierung schaffst, gewinnst du Handlungsspielraum. Wenn du strukturiert planst, reduzierst du Risiken. Und wenn du Zusammenhänge verstehst, triffst du Entscheidungen mit Weitsicht statt unter Zeitdruck.

Eine fachkundige Begleitung hilft dir, die Wechselwirkungen zwischen AHV, Pensionskasse, Vermögen, Steuern und persönlichen Zielen klar zu erkennen. Sie schafft Übersicht in einem komplexen System und sorgt dafür, dass aus Einzelentscheiden eine tragfähige Gesamtstrategie wird.

Wenn du deine Pensionierung nicht dem Zufall überlassen willst, dann sichere dir direkt dein Erstgespräch.

6. FAQ: Häufig gestellte Fragen zur Pensionierung in der Schweiz

Wann sollte ich meine Pensionierung planen?

Idealerweise beginnst du mit der Pensionierungsplanung 10 bis 15 Jahre vor dem Pensionsalter. Je früher du planst, desto mehr Spielraum hast du bei Steuern, Kapitalbezug, Säule 3a und Pensionskasse. Wenn du erst kurz vor dem Rentenalter startest, verlierst du wichtige Optimierungsmöglichkeiten.

Reicht die AHV-Rente im Ruhestand aus?

Die AHV-Rente deckt in der Regel nur einen Teil des bisherigen Einkommens ab. Entscheidend ist das Zusammenspiel von AHV, Pensionskasse, privater Vorsorge und deinem Lebensstandard. Ohne klare Planung entstehen schnell Vorsorgelücken, die den Lebensstandard im Alter beeinflussen.

Kapitalbezug oder Rente: Was ist besser geeignet?

Ob Kapitalbezug oder lebenslange Rente das bessere Konzept ist, hängt von deiner Situation, deinem Vermögen, deinen Verpflichtungen und deinem Sicherheitsbedürfnis ab. Auch steuerliche Überlegungen spielen eine Rolle. Eine durchdachte Pensionsplanung berücksichtigt beide Möglichkeiten und deren Tragweite.

Was ist bei der Säule 3a zu beachten?

Die Säule 3a bietet steuerliche Vorteile während des Berufslebens. Wichtig sind die Höhe der Beiträge, die Art der 3. Säule (Konto oder Wertschriften), die gewählte Strategie, die Staffelung der Bezüge und der richtige Zeitpunkt. Ohne Planung entstehen unnötige Steuerbelastungen beim Bezug im Rentenalter.

Welche Auswirkungen hat die Reform AHV 21?

Die Reform AHV 21 betrifft unter anderem das Rentenalter von Frauen (Jahrgänge 1961 bis 1969) und bringt Anpassungen bei der Altersrente. Je nach Jahrgang verändern sich Leistungen, Übergangsregelungen und Möglichkeiten zur Frühpensionierung. Eine aktuelle Übersicht ist wichtig für deine Planung.

Was passiert mit meiner Pensionskasse bei Frühpensionierung?

Bei einer Frühpensionierung reduzieren sich die Leistungen der Pensionskasse häufig dauerhaft. Zusätzlich entstehen Beitragslücken in der AHV. Ohne Vorbereitung kann das zu Rentenkürzungen und einem tieferen Einkommen im Ruhestand führen.

Wie erstelle ich eine Checkliste für meine Pensionierung?

Eine strukturierte Checkliste für deine Pensionierung umfasst:

  • Überblick über AHV, Pensionskassenguthaben, Liegenschaft, Vermögen und Säule 3a
  • Klärung von Beitragslücken
  • Budgetplanung für den Lebensstandard im Alter
  • Prüfung von Hypothek, Zeitpunkt von Investitionen und Amortisation
  • Steuerliche Planung
  • Schritt für Schritt Anleitung für die nächsten Dekaden

Diese Schritte bilden die Grundlage für fundierte Entscheidungen.

Was wird bei der Pensionierung häufig unterschätzt?

Viele unterschätzen Steuern, Gebühren bei Anlagen, Erbschaftsfragen und die Entwicklung der Ausgaben im Alter. Auch Themen wie Zivilstand, Kinder, Krankheit, gegenseitige Absicherung, Tod Hypothek, Vermögensübertragung oder Veränderungen im Lebensabschnitt werden oft zu spät berücksichtigt.

Kann ich meine Pensionierung nachträglich noch verbessern?

Teilweise ja, aber nur mit Einschränkungen. Verpasste Fristen, fehlendes Timing oder unkoordinierte Entscheide lassen sich nicht immer rückgängig machen. Je früher du den Überblick gewinnst, desto grösser ist dein Handlungsspielraum.

Pensionierung vorbereiten: So schützt du dein Vermögen im Alter

Die Pensionierung rückt näher. Und plötzlich geht es nicht mehr nur um Einkommen, sondern um dein gesamtes Vermögen. Was du über Jahre aufgebaut hast, muss jetzt bestehen bleiben.

Genau hier passieren die meisten Fehler. Entscheidungen wirken direkter, weil sie sofort Auswirkungen auf dein Einkommen im Ruhestand haben. Ein falscher Kapitalbezug, eine zu riskante Anlagestrategie oder unterschätzte Steuern können dein verfügbares Vermögen dauerhaft reduzieren.

Viele dieser Entscheidungen lassen sich später kaum noch korrigieren. Gleichzeitig bleibt immer weniger Zeit, Verluste auszugleichen und den Ruhestand von Anfang an entspannt geniessen zu können.

Gleichzeitig werden Risiken grösser, weil dir die Zeit fehlt, Fehler zu korrigieren. Verluste im Depot lassen sich kurz vor der Pensionierung kaum noch ausgleichen. Wer in dieser Phase ohne klaren Plan handelt, gefährdet seinen zukünftigen Lebensstandard im Ruhestand.

Viele stellen sich in diesem Moment erstmals die Frage: Reicht mein Vermögen wirklich aus?

In diesem Artikel erfährst du, wie du deine Pensionierung vorbereiten kannst, welche Risiken in den letzten Jahren vor dem Pensionsalter besonders relevant sind und wie du dein Kapital so strukturierst, dass es dich langfristig trägt.

📌 Das Wichtigste in Kürze zur Pensionierungsvorbereitung (Lesezeit 6 Min.) – Wer die Pensionierung vorbereitet, sollte früh starten, idealerweise 10–15 Jahre vor dem Pensionsalter, um genügend Spielraum für Planung, Steuern und Vermögensaufbau zu haben. – In den letzten Jahren vor der Pensionierung entstehen die grössten Risiken: Fehlentscheide beim Kapital, Verluste im Vermögen oder fehlende Übersicht führen schnell zu Vorsorgelücken. – Dein Einkommen im Ruhestand ergibt sich aus AHV, Pensionskasse, Säule 3a und deinem Vermögen. Das Zusammenspiel dieser Faktoren entscheidet über deinen Lebensstandard. – Eine strukturierte Pensionsplanung schafft Klarheit über deine Situation, hilft dir, bessere Entscheidungen zu treffen, und sorgt dafür, dass dein Vermögen dich langfristig trägt.

1. Wann du beginnen solltest, deine Pensionierung vorzubereiten

Viele denken bei der Pensionierung an den letzten Arbeitstag. In Wirklichkeit entscheidet sich deine finanzielle Situation im Ruhestand deutlich früher. Wer seine Pensionierung vorbereitet, startet nicht kurz vor dem Pensionsalter, sondern idealerweise 10 bis 15 Jahre davor.

Der Spielraum wird mit jedem Jahr kleiner. Steuerliche Möglichkeiten, Fristen oder Entscheide rund um Pensionskasse und Kapitalbezug lassen sich nicht beliebig kurzfristig optimieren.

Gleichzeitig wirkt der Zinseszinseffekt nicht nur bei Anlagen, sondern auch bei guten Entscheidungen. Wer früh plant, kann sein Vermögen Schritt für Schritt strukturieren und anpassbar bleiben.

10 bis 15 Jahre vor der Pensionierung geht es deshalb nicht darum, bereits alles im Detail zu wissen. Entscheidend ist, früh die richtigen Weichen zu stellen.

Der Grund ist einfach: Zeit schafft Handlungsspielraum. In den Jahren vor der Pensionierung kannst du noch Einfluss nehmen: auf deine Pensionskasse, deine Säule 3a, dein Vermögen und deine Steuern. Wartest du zu lange, bleiben dir nur noch wenige Optionen. Entscheidungen müssen schneller getroffen werden, oft unter Druck.

Besonders kritisch sind die letzten Jahre vor der Pensionierung. Verluste im Depot, falsche Entscheide beim Kapital oder fehlende Planung lassen sich dann kaum noch ausgleichen. Genau hier zeigt sich, dass Pensionierung vorbereiten nicht nur vorausschauende Planung bedeutet, sondern vor allem auch Risikomanagement. Wer früh beginnt, schützt sich vor genau diesen Situationen.

2. Typische Fehler in den letzten Jahren vor der Pensionierung

Ältere Frau sitzt mit Taschenrechner und Laptop am Küchentisch und prüft ihre Finanzen kurz vor der Pensionierung

In den letzten Jahren vor der Pensionierung verändert sich deine Situation spürbar. Entscheidungen wirken direkter. Fehler haben unmittelbare Auswirkungen auf dein Einkommen und deinen Lebensstandard im Ruhestand.

Gerade in dieser Phase zeigen sich in der Praxis immer wieder die gleichen Muster:

  • Dein Vermögen bleibt unverändert investiert, obwohl deine Risikofähigkeit sinkt
  • Verluste im Depot kurz vor dem Pensionsalter können nicht mehr aufgeholt werden
  • Der Kapitalbezug wird ohne klare Strategie getroffen
  • Steuern werden unterschätzt oder nicht frühzeitig eingeplant
  • Es fehlt an Liquidität für laufende Kosten oder grössere Ausgaben
  • AHV und Pensionskasse werden überschätzt
  • Vorsorgelücken werden erst zu spät erkannt
  • Entscheidungen werden isoliert getroffen statt im Gesamtzusammenhang

Was auf den ersten Blick nach Einzelproblemen aussieht, hat oft denselben Ursprung: fehlende Abstimmung. Viele beschäftigen sich zwar mit einzelnen Themen wie Pensionskasse oder Säule 3a, aber selten mit dem Zusammenspiel ihrer gesamten Finanzen.

Besonders kritisch ist dabei das Timing. Wer sich erst wenige Jahre vor der Pensionierung mit Kapital, Einkommen und Ausgaben auseinandersetzt, hat kaum noch Spielraum für Korrekturen. Steueroptimierungen, Anpassungen in der Pensionskasse oder strategische Entscheide lassen sich dann nur noch eingeschränkt umsetzen.

Hinzu kommt, dass sich die Rolle deines Vermögens verändert. Während im Berufsleben der Fokus auf Wachstum liegt, geht es kurz vor der Pensionierung stärker um Stabilität und Planbarkeit. Ohne klare Strategie entsteht hier ein Ungleichgewicht, mit direkten Folgen für deine finanzielle Zukunft.

3. Welche Faktoren deine finanzielle Zukunft im Ruhestand bestimmen

Viele betrachten AHV, Pensionskasse und Säule 3a einzeln. In der Realität entscheidet aber das Zusammenspiel darüber, wie dein Einkommen im Ruhestand tatsächlich aussieht.

Die AHV bildet die Basis. Sie deckt jedoch in den meisten Fällen nur einen Teil deines bisherigen Einkommens ab. Die Pensionskasse ergänzt diese Leistungen, ist aber stark abhängig von deinem Lohn, deinen Beiträgen und den getroffenen Entscheidungen vor der Pensionierung. Die Säule 3a wiederum bietet dir zusätzliche Möglichkeiten, dein Kapital gezielt aufzubauen und steuerlich zu optimieren.

Entscheidend ist: Dein Einkommen im Ruhestand entsteht nie aus einer einzelnen Quelle, sondern immer aus der Kombination aller drei Säulen, ergänzt durch dein privates Vermögen.

Was das konkret für dich bedeutet, zeigt sich vor allem bei den zentralen Entscheidungen:

  • Entscheid zwischen Kapitalbezug oder lebenslanger Rente aus der Pensionskasse
  • Höhe und Struktur deines vorhandenen Vermögens
  • Geplante Ausgaben und dein gewünschter Lebensstandard im Alter
  • Zeitpunkt deiner Pensionierung oder mögliche Frühpensionierung

Diese Faktoren greifen ineinander. Ein Kapitalbezug verändert deine Steuern und dein Vermögen. Entscheidest du dich für eine lebenslange Auszahlung aus der Pensionskasse, wirkt sich das direkt auf dein verfügbares Einkommen aus. Und dein Lebensstandard bestimmt letztlich, wie viel Einnahmen du überhaupt benötigst.

Viele unterschätzen genau diese Zusammenhänge. Statt eine klare Strategie zu verfolgen, werden einzelne Entscheide isoliert getroffen, oft mit langfristigen Auswirkungen auf die finanzielle Situation im Ruhestand.

Nicht eine einzelne Entscheidung bestimmt deine Pensionierung, sondern das Zusammenspiel von AHV, Pensionskasse, Säule 3a und deinem persönlichen Lebensstandard.

4. So schützt du dein Vermögen kurz vor der Pensionierung

Paar bespricht wichtige Finanzunterlagen am Laptop zur Vorbereitung auf die Pensionierung.

Vielleicht hast du über Jahre ein solides Vermögen aufgebaut und fragst dich jetzt, wie du es vor der Pensionierung richtig schützt. Kurz vor der Pensionierung verändert sich die Rolle deines Vermögens grundlegend. Es geht nicht mehr primär darum, Kapital aufzubauen, sondern es zu erhalten und passend einzusetzen.

Ein häufiger Reflex ist, Risiken komplett zu vermeiden und alles „in Sicherheit zu bringen“. Doch genau das ist oft nicht der beste Ansatz. Wer sein gesamtes Kapital unstrukturiert umschichtet, riskiert neue Probleme, etwa durch fehlende Rendite oder steuerliche Nachteile.

Entscheidend ist nicht, ob du Risiken hast, sondern wie du damit umgehst. Eine klare Struktur im Vermögen schafft Stabilität und Planbarkeit für deinen Ruhestand.

Darauf kommt es jetzt an:

  • Struktur statt Einzelentscheide: Teile dein Vermögen bewusst auf, nach kurzfristigem Bedarf, mittelfristiger Planung und langfristiger Absicherung.
  • Liquidität sicherstellen: Plane genügend Mittel ein, um deinen Lebensunterhalt und grössere Ausgaben wie Reisen, ein neues Auto oder Renovationen jederzeit decken zu können.
  • Risiken gezielt reduzieren: Passe deine Anlagestrategie an deine neue Lebensphase an, ohne komplett auf Renditechancen zu verzichten.
  • Kapital geeignet aufteilen: Vermeide es, dein gesamtes Kapital auf einmal zu beziehen oder einseitig zu investieren.
  • Marktschwankungen berücksichtigen: Dein Vermögen sollte so strukturiert sein, dass kurzfristige Schwankungen weder dein Einkommen noch deine Entscheidungen unter Druck setzen. Marktschwankungen sollten dir nicht den Schlaf rauben, sondern ein geplanter Teil deiner langfristigen Strategie sein.
  • Unerwartete Kosten einplanen: Gesundheit, Familie oder Veränderungen im Leben können jederzeit zusätzliche Ausgaben verursachen.

Was dabei oft unterschätzt wird: Dein Vermögen muss dich im Ruhestand zuverlässig tragen. Es soll dir regelmässig Einkommen ermöglichen und gleichzeitig stabil aufgestellt sein, auch wenn sich deine Situation verändert.

Genau hier zeigt sich der Unterschied zwischen reiner Verwaltung und durchdachter Planung. Wer seine Pensionierung vorbereitet, denkt nicht in einzelnen Produkten, sondern in einem klaren System aus Einkommen, Kosten und Vermögenswerten.

Vermögensschutz bedeutet nicht automatisch, Risiken zu vermeiden, sondern dein Kapital so zu strukturieren, dass es dich im Ruhestand zuverlässig trägt.

5. Warum eine strukturierte Planung entscheidend ist

Das grösste Problem kurz vor der Pensionierung ist nicht fehlendes Vermögen, sondern fehlende Übersicht. Viele treffen wichtige Entscheidungen isoliert, etwa beim Kapitalbezug, bei der Pensionskasse oder bei einer möglichen Frühpensionierung.

Doch genau hier entstehen Risiken. Ein Entscheid beeinflusst immer mehrere Bereiche gleichzeitig: deine Steuern, dein Einkommen und deine finanzielle Stabilität im Ruhestand.

Ohne klare Pensionsplanung entstehen typische Probleme:

  • Entscheidungen werden unter Zeitdruck getroffen
  • Steuerfolgen werden unterschätzt
  • Kapital wird ungünstig aufgeteilt
  • Vorsorgelücken bleiben unentdeckt
  • Die eigene Situation wird falsch eingeschätzt
  • Chancen durch gutes Timing bei Anlagen oder Zukäufen werden nicht genutzt

Der Grund für diese Probleme ist meist eine fehlende Strategie hinter der Finanzplanung. Und genau diese Struktur ist entscheidend, um fundierte Entscheidungen zu treffen.
Eine durchdachte Planung schafft genau das:

  • Du erhältst einen klaren Überblick über deine gesamte Situation
  • Entscheidungen basieren auf Zahlen statt auf Annahmen
  • Risiken werden frühzeitig erkannt und reduziert
  • Dein Vermögen, dein Einkommen und deine Ausgaben greifen ineinander

Genau hier setzt die Finanzberatung Rubino an. Hier steht die strukturierte Analyse deiner gesamten Vorsorgesituation im Mittelpunkt. Ziel ist es, Zusammenhänge sichtbar zu machen, Risiken zu erkennen und eine klare Entscheidungsgrundlage für deine Pensionierung zu schaffen.

Wenn du deinen Lebensstandard in der Pensionierung nicht dem Zufall überlassen willst, sondern fundierte Entscheidungen für deine Zukunft treffen möchtest, lohnt sich ein strukturierter Blick auf deine Situation.

Jetzt anfragen und in deinem Erstgespräch mit der Finanzberatung Rubino eine klare Einschätzung deiner aktuellen Situation erhalten!

Welche Vorteile dir eine strukturierte Pensionierungsplanung mit der Finanzberatung Rubino bringt

Eine gute Pensionierungsplanung zeigt sich nicht daran, wie viele Zahlen analysiert werden. Entscheidend ist, ob du deine Situation wirklich verstehst und daraus klare Entscheidungen für deine Zukunft ableiten kannst.

Genau darauf ist die Finanzberatung Rubino ausgerichtet, mit dem Ziel, dir Übersicht zu geben und Komplexität verständlich zu machen.

✔ Du erhältst einen klaren Überblick über deine finanzielle Situation

Du erkennst, wie sich dein Einkommen im Ruhestand zusammensetzt und wie dein Vermögen strukturiert ist, statt dich auf Annahmen zu verlassen.

✔ Du triffst Entscheidungen mit Verständnis für die Auswirkungen

Ob Kapitalbezug, Pensionskasse oder Vermögensaufteilung: Du weisst, welche Konsequenzen deine Entscheide haben, bevor du sie umsetzt.

✔ Steuern werden frühzeitig in die Planung integriert

Deine finanzielle Situation wird so aufgebaut, dass steuerliche Auswirkungen von Anfang an berücksichtigt werden und nicht erst im Nachhinein sichtbar werden.

✔ Du wirst unabhängig und ohne Verkaufsdruck beraten

Die Empfehlungen orientieren sich an deiner persönlichen Situation und deinen Zielen, nicht an Produkten oder Provisionen.

✔ Alle Bereiche deiner Finanzen werden miteinander verknüpft

AHV, Pensionskasse, Säule 3a, Vermögen und laufende Kosten werden im Zusammenhang betrachtet, damit deine Planung langfristig funktioniert.

✔ Du gewinnst Sicherheit für deinen Ruhestand

Du verstehst, wo du heute stehst und welche Möglichkeiten du hast, und kannst deinen nächsten Lebensabschnitt bewusst gestalten.

Viele erkennen erst spät, wie ihre finanzielle Situation wirklich aussieht und welche Chancen sie eigentlich hätten.

Jetzt anfragen und gemeinsam mit der Finanzberatung Rubino einen klaren Plan für deine Pensionierung entwickeln!

6. Fazit: Klarheit statt Unsicherheit im neuen Lebensabschnitt

Die Pensionierung ist kein einzelner Zeitpunkt, sondern ein Prozess, der lange vor dem letzten Arbeitstag beginnt. Was du heute entscheidest, beeinflusst dein Einkommen, dein Vermögen und deinen Lebensstandard im Ruhestand.

Wer früh mit der Planung beginnt, schafft sich mehr Möglichkeiten und auch mehr Sicherheit. Du gewinnst Zeit, um Zusammenhänge zu verstehen, deine Situation zu optimieren und fundierte Entscheidungen für deine Zukunft zu treffen.

Am Ende geht es nicht darum, alles perfekt zu planen. Es geht darum, Klarheit zu haben. Klarheit darüber, wo du stehst, was dich erwartet und welche Schritte für dich geeignet  sind. Genau hier kann eine strukturierte Pensionsplanung den entscheidenden Unterschied machen.

Die Finanzberatung Rubino unterstützt dich dabei, diese Klarheit zu schaffen und deine Pensionierung als Gesamtprozess zu verstehen, abgestimmt auf deine persönliche Situation und deine Ziele im neuen Lebensabschnitt.

Jetzt anfragen und deine Pensionierung mit einem klaren Plan angehen!

7. FAQ: Häufig gestellte Fragen zur Pensionierung in der Schweiz

Wann sollte ich beginnen, meine Pensionierung vorzubereiten?

Die Vorbereitung auf die Pensionierung sollte idealerweise 10 bis 15 Jahre vor dem Pensionsalter beginnen. In diesen Jahren vor der Pensionierung hast du noch genügend Spielraum, um dein Vermögen zu optimieren, Steuern zu planen und Vorsorgelücken zu schliessen. Wer zu spät startet, verliert wichtige Möglichkeiten und muss Entscheidungen oft unter Zeitdruck treffen.

Reicht die AHV-Rente für meinen Lebensstandard im Ruhestand aus?

In den meisten Fällen reicht die AHV-Rente allein nicht aus, um den bisherigen Lebensstandard zu halten. Die AHV deckt nur einen Teil deines Einkommens ab. Entscheidend ist das Zusammenspiel mit der Pensionskasse, der Säule 3a und deinem privaten Vermögen. Ohne klare Pensionsplanung entstehen schnell Vorsorgelücken, die sich direkt auf dein Leben im Ruhestand auswirken.

Kapitalbezug oder Auszahlung aus der Pensionskasse?

Ob ein Kapitalbezug oder eine lebenslange Auszahlung aus der Pensionskasse passender ist, hängt stark von deiner persönlichen Situation ab. Faktoren wie dein Vermögen, deine Steuern, dein Bedarf an Einkommen und deine geplanten Ausgaben spielen eine zentrale Rolle. Eine durchdachte Pensionierungsplanung berücksichtigt beide Möglichkeiten und zeigt dir, welche Option besser zu deinen Zielen passt.

Welche Rolle spielt die Säule 3a bei der Pensionierung?

Die Säule 3a ist ein wichtiger Bestandteil der Altersvorsorge in der Schweiz. Sie ermöglicht dir nicht nur zusätzlichen Vermögensaufbau, sondern bietet auch steuerliche Vorteile während deines Berufslebens. Entscheidend ist, wie du deine Einzahlungen, deine Strategie und den Bezug planst. Ohne Struktur kann es beim Bezug zu unnötigen Steuerbelastungen kommen.

Was sind typische Vorsorgelücken und wie entstehen sie?

Vorsorgelücken entstehen, wenn dein Einkommen im Ruhestand nicht ausreicht, um deine laufenden Kosten zu decken. Gründe dafür sind oft Beitragslücken in der AHV, eine zu geringe Pensionskassenleistung oder fehlender Vermögensaufbau. Auch Teilzeitarbeit, Selbstständigkeit oder längere Auszeiten können solche Lücken verursachen. Eine frühzeitige Planung hilft, diese Risiken zu erkennen und gezielt zu schliessen.

Welche Steuern muss ich bei der Pensionierung beachten?

Steuern spielen bei der Pensionierung eine zentrale Rolle. Dazu gehören insbesondere Steuern auf Kapitalbezug, Einkommen aus der Pensionskasse sowie mögliche Auswirkungen auf dein Gesamtvermögen. Ohne Planung können hohe Steuerbelastungen entstehen. Wer frühzeitig plant, kann den Bezug staffeln und seine Steuerlast deutlich verbessern.

Wie wirkt sich eine Frühpensionierung auf meine Finanzen aus?

Eine Frühpensionierung hat direkte Auswirkungen auf dein Einkommen und deine Vorsorge. Die Leistungen aus der Pensionskasse fallen tiefer aus, und es entstehen mögliche Beitragslücken bei der AHV. Gleichzeitig verlängert sich die Zeit, in der dein Vermögen deinen Lebensstandard tragen muss. Ohne klare Planung kann das zu finanziellen Engpässen im Ruhestand führen.

Was gehört in eine Checkliste für die Pensionierung?

Eine strukturierte Checkliste hilft dir, den Überblick über deine Situation zu behalten. Dazu gehören:

  • Übersicht über AHV, Pensionskasse und Säule 3a
  • Analyse deines Vermögens und deiner Vermögenswerte
  • Budgetplanung für deinen Lebensstandard im Ruhestand
  • Klärung von Schulden und laufenden Kosten
  • Planung von Kapitalbezug und Steuern
  • Berücksichtigung von Krankenkasse und zukünftigen Ausgaben

Diese Punkte bilden die Grundlage für fundierte Entscheidungen und eine stabile finanzielle Zukunft.

Warum ist eine strukturierte Pensionsplanung so wichtig?

Eine strukturierte Pensionsplanung sorgt dafür, dass alle Bereiche deiner Finanzen aufeinander abgestimmt sind. Statt einzelne Entscheidungen isoliert zu treffen, entsteht ein klarer Plan für dein Einkommen, dein Vermögen und deine Kosten im Ruhestand. Das reduziert Risiken, schafft Übersicht und gibt dir Sicherheit für deinen nächsten Lebensabschnitt.

PKTG Pensionskasse Thurgau Update 2026


Zuerst muss ich der PKTG ein Kompliment machen: Die Punkte, die ich in der Vergangenheit kritisch angeschaut habe, sind weg – vor allem die kritischsten. Über die anderen kann man diskutieren. Was ändert sich bei der Pensionskasse Thurgau (PKTG)? Was bedeutet das für meine Rente? Und lohnt sich ein Einkauf oder ein Sparplan-Wechsel?

Dieser Beitrag ist das Update 2026 zum Beitrag aus dem letzten Jahr und fasst die wichtigsten Neuerungen der Reglementsrevision per 01.01.2026 verständlich zusammen.

⚠️ Hinweis: Dieser Artikel ersetzt keine individuelle Beratung. Regeln und Beträge hängen immer von deiner persönlichen Situation ab (Lohn, Alter, Zivilstand, Teilpensionierung, Kapitalbezug, Liquidität, Steuern, Vermögen, Wünsche, Ziele etc.).


Die 3 wichtigsten Änderungen 2026 der PKTG (Kurz & bündig)

  1. Zwei Renten-Modelle statt nur eins (Alpha / Beta): du kannst künftig wählen, wie stark dein Partner/deine Partnerin über die PKTG abgesichert ist – und das wirkt sich auch auf den Umwandlungssatz aus.
  2. Mehr Klarheit & bessere Regelungen im Todesfall: neues Todesfallkapital nach Pensionierung (innerhalb 5 Jahre) + Rückgewähr von freiwilligen Einkäufen + flexible Begünstigtenordnung.
  3. Mehr Flexibilität vor der Pension: zusätzliche Einkaufsmöglichkeit für Vorpensionierung, temporärer Versicherungsschutz bei Erwerbspause und Weiterversicherung nach Kündigung bereits ab 55. [1][2][3]

Kann ich der Pensionskasse Thurgau PKTG vertrauen? 🤔 (Zahlen & Fakten)

Die Pensionskasse Thurgau (PKTG) hat in den letzten Jahren sehr gute Arbeit geleistet und steht heute finanziell solide sowie gesund da.

Wie hoch war die Rendite (Performance) 2025 der PKTG?

Die PKTG weist für 2025 eine Performance von 5.1% (nach Kosten) aus. Durchschnitt aller Kassen in der Schweiz liegt etwas höher bei 6.01%. Auf diese Summen macht das einiges aus. Ich hoffe, dass wenn es mal korrigiert, die PK Thurgau bei fallenden Märkten überdurchschnittlich da steht, wie in Vergangenheit bereits. [4][5]

Verzinsung der Sparguthaben 2026

Für 2026 werden die Sparguthaben gemäss PKTG mit 3.0% verzinst. [6]

Deckungsgrad der PKTG?

Per Ende 2025 lag der Deckungsgrad bei 111.0% (Ende 2024: 109.1%). [7]

Verwaltungskosten pro versicherte Person sind wie hoch?

Bei der PKTG liegen die Verwaltungskosten bei rund CHF 135 pro versicherte Person und Jahr was ein guter Wert ist. [8]

Wie viel Vermögen verwaltet die PKTG?

Per Ende 2025 belief sich die Bilanzsumme auf > CHF 5.4 Milliarden – also rund 5’400 Mio. CHF.

Wieviel Versicherte hat PKTG?

über 15’000 [7]


Anpassungen und Änderungen, das dich 2026 interessieren könnte


1) NEU: Zwei Renten-Modelle (Alpha & Beta)

Ab 2026 gibt es bei der PKTG zwei Renten-Modelle Alpha und Beta.

Rentenmodell Alpha (Standard)

  • Merke: Alpha ist „mehr Sicherheit für Hinterlassene“.
  • Rentenmodell Alpha ist Standard.
  • Anwartschaftliche Hinterlassenenrente: 60% der Altersrente
  • Geeignet, wenn du deinen Partner/deine Partnerin stärker absichern willst.

Rentenmodell Beta (optional)

  • Merke: Beta = höhere Altersrente, aber weniger Partnerabsicherung.
  • Anwartschaftliche Hinterlassenenrente: 30% der Altersrente
  • Dafür in der Regel höherer Umwandlungssatz (mehr Altersrente, weniger Hinterlassenenschutz).
  • Wechsel auf Beta: bis mindestens 1 Monat vor Pensionierung (bei verheirateten/angemeldeter Lebenspartnerschaft mit Zustimmung und amtlicher Beglaubigung).
  • Es gibt einen Rechner für die Unterschiede auszurechnen zwischen Alpha und Beta [2][3]

Umwandlungssatz 2026: die aktuellen Sätze (Alpha)

Die Umwandlungssätze sind im Reglement (Anhang 5) nach Alter und sogar nach Monaten aufgeführt. Hier die wichtigsten Orientierungspunkte (jeweils vollendetes Alter, Monat 0):

  • Was ist ein Umwandlungssatz? Warum ist der wichtig? Wie setzt sich dieser zusammen? Lies in diesem Artikel weiter.

2) NEU: Todesfallkapital innert 5 Jahren nach Pensionierung

Wenn eine pensionierte Person innerhalb von 5 Jahren nach der Pensionierung stirbt und keine Ehegatten-/Lebenspartnerrente fällig wird, zahlt die PKTG neu ein Todesfallkapital aus. Ist OK und besser als nichts. Eine Rückgewähr des Alterskapital würde mir hier besser gefallen.

Höhe: 5 × jährlicher Rentenbetrag minus bereits ausbezahlte Renten (als Kapital) [2][3]


3) NEU: Rückgewähr von Einkäufen bei Erwerbstätigen & flexibler Begünstigtenordnung

Wenn eine versicherte Person vor der Pensionierung stirbt:

  • Es gibt weiterhin Hinterlassenenrenten (Partner/Kinder) gemäss Reglement.
  • Zusätzlich gibt es ein Todesfallkapital (abhängig von Situation und Barwert der Renten).
  • Neu: Freiwillige Einkäufe werden in jedem Fall rückgewährt (ausbezahlt), selbst wenn Hinterlassenenrenten fällig werden. Das ist ein Punkt der wesentlich ist, was ich in den letzten Jahren bemängelt habe. Bravo!

Neu kannst du innerhalb einer Anspruchsgruppe die Aufteilung anpassen (z.B. nur ein Geschwister begünstigen) – dafür braucht es einen Antrag zu Lebzeiten. [3]


4) NEU: Anpassungen bei Kinderrenten

  • Pensionierten-Kinderrenten bis Alter 25 werden abgeschafft (laufende bleiben bestehen), Anpassung nach Gesetz bis Alter 18.
  • Invaliden-Kinderrenten & Waisenrenten: neu grundsätzlich bis 18, bei Ausbildung bis max. 25 (laufende bleiben bestehen). [2][3]

5) NEU: Zusätzliches Einkaufspotenzial bei vorzeitiger Pensionierung

Neu kannst du – wenn du dich bereits in die vollen reglementarischen Leistungen eingekauft hast – ab Alter 50 zusätzlich einzahlen, um die Kürzung bei einer geplanten Vorpensionierung teilweise oder ganz auszugleichen. [3]


6) NEU: Temporärer Versicherungsschutz bei Aufgabe der Erwerbstätigkeit (bis 2 Jahre)

Wenn du deine Erwerbstätigkeit vorübergehend (oder ganz) aufgibst, kannst du dich neu bis maximal 2 Jahre weiter bei der PKTG versichern (analog unbezahltem Urlaub, aber ohne Arbeitgeber – Rechnung direkt an dich). [3]


7) NEU: Weiterversicherung nach Kündigung durch Arbeitgeber bereits ab 55

Bisher war die freiwillige Weiterversicherung nach Kündigung durch den Arbeitgeber ab 58 möglich – neu bereits ab 55. [2][3]


Durchblick nötig?

Wenn du willst, schauen wir gemeinsam drauf:

  • Welches Rentenmodell (Alpha/Beta) für dich und deiner Situation passt
  • Ob ein Einkauf (inkl. Zusatz-Einkauf bei Vorpensionierung) sinnvoll ist
  • Wie du Kapitalbezug vs. Rente steuerlich und strategisch beurteilst
  • Welche Punkte bei Kapitalbezug gerne vergessen gehen

Melde dich für ein unverbindliches Kennenlerngespräch. Wähle ein Termin der dir und mir geht. Link


F&A – Häufige Fragen

Wann kann ich in Rente bei der PKTG gehen? ⏰

  • Das PK-Referenzalter liegt bei der PKTG bei 65 (für Männer und Frauen).
  • Eine Pensionierung ist frühestens ab 58 möglich; ein Aufschub ist bis 70 möglich (unter Bedingungen).
  • Kapitaloption neu Anmeldefrist anstatt 3 jetzt 1 Monat vorher. [3]

Kann ich mein PKTG-Guthaben als Kapital beziehen?

Ja. Ein Kapitalbezug ist möglich (ganz oder teilweise). Die Erklärung muss i.d.R. mindestens 1 Monat vor der Pensionierung abgegeben werden (Details im Reglement). [3]

Was ist der Unterschied zwischen Alpha und Beta in einem Satz?

Alpha: mehr Hinterlassenenschutz (60%). Beta: weniger Hinterlassenenschutz (30%), dafür meist höhere Altersrente dank höherem Umwandlungssatz. [3]

Kann ich auch mehr Einzahlen, ohne das ich ein Loch im Bankkonto habe?

Ja. PKTG bietet 2 verschiedene Sparpläne an. Du kannst für “wenig” Geld jeden Monat etwas mehr Einzahlen. Dadurch hast du mehr Abzüge, weniger Ausbezahlt, weniger Steuern und mehr Alterskapital. Ob und ab wann sich das lohnt würde ich mich von einen unabhängigen beraten lassen.

Wo finde ich Formulare (z.B. Lebenspartner anmelden)?

Hier: https://pktg.ch/info-center/formulare-und-merkblaetter/formulare-merkblaetter [10]

Gibt es Informationsveranstaltungen der PKTG?

Aktuelle Termine: [11]


Unterlagen