Zum Hauptinhalt springen

Category: Infos und allgemeines

Sozialversicherungskennzahlen 2026 und Neuerungen

👁️‍🗨️ Sozialversicherungen 2026 Neuerungen auf einen Blick

  • 13. AHV-Altersrente: Neue Leistung ab Dezember 2026
  • Gemäss AHV-Reform 21: Rentenalter für Frauen steigt auf 64 Jahre + 6 Monate
  • BVG-Mindestzinssatz 2026 bleibt bei 1.25 %
  • BVG: Teuerungsanpassung bei laufenden Hinterlassenen – und Invalidenrenten (+2.7 %)
  • 3.Säule: Nachträglicher Einkauf ab 2026 möglich
  • Leibrenten werden “fairer” besteuert als bisher


Sozialversicherungskennzahlen 2026 pdf Download

Download Link

Sozialversicherung 2026 Beiträge und Leistungen als Liste Download pdf

Download Link

BVG Eintrittsschwelle 2026

Die BVG-Eintrittsschwelle liegt 2026 bei einem Jahreslohn von 22’680 Franken – erst ab diesem Betrag bist du obligatorisch in der Pensionskasse versichert.


3. Säule Maximaler Betrag 2026

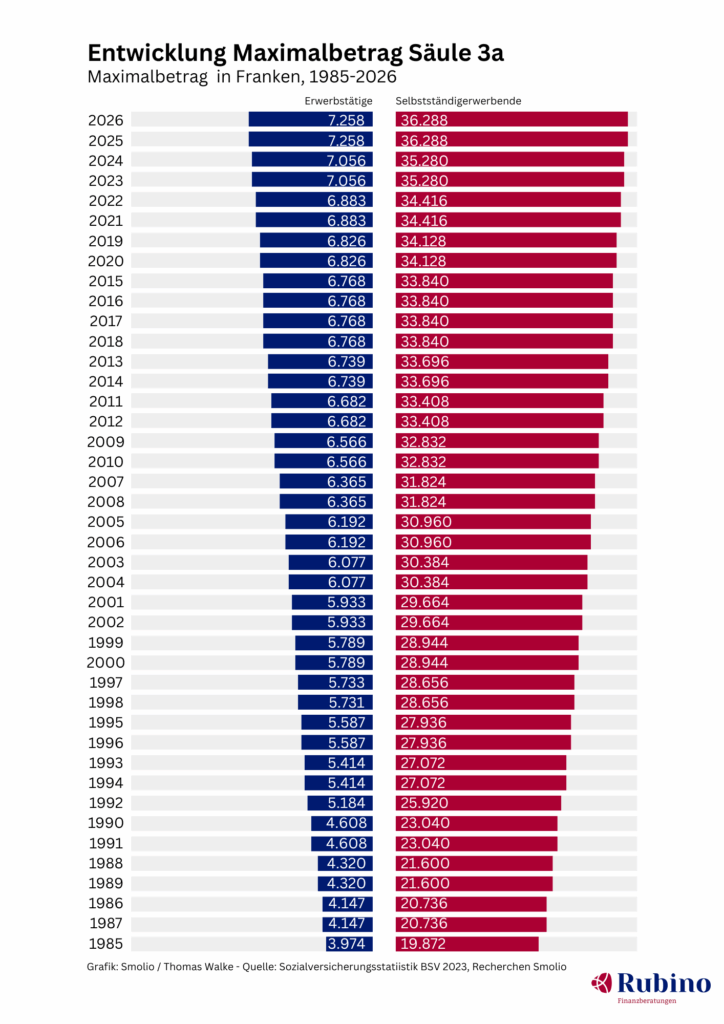
Angestellte mit Pensionskasse können 2026 maximal 7’258 Franken in die Säule 3a einzahlen, während Selbständige ohne Pensionskasse bis zu 20% ihres AHV-pflichtigen Einkommens, jedoch maximal 36’288 Franken pro Jahr einzahlen dürfen.

3. Säule Nachzahlung ab 2026 möglich

Ab 2026 kannst du versäumte oder unvollständige Einzahlungen in die Säule 3a nachholen, sofern du in den letzten 10 Jahren einen AHV-Lohn hattest. Pro Jahr ist eine Nachzahlung für Beitragslücken ab 2025 möglich, und zwar bis zur Differenz zum damals gültigen Maximalbetrag.

Säule Entwicklung Maximalbetrag 1985-2026


Leibrenten: Neue steuerliche Regeln ab 2026

Die Besteuerung von Leibrenten hat sich 2026 grundlegend geändert und macht diese Form der Altersvorsorge deutlich attraktiver. Hier die wichtigsten Punkte im Überblick:

Was ist eine Leibrente nach VVG?

Eine Leibrente ist ein Versicherungsvertrag, bei dem du gegen Übertragung eines Kapitalbetrags eine lebenslang wiederkehrende Zahlung erhältst. Die Versicherung übernimmt dabei das Langlebigkeitsrisiko.

Neue Besteuerung ab 2026

Alte Regelung (bis 2025):

  • 40 % der Leibrente galt pauschal als steuerbares Einkommen
  • Extrem nachteilig, da der zugrunde liegende Zinssatz nur noch 0.05 % betrug

Neue Regelung (ab 2026):

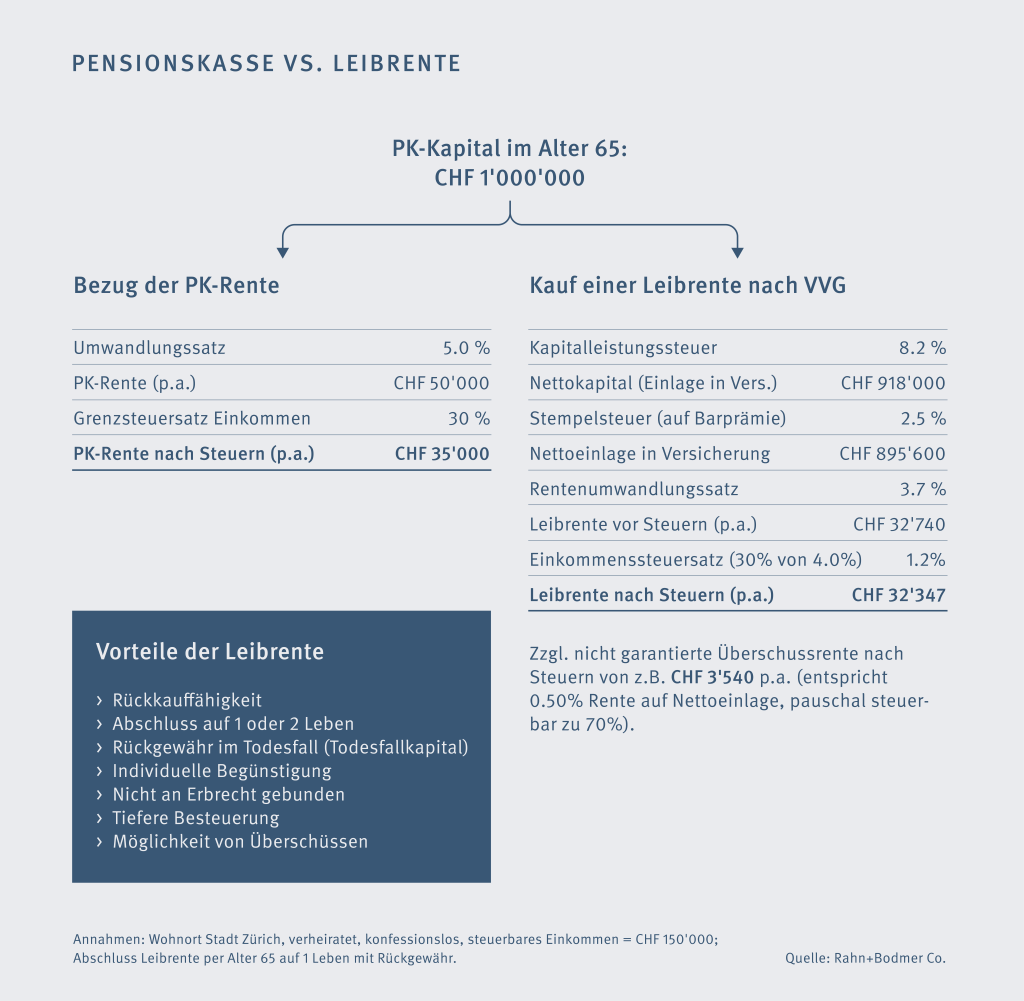
  • Steuerbarer Anteil wird nun in Verhältnis zum effektiv erzielten Ertrag gesetzt
  • Bei neu abgeschlossenen Verträgen: nur noch 4 % steuerbarer Anteil
  • Bei älteren Verträgen (je nach Abschlussjahr): sogar nur 1 % steuerbarer Anteil
  • Die neuen Regeln gelten rückwirkend auch für bereits bestehende Verträge

Vergleich: Pensionskasse vs. Leibrente nach VVG
Vorteile der Leibrente

  • Nachlassplanerische Vorteile: Freie Wahl der Begünstigten im Todesfall
  • Abschluss auf zwei Leben möglich: Volle Rente läuft bis zum Tod der zweitlebenden Person weiter. Absicherung gegen Langlebigkeitsrisiko.

Nachteile der Leibrente

  • Vermögenssteuer & Stempelabgaben: Je nach Ausgestaltung können weitere Abzüge anfallen
  • Komplexität: Individuelle Prüfung und fachkundige Beratung unerlässlich
  • Pflegeheim-Szenario: Wenn die Leibrente mit Rückkaufsmöglichkeit ausgestaltet ist, besteht Risiko, dass das Kapital für Pflegeheimkosten aufgebraucht werden muss. Ein Rückkauf erzwungen wird, wenn keine weiteren Mittel vorhanden sind.

Wichtige Punkte, die oft nicht erwähnt werden

  • Umwandlungssatz ist entscheidend: Je nach Umwandlungssatz der Pensionskasse vs. Rentenkonditionen der Versicherung und der individuellen Steuersituation muss beides sorgfältig geprüft und verglichen werden
  • Individuelle Lebenserwartung: Familiäre Gesundheitshistorie und persönliche Gesundheit spielen eine grosse Rolle bei der Rentabilität
  • Teuerungsausgleich: PK-Renten unterliegen gesetzlichen Teuerungsanpassungspflichten (sofern finanziell möglich), bei Leibrenten ist dies nicht automatisch gegeben


Sozialversicherungskennzahlen 2027: Alle Grenzbeträge auf einen Blick


Die wichtigsten Werte für Berechnungen und Beratungsgespräche. Neue Grenzbeträge gelten ab . Beitragssätze entsprechen dem geltenden Recht. BVG Mindestzinssatz steht noch aus. Stand: .

PDF-Downloads

Sozialversicherungskennzahlen 2027 pdf Download

DOWNLOAD-LINK KENNZAHLEN-PDF

Sozialversicherung 2027 Beiträge und Leistungen als Liste Download pdf

DOWNLOAD-LINK BEITRÄGE-UND-LEISTUNGEN-PDF

1. Säule: AHV und IV

Renten

Leistung CHF pro Monat
Minimale AHV-Altersrente bei voller Beitragsdauer 1’280
Maximale AHV-Altersrente 2’560
Höchstbetrag zweier AHV-Renten eines Ehepaars 3’840
Minimale ganze IV-Rente bei voller Beitragsdauer 1’280
Maximale ganze IV-Rente 2’560

Die persönliche Rente hängt insbesondere von Beitragsdauer und Einkommen ab. Bei der IV bestimmt zusätzlich der Invaliditätsgrad den Rentenanteil.

AHV: 13. Altersrente zusätzlich; sie entspricht einem Zwölftel der im Jahr ausbezahlten Altersrenten. IV: zwölf Monatsrenten. 1

AHV/IV/EO-Beiträge für Angestellte

Beitrag Arbeitnehmer Arbeitgeber Total
AHV 4,35 % 4,35 % 8,70 %
IV 0,70 % 0,70 % 1,40 %
EO 0,25 % 0,25 % 0,50 %
Gesamt 5,30 % 5,30 % 10,60 %

AHV/IV/EO-Beiträge für Selbständigerwerbende

Kennzahl Wert 2027
Voller Beitragssatz 10,00 %
Einkommensgrenze für den vollen Satz CHF 61’500 pro Jahr
Untere Grenze der sinkenden Beitragsskala CHF 10’300 pro Jahr
Mindestbeitrag CHF 541 pro Jahr

Unter CHF 61’500 gelten abgestufte Beitragssätze. Verwaltungskosten fallen zusätzlich an. Der Mindestbeitrag für Nichterwerbstätige beträgt ebenfalls CHF 541 pro Jahr.

ALV: Arbeitslosenversicherung

Die ALV wird separat von den drei Vorsorgesäulen dargestellt.

Kennzahl Wert nach geltendem Recht
Beitrag Arbeitnehmer 1,10 %
Beitrag Arbeitgeber 1,10 %
Gesamtbeitrag 2,20 %
Beitragspflichtiger Höchstlohn CHF 148’200 pro Jahr
Höchster versicherter Verdienst CHF 12’350 pro Monat
Arbeitslosenentschädigung 70 % oder 80 % des versicherten Verdienstes

80 % gelten, wenn mindestens eine Voraussetzung erfüllt ist:

  • Unterhaltspflichten gegenüber Kindern unter 25 Jahren.
  • Versicherter Verdienst höchstens CHF 3’797 pro Monat.
  • Invalidenrente bei einem Invaliditätsgrad von mindestens 40 %.

Sonst gelten 70 %. Die Auszahlung erfolgt als Taggeld (/4 Wo/5 Tg./Wo).

EO: Erwerbsersatz

Lohnobergrenze für die Grundentschädigung 2027

Kennzahl Wert 2027
Massgebende Lohnobergrenze pro Jahr CHF 99’000
Monatslohn, auf 12 Monate umgerechnet CHF 8’250
Einkommensersatz 80 % des massgebenden Einkommens
Maximale Grundentschädigung pro Tag CHF 220

Ab CHF 99’000 Jahreslohn steigt die Grundentschädigung nicht weiter. Die Lohnobergrenze EO ergibt sich aus CHF 220 ÷ 80 % × 360 Tage.

Leistungsgrenze, keine Beitragsgrenze: EO-Beiträge werden auch auf darüberliegenden Lohnanteilen erhoben. Die Lohnobergrenze betrifft die einkommensabhängige Grundentschädigung, nicht pauschal sämtliche EO-Leistungen.

Tagesleistungen 2027

Leistung CHF pro Tag
Rekrutenschule ohne Kinder: Grundentschädigung 69
Wiederholungskurs ohne Kinder: Grundentschädigung 69–220
Dienstleistende mit Kindern: maximale Gesamtentschädigung bis Ende Juni 275
Mutterschaft, anderer Elternteil, Betreuung und Adoption: maximale Grundentschädigung 220

Ab : Die EO-Kinderzulage entfällt. Betriebszulagen und Zulagen für Betreuungskosten werden auf anspruchsberechtigte Eltern ausgeweitet.

Die Höchstbeträge gelten nicht pauschal für jede Leistungsart. 1, 6

2. Säule: Berufliche Vorsorge BVG

Grenzbeträge

Kennzahl Zweck CHF pro Jahr
Eintrittsschwelle Lohnschwelle für das BVG-Obligatorium 23’040
Koordinationsabzug Abzug zur Bestimmung des koordinierten Lohnes 26’880
Oberer Grenzbetrag Höchster berücksichtigter Jahreslohn im Obligatorium 92’160
Minimaler koordinierter Lohn Mindestbetrag des versicherten Lohnes 3’840
Maximaler koordinierter Lohn Höchstbetrag des versicherten Lohnes im Obligatorium 65’280

Pensionskassen können weitergehende Leistungen vorsehen. 1

Altersgutschriften

Alter Jährliche Gutschrift in % des koordinierten Lohnes
25–34 7 %
35–44 10 %
45–54 15 %
55 bis Referenzalter 18 %

Altersgutschriften dienen dem Alterssparen. Sie sind nicht die gesamten Pensionskassenbeiträge. Diese hängen vom Reglement ab.

Mindestzins

2027 noch nicht bestätigt. Die BVG-Kommission empfiehlt 1,75 %. Der Bundesratsentscheid steht noch aus.

Der Mindestzins gilt für das obligatorische BVG-Altersguthaben.

3. Säule: Gebundene Vorsorge 3a

Situation Ordentlicher Höchstbeitrag pro Jahr
Erwerbstätige mit Pensionskassenanschluss CHF 7’373
Erwerbstätige ohne Pensionskassenanschluss 20 % des Erwerbseinkommens, höchstens CHF 36’864

Entscheidend ist der Pensionskassenanschluss, nicht die Unterscheidung zwischen angestellt und selbständig.

Fragen zu deiner Vorsorge?

Buche ein Kennenlerngespräch.

Allgemeine Informationen, keine individuelle Beratung. Massgebend sind die gesetzlichen Bestimmungen und deine persönliche Situation.