Zum Hauptinhalt springen

Category: Vermögensaufbau

Finanzberatung für Ärzte: Die grössten Fehler und wie du sie vermeidest

Als Arzt bist du täglich stark eingespannt und trägst viel Verantwortung. Themen wie Vermögensaufbau, Vorsorge oder Steuern rücken dabei oft in den Hintergrund, obwohl gerade sie entscheidend für deine langfristige finanzielle Sicherheit sind. Durch komplexe Einkommensstrukturen, hohe Steuerlasten und wenig Zeit für Planung entsteht schnell ein unübersichtliches Gesamtbild.

Eine spezialisierte Finanzberatung für Ärzte hilft dir, Klarheit zu schaffen und fundierte Entscheidungen zu treffen, ohne zusätzlichen Aufwand im Alltag. In diesem Artikel erfährst du, was Finanzplanung für Ärzte umfasst und warum die Pensionsplanung dabei eine zentrale Rolle spielt. Wir zeigen dir typische Fehler und wie ein unabhängiger Finanzberater dich im Alltag spürbar entlastet.

📌 Wichtiges in Kürze zur Finanzberatung für Ärzte: – Finanzberatung für Ärzte berücksichtigt komplexe Einkommensstrukturen, hohe Steuerlasten und wenig Zeit für Planung, sodass alle finanziellen Bereiche strukturiert miteinander verknüpft werden. – Eine frühzeitige Pensionsplanung hilft Ärzten, ihr Vermögen gezielt aufzubauen, steuerliche Vorteile zu nutzen und die finanzielle Situation im Ruhestand zu gestalten. – Typische Fehler wie fehlende Gesamtübersicht, hohe Gebühren oder falsche Anlageentscheidungen lassen sich durch eine unabhängige Finanzberatung vermeiden und sorgen für mehr Sicherheit im Alltag.


Was umfasst die Finanzberatung für Ärzte?
Finanzplanung für Ärzte: Arzt analysiert Einnahmen und baut Vermögen für finanzielle Freiheit auf

Finanzberatung für Ärzte bedeutet nicht, einzelne Themen isoliert zu betrachten. In der Praxis greifen Einkommen, Steuern, Vorsorge und Vermögensaufbau direkt ineinander. Genau hier entstehen oft Fehler, weil Entscheidungen ohne Gesamtüberblick getroffen werden.

Eine strukturierte Finanzplanung sorgt dafür, dass alle Bereiche aufeinander abgestimmt sind und du jederzeit verstehst, welche Auswirkungen deine Entscheidungen langfristig haben.

Gesamte Finanzplanung für Ärzte

Im ersten Schritt entsteht ein Gesamtbild deiner finanziellen Situation. Dabei werden zentrale Bereiche zusammengeführt:

  • Einkommen aus Anstellung, eigener Praxis oder Beteiligungen
  • Bestehendes Vermögen und laufende Verpflichtungen
  • Vorsorge, Investitionen und Liquidität im Alltag

So erkennst du, wie sich einzelne Entscheidungen auf deine gesamte finanzielle Entwicklung auswirken.

Pensionsplanung für Ärzte

Ein zentraler Bestandteil ist die Planung für den Ruhestand. Gerade in der Schweiz mit dem 3-Säulen-System braucht es eine strukturierte Abstimmung auf deine persönliche Situation.

Wichtige Fragen dabei sind:

  • Wie viel Kapital steht dir im Alter tatsächlich zur Verfügung?
  • Wo bestehen Lücken oder ungenutzte Möglichkeiten?
  • Welche Schritte sichern deinen gewünschten Lebensstandard?

Je früher du hier ansetzt, desto mehr Handlungsspielraum hast du.

Steuerstrategien für Ärzte

Durch unterschiedliche Einkommensquellen wird die steuerliche Situation oft komplex. Ohne Strategie entstehen schnell unnötige Abgaben.

Eine vorausschauende Steuerstrategie beginnt mit der Analyse deiner gesamten Einkommensstruktur. Darauf aufbauend werden gezielt Vorsorgemöglichkeiten genutzt und Investitionen so gesteuert, dass deine Steuerlast nachhaltig sinkt. So bleibt dir am Ende mehr von deinem Einkommen.

Vermögensaufbau für Ärzte

Ein hohes Einkommen ist nur die Ausgangsbasis. Entscheidend ist, wie du es strukturierst und einsetzt. Beim Vermögensaufbau geht es darum, dein Kapital gezielt wachsen zu lassen, ohne dich im Alltag einzuschränken.

Damit das funktioniert, müssen deine Anlagen zu deinem Risikoprofil passen und gleichzeitig ausreichend Liquidität verfügbar bleiben. So entsteht eine Strategie, die nicht von kurzfristigen Entscheidungen abhängt, sondern dein Vermögen langfristig wachsen lässt.

Versicherungen für Ärzte

Ärzte tragen im Berufsalltag besondere Risiken. Eine passende Absicherung schützt dich vor finanziellen Folgen, wenn etwas Unvorhergesehenes passiert.

Dazu gehören unter anderem:

  • Absicherung bei Berufsunfähigkeit oder längeren Ausfällen
  • Schutz vor Haftungsrisiken
  • Absicherung deiner Praxis

Wichtig ist, dass der Schutz zu deiner tatsächlichen Situation passt.

Risikomanagement für Ärzte

Neben dir selbst sollte auch dein Umfeld abgesichert sein. Familie, Lebens- oder Geschäftspartner sind oft direkt betroffen, wenn etwas passiert.

Das Risikomanagement berücksichtigt:

  • Absicherung von Partnern und Familie
  • Regelungen für Vermögensübertragung und Erbe
  • Schutz von Praxisstrukturen und Beteiligten

Erst wenn alle Bereiche zusammenspielen, entsteht eine Finanzplanung, die dir im Alltag Sicherheit gibt und langfristig funktioniert.

Die Bedeutung der Pensionsplanung für Ärzte

Viele Ärzte gehen davon aus, dass ihre Altersvorsorge automatisch geregelt ist. In der Praxis zeigt sich jedoch oft das Gegenteil: Ohne strukturierte Planung fehlt der Überblick darüber, wie viel Kapital im Ruhestand tatsächlich zur Verfügung steht.

Gerade durch hohe Einkommen, unterschiedliche Erwerbsmodelle und komplexe Vorsorgestrukturen entsteht schnell eine Lücke zwischen Wunsch und Realität. Eine reflektierte Pensionsplanung sorgt dafür, dass du frühzeitig die richtigen Weichen stellst.

Optimierung von AHV, BVG und 3. Säule

In der Schweiz basiert die Altersvorsorge auf drei Säulen, die aufeinander abgestimmt werden müssen. In der Praxis bleiben jedoch häufig Potenziale ungenutzt, weil die einzelnen Bereiche nicht gezielt kombiniert werden.

Relevant ist die saubere Abstimmung von AHV, Pensionskasse und privater Vorsorge. Durch gezielte Einzahlungen und Einkäufe in die Pensionskasse lässt sich dein späteres Einkommen spürbar erhöhen. Erst das Zusammenspiel aller drei Säulen schafft eine stabile finanzielle Basis im Ruhestand.

Zusätzlich spielt Wertschriftensparen eine entscheidende Rolle. Wer früh investiert und Zeit nutzt, erzielt langfristig höhere Erträge als mit einem reinen Sparkonto. Die Kosten bleiben dabei gering, während der Zinseszinseffekt über Jahre wirkt.

Fehlt diese Abstimmung, entstehen schnell Lücken, die sich im Alter bemerkbar machen.

Anpassung an die berufliche Realität von Ärzten

Die Karriere eines Arztes verläuft selten linear. Wechsel zwischen Anstellung und Selbstständigkeit oder schwankende Einnahmen wirken sich direkt auf die Vorsorge aus.

Deshalb sollte deine Planung folgende Faktoren berücksichtigen:

  • Unterschiedliche Einkommensphasen im Berufsleben
  • Wechsel zwischen Praxis, Klinik oder eigener Tätigkeit
  • Persönliche Ziele für Ruhestand und Lebensstandard
  • Mögliche Anpassungen über die Jahre hinweg

So bleibt deine Vorsorge auch bei Veränderungen stabil.

Steuerliche Vorteile gezielt nutzen

Ein zentraler Bestandteil der Pensionsplanung liegt in der Steueroptimierung. Viele Möglichkeiten werden im Alltag jedoch nicht genutzt.

Steuerliche Vorteile entstehen primär durch gezielte Einzahlungen in die 3. Säule und Einkäufe in die Pensionskasse. Auch die Planung von Kapitalbezügen spielt eine wichtige Rolle, da sie direkte Auswirkungen auf deine Steuerbelastung hat. In Kombination mit einer abgestimmten Investmentstrategie lässt sich deine Steuerlast nachhaltig verringern.

Richtig eingesetzt, bleibt dadurch deutlich mehr Kapital erhalten.

Berechnung der Pensionslücke für Ärzte

Ein entscheidender Schritt ist die Frage: Reicht dein Vermögen im Alter aus?

Dabei wird konkret berechnet:

  • Welche Einnahmen dir im Ruhestand zur Verfügung stehen
  • Wie hoch dein gewünschter Lebensstandard ist
  • Welche Differenz (Pensionslücke genannt) entsteht
  • Welche Massnahmen nötig sind, um diese Lücke zu schliessen

Gerade bei Ärzten mit mehreren Einkommensquellen ist diese Analyse besonders wichtig.

Absicherung von Partner und Familie

Ein Thema, das häufig zu spät berücksichtigt wird, ist die finanzielle Absicherung im Todesfall.

Eine durchdachte Planung klärt, welche Leistungen für Partner und Familie im Ernstfall vorhanden sind und ob diese ausreichen. Gleichzeitig wird festgelegt, wie Vermögen übertragen wird und welche zusätzlichen Absicherungen ratsam sind. So stellst du sicher, dass dein Umfeld langfristig finanziell geschützt ist.

Pensionsplanung als Teil deiner Lebensstrategie

Pensionsplanung ist kein einmaliges Projekt, sondern ein fortlaufender Prozess. Sie begleitet dich über Jahre hinweg und passt sich deiner Lebenssituation an.

Wichtig ist dabei:

  • Regelmässige Überprüfung deiner Vorsorge
  • Anpassung an berufliche und private Veränderungen
  • Zieldefinition für deinen Ruhestand
  • Frühzeitiges Handeln statt kurzfristiger Entscheidungen

Je früher du deine Pensionsplanung aktiv angehst, desto mehr Möglichkeiten hast du, dein Vermögen zu sichern und deinen Lebensstandard im Alter bewusst zu gestalten.

Wie Ärzte ihre Finanzplanung strukturiert aufbauen

Eine strukturierte Finanzplanung schafft primär Klarheit. Du weisst jederzeit, wo du stehst, welche Schritte ratsam sind und wie sich deine Entscheidungen langfristig auswirken.

Gerade im anspruchsvollen Berufsalltag als Arzt sorgt Struktur dafür, dass finanzielle Themen nicht ständig im Hinterkopf bleiben, sondern sauber geregelt sind.

Aufbau eines stabilen Vermögens

Ohne Strategie bleibt Vermögensaufbau oft dem Zufall überlassen. Mit einer strukturierten Finanzplanung entsteht dagegen ein nachvollziehbarer Weg: Du baust gezielt Vermögen auf, sicherst deine Altersvorsorge ab und behältst deine Liquidität im Blick. Gleichzeitig eröffnest du dir mehr Freiheit im Berufsverlauf, nutzt Immobilien bewusst und lenkst deine Steuerlast aktiv.

Das Ergebnis: Dein Vermögen entwickelt sich planbar und nicht abhängig von einzelnen Entscheidungen.

Sicherheit in der Altersvorsorge

Ein häufiger Unsicherheitsfaktor ist die Frage, ob das Kapital im Ruhestand ausreicht. Eine strukturierte Planung schafft hier Klarheit. Du erhältst eine Übersicht über deine tatsächlichen Ansprüche im Alter, erkennst Versorgungslücken frühzeitig und kannst deine Vorsorge gezielt an deine Lebensziele anpassen.

So weisst du genau, worauf du hinarbeitest.

Kontrolle über deine Liquidität

Eine strukturierte Planung sorgt für den nötigen Überblick über deine Einnahmen und Ausgaben und stellt sicher, dass ausreichend Reserven für unerwartete Situationen vorhanden sind. Gleichzeitig bleibt die Balance zwischen Investitionen und verfügbarer Liquidität erhalten.

So vermeidest du Engpässe trotz hohem Einkommen.

Finanzielle Freiheit im Berufsverlauf

Viele Ärzte arbeiten jahrelang ohne klare Exit-Strategie. Eine strukturierte Finanzplanung zeigt dir frühzeitig, welche Möglichkeiten du hast. Du kannst deinen Ausstieg aus der Praxis oder eine Reduktion der Arbeitszeit gezielt planen und parallel Einkommensquellen aufbauen, die unabhängig von deiner ärztlichen Tätigkeit funktionieren. Dadurch gewinnst du im späteren Berufsverlauf deutlich mehr Entscheidungsfreiheit.

Immobilien gezielt einsetzen

Entscheidend ist die Frage, ob du Immobilien selbst nutzt oder als Kapitalanlage einsetzt. Ohne präzise Einordnung entstehen schnell typische Risiken:

  • zu hohe Fremdfinanzierung
  • steigende Zinsen bei fremdfinanzierten Immobilien, die die monatliche Belastung deutlich erhöhen
  • unerwartete Steuerbelastungen
  • eingeschränkte Liquidität durch gebundenes Kapital

Deshalb müssen Immobilien immer in deine Gesamtstrategie eingebettet sein und diese Aspekte gezielt berücksichtigen. So werden Immobilien zu einem stabilen Bestandteil deiner Finanzplanung.

Steuerlast aktiv gestalten

Steuern gehören zu den grössten Ausgaben, werden aber oft nur nebenbei behandelt. Dabei lassen sich viele Stellschrauben nutzen:

  • Planung von Einnahmen und Ausgaben über mehrere Jahre
  • Nutzung von Vorsorgeinstrumenten zur Steuerreduktion
  • Abstimmung von Investitionen auf steuerliche Auswirkungen

Das Ergebnis: Mehr Kontrolle über dein tatsächliches Nettoeinkommen.

Die Finanzplanung nimmt dir zwar keine Entscheidungen ab, sorgt aber dafür, dass sie aufeinander abgestimmt sind und langfristig tragen.

Die 7 häufigsten Fehler bei der Finanzplanung von Ärzten
Fehler in der Finanzplanung für Ärzte vermeiden: Berechnung von Kosten, Steuern und Investitionen

Viele Ärzte kümmern sich erst spät oder nur nebenbei um ihre Finanzen. Das führt dazu, dass wichtige Entscheidungen unter Zeitdruck oder gar nicht getroffen werden. Die Folge: Es entstehen Lücken, unnötige Kosten und verpasste Chancen, die sich über Jahre hinweg summieren.

1. Fehlende Gesamtübersicht

Einer der häufigsten Fehler: Finanzentscheidungen werden isoliert getroffen, ohne den Gesamtzusammenhang zu berücksichtigen.

  • Vorsorge, Investments und Versicherungen laufen nebeneinander
  • Entscheidungen werden ohne Gesamtstrategie getroffen
  • Auswirkungen auf andere Bereiche bleiben unberücksichtigt

Dadurch fehlt der Überblick über deine finanzielle Situation.

2. Pensionsplanung wird zu spät angegangen

Viele Ärzte beginnen erst wenige Jahre vor dem Ruhestand mit der Planung. Zu diesem Zeitpunkt sind viele Möglichkeiten bereits eingeschränkt.

Typische Folgen:

  • Unzureichendes Kapital im Alter
  • Fehlende Nutzung von Einzahlungs- und Steuervorteilen
  • Zeitdruck bei wichtigen Entscheidungen

Frühzeitige Planung schafft hier deutlich mehr Spielraum.

3. Hohe Gebühren und schwache Rendite

Ein weiterer häufiger Fehler liegt in der Auswahl von Finanzprodukten:

  • Hohe Kosten bei Versicherungen oder Anlagen
  • Produkte, die nicht zur eigenen Situation passen
  • Geringe Rendite im Verhältnis zum eingegangenen Risiko

Über Jahre hinweg kann das einen erheblichen Teil deines Vermögens kosten.

4. Fehlende Absicherung von Risiken

Risiken werden oft unterschätzt oder falsch abgesichert. Gerade im medizinischen Bereich kann das schwerwiegende Folgen haben:

  • Keine ausreichende Absicherung bei Berufsunfähigkeit
  • Lücken bei Haftungsrisiken
  • Unklare Regelungen für Praxis oder Einkommen im Ernstfall

Im Ernstfall entstehen dadurch schnell hohe finanzielle Belastungen.

5. Steuerliche Potenziale bleiben ungenutzt

Viele Ärzte zahlen mehr Steuern als nötig, weil keine Strategie vorhanden ist:

  • Vorsorgemöglichkeiten werden nicht ausgeschöpft
  • Investitionen werden ohne steuerliche Planung umgesetzt
  • Einnahmen und Ausgaben werden nicht abgestimmt

Dadurch zahlst du jedes Jahr unnötig Steuern, die sich über die Zeit zu einem erheblichen Betrag summieren.

6. Keine Planung für Familie und Nachlass

Ein Thema, das häufig verdrängt wird, ist die Absicherung des Umfelds:

  • Fehlende Regelungen für den Todesfall
  • Unklare Vermögensverteilung
  • Keine Absicherung für Partner oder Kinder

Im Ernstfall müssen deine Angehörigen finanzielle Fragen klären, ohne klare Vorgaben.

7. Fokus nur auf die Praxis

Viele Ärzte konzentrieren sich ausschliesslich auf ihre berufliche Tätigkeit und vernachlässigen den privaten Vermögensaufbau:

  • Kaum Investitionen ausserhalb der Praxis
  • Abhängigkeit vom laufenden Einkommen
  • Fehlende langfristige Strategie

Dadurch fehlt eine stabile Grundlage abseits des Berufs.

Die grössten Fehler entstehen nicht durch falsche Einzelentscheidungen, sondern durch fehlende Struktur und fehlendes Zusammenspiel aller finanziellen Bereiche.

Wie entlastet ein unabhängiger Finanzberater Ärzte im Alltag?

Finanzthemen werden im Alltag oft aufgeschoben, nicht weil sie unwichtig sind, sondern weil die Zeit fehlt. Oft bleiben die Aufgaben liegen oder werden nur oberflächlich behandelt.

Ein erfahrener, unabhängiger Finanzberater übernimmt diese Aufgaben und sorgt dafür, dass alle finanziellen Bereiche systematisch geregelt sind.

Weniger Aufwand im Alltag

Statt dich selbst durch komplexe Themen zu arbeiten, wird deine gesamte finanzielle Situation analysiert und strukturiert aufbereitet. Du erhältst eine nachvollziehbare Übersicht über alle relevanten Zahlen, Optionen und konkrete nächste Schritte, sodass keine offenen Fragen bleiben.

Du musst dich nicht mehr selbst um jedes Detail kümmern.

Strukturierte Entscheidungsgrundlage

Ein Finanzberater kümmert sich darum, dass Vorsorge, Steuern, Vermögensaufbau und Absicherung nicht isoliert betrachtet werden, sondern ineinandergreifen. Alle Massnahmen werden auf deine persönliche Lebenssituation abgestimmt und bei Veränderungen kontinuierlich angepasst.

Der Vermögensaufbau erfolgt dabei auf Basis historischer Marktdaten und genauer Wahrscheinlichkeiten, statt auf kurzfristigen Einschätzungen. So nutzt du langfristige Renditechancen systematisch.

So entsteht ein durchgängiges Gesamtkonzept.

Fehler vermeiden, bevor sie entstehen

Gerade bei komplexen Finanzthemen werden wichtige Punkte schnell übersehen. Ein erfahrener Berater erkennt diese frühzeitig:

  • Vermeidung von unnötigen Kosten und ungeeigneten Produkten
  • Berücksichtigung steuerlicher und rechtlicher Aspekte
  • Strukturierte Planung statt kurzfristiger Entscheidungen

Das reduziert finanzielle Risiken deutlich.

Unabhängige Beratung ohne Verkaufsdruck

Ein wichtiger Faktor ist die Unabhängigkeit. Es geht bei der Beratung nicht darum, Produkte zu verkaufen, sondern tragfähige Entscheidungen zu treffen. Ein unabhängiger Finanzberater ist nicht an Banken oder Versicherungen gebunden und kann aus dem gesamten Markt auswählen.

So erhältst du Empfehlungen, die zu deiner Situation passen.

Unterstützung bei komplexen Themen

Finanzplanung umfasst oft komplexe Themen, die spezielles Wissen erfordern. Ein Berater hilft dir, steuerliche und rechtliche Fragen einzuordnen, und begleitet dich bei wichtigen finanziellen Entscheidungen.

So werden zentrale Themen frühzeitig berücksichtigt und nicht übersehen.

Mehr Planungssicherheit für die Zukunft

Mit einer strukturierten Planung hast du jederzeit einen Überblick über deine Finanzen und erkennst, welche Schritte notwendig sind:

  • Übersicht über deine finanzielle Entwicklung
  • Planung für Ruhestand und grössere Veränderungen
  • Vorbereitung auf unerwartete Ereignisse

So reagierst du frühzeitig auf Veränderungen und vermeidest Zeitdruck bei wichtigen Entscheidungen.

Wenn du deine Finanzplanung nicht selbst koordinieren willst, sorgt ein unabhängiger Berater dafür, dass alle Themen vollständig erfasst und systematisch umgesetzt werden. Die Finanzberatung Rubino begleitet dich dabei.

Rubino arbeitet unabhängig von Banken und Versicherungen und entwickelt Finanzkonzepte speziell für Ärzte. Statt einzelner Produkte erhältst du eine durchgängige Planung bei Vorsorge, Steuern, Vermögensaufbau und Absicherung. Du bekommst klare Zahlen, konkrete Optionen und eine Einschätzung, welche Entscheidungen für dich relevant sind, ohne Verkaufsdruck und ohne unnötige Komplexität.

Frage jetzt deine Finanzberatung bei Rubino an!

Deine Vorteile bei Rubino auf einen Blick
Überblick über deine Pension

Als Arzt erhältst du eine konkrete Berechnung deiner späteren Einkünfte. Du siehst, welche Leistungen aus AHV, Pensionskasse und privater Vorsorge zu erwarten sind, und ob eine Versorgungslücke besteht.

Finanzielle Entscheidungen auf Basis von Zahlen treffen

Ob Kapitalbezug oder Rente, gestaffelte Auszahlung oder Einmalbezug: Alle Varianten werden für deine Situation durchgerechnet. Du erkennst, wie sich jede Entscheidung auf dein Einkommen und Vermögen auswirkt.

Steuerliche Auswirkungen frühzeitig berücksichtigen

Auszahlungen aus der Vorsorge und dein Vermögensaufbau haben direkte steuerliche Folgen. Diese werden vorab berechnet, damit du Entscheidungen nicht erst im Nachhinein korrigieren musst.

Unabhängige Finanzberatung für Ärzte

Die Beratung erfolgt ohne Bindung an Banken oder Versicherungen. Wir vermitteln dir keine eigenen Produkte, sondern erarbeiten Strategien, die zu deiner beruflichen Situation als Arzt passen.

Erfahre hier mehr über Finanzberatung Rubino!

Fazit: Unabhängige Finanzberatung für Ärzte als wichtige Entscheidungsgrundlage für die Zukunft

Als Arzt triffst du täglich Entscheidungen mit Verantwortung, deine Finanzen sollten genauso strukturiert gesteuert werden. Ohne Planung entstehen schnell Lücken, unnötige Kosten und Unsicherheiten für die Zukunft. Eine fundierte Finanzplanung verbindet alle Bereiche: Vorsorge, Vermögensaufbau, Steuern und Absicherung. So weisst du jederzeit, wo du stehst und welche Schritte als Nächstes anstehen.

Gerade die Pensionsplanung zeigt, wie wichtig ein frühzeitiger Überblick ist. Wer rechtzeitig handelt, hat mehr Möglichkeiten, Kapital gezielt aufzubauen und den eigenen Lebensstandard im Alter aktiv zu gestalten. Wenn du deine Finanzen gemeinsam mit einem unabhängigen Berater strukturieren willst, ist Rubino dein Ansprechpartner.

Frage jetzt deine Finanzberatung bei Rubino an!

Häufig gestellte Fragen zur Finanzberatung für Ärzte

Warum ist eine spezialisierte Finanzberatung für Ärzte ratsam?

Ärzte haben oft mehrere Einkommensquellen, hohe Steuerlasten und wenig Zeit für Planung. Eine spezialisierte Beratung berücksichtigt genau diese Faktoren und sorgt für übersichtliche Strukturen in allen finanziellen Bereichen.

Wann sollte ich mit der Pensionsplanung beginnen?

Je früher, desto besser. Spätestens ab dem 50. Lebensjahr sollten konkrete Massnahmen umgesetzt werden. Idealerweise startest du jedoch deutlich früher, um mehr Spielraum bei Einzahlungen und Strategieentscheidungen zu haben.

Was kostet eine Finanzberatung für Ärzte?

Die Kosten hängen vom Umfang der Beratung ab. Bei Finanzberatung Rubino gibt es sowohl pauschale Modelle als auch stundenbasierte Abrechnung. Entscheidend ist, dass du vorab genau weisst, welche Leistungen enthalten sind.

Was unterscheidet einen unabhängigen Finanzberater von einer Bank?

Ein unabhängiger Berater ist nicht an bestimmte Produkte von Versicherern und Banken gebunden. Dadurch erhältst du Empfehlungen aus dem gesamten Markt, ohne Verkaufsdruck oder Vorgaben durch Anbieter.

Lohnt sich Finanzberatung auch für jüngere Ärzte?

Ja, eine Finanzberatung ist auch für junge Ärzte empfohlen, denn gerade in der Anfangsphase lassen sich wichtige Weichen stellen. Wer früh beginnt, hat mehr Zeit für Einzahlungen, kann Zinseszinseffekte nutzen und Versorgungslücken rechtzeitig schliessen.

Was umfasst Finanzdienstleistungen für Ärzte?

Finanzdienstleistungen für Ärzte decken alle Bereiche ab, die für eine strukturierte Finanzplanung relevant sind. Dazu gehören Pensionsplanung, Steueroptimierung, Vermögensaufbau sowie die Absicherung von Risiken. Entscheidend ist, dass diese Themen nicht einzeln betrachtet werden. Erst wenn alle Finanzdienstleistungen aufeinander abgestimmt sind, entsteht eine Planung, die zur beruflichen Situation von Ärzten passt und im Alltag umsetzbar ist.

 

Die versteckten Kosten deiner Lebensversicherung. Wenn “gratis” Beratung teuer wird.

👁️‍🗨️ Auf einen Blick:

  • Wann eine Lebensversicherung sinnvoll ist und wann nicht
  • Unterscheidung von Lebensversicherungsarten
  • Kostenfallen von Lebensversicherungen
    • Kostenarten
    • Kostenberechnungen
    • Kostengünstige Lebensversicherungen für dich
  • Zusammenfassung
  • Lebensversicherung Check – macht deine Sinn oder willst du eine machen.
  • Lesezeit 7 Minuten


Hand aufs Herz: Kennst du die wahren Kosten einer oder deiner Lebensversicherung? Nicht nur die monatliche Prämie, die von deinem Konto abgebucht wird, sondern alle versteckten Gebühren? Lass uns gemeinsam einen Blick hinter die Kulissen werfen – ganz ohne Versicherungschinesisch!

Hier eine wahre Geschichte aus meiner Praxis: Ein Professor der Medizin liess sich von einer “unabhängigen” Firma "kostenlos" beraten. Der Köder? Saftige Steuerersparnisse – besonders verlockend bei einem Arztgehalt. Nach drei Jahren kam er zu mir für eine zweite Meinung.

Das Ergebnis war erschreckend: Die "kostenlose" Beratung führte zu einer Sparversicherung mit über 10.000 Franken Abschlusskosten! Erst nach 10 Jahren hätte er seine Kosten wieder reingeholt. Merkwürdig war, dass nur ein kleiner Teil der Steuerersparnispotenzial genutzt wurden. Gut für mich ;-).

👉 Suche mal bei Google nach dem Stichwort: "Legaler Betrug"

Ich muss gestehen, früher war mir das selbst nicht bewusst, als ich Lebensversicherungen verkauft habe. Als Vermittler erhält man nur einen Teil der Gesamtkosten – der Rest fliesst in Administration, Verwaltung und dem Wasserkopf (Overhead). Genau deshalb helfe ich heute umso engagierter dabei, klügere finanzielle Entscheidungen zu treffen. Zeit und Gesundheit sind unser wertvollstes Gut, weshalb es besonders schade ist, wenn Erspartes nicht effizient für uns arbeitet. Denn eine Spar-Lebensversicherung ist nicht dafür bekannt, dass Sie hohe Renditen abwirft, im Gegenteil (leider).

Die 4 Geschmacksrichtungen der Lebensversicherung

Stell dir Lebensversicherungen wie eine Pizza-Bestellung vor – es gibt für jeden Geschmack etwas:

  1. Die Risikolebensversicherung: Der "Basic-Burger" – einfach, günstig, ohne Schnickschnack. Perfekt für Familien mit Kindern, Hausbesitzer mit Hypothek oder Firmeninhaber.
  2. Die Kapitallebensversicherung: Das „All-Inclusive-Paket" – wie ein Schweizer Taschenmesser, kann alles ein bisschen, aber nichts richtig gut. Die Policen aus den 90er-Jahren mit hoher garantierter Verzinsung sind gut. Doch auch eine Apple-Aktie wäre in den 90ern gut gewesen.
  3. Die fondsgebundene Lebensversicherung: Der "Börsen-Abenteurer" – dein Geld geht auf Weltreise durch verschiedene Fonds. Hier kommen mehrere Probleme zusammen: hauseigene Fonds, die meist schlechter als der Durchschnitt abschneiden, plus hohe Kosten obendrauf. Die Kosten sind garantiert, die Rendite nicht.
  4. Die Leibrentenversicherung: Der "Marathonläufer" – zahlt dir lebenslang eine Rente aus, wie ein treuer Butler, der dir monatlich dein Taschengeld bringt. Diese Versicherung ist besonders attraktiv, wenn der Umwandlungssatz hoch und deine Lebenserwartung überdurchschnittlich ist (meist Ü90!).

Steuerliche Aspekte in der Schweizer Lebensversicherung

Lebensversicherungen werden oft mit steuerlichen Vorteilen beworben, aber nicht immer lohnt sich die Rechnung. Kapitalbildende Lebensversicherungen können unter bestimmten Bedingungen steuerlich begünstigt sein. Das heisst deine Erträge musst du nicht versteuern. Dies gilt nur bei der Säule 3b, 3a gelten andere Bedingungen. Diese “Steuerfreiheit” gilt nur unter bestimmten Bedingungen, sprich du musst Sie lange genug halten. Bei vorzeitiger Kündigung entfällt der Steuervorteil, und es können sogar Nachzahlungen anfallen. Jedoch der Steuervorteil ist meist der wesentlich kleinere Teil als die immer anfallenden hohen Verwaltungs- und Abschlusskosten. Tipp: Honorarberater verzichten gänzlich auf Provisionen und wird wie ein Treuhänder pro Stunde Beratung entschädigt. Mach dich schlau, es lohnt sich immer mehr zu wissen als (zu) wenig).

Kündigung & Rückkaufswert: Ein teures Missverständnis

Die langjährige Praxis zeigt: viele Versicherungsnehmer glauben, sie könnten ihre Lebensversicherung einfach kündigen und erhalten ihr Geld zurück. Doch die Realität sieht anders aus: Der sogenannte Rückkaufswert liegt oft weit unter den eingezahlten Beträgen, vor allem in den ersten (~10) Jahren. Das liegt an den hohen Abschluss- und Verwaltungskosten, die zu Beginn abgezogen werden. Wer vorzeitig aussteigt, verliert oft einen grossen Teil seiner Investition.

Lebensversicherung Schweiz: Provisionen & Interessenskonflikte

Viele Berater erhalten hohe Provisionen für den Verkauf bestimmter Versicherungen. Dafür ist deine Beratung “gratis” gewesen. Das bedeutet, dass sie nicht unbedingt die beste Lösung für dich im Blick haben, sondern die, die ihnen die höchste Provision einbringt. Besonders bei fondsgebundenen Policen können diese Provisionen immens sein. Eine unabhängige Beratung, die auf Honorar-Basis arbeitet, kann dir helfen, diese Interessenskonflikte zu vermeiden.

Risikolebensversicherung: Vertragslaufzeit & Flexibilität

Lebensversicherungsverträge sind oft langfristig angelegt, aber was passiert, wenn du deine Pläne ändern musst? Viele Policen lassen nur begrenzte Anpassungen zu. Beitragsreduktionen oder Pausen sind nicht immer oder nur eingeschränkt möglich oder gehen mit hohen Kosten einher. Wer Flexibilität möchte, sollte genau prüfen, welche Anpassungsoptionen im Vertrag enthalten sind. Typische Phasen im Verlauf des Lebens können folgende sein: Mutterschaft, Sabbatical, längere Auslandsaufenthalte, Arbeitslosigkeit, Familiengründung mit tieferen Budget als vorher, Selbständigkeit, Weiterbildungen usw.

Inflation & reale Rendite

Viele Versicherungen versprechen Renditen, aber die Inflation wird oft nicht berücksichtigt. Wenn eine Lebensversicherung nach 20 Jahren eine Rendite von 3% erwirtschaftet, aber die Inflation im gleichen Zeitraum durchschnittlich 2% beträgt, bleibt kaum ein echter Gewinn. Anders gesagt, es benötigt ca. 72 Jahre bis dein Geld sich verdoppelt. Mit Aktien z.B. würde eine Verdoppelung in der Regel bereits nach 10 Jahren geschehen, das wäre 7x schneller. Deshalb sollte man nicht nur die nominalen, sondern auch die inflationsbereinigten Renditen beachten.

Die versteckten Kostenfallen der Lebensversicherung aufgedeckt

Hier sind die wichtigsten Kostenfallen, die dir niemand freiwillig erzählt:

  • Abschlusskosten: Der erste dicke Brocken – bei 150.000 CHF Prämiensumme (Prämiensumme = Prämie x Laufzeit des Vertrages) sind das schon mal 6.000-7.500 CHF
  • Verwaltungskosten: Die Versicherung will auch leben – kostet dich etwa 5-7% deiner jährlichen Prämie
  • Fondsverwaltungskosten (TER): Der heimliche Geldfresser – 1-2% deines Vermögens jedes Jahr
  • Opportunitätskosten: Während das Geld in einer Lebensversicherung schlummert, kann es nicht anderweitig effektiver für dich arbeiten. Das kann dich über 25 Jahre beim obigen Beispiel schnell mal 100.000 CHF kosten. Mach dich schlau und lass dein Geld für dich – nicht für andere arbeiten.


⚠️ Rendite-Check: Während ein breit gestreuter ETF historisch etwa 7-8% pro Jahr erwirtschaftet, schaffen Versicherungsfonds meist nur 4-5% – wohlgemerkt vor Abzug der Kosten! Berechne diesen Unterschied für dich, mit einem einfachen Zinszinsrechner selbst für deine Situation.

Kostengünstigere alternativen zur klassischen Lebensversicherung

Bevor du jetzt in Schockstarre verfällst – es gibt auch günstigere Wege, dich und deine Liebsten abzusichern:

  • Risikoversicherung ohne Sparanteil – schätze dein individuelles Risiko ab und vergleiche die Angebote.
  • Sparmöglichkeit: Banksparpläne mit flexiblen Einzahlungen in indexnahe Produkte. Achte dabei auf regelmässige, am besten automatisierte, kontinuierliche Zahlungen.
  • Kombination aus reiner Risikoversicherung und ETF-Sparplan (meist deutlich günstiger und renditestärker)

🎯 Profi-Tipp: Kosten senken und Gewinne maximieren. Mit einer Kombination aus günstiger Risikoversicherung (provisionsfrei) und ETF-Sparplan kannst du die Opportunitätskosten drastisch reduzieren und vom Zinseszinseffekt besser für dich nutzen.

Deine Kosten-Checkliste für die Lebensversicherungsentscheidung

  • ✅ Lass dir ALLE Kosten schriftlich geben, auch die Versteckten und Rechne nach.
  • ✅ Vergleiche die Fondsperformance mit dem Benchmark
  • ✅ Berechne die Opportunitätskosten über die gesamte Laufzeit
  • ✅ Prüfe günstigere Alternativen
  • ✅ Hole dir eine unabhängige Zweitmeinung ein

Denk dran: Die wahren Kosten einer Lebensversicherung zeigen sich oft erst im Vergleich mit den Alternativen. Dein zukünftiges Ich (und dein Portemonnaie) werden dir dankbar sein!

Dein nächster Schritt

Möchtest du wissen, ob deine Lebensversicherung wirklich zu dir passt? Oder planst du eine neue abzuschliessen? Lass uns in einem persönlichen Gespräch deine individuelle Situation analysieren und das Beste für dich in die Wege leiten.

👉 Sichere dir jetzt dein kostenloses Gespräch.

P.S.: Denk dran – die vermeintlich kostenlose Beratung ist oft die teuerste. Transparenz ist der Schlüssel zu einer klugen Finanzentscheidung.

Private Finanzplanung: Verstehe deine Finanzen und triff bessere Entscheidungen für deine Zukunft

Ob Vermögen, Vorsorge oder Steuern: Deine finanzielle Situation entwickelt sich nicht von allein. Private Finanzplanung bedeutet, bewusst zu entscheiden, wie du heute mit deinem Geld umgehst, damit es morgen für dich arbeitet. Es geht nicht nur um Zahlen, sondern darum, wie du heute lebst, und wie du später leben kannst.

Immer mehr Menschen in der Schweiz beginnen, ihre Finanzen aktiv zu hinterfragen. Der Grund ist einfach: Ohne klare Planung entstehen schnell unnötige Kosten, verpasste Chancen und Unsicherheit im Alter. Gleichzeitig wird das System aus AHV, Pensionskasse und privater Vorsorge immer komplexer. Viele Entscheidungen wirken erst Jahre später. Genau dann, wenn du keinen Spielraum mehr hast.

Genau hier zeigt sich der Unterschied zwischen einfacher Übersicht und durchdachter Finanzplanung. Wer seine Finanzen strukturiert plant, behält den Überblick, trifft bessere Entscheidungen und schafft die Grundlage für langfristige Stabilität. Wer darauf verzichtet, riskiert Lücken, die sich direkt auf den eigenen Lebensstandard auswirken.

In diesem Artikel erfährst du, welche Fragen du dir bei deiner privaten Finanzplanung unbedingt stellen solltest, welche Bereiche wirklich entscheidend sind und warum eine strukturierte Strategie über deine finanzielle Zukunft entscheidet.

📌 Das Wichtigste in Kürze zur privaten Finanzplanung – Private Finanzplanung verhindert unnötige Kosten, indem Vermögen, Vorsorge und Steuern aufeinander abgestimmt werden. – Wer früh plant, sichert sich mehr Handlungsspielraum bei Vorsorge, Investitionen und Steueroptimierung. – Fehlende Struktur führt oft zu Entscheidungen, deren Auswirkungen erst Jahre später sichtbar werden. – Finanzplanung muss sich an deine Lebensphase anpassen, sonst entstehen Lücken in Vorsorge und Vermögen.


1. Welche Bereiche gehören wirklich zu deiner privaten Finanzplanung?

Private Finanzplanung ist kein einzelnes Thema. Sie besteht aus mehreren Bereichen, die zusammenwirken und einander beeinflussen. Wer nur einen Teil betrachtet, übersieht oft wichtige Zusammenhänge, und genau dort entstehen später Probleme.

Damit du den Überblick behältst, solltest du diese zentralen Bereiche kennen:

Vermögensaufbau: Wie dein Geld für dich arbeitet

Beim Vermögensaufbau geht es darum, aus deinem Einkommen langfristig Kapital zu entwickeln. Das beginnt beim Sparen und reicht bis zu gezielten Kapitalanlagen.

Entscheidend ist dabei nicht nur, wie viel Geld du zur Seite legst, sondern:

  • wie dein Geld investiert ist
  • welche Kosten dabei entstehen
  • welches Risiko du eingehst

Ohne klare Struktur fehlt die Richtung im Vermögensaufbau.

Altersvorsorge: Dein Einkommen im Ruhestand

In der Schweiz basiert deine Vorsorge auf dem 3-Säulen-System:

  • AHV als staatliche Grundlage
  • Pensionskasse als zweite Säule
  • private Vorsorge wie Säule 3a oder freies Vermögen

Diese Bausteine greifen ineinander. Erst im Zusammenspiel entscheidet sich, ob dein Einkommen im Alter ausreicht oder nicht.

Versicherungen: Schutz vor finanziellen Rückschlägen

Versicherungen sichern dich gegen Risiken ab, die deine finanzielle Situation stark beeinflussen können.

Dazu gehören zum Beispiel:

  • Erwerbsunfähigkeit
  • Krankheit oder Unfall
  • Haftpflicht oder Sachschäden

Zu wenig Absicherung kann teuer werden. Zu viel kostet unnötig Geld. Die richtige Balance ist entscheidend.

Steuern: Mehr behalten statt mehr verdienen

Steuern haben direkten Einfluss auf dein verfügbares Geld. Wer sie ignoriert, verschenkt jedes Jahr Potenzial.

Wichtige Punkte sind:

  • Nutzung von Vorsorgelösungen wie der Säule 3a
  • richtige Planung von Kapitalbezügen
  • Timing bei Investitionen oder Verkäufen

Oft machen kleine Anpassungen einen grossen Unterschied.

Risikomanagement: Dein Vermögen absichern

Neben Versicherungen geht es auch darum, dein Vermögen insgesamt zu schützen.

Das betrifft:

  • die richtige Verteilung deiner Anlagen
  • ausreichend Liquidität für unerwartete Ausgaben
  • Absicherung deiner Familie

Ein einzelner Fehlentscheid kann hier grosse Auswirkungen haben.

Erben und Schenken: Vermögen richtig weitergeben

Viele kümmern sich erst spät um das Thema Nachlass. Dabei beeinflusst es deine Finanzplanung schon heute.

Wichtige Fragen sind:

  • Wer soll dein Vermögen erhalten?
  • Wie lassen sich Steuern reduzieren?
  • Welche Regelungen brauchst du rechtzeitig?

Ohne klare Planung entstehen Konflikte oder unnötige Kosten.

Entscheidend ist: Diese Bereiche funktionieren nicht unabhängig voneinander. Eine Veränderung bei Steuern beeinflusst dein Vermögen. Eine Investition wirkt sich auf deine Vorsorge aus. Private Finanzplanung bedeutet deshalb, alles im Zusammenhang zu betrachten, nicht isoliert.

2. Warum deine Finanzplanung über dein zukünftiges Leben entscheidet

Finanzplanung ist nichts, was erst im Alter relevant wird. Sie zeigt sich in den Entscheidungen, die du heute triffst, und in den Konsequenzen, die du morgen spürst. Die meisten unterschätzen, wie stark einzelne Entscheidungen ihre finanzielle Zukunft beeinflussen. Dabei geht es natürlich um Geld, aber auch um Möglichkeiten, Sicherheit und Lebensqualität.

Du legst heute den Grundstein für später

Ob Vermögensaufbau, Vorsorge oder Steuern: Deine heutigen Entscheidungen wirken oft erst Jahre später. Wer früh beginnt, hat Zeit, Strategien anzupassen, Fehler zu korrigieren und gezielt Vermögen aufzubauen. Wer wartet, verliert genau diesen Spielraum und muss später mit den Konsequenzen leben.

Sicherheit entsteht durch Struktur

Systeme wie AHV und Pensionskasse bilden eine Grundlage, reichen aber in den meisten Fällen nicht aus, um den gewohnten Lebensstandard im Alter zu sichern. Ohne Planung entstehen schnell Lücken, die sich erst spät bemerkbar machen. Eine strukturierte Finanzplanung schafft hier Übersicht und sorgt dafür, dass alle Bausteine zusammenspielen.

Unerwartete Ereignisse treffen jeden

Das Leben verläuft selten linear. Veränderungen wie Krankheit, Jobverlust oder familiäre Entwicklungen können deine finanzielle Situation schnell verändern. Wer vorbereitet ist, kann reagieren. Wer keine Struktur hat, gerät unter Druck und trifft Entscheidungen oft aus einer schwierigen Situation heraus.

Finanzielle Unabhängigkeit ist das Ergebnis von Planung

Viele wünschen sich finanzielle Freiheit, aber nur wenige bauen sie bewusst auf. Sie entsteht nicht durch einzelne Entscheidungen, sondern durch einen klaren Plan. Wer seine Einnahmen, Ausgaben, Investitionen und Vorsorgemöglichkeiten versteht, trifft bessere Entscheidungen und schafft sich langfristig mehr Freiheit.

Dein Ruhestand ist kein Zufall

Ob dein Einkommen im Alter ausreicht, hängt nicht vom Zufall ab. Es ist das Ergebnis deiner Planung. Themen wie Kapitalbezug, Steuern, Vermögensstruktur und Lebensstil greifen ineinander und bestimmen, wie du später leben kannst. Ohne klare Strategie fehlt dir die Grundlage für verlässliche Entscheidungen.

Private Finanzplanung gibt dir Kontrolle über deine Zukunft. Ohne sie entstehen Entscheidungen unter Druck, und genau das wirkt sich langfristig aus.

3. Wie sich deine Finanzplanung im Laufe deines Lebens verändert

Mehrere aufsteigende Münzstapel mit Pfeil nach oben und Prozentzeichen. Darstellung von Vermögensaufbau und finanzieller Entwicklung.

Deine Finanzplanung ist nichts Starres. Sie entwickelt sich mit deinem Leben, und genau darin liegt die Herausforderung. Was mit 30 noch vielversprechend klingt, kann mit 50 zur Belastung werden. Wer seine Strategie nicht anpasst, verliert schnell den Überblick.

Die frühen Jahre (bis 40 Jahre): Grundlagen schaffen

In den ersten Berufsjahren geht es primär darum, Struktur aufzubauen. Einkommen entsteht, erste Ersparnisse werden gebildet und oft beginnt der Einstieg in den Vermögensaufbau.

In dieser Phase entscheidest du:

  • ob du früh beginnst zu investieren
  • wie bewusst du mit deinem Geld umgehst
  • ob du die Basis für deine Vorsorge legst

Viele unterschätzen, wie wertvoll diese Jahre sind. Dabei entsteht genau hier der grösste Hebel für später.

Die mittlere Lebensphase (40–50 Jahre): Verantwortung wächst

Mit zunehmendem Alter verändern sich deine Prioritäten. Familie, Immobilien oder ein höherer Lebensstandard bringen neue Verpflichtungen mit sich.

Gleichzeitig steigen die Anforderungen an deine Finanzplanung:

  • deine Vorsorge muss gezielter aufgebaut werden
  • deine Absicherung wird wichtiger
  • deine finanzielle Struktur wird komplexer

In dieser Phase geht es nicht mehr nur um Wachstum, sondern auch um Stabilität und Planungssicherheit.

Die späteren Jahre (50+ Jahre): Entscheidungen mit grosser Wirkung

Ab etwa 50 rückt ein Thema immer stärker in den Fokus: dein Ruhestand. Jetzt geht es darum, bestehendes Vermögen zu sichern und die richtigen Entscheidungen für die Zukunft zu treffen.

Fragen wie diese werden zentral:

  • Kapitalbezug oder Rente?
  • Wie wirken sich Steuern auf dein Vermögen aus?
  • Wie soll dein Nachlass geregelt sein?

Der Handlungsspielraum wird kleiner, die Auswirkungen deiner Entscheidungen dafür umso grösser.

Deine Lebenssituation verändert alles

Ob du alleinstehend bist, in einer Partnerschaft lebst oder eine Familie hast: Deine Lebensumstände beeinflussen deine Finanzplanung direkt.

Verantwortung, Ausgaben und Ziele unterscheiden sich stark. Was für eine Person funktioniert, kann für eine andere nicht passen. Deshalb benötigt jede Finanzplanung einen persönlichen Ansatz.

Einkommen, Beruf und Vermögen spielen zusammen

Auch dein Beruf und dein Einkommen haben grossen Einfluss auf deine Strategie. Selbstständige stehen vor anderen Herausforderungen als Angestellte. Schwankendes Einkommen erfordert mehr Adaptivität als ein fixes Gehalt.

Hinzu kommen grössere Vermögenswerte wie Immobilien oder Beteiligungen. Sie beeinflussen:

  • deine Liquidität
  • deine Steuern
  • deine langfristige Planung

Wer diese Faktoren nicht einbezieht, plant nur einen Teil seiner finanziellen Realität.

Finanzplanung ist also kein einmaliger Entscheid. Sie ist ein Prozess, der sich mit deinem Leben verändert, und genau deshalb regelmässig angepasst werden muss.

4. Warum du deine Finanzplanung nicht allein angehen solltest

Finanzplanung wirkt auf den ersten Blick überschaubar. Doch sobald du tiefer einsteigst, wird klar, wie viele Themen tatsächlich zusammenspielen. Altersvorsorge, Steuern, Versicherungen und Vermögensaufbau greifen ineinander. Genau hier entstehen die meisten Fehler, weil viele Entscheidungen isoliert getroffen werden.

Ein Entscheid bei der Vorsorge beeinflusst deine Steuern. Eine Investition verändert dein Risiko. Eine Immobilie wirkt sich auf deine Liquidität aus. Ohne Überblick fehlt die Verbindung zwischen diesen Bereichen, und genau das führt langfristig zu unnötigen Kosten und falschen Entscheidungen.

Hinzu kommt ein weiterer Punkt, der oft unterschätzt wird: Finanzplanung ist kein statisches System. Mit jeder Entscheidung verändert sich deine Ausgangslage. Es reicht deshalb nicht, einzelne Zahlen zu kennen oder Vorsorgebausteine einfach zusammenzurechnen. Entscheidend ist zu verstehen, welche Auswirkungen deine Entscheidungen heute und in Zukunft haben. Genau hier fehlt vielen die Klarheit.

Ein weiterer entscheidender Punkt ist die Perspektive. Während Banken oder Versicherungen oft an Produkte gebunden sind, fehlt häufig die neutrale Sicht auf deine gesamte Situation. Genau deshalb entscheiden sich viele bewusst für eine unabhängige Finanzberatung, die nicht auf einzelne Optionen fokussiert ist, sondern auf das Gesamtbild.

Denn in der Praxis zeigen sich immer wieder die gleichen Probleme: zu hohe Gebühren, unklare Strategien, falsche Prioritäten oder fehlende Abstimmung zwischen Vorsorge, Vermögen und Steuern. Das liegt selten an fehlendem Wissen, sondern daran, dass die Zusammenhänge nicht klar sind.

Eine erfahrene Finanzberatung hilft dir dabei, genau diese Zusammenhänge zu verstehen, Prioritäten richtig zu setzen und einen Plan für deine finanzielle Zukunft zu entwickeln. Statt einzelner Entscheidungen entsteht eine strukturierte Strategie, die zu deinem Leben passt und sich mit dir weiterentwickelt.

Genau hier setzt die Finanzberatung Rubino an: mit einem unabhängigen Ansatz, der deine gesamte Situation analysiert und daraus konkrete, nachvollziehbare Konzepte ableitet.

Wenn du herausfinden möchtest, wie deine persönliche Finanzplanung strukturiert aufgebaut werden kann, stelle hier deine Anfrage bei der Finanzberatung Rubino!

Deine Vorteile mit einer privaten Finanzplanung bei Rubino

Eine gute Finanzplanung erkennst du nicht an komplizierten Modellen, sondern daran, dass du deine Situation wirklich verstehst und passende Entscheidungen treffen kannst. Genau darauf ist die Finanzberatung Rubino ausgerichtet.

✔ Verständliche Übersicht über deine finanzielle Zukunft

Du weisst, wie sich dein Einkommen, deine Vorsorge und dein Vermögen entwickeln, statt nur zu schätzen oder zu hoffen.

✔ Fundierte Entscheidungen statt Unsicherheit

Ob Investitionen, Vorsorge oder Ruhestand: Du bekommst nachvollziehbare Grundlagen, um Entscheidungen bewusst zu treffen.

✔ Steuern frühzeitig berücksichtigen

Deine Finanzplanung wird so aufgebaut, dass Steuerfolgen nicht erst im Nachhinein sichtbar werden, sondern von Anfang an eingeplant sind.

✔ Unabhängige Finanzberatung ohne Verkaufsdruck

Du erhältst Empfehlungen, die sich an deinen Zielen orientieren, nicht an Produkten, Provisionen oder Interessen Dritter.

✔ Alle Bereiche deiner Finanzplanung im Zusammenhang

Vorsorge, Versicherungen, Vermögen, Immobilien und Liquidität werden gemeinsam betrachtet, damit deine Strategie langfristig funktioniert.

✔ Mehr Sicherheit und Lebensqualität

Das Ziel ist nicht nur mehr Vermögen, sondern ein Plan, der dir erlaubt, dein Leben so zu gestalten, wie du es möchtest.

Viele erkennen erst spät, wo sie heute stehen und welche Möglichkeiten sie eigentlich hätten. Wenn du Klarheit über deine eigene Situation bekommen willst und verstehen möchtest, welche nächsten Schritte für dich geeignet sind, frage hier direkt deine persönliche Finanzplanung bei der Finanzberatung Rubino an!

5. Fazit: So bringst du deine Finanzen langfristig unter Kontrolle

Private Finanzplanung ist kein einmaliges Thema, sondern ein Prozess, der dich dein ganzes Leben begleitet. Sie beginnt beim Vermögensaufbau, entwickelt sich über Vorsorge und Absicherung weiter und entscheidet am Ende darüber, wie du im Ruhestand leben kannst.

Wer seine Finanzen strukturiert plant, schafft Klarheit. Du verstehst, wie deine einzelnen Entscheidungen zusammenhängen, erkennst Risiken frühzeitig und kannst gezielt gegensteuern. Ohne diese Struktur entstehen Unsicherheiten, unnötige Kosten und Entscheidungen, die oft erst spät ihre Auswirkungen zeigen.

Gleichzeitig geht es nicht nur um Zahlen. Es geht darum, dir die Freiheit zu schaffen, dein Leben nach deinen Vorstellungen zu gestalten, heute und in der Zukunft. Eine durchdachte Finanzplanung sorgt dafür, dass dein Vermögen, deine Vorsorge und deine Ziele aufeinander abgestimmt sind und dein Lebensstandard langfristig gesichert bleibt.

Genau dabei unterstützt dich die Finanzberatung Rubino: mit einem unabhängigen Blick auf deine gesamte Situation und dem Ziel, dir eine klare, verständliche und umsetzbare Strategie an die Hand zu geben.

Überlasse deine private Finanzplanung nicht dem Zufall und stelle hier direkt deine persönliche Anfrage bei der Finanzberatung Rubino!

6. FAQ: Häufig gestellte Fragen zur privaten Finanzplanung

Was versteht sich unter privater Finanzplanung?

Private Finanzplanung beschreibt die strukturierte Organisation deiner gesamten finanziellen Situation. Dazu gehören Themen wie Vermögensaufbau, Altersvorsorge, Versicherungen, und Steuern sowie deine persönlichen Ziele und Lebensumstände.

Es geht nicht nur darum, Geld zu sparen oder zu investieren, sondern darum, alle Bereiche miteinander zu verknüpfen. Eine gute Finanzplanung sorgt dafür, dass deine Entscheidungen aufeinander abgestimmt sind und langfristig zu deiner finanziellen Sicherheit beitragen.

Warum ist private Finanzplanung so wichtig?

Ohne Finanzplanung entstehen oft unbewusst Fehler, die sich über Jahre hinweg summieren. Dazu gehören unnötig hohe Kosten, ungenutzte Steuervorteile oder eine unzureichende Altersvorsorge.

Eine strukturierte Planung hilft dir, deine Finanzen bewusst zu steuern, Risiken frühzeitig zu erkennen und fundierte Entscheidungen zu treffen. Dadurch gewinnst du nicht nur finanzielle Sicherheit, sondern auch ein besseres Gefühl im Umgang mit deinem Geld.

Wann sollte ich mit der Finanzplanung beginnen?

Grundsätzlich gilt: Je früher, desto besser. Bereits in jungen Jahren kannst du durch gezielten Vermögensaufbau, schlaue Vorsorgekonzepte und langfristige Strategien grosse Vorteile erzielen.

Wer erst spät beginnt, hat oft weniger Möglichkeiten, Fehler zu korrigieren oder steuerliche Optimierungen zu nutzen. Gleichzeitig lohnt sich der Einstieg in jeder Lebensphase, da auch bestehende Strukturen verbessert und angepasst werden können.

Welche Rolle spielt das 3-Säulen-System in der Schweiz?

Das 3-Säulen-System bildet die Grundlage der Altersvorsorge in der Schweiz und besteht aus der AHV (1. Säule), der Pensionskasse (2. Säule) und der privaten Vorsorge (3. Säule).

Die erste Säule deckt den Grundbedarf ab, während die zweite Säule den gewohnten Lebensstandard sichern soll. Die dritte Säule ergänzt diese beiden Bereiche. Erst wenn alle drei Säulen passend aufeinander abgestimmt sind, ergibt sich ein realistisches Bild deiner finanziellen Situation im Alter.

Was sind die häufigsten Fehler bei der Finanzplanung?

Viele Fehler entstehen nicht durch falsche Entscheidungen, sondern durch fehlende Übersicht. Häufig werden einzelne Themen isoliert betrachtet, ohne die Auswirkungen auf andere Bereiche zu berücksichtigen.

Typische Probleme sind zu hohe Kosten bei Anlagen, unklare Strategien, fehlende Abstimmung zwischen Vorsorge und Vermögen oder ignorierte Steuerfolgen. Auch das Aufschieben wichtiger Entscheidungen gehört zu den häufigsten Ursachen für finanzielle Nachteile.

Lohnt sich eine unabhängige Finanzberatung?

Eine unabhängige Finanzberatung ist besonders dann geeignet, wenn es um wichtige finanzielle Entscheidungen geht. Gerade bei grösseren Summen oder langfristigen Auswirkungen wird oft unterschätzt, wie stark einzelne Entscheidungen deine Zukunft beeinflussen.

Viele erkennen erst im Nachhinein, welche Folgen ein Entscheid bei Vorsorge, Steuern oder Vermögen tatsächlich hat. Genau deshalb ist eine unabhängige Finanzplanung so wertvoll: Sie hilft dir, Zusammenhänge zu verstehen und Entscheidungen nicht aus dem Gefühl heraus zu treffen, sondern auf einer klaren Grundlage.

Wie hilft mir eine Finanzplanung im Ruhestand?

Eine durchdachte Finanzplanung zeigt dir frühzeitig, mit welchem Einkommen du im Alter rechnen kannst. Dabei werden Faktoren wie AHV, Pensionskasse, Vermögen, Steuern und Lebensstil berücksichtigt.

Gleichzeitig greift eine gute Finanzplanung deutlich weiter als nur die Altersvorsorge. Sie betrachtet dein gesamtes Leben: mit Familie, Verpflichtungen und zukünftigen Entwicklungen. Entscheidend ist nicht nur, wie viel Vermögen vorhanden ist, sondern auch, wann dir welches Kapital zur Verfügung steht und wie deine Liquidität über die Jahre aussieht.

So kannst du rechtzeitig entscheiden, ob Anpassungen notwendig sind, um deinen gewünschten Lebensstandard zu sichern. Ohne Planung besteht die Gefahr, dass wichtige Aspekte zu spät erkannt werden und dein finanzieller Spielraum eingeschränkt ist.

Wie starte ich mit meiner privaten Finanzplanung?

Der erste Schritt besteht darin, dir einen Überblick über deine aktuelle Situation zu verschaffen. Dazu gehören dein Einkommen, deine Ausgaben, deine Vorsorge sowie dein vorhandenes Vermögen.

Anschliessend solltest du deine Ziele definieren und überlegen, wie dein zukünftiges Leben aussehen soll. Auf dieser Basis kannst du eine strukturierte Strategie entwickeln, die zu deiner Lebensphase passt. Viele entscheiden sich dabei für erfahrene Unterstützung, um schneller Klarheit zu gewinnen und Fehler zu vermeiden.

Von 0 auf ETF: Dein Anfängerleitfaden für smarte Geldanlage


👁️‍🗨️ Auf ein Blick:

Wie du mit ETF starten kannst.

  • Was ist was, Unterscheidungen und Differenzierung verstehen
  • Entscheidung: Ja zu langfristiger Geldanlage, warum überhaupt?
  • Wie vorgehen? Was sind die häufigsten Fehler und wie Du sie vermeidest.
  • Klare Strategie entwickeln
  • Krisenplan: Warum dies so wichtig ist

Mehr erfährst du nach 7 Minuten Lesezeit.


Um in die Welt der ETFs (Exchange-Traded Fund) resp. Aktien & Co zu investieren braucht es 5 Punkte.

  1. Eine klare Entscheidung von dir (ja, ich will mein Geld langfristig investieren!)
  2. Ein Depot (auch Wertschriftenkonto genannt)
  3. Eine einfache, klare Anlagestrategie
  4. Einen krisensicheren Plan, der auch in schwierigen Zeiten funktioniert
  5. Die richtige Einstellung zum Thema Geld und Geldrisiken

Besonders der letzte Punkt wird oft unterschätzt, ist aber der Wichtigste. Studien zeigen: Viele Menschen überschätzen ihre Fähigkeiten und unterschätzen die Risiken beim Investieren. In diesem Artikel erfährst du, worauf du achten musst, um erfolgreich zu investieren.

Was ist ein ETF und warum macht es Sinn in so etwas zu investieren?

Ein ETF ist ein Anlageprodukt, dass an der Börse gehandelt wird. Er bildet automatisch einen bestimmten Aktienindex nach. Ein Aktienindex ist ein Korb vieler verschiedenen Aktien und du kaufst jeweils ein Teil von diesem Index. Zum Beispiel: • den SMI 🇨🇭 (die wichtigsten Schweizer Firmen) • den DAX 🇩🇪 (die grössten deutschen Unternehmen) • den S&P 500 🇺🇸 (die 500 wertvollsten US-Firmen)

Du kannst deine ETF-Anteile jederzeit kaufen oder verkaufen, weil sie sehr flexibel handelbar sind. Du kannst auch die ganze Welt mal kaufen 🌍. Hoffentlich mit ordentlichem Gewinn 💸.

Unterschiede zwischen verschiedenen ETF-Typen

Nicht alle ETFs sind gleich. Es gibt physisch replizierte ETFs, die tatsächlich Aktien halten, und synthetische ETFs, die den Index mit Hilfe von Swaps (ein SWAP ist wie ein Tauschgeschäft zwischen zwei Parteien) nachbilden. Synthetische ETFs können günstiger sein, bergen jedoch ein gewisses Gegenparteirisiko. Nachhaltige ETFs (ESG-ETFs) sind eine Option für umweltbewusste Anleger. Smart-Beta-ETFs weichen von klassischen Indizes ab und versuchen, überdurchschnittliche Renditen zu erzielen. Dadurch hängt es auch stark von den eigenen Zielen ab, welche ETFs für dich als Anleger in Frage kommen oder langfristig sinnvoll sind.

Schweizer Indizes und ETFs

Neben internationalen ETFs gibt es auch ETFs, die speziell auf den Schweizer Markt ausgerichtet sind. Beliebte Indizes sind der Swiss Market Index (SMI), der Swiss Performance Index (SPI) und der SMIM (Schweizer Mid-Cap Index). Wer gezielt in die Schweizer Wirtschaft investieren möchte, kann direkt auf entsprechende ETFs wie den Swiss Dividend oder den SLI (Swiss Leader Index) zurückgreifen.

Warum soll ich in ETFs Investieren, sparen tut es doch auch?


„Wer gut schlafen will, kauft Anleihen, wer gut Essen will bevorzugt Aktien. “ Andre Kostolany (Börsenlegende)


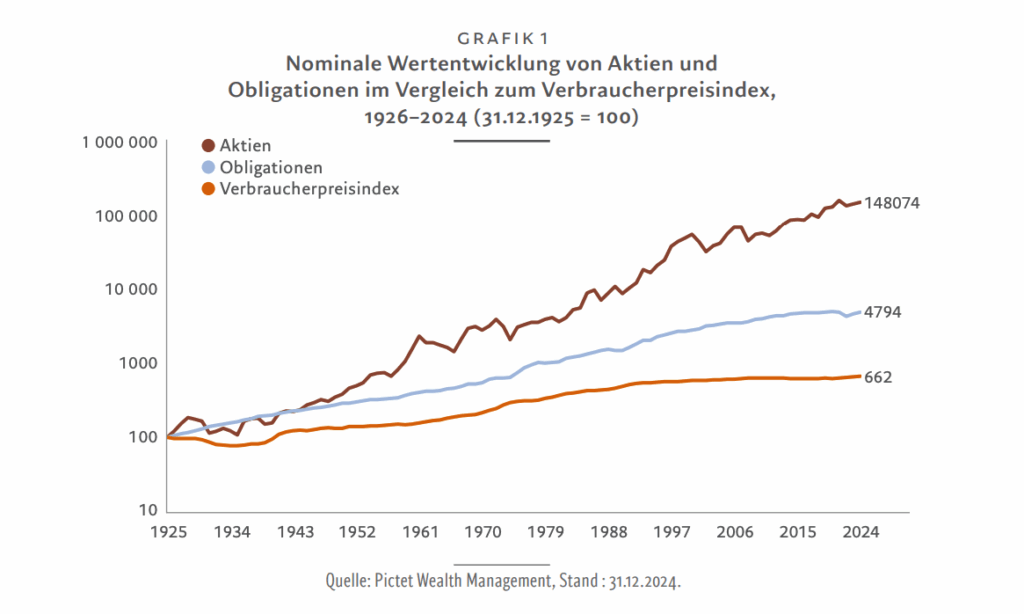
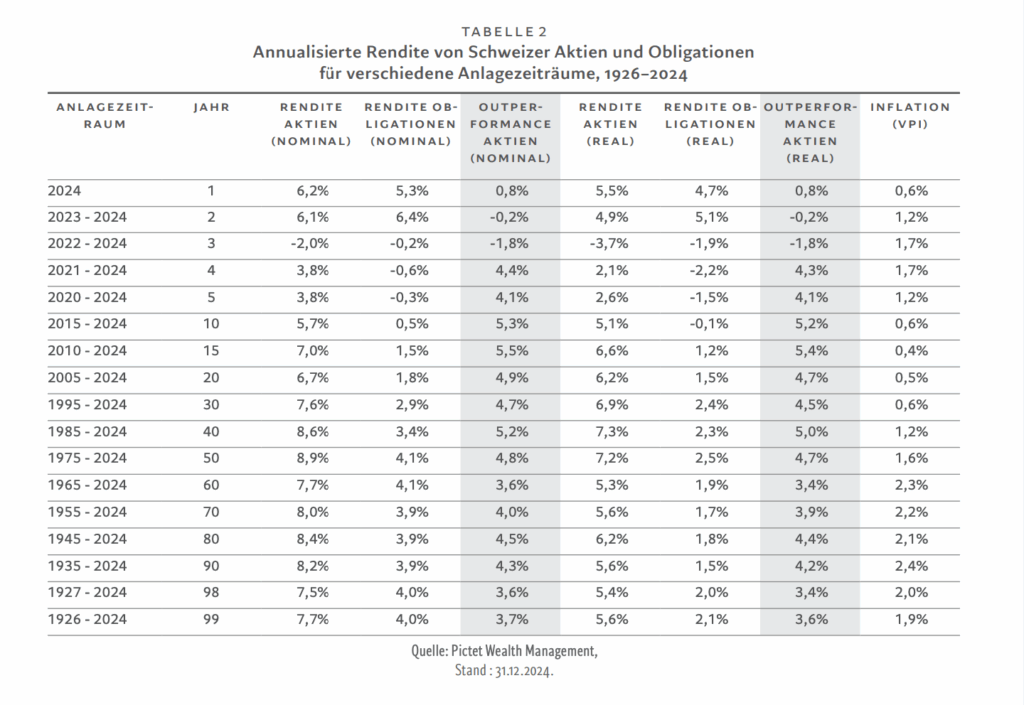
Für kurzfristige Ausgaben, ist Sparen absolut richtig. Auf lange Sicht rentieren Aktien deutlich besser als Obligationen und Sparkonten. Anlagen in Aktien sollten alle mit dem entsprechenden Risikoprofil tätigen, weil man sich dann vom Vermögenszuwachs mehr leisten kann. Mit Aktien solltest du mit dem Geld investieren, dass du 10 und mehr Jahre nicht brauchst.

Sind denn Aktien sicher?

Diese Frage höre ich immer wieder. Frage dich, warum gibt es überhaupt Aktien? Wie lange schon? Was lernen wir aus der Vergangenheit? In meinem Blog schreibe ich immer wieder über diese Themen.

Kann ein ETF Verlust machen?

Ja, klar. Vor allem für den, der den schnellen Gewinn sucht. Langfristig (10 Jahre und mehr) wurdest du immer wieder für deine Geduld belohnt. Siehe hier die Studie und die Tabelle an.


Warum macht es Sinn in ETFs zu investieren?

Der grosse Vorteil: ETFs werden nicht aktiv von Managern betreut, wie es bei vielen Bank- und Versicherungsfonds der Fall ist. Das spart Kosten! Studien zeigen sogar: Diese "passiven" ETFs sind langfristig erfolgreicher als 80% der aktiv verwalteten Fonds. Das bedeutet: Mit ETFs hast du bessere Chancen auf eine gute Rendite als mit klassischen Investmentfonds und bist sehr breit gestreut. Das minimiert wiederum dein eingegangenes Risiko.


Ein Depot eröffnen für deine ETFs

Der erste Schritt beim ETF-Investieren ist ganz einfach: Du brauchst ein Depot – dass ist wie ein spezielles Bankkonto für deine Investitionen. Du kannst es entweder bei deiner Bank oder bei einem Online-Broker eröffnen. Was der Unterschied zwischen Bank und Broker ist, kannst du in diesem Blog nachlesen.

Eine einfache, klare Anlagestrategie für deine ETFs

Wenn du nach ETF suchst, wirst du merken, dass du fast erschlagen wirst. Und täglich kommen Neue dazu. Ich suche auf dieser Plattform nach ETFs und gehe wie folgt vor: mindestens 100 Millionen und grössere Depotvolumen, mindestens fünf Jahre im Markt, TRR total Expansionration , ein anderes Wort für Kosten bei circa 0.3 % bei speziellen Märkten sogar bis 0.7 oder 0.8 % ist immer noch o. k. Physisch repliziert und dann hast du schon mal sehr viele ausgesondert.


Bei der Suche nach ETFs z.B. auf Just.ETF wirst du schnell merken, dass es eine riesige Auswahl gibt. Um die besten ETFs zu finden, achte ich auf folgende wichtige Punkte:

• Das Fondsvolumen sollte mindestens 100-300 Millionen und deutlich mehr betragen • Der ETF sollte seit mindestens 5 Jahren am Markt sein • Die jährlichen Kosten (TER) sollten bei etwa 0,3% liegen (bei speziellen Märkten sind auch 0,7-0,8% noch in Ordnung) • Der ETF sollte physisch repliziert sein (das heisst, er kauft die echten Aktien und keine Papierversprechen)

Ein wichtiger Tipp zur Währung: Ich empfehle, nicht nur auf ETFs in Schweizer Franken zu schauen. Das würde deine Auswahl stark einschränken. Ausserdem sind die meisten Unternehmen in den ETFs ohnehin international tätig, wodurch du automatisch eine gute Streuung verschiedener Währungen erhältst.

Rebalancing und langfristige Portfolio-Pflege

Um ein Portfolio in Balance zu halten, ist regelmäiges Rebalancing erforderlich. Das bedeutet, dass Gewinne in bestimmten Bereichen genutzt werden, um unterrepräsentierte Anlageklassen wieder auf das gewünschte Niveau zu bringen. Dadurch bleibt das Risiko gleich verteilt. Einige Robo-Advisors bieten automatisches Rebalancing an, aber auch manuelles Rebalancing kann sinnvoll sein und trägt ein geringeres Risiko.

Warum ist es wichtig, breit zu diversifizieren?

Ganz einfach: Sie machen das Anlegen sicherer. Das funktioniert so:

• Du verteilst dein Geld auf viele verschiedene Unternehmen • Wenn es einer Firma oder Branche mal nicht so gut geht, gleichen das die Anderen aus • Diese Streuung sorgt dafür, dass dein Geld langfristig stabiler wachsen kann


Merksatz: Breit gestreut, niemals bereut!


Steuern und ETFs in der Schweiz

Beim Investieren in ETFs spielt auch die Steuer eine wichtige Rolle. In der Schweiz werden Kapitalerträge unterschiedlich besteuert. Kursgewinne sind in der Regel steuerfrei, Dividenden sind steuerpflichtig, ebenso die Vermögenssteuer. Ob ausschüttende oder thesaurierende ETFs spielt keine Rolle, beides wird besteuert. Es wird zwischen inländischer Verrechnungssteuer und ausländischer Quellensteuer unterschieden. Die Quellensteuer kannst du als Sicherungssteuer sehen. Sie dient der "Sicherung", dass du dieses Geld auch in der Steuererklärung deklarierst und versteuerst. Das DA-1-Formular hilft dir, die Quellensteuer zurückzufordern. Das Domizil des ETFs spielt auch eine wesentliche Rolle und kann dir viel Papierkram und (Steuer-)Kosten ersparen.

Schweizer Broker vs. Internationale Broker

Bei der Eröffnung eines Depots stellt sich auch die Frage: Schweizer oder internationaler Broker? Schweizer Banken bieten häufig mehr Sicherheit durch die Einlagensicherung und sind an die schweizerische Finanzmarktaufsicht gebunden. Internationale Broker hingegen punkten oft mit günstigeren Handelsgebühren und einer grösseren ETF-Auswahl. Dazu kommt, dass du die Stempelsteuer umgehen kannst, bei einem ausländischen Broker. Ein Vergleich hilft dabei, die richtige Wahl zu treffen.

Was sind die Vorteile von ETFs

  • braucht wenig Zeit in der Verwaltung.
  • Langfristig, schlägst du 80% aller Fonds und Vermögensverwalter
  • Einfach zum Investieren
  • Günstig zum Investieren
  • Breit gestreut (diversifiziert) – “Bitte, 1x ganze Welt kaufen” (Anteile davon 😉

Was sind die Nachteile von ETFs

  • Wenn du mehrere ETFs kaufst, enthalten diese oft die gleichen Unternehmen. Das führt zu ungewollten Überschneidungen.
  • Du musst immer den kompletten ETF kaufen – einzelne Firmen können nicht ausgeschlossen werden, auch wenn sie dir nicht gefallen.
  • Ein ETF bildet den Durchschnitt des Marktes ab. Das bedeutet: Du investierst automatisch sowohl in sehr gute als auch in weniger gute Unternehmen.
  • Du kannst mit ETFs keine überdurchschnittlichen Gewinne (Überrenditen) erzielen.
  • ETFs passen sich nicht automatisch an Marktveränderungen an – sie folgen einfach dem Index.

Diese Nachteile kannst du aber ausgleichen, indem du lernst, worauf du beim ETF-Investieren achten musst. Wenn du mehr darüber erfahren möchtest, kontaktiere mich. Ich biete regelmäig Schulungen zu diesem Thema an.

Welche Strategie?

Bevor du mit einer Anlagestrategie beginnst, stelle dir eine wichtige Frage: Was ist dein Ziel? Überlege dir genau, was du mit deinem Investment erreichen möchtest und schreibe es auf. Eine Anlagestrategie ist wie ein Kochrezept – du musst wissen, welche Zutaten (Investitionen) du in welcher Menge brauchst.

Basierend auf meiner 30-jährigen Erfahrung, hier meine wichtigsten Empfehlungen:

  • Verteile dein Geld klug: Investiere in verschiedene Länder, Branchen und Zukunftsmärkte. Dabei gilt: Zukunftsmärkte schwanken stärker im Wert, Länderinvestments sind meist stabiler. Wie viel du wo investierst, hängt davon ab, wie viel Risiko du eingehen möchtest.
  • Es gibt auch fortgeschrittene Strategien: In meinen Kursen zeige ich, wie du dein gesamtes Geld investieren und trotzdem sicher anlegen kannst. Ziel ist es da eine Outperformance zu erzielen, bei geringerem Risiko und überschaubaren Zeitaufwand.

Ein krisensicherer ETF Plan, der auch in schwierigen Zeiten funktioniert

  • Richte einen monatlichen Dauerauftrag für deine Investitionen ein. Das macht das Investieren einfach und automatisch – du musst nicht mehr daran denken.
  • Behalte immer eine Wertschwankungsreserve: Lege etwa 20% deines Geldes sicher an (zum Beispiel in Obligationen, Geldmarktfonds oder als Bargeld). So bist du für schwierige Zeiten gut vorbereitet und kannst wiederum günstiger einkaufen. Denn im Einkauf liegt der Gewinn.
  • Für Dividendenjäger: Verteile 3 ETF’s so, dass du jeden Monat deine Dividende erhältst. (Mehr über Dividende Strategie hier) Hier ein Beispiel:
    1. IE00B8GKDB10 Vanguard FTSE All-World High Dividend Yield UCITS ETF Distributing
    2. IE00BYXVGZ48 Fidelity Global Quality Income UCITS ETF
    3. DE000A0F5UH1 iShares STOXX Global Select Dividend 100 UCITS ETF (DE),

Welcher ETF überhaupt? Eine mögliche Auswahl für dich.

Die beliebtesten ETFs in der Schweiz werden jedes Jahr mit den Swiss ETF Awards ausgezeichnet. Dabei stimmt nicht nur eine Fachjury über die Qualität ab – auch 1000 Privatanleger können ihre Favoriten wählen.

Und die Gewinner 2024 🏆 sind:

Qualitäts-Rating-Awards (Jury) Gewinner 2024
Aktien-ETF (Welt)Vanguard FTSE All-World UCITS ETF (USD) Distributing
Aktien-ETF (Schweiz)iShares Swiss Dividend ETF (CH)
Emerging Markets Aktien-ETFFranklin FTSE India UCITS ETF
Thematischer ETFVanEck Defense UCITS ETF
Nachhaltiger Aktien-ETFiShares MSCI World ESG Enhanced UCITS ETF USD (Acc)
Rohstoff- und Edelmetall-ETF/ETPRaiffeisen ETF Solid Gold Responsibly Sourced & Traceable A CHF
Unternehmensanleihen-ETF (Welt)Xtrackers USD High Yield Corporate Bond UCITS ETF
Staatsanleihen-ETF (Welt)UBS (LUX) Fund Solution – Sustainable Development Bank Bonds

Link zum Swiss ETF Awards

Die richtige Einstellung zum Thema Geld (auch als Money Mindset bekannt)

Als Finanzplaner habe ich über die Jahre etwas Wichtiges gelernt: Selbst Menschen mit guten Anlageplänen machen oft Fehler beim Investieren. Warum? Weil erfolgreiches Investieren mehr ist als nur gute Strategien zu haben – es ist wie ein Puzzle, bei dem alles zusammenpassen muss.

Das Gute ist: Du hast es selbst in der Hand, diese Fehler zu vermeiden. Genau wie ein Sportler sich von einem Trainer helfen lässt, kann auch dir ein Finanz-Coach helfen. Denn oft erkennen wir unsere eigenen Fehler erst nach Jahren – und verlieren dadurch wertvolle Zeit und Geld. Ein Coach kann dir dabei helfen, schneller deine finanziellen Ziele zu erreichen.

Psychologie des Investierens

Investieren ist nicht nur eine Frage der Strategie, sondern auch der mentalen Einstellung. Viele Anleger lassen sich von Emotionen leiten, was zu überhasteten Kauf- oder Verkaufsentscheidungen führen kann. Disziplin und ein langfristiger Anlagehorizont sind entscheidend, um erfolgreich zu sein. Marktschwankungen sollten als normal betrachtet und nicht als Anlass für Panikverkäufe genutzt werden.

Ein gesundes Money Mindset ist dabei essenziell. Es geht darum, finanzielle Entscheidungen rational zu treffen und nicht von Angst oder Gier leiten zu lassen. Punkte die bei neuen Anlegern fast immer auftreten, aber auch bei erfahrenen Anlegern immer wieder auftreten können, wenn kein langfristiger Plan vorliegt:


  • FOMO (Fear of Missing Out): Viele Anleger springen auf Trends auf, weil sie Angst haben, Chancen zu verpassen. Doch blindes Investieren in gehypte Aktien oder Sektoren ist riskant und kommt selten gut raus.
  • Verlustaversion: Menschen empfinden Verluste viel stärker als Gewinne. Dies führt dazu, dass sie zu früh verkaufen oder an schlechten Investitionen zu lange festhalten.
  • Kurzfristiges Denken: Erfolgreiches Investieren erfordert Geduld. Wer sich täglich die Kurse ansieht, könnte unnötig nervös werden.
  • Überbewertung der eigenen Fähigkeiten: Die eigene Erfahrung und wissenschaftliche Studien zeigen, dass viele Anleger ihre Fähigkeiten überschätzen und zu oft handeln. Weniger ist hier oft mehr.

Eine langfristige Denkweise, klare Regeln für den Kauf und Verkauf sowie ein solides finanzielles Grundwissen helfen, diese psychologischen Fallen zu vermeiden und bessere Anlageentscheidungen zu treffen.

Die 11 häufigsten Fehler bei ETFs

Das sind die 11 häufigsten Fehler, die ich bei der Analyse von Kundendepots beobachte:

  1. Einen produktabhängigen Berater anstatt einen unabhängigen Coach
  2. Kein definiertes Anlageziel haben
  3. Keine klare Anlagestrategie haben
  4. Keinen konkreten Plan verfolgen
  5. In Produkte investieren, die man nicht versteht
  6. Zu wenig Streuung des Geldes (mangelnde Diversifikation)
  7. Der Zinseszins-Effekt ist ein wichtiges Prinzip, das viele unterschätzen. Es ist auch logisch, denn unser Gehirn kann nur linear und nicht exponentiell denken. Daher ist es wichtig, das eigene Gehirn mit den richtigen Mitteln auszutricksen.
  8. Die Gebühren nicht beachten
  9. Kauf der falschen ETFs und Gewichtung
  10. Panikverkäufe aufgrund von Medienberichten
  11. Mangelnde Geduld, Automatismen und Disziplin


Deine Disziplin von heute, ist dein Erfolg von Morgen


Bereit für deinen ETF-Start? Du hast jetzt das Grundwissen, um deine finanzielle Zukunft selbst in die Hand zu nehmen! Aber vielleicht hast du noch Fragen oder möchtest ein persönliches Feedback zu deiner Anlagestrategie?

💡 Sichere dir jetzt einen Platz auf die Warteliste für den nächsten Kurs. Erfahre kostenloses was dich alles erwartet. Die Ersten 50 Anmeldung erhalten einen Bonus. Mehr erfährst du nach dem eintragen. Schreibe mir eine Mail mit dem Betreff: “von 0 zum schlauen Investor” und ich melde mich bei dir.

Willst du vielleicht gleich loslegen und möchtest ein 1:1-Gespräch mit mir, mit all deinen Fragen?

Klicke einfach auf den Button unten. Ich freue mich darauf, dich auf deinem Weg zum finanziellen Erfolg zu begleiten!


10 Anfängerfehler beim Anlegen die leicht vermeidbar sind, auch im Ruhestand.

Aktien können spannend sein. Man kann mit ihnen am Erfolg guter Firmen teilhaben. Aber: Anfänger machen immer wieder die gleichen Fehler.

Die Investoren-Legende Peter Lynch hat diese Fehler sehr einfach erklärt und ich kann dir sie nur am Herzen legen. Seine wichtigste Botschaft lautet:

Schau nicht nur auf den Aktienkurs. Schau auf die Firma dahinter.

Denn eine Aktie ist nicht einfach eine Zahl auf dem Bildschirm. Eine Aktie ist ein kleiner Anteil an einem echten Unternehmen.


1. Fehler: Denken, eine gefallene Aktie könne nicht weiter fallen

Viele Menschen denken:

„Diese Aktie ist schon so stark gefallen. Jetzt kann sie fast nicht mehr weiter fallen.“

Doch das stimmt nicht.

Eine Aktie kann von 100 Franken auf 50 Franken fallen. Dann auf 20 Franken. Dann auf 5 Franken. Und im schlimmsten Fall sogar auf 0 Franken.

Beispiel:

Stell dir vor, ein Spielzeug kostet früher 100 Franken. Heute kostet es nur noch 20 Franken. Ist es deshalb automatisch ein gutes Spielzeug? Nein. Vielleicht ist es kaputt. Vielleicht will es niemand mehr haben.

Bei Aktien ist es ähnlich. Nur weil eine Aktie billiger geworden ist, ist sie nicht automatisch ein Schnäppchen.

Merke: Verwechsle günstig mit billig nicht. Man muss wissen, warum etwas billig ist.


2. Fehler: Gute Aktien zu früh verkaufen

Manchmal steigt eine Aktie stark. Dann denken viele:

„Wow, die ist schon so viel gestiegen. Jetzt verkaufe ich besser.“

Das kann ein Fehler sein.

Peter Lynch zeigte: Sehr gute Firmen können über viele Jahre weiter wachsen. Nur weil eine Aktie schon gestiegen ist, heisst das nicht, dass sie nicht noch weiter steigen kann.

Beispiel:

Ein Apfelbaum trägt jedes Jahr mehr Äpfel. Nur weil er letztes Jahr schon viele Äpfel hatte, muss man ihn nicht sofort fällen. Vielleicht trägt er nächstes Jahr noch mehr.

Bei Aktien zählt nicht nur, was gestern passiert ist. Wichtig ist, ob die Firma auch in Zukunft gute Arbeit leisten kann.

Merke: Verkaufe eine gute Firma nicht nur, weil sie gestiegen ist. Prüfe zuerst, ob sie weiterhin stark ist.


3. Fehler: Glauben, eine schlechte Aktie komme sicher zurück

Viele Anleger sagen:

„Ich warte einfach. Irgendwann kommt die Aktie wieder zurück.“

Aber eine Aktie weiss nicht, zu welchem Preis du gekauft hast.

Sie sagt nicht:

„Oh, Tommaso hat bei 50 Franken gekauft. Dann steige ich wieder auf 50 Franken, damit alles gut ist.“

So funktioniert die Börse nicht.

Wenn eine Firma echte Probleme hat, kann der Kurs lange unten bleiben oder sogar weiter fallen.

Merke: Hoffnung ist keine Anlagestrategie. Glück ist kein Faktor.


4. Fehler: Mehr Geld in eine schlechte Aktie stecken

Manchmal fällt eine Aktie immer weiter. Dann denken Anleger:

„Jetzt kaufe ich noch mehr. Dann ist mein Durchschnittspreis tiefer.“

Das kann funktionieren, wenn die Firma gesund ist und der Markt übertreibt. Aber es kann sehr gefährlich sein, wenn die Firma wirklich schlecht ist.

Einfaches Beispiel:

Person A kauft Aktien für 10’000 Franken.

Person B kauft später Aktien für 25’000 Franken, weil sie denkt: „Jetzt ist es günstig.“

Wenn die Aktie auf 0 fällt, verliert Person B mehr Geld, obwohl sie viel „billiger“ gekauft hat.

Merke: Eine Aktie kann immer 100 Prozent verlieren – egal ob du sie teuer oder billig gekauft hast.


5. Fehler: Aktien nur wegen des Preises beurteilen

Viele schauen nur auf den Aktienkurs:

  • „Diese Aktie kostet nur 3 Franken. Die ist günstig.“
  • „Diese Aktie kostet 500 Franken. Die ist teuer.“

Doch der Preis allein sagt fast nichts.

Eine Aktie für 3 Franken kann teuer sein, wenn die Firma schlecht ist. Eine Aktie für 500 Franken kann günstig sein, wenn die Firma sehr stark ist.

Wichtig ist nicht nur der Preis. Wichtig ist der Wert der Firma.

Beispiel:

Ein kleines Stück Schokolade kostet 1 Franken. Eine grosse Schokoladentorte kostet 20 Franken. Was ist günstiger? Das hängt davon ab, wie gross und gut die Torte ist.

Bei Aktien ist es genauso.

Merke: Nicht der Aktienpreis entscheidet. Der Unternehmenswert entscheidet.


6. Fehler: Stock Splits falsch verstehen

Aktiensplitt ist nur der Kuchenstück kleiner schneiden vom gleichen Kuchen

Ein Stock Split bedeutet: Eine Aktie wird in mehrere kleinere Stücke aufgeteilt.

Das klingt spannend, macht die Firma aber nicht wertvoller.

Beispiel:

Du hast eine Pizza. Du schneidest sie in 8 Stücke statt in 4 Stücke. Hast du jetzt mehr Pizza? Nein. Du hast nur kleinere Stücke.

Bei Aktien ist es ähnlich. Wenn eine Aktie nach einem Split weniger kostet, ist sie nicht automatisch günstiger. Die Firma ist dadurch nicht plötzlich besser.

Merke: Ein Stock Split verändert die Stücke – nicht den ganzen Kuchen.


7. Fehler: In schrumpfende Firmen verliebt bleiben

Manche Firmen waren früher sehr stark. Sie waren vielleicht Marktführer. Alle kannten sie. Alle vertrauten ihnen.

Aber die Welt verändert sich.

Neue Firmen entstehen. Alte Produkte verschwinden. Kunden wollen plötzlich etwas anderes.

Eine Firma kann heute gross sein und morgen Probleme bekommen.

Beispiel:

Früher haben viele Menschen DVDs gekauft. Heute schauen viele Filme über Streaming. Ein DVD-Geschäft konnte früher sehr gut sein. Heute ist es viel schwieriger.

Darum reicht es nicht zu sagen:

„Diese Firma war früher super.“

Man muss fragen:

„Hat diese Firma auch morgen noch eine gute Zukunft?“

Merke: Eine starke Vergangenheit ist keine Garantie für eine starke Zukunft.


8. Fehler: „Konservative“ Aktien für sicher halten

Viele Anleger denken:

„Ich habe nur grosse, bekannte Firmen. Da kann nicht viel passieren.“

Auch das ist gefährlich.

Eine grosse Firma kann trotzdem Fehler machen. Sie kann Kunden verlieren. Sie kann neue Trends verpassen. Sie kann Schulden haben. Sie kann schlechter werden.

„Konservativ“ bedeutet nicht automatisch „sicher“.

Beispiel:

Ein grosses Schiff wirkt stabil. Aber wenn der Kapitän falsch steuert oder ein Loch im Schiff ist, kann auch ein grosses Schiff sinken.

Bei Aktien ist es ähnlich.

Merke: Auch grosse Firmen müssen regelmässig geprüft werden.


9. Fehler: Kurzfristige Bewegungen zu wichtig nehmen

Aktien steigen und fallen ständig.

An einem Tag geht es hoch. Am nächsten Tag geht es runter. Das ist normal.

Viele Anleger denken:

  • Wenn die Aktie steigt: „Ich bin ein Genie.“
  • Wenn die Aktie fällt: „Ich habe alles falsch gemacht.“

Beides kann falsch sein.

Kurzfristige Kurse sind oft wie Wetter. Mal scheint die Sonne, mal regnet es. Für eine gute Reise ist aber wichtiger, wohin man langfristig fährt.

Merke: Ein paar Tage oder Monate sagen wenig über eine gute Anlage aus.


10. Fehler: Auf spannende Geschichten ohne Zahlen setzen

Manche Firmen klingen unglaublich spannend:

  • neue Technik
  • riesiger Zukunftsmarkt
  • grosse Versprechen
  • „Das wird das nächste grosse Ding!“

Aber Peter Lynch war vorsichtig bei Firmen, die noch kaum Umsatz und keinen Gewinn haben.

Eine gute Geschichte allein reicht nicht. Eine Firma muss irgendwann zeigen, dass Menschen ihr Produkt wirklich kaufen.

Beispiel:

Ein Kind sagt: „Ich eröffne den besten Limonadenstand der Welt!“

Das klingt toll. Aber wichtig ist: Kaufen wirklich Leute die Limonade? Bleibt nach den Kosten Geld übrig?

Bei Firmen ist es genauso.

Merke: Eine schöne Geschichte ist gut. Echte Zahlen sind besser.


Was Anfängeraktionäre stattdessen tun sollten

Die 10 Fehler zeigen: Viele Anleger schauen zu stark auf den Aktienkurs. Doch der Kurs ist nur ein Zeichen. Er ist nicht die ganze Wahrheit.

Besser ist es, einfache Fragen zu stellen:

  • Verstehe ich, was die Firma macht?
  • Verdient die Firma Geld?
  • Hat die Firma Schulden?
  • Wächst der Markt oder schrumpft er?
  • Hat die Firma gute Produkte?
  • Hat sie starke Konkurrenz?
  • Würde ich diese Aktie heute nochmals kaufen?
  • Passt diese Aktie zu meinem Plan?
  • Verlasse ich mich auf Fakten oder nur auf Hoffnung?
  • Bin ich breit genug gestreut?

Fazit: Aktien sind keine Lotterie

Ich möchte dich nicht abhalten zu investieren. Ich möchte dich zum Nachdenken bringen. Denn ich habe alle diese Fehler auch schon selber durchlebt.

Aktien können langfristig eine gute Möglichkeit sein, Vermögen aufzubauen. Aber nur, wenn man nicht blind kauft, nicht panisch verkauft und nicht nur auf Geschichten hört.

Die wichtigste Regel lautet: Kaufe nicht einfach eine Aktie. Verstehe zuerst die Firma.

Und wenn du eine Aktie nicht verstehst, ist das kein Problem. Dann musst du sie nicht kaufen.

Manchmal ist die beste Entscheidung an der Börse ganz einfach: Nicht mitmachen, wenn man es nicht versteht.


Zusammenfassung

Die 10 häufigsten Fehler von Aktionären sind:

  1. Denken, eine gefallene Aktie könne nicht weiter fallen.
  2. Gute Aktien zu früh verkaufen.
  3. Glauben, schlechte Aktien kommen sicher zurück.
  4. Immer mehr Geld in schlechte Aktien stecken.
  5. Aktien nur wegen des Preises beurteilen.
  6. Stock Splits falsch verstehen.
  7. In schrumpfende Firmen verliebt bleiben.
  8. Grosse und konservative Firmen für sicher halten.
  9. Kurzfristige Bewegungen zu wichtig nehmen.
  10. Auf spannende Geschichten ohne echte Zahlen setzen.

Wer diese Fehler vermeidet, investiert ruhiger, klarer und langfristig besser.


Ganz ehrlich, worin erkennst du dich wieder und wo nicht? Falls du mehr über Erfolgreiches Investieren wissen möchtest melde dich JETZT bei mir. Schreibe mir eine Mail auf “info”.

Übrigens: Falls du alles selber machst mit ETFs und denkst, du brauchst nichts, informier dich über die Vanguard-Studie. Vanguard hat herausgefunden (die haben rund 50 Mio. Kunden), dass das Ergebnis mit Beratung rund 3% besser ist, als wenn man es selber macht. Denk gut darüber nach, was das ausmacht, und melde dich bei einem unabhängigen Experten.

Ich wünsche dir viel Erfolg und ein “geiles” Leben.

10 ETF Fehler, die dich deine Rendite kosten

👁️‍🗨️ Auf einen Blick:

Vermeide kostspielige ETF-Fehler, denn jeder Fehler muss korrigiert werden und kostet dich wertvolle (Lebens)Zeit! Ich zeige dir die 10 häufigsten Fehler beim ETF-Investing die ich in den Depots meiner Kunden (zu oft) sehe. Mehr erfährst du nach 5 Minuten Lesezeit


Du interessierst dich für ETFs (Exchange-Traded Fund)? Gratuliere dir zu dieser Entscheidung! Um mögliche Startschwierigkeiten zu vermeiden, zeige ich dir die 10 wichtigsten Fehler, die Anleger viel zu oft machen. So startest du wesentlich erfolgreicher in die Börsenwelt.

ETF-Fehler #1: 🎯 Zu viele Fonds im Depot

Kennst du das? Du kaufst hier einen ETF, da noch einen – und plötzlich gleicht dein Depot einem Sammelsurium. Mehr ist nicht immer besser. Mit 2-3 breit gestreuten ETFs bist du bereits optimal aufgestellt.

ETF-Fehler #2: 🐑 Herdentrieb

Bitcoin-ETFs! KI-ETFs! Cannabis-ETFs! Stopp. Lass dich nicht von jedem Hype mitreissen. Trend-ETFs sind meist teuer und riskant. Bleib lieber bei bewährten Klassikern wie MSCI World oder S&P 500. Der Herdentrieb und Emotionen wie Gier und Angst führen oft zu unüberlegten Investitionsentscheidungen – deshalb sind Disziplin und ein strukturierter Ansatz so wichtig.

ETF-Fehler #3: 💰 Zu sehr auf die Kosten fixiert

Klar, niedrige Gebühren sind wichtig, aber blind dem günstigsten ETF hinterherzujagen? Keine gute Idee. Achte auch auf Tracking-Differenz und Handelsvolumen.

ETF-Fehler #4: ⏰ Timing-Versuche

„Ich warte noch, bis der Markt fällt." Stop! Market-Timing funktioniert nicht. Nutze stattdessen einen Sparplan und investiere regelmässig – egal wie der Markt steht.

ETF-Fehler #5: 🔄 Doppelte Positionen übersehen

Du hast einen MSCI World UND einen S&P 500 ETF? Gratuliere, du hast die USA doppelt im Portfolio. Prüfe die Überschneidungen deiner ETFs genau.


Regel Nr. 1: Verliere niemals Geld. Regel Nr. 2: Vergiss niemals Regel Nr. 1. – Warren Buffet

ETF-Fehler #6: 😰 Verlustaversion

Manche Anleger haben Angst vor Verlusten. Sie behalten schlechte Anlagen zu lange. Das ist ein Fehler. Ein Beispiel: Wenn du 1.000 CHF verlierst, fühlt sich das sehr schlecht an. Wenn du aber 2.000 CHF gewinnst, freust du dich nicht doppelt so stark. Das zeigt: Verluste tun uns mehr weh als Gewinne uns Freude machen.

ETF-Fehler #7: ⚖️ Thematische Übergewichtung

Nur weil du von E-Autos überzeugt bist, solltest du nicht 50% deines Portfolios in einen Mobility-ETF stecken. Bleib diversifiziert!

ETF-Fehler #8: 🔀 Zu häufiges Umschichten

Buy and Hold! Ständiges Umschichten frisst Rendite durch Gebühren. Überprüfe dein Portfolio maximal 1-2 mal pro Jahr.

ETF-Fehler #9: 🦸‍♂️ Selbstüberschätzung

Die Selbstüberschätzung zeigt sich darin, dass 90% der aktiven US-Fonds nach 10 Jahren ihre Benchmarks unterperformen, wie der SPIVA Scorecard belegt.

ETF-Fehler #10: 🗺️ Keine Strategie haben

Investieren ohne Plan ist wie Segeln ohne Kompass. Lege fest: Welche Rendite? Welches Risiko? Welcher Anlagehorizont?

Fazit: 🎓 ETF-Investieren leicht gemacht

ETFs sind genial einfach – wenn du die grundlegenden Fehler vermeidest. Halte dich an diese Tipps, und du bist auf dem besten Weg zum erfolgreichen ETF-Investment.

Bereit, deine ETF-Investitionen zu optimieren? 🚀

Sichere dir jetzt dein kostenloses Strategiegespräch und erfahre, wie deine Geld-Anlagen und deine Finanzen in der ganzheitlichen Betrachtung besser werden.


Die 12 Nachteile von ETFs: Warum günstig nicht automatisch gut bedeutet

👁️‍🗨️ Auf einen Blick

  • ETFs (Exchange Traded Funds) sind günstig, transparent und praktisch — aber nicht risikofrei. Sie bilden jeweils einen ganzen Markt, Länder, Branchen oder Themen ab.
  • Wer einen ETF kauft, kauft immer den zugrunde liegenden Index: mit allen Stärken und Schwächen.
  • Viele Anfänger unterschätzen Klumpenrisiken, Währungsrisiken, Steuern und ihr eigenes Verhalten.
  • Ein ETF ersetzt keine Strategie, keine passende Asset Allocation und kein Risikomanagement.
  • Der wichtigste Punkt: Nicht blind kaufen, sondern verstehen, was im ETF wirklich drin ist und wo die Chancen sind.

Die Nachteile von ETFs: Warum günstig nicht automatisch gut bedeutet

ETFs sind beliebt — und das aus gutem Grund. Sie sind meist günstiger als klassische Anlagefonds, einfach handelbar und ermöglichen mit einem einzigen Kauf eine breite Streuung über viele Unternehmen, Länder oder Branchen.

Doch genau hier liegt auch die Gefahr: Weil ETFs so einfach wirken, werden sie oft zu einfach verstanden.

Viele Anleger denken: „Ich kaufe einfach einen ETF, dann bin ich automatisch gut investiert.“ Das stimmt leider nicht. Ein ETF ist nur ein Werkzeug. Ob dieses Werkzeug gut eingesetzt wird, hängt von der Strategie, der Auswahl, dem Anlagehorizont und dem Verhalten des Anlegers ab.

In diesem Beitrag schauen wir uns die wichtigsten Nachteile von ETFs an — nicht um ETFs schlechtzureden, sondern um sie realistischer einzuordnen.


1. Du kaufst immer den ganzen Index

Ein ETF bildet in der Regel einen Index ab. Das kann zum Beispiel der MSCI World, der S&P 500, der SPI oder ein Branchenindex sein.

Der Vorteil: Du bekommst mit einem Produkt viele Unternehmen auf einmal.

Der Nachteil: Du bekommst auch alles, was im Index enthalten ist.

Du kannst nicht selbst entscheiden, welche Firmen im ETF enthalten sein sollen und welche nicht. Du kaufst Gewinner und Verlierer gemeinsam. Gute Unternehmen, schwächere Unternehmen, überbewertete Unternehmen und Unternehmen, die vielleicht gar nicht zu deinen persönlichen Überzeugungen passen.

Ein ETF ist deshalb oft ein Durchschnittsprodukt. Das ist nicht schlecht — aber es ist wichtig zu verstehen: Du kaufst nicht automatisch die besten Firmen. Du kaufst den Markt oder einen bestimmten Ausschnitt davon.


2. Diversifikation schützt nicht vor jedem Risiko

ETFs werden oft mit breiter Streuung beworben. Das stimmt grundsätzlich. Trotzdem bedeutet „viele Titel“ nicht automatisch „wenig Risiko“.

Ein ETF kann trotz vieler Positionen stark konzentriert sein:

  • auf ein Land
  • auf eine Währung
  • auf eine Branche
  • auf wenige grosse Unternehmen
  • auf einen bestimmten Anlagestil
  • auf ein bestimmtes Thema

Ein Beispiel ist der MSCI World. Viele Anleger sehen darin einen „Welt-ETF“. Tatsächlich ist der Anteil der USA sehr hoch. Wenn der US-Markt stark korrigiert, spürt man das auch im MSCI World deutlich.

Auch innerhalb eines Index können wenige grosse Unternehmen einen grossen Einfluss haben. Bei marktkapitalisierten Indizes erhalten grosse Firmen automatisch ein hohes Gewicht. Das kann sinnvoll sein, führt aber auch dazu, dass Anleger stärker von wenigen Schwergewichten abhängig sind, als sie vielleicht denken.

Merke: Ein ETF kann breit aussehen und trotzdem Klumpenrisiken enthalten.


3. Der falsche Index kann teuer werden

Die wichtigste Entscheidung ist oft nicht der ETF-Anbieter, sondern der Index.

Ein ETF ist nur so gut wie der Index, den er abbildet. Wer einen ETF auf einen engen Markt, eine einzelne Branche oder ein Modethema kauft, geht andere Risiken ein als jemand mit einem global breit gestreuten Portfolio.

Ein bekanntes Beispiel ist Japan. Ende der 1980er-Jahre war der japanische Aktienmarkt extrem hoch bewertet. Wer damals stark in japanische Aktien investierte, musste sehr lange warten, bis sich der Markt wieder erholte.

Das zeigt: Auch ein Index kann über Jahre oder Jahrzehnte enttäuschen.

Deshalb sollte man sich vor dem Kauf fragen:

  • Welchen Markt bildet dieser ETF ab?
  • Wie ist der Index gewichtet?
  • Welche Länder und Branchen dominieren?
  • Welche Unternehmen machen den grössten Teil aus?
  • Passt dieser ETF zu meiner Gesamtstrategie?

4. ETF ist nicht gleich ETF

Der Begriff ETF klingt einheitlich. In der Praxis gibt es aber grosse Unterschiede.

Es gibt zum Beispiel:

  • physisch replizierende ETFs
  • synthetische ETFs mit Swap-Struktur
  • thesaurierende ETFs
  • ausschüttende ETFs
  • Aktien-ETFs
  • Anleihen-ETFs
  • Rohstoff-nahe Produkte
  • Faktor-ETFs
  • Themen-ETFs
  • Short-ETFs
  • gehebelte ETFs
  • aktiv gemanagte ETF’s
  • passiv gemanagte ETF’s

Ein klassischer, breit gestreuter Aktien-ETF ist etwas völlig anderes als ein gehebelter ETF auf einen Technologiesektor oder ein Short-ETF für kurzfristige Spekulation.

Besonders bei Spezialprodukten gilt: Wenn du nicht verstehst, wie der ETF funktioniert, solltest du ihn nicht kaufen.


5. Tracking Error: Der ETF folgt dem Index nicht immer perfekt

Ein ETF versucht, einen Index möglichst genau abzubilden. In der Realität gelingt das nicht immer vollständig.

Die Abweichung zwischen ETF und Index nennt man Tracking Error oder Tracking Difference. Ursachen können sein:

  • laufende Kosten
  • Steuern
  • Transaktionskosten
  • Replikationsmethode
  • Liquidität einzelner Wertpapiere
  • Währungsumrechnung
  • Sampling statt vollständiger Nachbildung

Viele Anleger schauen nur auf die TER, also die laufende Kostenquote. Diese ist wichtig, aber nicht alles. Entscheidend ist am Ende die tatsächliche Rendite nach Kosten, Steuern und Abweichungen.


6. Kosten sind tiefer — aber nicht null

ETFs sind oft günstiger als aktive Fonds. Das ist ein grosser Vorteil. Trotzdem entstehen Kosten.

Dazu gehören:

  • TER des ETFs
  • Kauf- und Verkaufsspesen
  • Depotgebühren
  • Geld-Brief-Spanne
  • Währungswechselkosten
  • mögliche Steuerkosten
  • Börsenabgaben

Gerade bei häufigem Kaufen und Verkaufen können diese Kosten die Rendite spürbar reduzieren.

Ein ETF-Sparplan oder eine langfristige Buy-and-Hold-Strategie ist kosteneffizienter als ständiges Umschichten.


7. Steuern werden oft unterschätzt

Viele ETF-Vergleiche zeigen schöne Bruttorenditen. Für Anleger zählt aber die Nettorendite.

Auch bei thesaurierenden ETFs können steuerpflichtige Erträge anfallen. Die Dividenden werden zwar automatisch reinvestiert, sind aber trotzdem steuerlich relevant sein. Sprich deine Performance ist nicht was dir im Depot angezeigt wird, diese weisst du erst nach definitiven Steuereinschätzung.

Für Schweizer Anleger können zusätzlich Themen wie Fondsdomizil, Quellensteuer, Doppelbesteuerungsabkommen und US-Anteil im ETF eine Rolle spielen.

Ein ETF mit tiefer TER ist deshalb nicht automatisch der beste ETF. Man muss auch prüfen, was nach Steuern übrig bleibt. Domizil Schweiz, Irland, Luxemburg sind meist gute Indikatoren.


8. Währungsrisiken beeinflussen die Rendite

Wer international investiert, investiert oft indirekt in Fremdwährungen.

Auch wenn ein ETF in CHF gehandelt wird, bedeutet das nicht, dass kein Währungsrisiko besteht. Entscheidend ist, in welchen Währungen die zugrunde liegenden Anlagen verdienen, bilanzieren oder gehandelt werden. Jedoch auch die Schweizer Firma verkauft Weltweit, d.h. das Währungsrisiko ist nur verlagert.

Währungsabsicherung ist möglich, kostet aber Geld und ist nicht immer sinnvoll. Gerade langfristig sollte man verstehen, welche Rolle Währungen im eigenen Portfolio spielen.


9. Synthetische ETFs sind komplexer

Manche ETFs kaufen die Wertpapiere nicht direkt, sondern bilden die Rendite über Tauschgeschäfte, sogenannte Swaps, ab. Auch für die amerikanische Quellensteuer hat es ein Vorteil.

Das kann Vorteile haben, zum Beispiel bei bestimmten Märkten, Rohstoffen, Short-Strategien oder steuerlichen Themen.

Der Nachteil: Die Struktur wird komplexer. Es entsteht ein Gegenparteirisiko. Anleger müssen verstehen, wer welche Verpflichtung hat und was passiert, wenn eine Gegenpartei ausfällt.

Mein persönlicher Grundsatz: Wenn es eine einfache, physische Lösung gibt, ist diese für viele Privatanleger oft verständlicher und transparenter.


10. ETFs geben dir keine direkten Aktionärsrechte

Wer einzelne Aktien kauft, ist direkt Aktionär und hat grundsätzlich Stimmrechte.

Bei ETFs ist das anders. Die Stimmrechte werden in der Regel von der Fondsgesellschaft ausgeübt. Als Anleger hast du keinen direkten Einfluss auf einzelne Unternehmen im ETF.

Das ist besonders relevant, wenn jemand Wert auf aktive Mitbestimmung, Nachhaltigkeit oder Corporate Governance legt.


11. ETFs schützen nicht vor Crashs

Ein ETF reduziert das Einzelwertrisiko. Aber er eliminiert nicht das Marktrisiko.

Wenn der Aktienmarkt stark fällt, fällt auch ein Aktien-ETF. Ein globaler Aktien-ETF kann in Krisen 30, 40 oder sogar 50 Prozent verlieren.

Das ist kein Fehler des ETFs. Das ist die Natur von Aktienmärkten.

Deshalb braucht es vor dem Kauf klare Antworten:

  • Wie viel Verlust kann ich finanziell tragen?
  • Wie viel Verlust halte ich emotional aus?
  • Wie lange kann ich investiert bleiben?
  • Brauche ich das Geld in den nächsten Jahren?
  • Habe ich eine Strategie für Krisen?

12. Das grösste Risiko ist oft der Anleger selbst

Viele Menschen verlieren mit ETFs nicht wegen des Produkts, sondern wegen ihres Verhaltens.

Typische Fehler sind:

  • ohne Strategie investieren
  • in der Euphorie kaufen
  • in der Panik verkaufen
  • ständig den ETF wechseln
  • nur auf die letzte Performance schauen
  • zu viele ETFs kombinieren
  • Kosten und Steuern ignorieren
  • den Anlagehorizont überschätzen
  • Risiken erst im Crash ernst nehmen

Ein ETF ist einfach zu kaufen. Aber investiert zu bleiben, wenn es unangenehm wird, ist deutlich schwieriger.


Fazit: ETFs sind gut — wenn man sie richtig einsetzt

ETFs sind eines der besten Werkzeuge für den langfristigen Vermögensaufbau. Sie sind günstig, transparent und ermöglichen eine breite Streuung.

Aber sie sind kein Selbstläufer.

Die entscheidende Frage lautet nicht: „Sind ETFs gut oder schlecht?“

Die bessere Frage lautet:

Passt dieser ETF zu meinem Ziel, meinem Risiko, meinem Anlagehorizont und meiner Gesamtstrategie?

Wer das versteht, nutzt ETFs bewusst. Wer es nicht versteht, kauft vielleicht nur ein günstiges Produkt — aber keine gute Lösung.


Checkliste vor dem ETF-Kauf

✅ Verstehe ich den Index?

✅ Weiss ich, welche Länder, Branchen und Firmen enthalten sind?

✅ Kenne ich die grössten Positionen?

✅ Passt der ETF zu meiner Asset Allocation (Vermögensverteilung)?

✅ Kenne ich TER, Spread, Handelskosten und Depotkosten?

✅ Habe ich die steuerlichen Auswirkungen geprüft?

✅ Verstehe ich die Replikationsmethode?

✅ Kenne ich das Währungsrisiko?

✅ Habe ich einen genügend langen Anlagehorizont?

✅ Weiss ich, was ich bei einem Crash mache?


Deine ETF-Strategie prüfen lassen

Du möchtest ETFs nicht einfach blind kaufen, sondern verstehen, ob sie wirklich zu deiner Situation passen?

Bei Finanzberatung Rubino schaue ich gemeinsam mit dir auf deine Anlagestrategie, deine ETF-Auswahl, die Kosten, Steuern, Risiken und deine persönliche Risikofähigkeit. Ziel ist nicht, irgendeinen ETF zu finden — sondern eine Lösung, die zu deinem Leben, deinen Zielen und deinem Anlagehorizont passt.

Wenn du wissen möchtest, ob dein ETF-Portfolio sauber aufgebaut ist oder wo noch versteckte Risiken liegen, dann lass deine Strategie neutral prüfen.

Finanzberatung Rubino — damit dein Geld nicht einfach investiert ist, sondern sinnvoll geplant arbeitet.


Disclaimer: Dieser Artikel wurde sorgfältig erstellt, ersetzt aber keine persönliche Anlageberatung. Er dient der allgemeinen Information und ist keine Kauf- oder Verkaufsempfehlung. Investieren ist mit Risiken verbunden. Es ist dein Geld und deine Entscheidung. Eine unabhängige, neutrale Beratung kann helfen, bessere und passendere Entscheidungen zu treffen.

Rendite Champions: Wenigen Aktien bestimmen den Erfolg an der Börse

👁️‍🗨️

  • Nur 2-5% aller Aktien sind für die durchschnittliche Jahresrendite von 8% verantwortlich
  • Fast 60% aller untersuchten Unternehmen (28.000) haben mehr Wert vernichtet als geschaffen
  • Die Top 50 Unternehmen machen 43% des gesamten Aktienwertes aus
  • Die "Magnificent Seven" (Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta, Tesla) dominieren aktuell den Markt
  • Die Konzentration nimmt zu: 2016 brauchte es noch 90 Unternehmen für 50% des Aktienwertes, 2022 nur noch 72

Kennst du das? Du investierst in Aktien und hoffst auf die grosse Rendite. Aber weisst du, dass nur wenige Aktien für den Grossteil der Gewinne verantwortlich sind? Lass uns gemeinsam entdecken, was das für dich bedeutet.

🎯 Aktien und der 80/20 Effekt: Wenige machen den Unterschied

Aufgepasst! Du glaubst, alle Aktien bringen gleich viel Rendite? Falsch gedacht! Studien zeigen: Nur 2-5% aller Aktien sind echte Stars. Diese Elite-Gruppe sorgt für die satten 8% Plus pro Jahr. Der Rest? Dümpelt vor sich hin.

Denk an Netflix: Von 100 Serien sind nur wenige echte Hits. Bei Aktien ist es genau so! Amazon, Apple und Co. sind die Blockbuster der Börse. Sie machen den grossen Unterschied bei deiner Rendite aus.

Die Zahlen sprechen eine deutliche Sprache: Von über 28.000 untersuchten Unternehmen haben fast 60% mehr Wert vernichtet als geschaffen. Das ist, als würdest du in einem Casino mehr verlieren als gewinnen.

Noch eindrucksvoller: Die Top 50 Unternehmen machen über 43% des gesamten Aktienwertes aus. Die drei Spitzenreiter – Apple, Microsoft und Exxon Mobil – sind alleine für fast 11% verantwortlich!

Und der Trend verstärkt sich: Brauchte es 2016 noch 90 Unternehmen für die Hälfte des Aktienwertes, sind es 2022 nur noch 72. Das zeigt: Die Gewinner werden immer stärker, während viele andere zurückfallen.


„Es ist viel besser, ein fantastisches Unternehmen zu einem fairen Preis zu kaufen als ein faires Unternehmen zu einem fantastischen Preis.“ – Warren Buffet

💡 Die Magnificent Seven: Wenn wenige Aktien den Markt dominieren

Schauen wir uns den S&P 500 an. Die "Magnificent Seven" (Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta, Tesla) machen bereits einen gewaltigen Teil der Marktkapitalisierung aus. Das ist wie wenn in deiner Fussballmannschaft sieben Spieler 70% der Tore schiessen während der ganzen Saison.

In der Grafik siehst du den Vergleich zwischen den 493 übrigen Aktien und den 7 besten – und das über die letzten 20 Jahre! Einfach beeindruckend. Deshalb ist die Momentum-Strategie die erfolgreichste von allen (seit Jahrzehnten!).


⚖️ Klumpenrisiko oder Klumpenchance? Der schmale Grat mit Aktien

Jetzt wird's spannend: Solltest du alles auf diese wenigen Stars setzen? Das wäre, als würdest du dein ganzes Geld auf eine Zahl im Casino setzen. Riskant, nur für Profis die genau wissen was Sie tun.

Die einfachere Strategie: Breit diversifizieren, aber die Stars nicht verpassen. Wie? Mit den richtigen ETFs (Exchange Traded Fund)!

🎮 Deine Aktien Gewinnerstrategie: So nutzt du diese Erkenntnis

  1. Investiere in breit gestreute ETFs in den richtigen Märkten
  2. Behalte die Marktführer im Auge und kaufe bei Rücksetzern langsam zu.
  3. Bleibe langfristig dabei
  4. Bleibe deiner Strategie treu
  5. Überprüfe regelmässig dein Portfolio und gleiche das Risiko aus

🎯 Fazit: Wenige Aktien, grosse Wirkung

Die Wahrheit ist: Du musst nicht alle Gewinner finden. Ein breit gestreutes Portfolio über ETFs gibt dir Zugang zu den Stars von heute und morgen. Clever, oder?

Bereit für den nächsten Schritt?

🚀 Sichere dir jetzt dein kostenloses Finanz-Durchbruch-Gespräch – Lass uns gemeinsam deine persönliche Anlagestrategie entwickeln!


Warum selbst 200 Milliarden Dollar verschwinden können – und was Finanzbildung damit zu tun hat

Hast Du schon mal von Cornelius Vanderbilt gehört? Wenn nicht, dann schnall Dich an – seine Geschichte ist wie eine Achterbahnfahrt durch die Welt der Superreichen. Und das Beste daran? Du kannst eine Menge über Geld lernen, ohne einen Cent auszugeben! Das Coole dabei, es gibt eine Studie dazu und von dem du sehr viel lernen kannst.

Wer war dieser Cornelius Vanderbilt eigentlich?

Stell Dir einen knallharten Geschäftsmann vor, der von ganz unten startete und es bis ganz nach oben schaffte. Geboren 1794 auf Staten Island in einer einfachen Bauernfamilie, hatte Cornelius kaum Schulbildung. Mit 16 lieh er sich 100 Dollar von seiner Mutter und kaufte ein Boot. So simpel fing alles an!

Der Junge hatte ein Näschen fürs Geschäft: Er transportierte Waren und Passagiere durch den New Yorker Hafen – günstiger und schneller als die Konkurrenz. Seine Mitbewerber nannten ihn „The Commodore“ – ein Spitzname, der an ihm hängen blieb.

Vanderbilt war hart im Nehmen und noch härter im Geben: Er arbeitete wie besessen, lebte sparsam und kannte im Geschäft keine Gnade. Seine Konkurrenten zitterten, wenn er in ihren Markt einstieg. Nicht gerade der netteste Kerl auf dem Spielplatz, aber definitiv einer der erfolgreichsten!

Wie baute er sein gigantisches Vermögen auf?

In zwei Worten: Transportrevolution! Vanderbilt erkannte früh, dass Amerika vor allem eines brauchte: Verbindungen. Er startete mit kleinen Fähren, baute dann eine Dampfschiffflotte auf und stieg schliesslich ins grosse Eisenbahngeschäft ein.

Sein Geschäftsmodell? Brutal einfach:

  1. Märkte finden, die monopolisiert werden können
  2. Konkurrenz unterbieten, bis sie aufgeben (oder sie einfach aufkaufen)
  3. Preise erhöhen, wenn er die Kontrolle hatte
  4. Betrieb optimieren und effizienter machen als alle anderen

Das Vanderbilt-Vermögen in Zahlen

Als Cornelius Vanderbilt 1877 starb, hinterliess er ein Vermögen von etwa 100 Millionen US-Dollar. Das klingt für uns heute nicht nach so viel, aber damals war es gigantisch:

  • In heutigen Dollar entspräche das etwa 2,5-3 Milliarden Dollar (wenn man nur die Inflation berücksichtigt)
  • Gemessen am damaligen US-Bruttoinlandsprodukt wären es heute sogar rund 225 Milliarden Dollar – Cornelius besass etwa 1/87 der gesamten US-Wirtschaftsleistung!
  • Sein Sohn William Henry verdoppelte das Vermögen sogar noch auf etwa 200 Milliarden Dollar (heute etwa 5-6 Milliarden Dollar)

Das Schicksal eines Imperiums: Was geschah mit dem Erbe?

Hier wird’s richtig interessant (und ein bisschen traurig): Innerhalb von nur 70 Jahren war das gigantische Vermögen praktisch verschwunden. Puff – weg!

Eine Studie der Williams Group fand heraus, dass 70% der wohlhabenden Familien ihr Vermögen bis zur zweiten Generation verlieren, und 90% bis zur dritten. Die Vanderbilts sind das Paradebeispiel für diese Statistik.

Als die Familie 1973 ein grosses Familientreffen mit 120 Vanderbilt-Nachkommen veranstaltete, war unter ihnen kein einziger Millionär mehr! Von einem der grössten Vermögen der Welt zu… naja, Durchschnitt. Wie konnte das passieren?

Wie viele Erben gab es eigentlich?

Cornelius hinterliess sein Vermögen hauptsächlich seinem Sohn William Henry Vanderbilt (95% des Gesamtvermögens). William verdoppelte das Vermögen sogar noch, bevor er es an seine eigenen acht Kinder weitergab.

Die dritte Generation – mit 10 Enkeln von Cornelius – begann das Geld im grossen Stil auszugeben. In der vierten Generation waren es bereits Dutzende von Erben, die alle ein Stück vom Kuchen bekamen. Mit jeder Generation wuchs die Familie exponentiell, während das Vermögen in die entgegengesetzte Richtung schrumpfte.

Was haben die Erben falsch gemacht?

Halte Dich fest, denn hier kommen die spektakulärsten Fehler:

  1. Sie lebten wie Royals: Die Nachkommen bauten Paläste statt Unternehmen. Das „Biltmore Estate“ in North Carolina (immer noch das grösste Privathaus Amerikas!) kostete allein 6 Millionen Dollar (heute etwa 180 Millionen).
  2. Sie arbeiteten nicht: Während Cornelius 16 Stunden am Tag schuftete, verbrachten seine Nachkommen ihre Zeit mit Partys, Reisen und Sammeln von Kunst.
  3. Sie investierten in Statussymbole: Jachten, Kunstwerke, Pferderennen – alles Dinge, die Geld kosten statt es zu vermehren.
  4. Keine gemeinsame Vision: Die Familie hatte keinen Plan, wie das Vermögen strategisch erhalten werden sollte.
  5. Null Finanzbildung: Die meisten Erben hatten keine Ahnung, wie man Geld verwaltet oder investiert.

Was hätten die Erben besser machen sollen?

Mit dem Wissen von heute betrachtet, hätten die Vanderbilts einiges anders machen können:

  1. Eine Familienstiftung gründen: Um das Kapital zusammenzuhalten und langfristig zu verwalten
  2. Investieren statt ausgeben: Das Geld in produktive Vermögenswerte stecken, die passive Einkünfte generieren
  3. Finanzielle Bildung fördern: Sicherstellen, dass jede Generation weiss, wie man Vermögen verwaltet
  4. Eine „Family Governance“ etablieren: Klare Regeln für den Umgang mit dem Familienvermögen aufstellen
  5. Unternehmergeist bewahren: Den Hunger und die Disziplin des Gründers weitergeben

Was hätten die Erben heute noch?

Hätten die Vanderbilts das Vermögen einfach in einen breit gestreuten Aktienindex investiert und nur von den Erträgen (ca. 3-4% pro Jahr) gelebt, wäre die Familie heute eine der reichsten der Welt mit einem Gesamtvermögen von etwa 180-200 Milliarden Dollar.

Das würde die Vanderbilts zu einer der reichsten Familien der Welt machen – noch vor den Waltons (Walmart) und auf Augenhöhe mit den reichsten Menschen der Welt. Stattdessen mussten viele Nachfahren ganz normale Jobs annehmen.

Was kannst Du aus dieser Geschichte lernen?

Die gute Nachricht: Du musst kein Vanderbilt sein, um aus ihren Fehlern zu lernen. Hier sind die wichtigsten Lektionen für Dich:

  1. Vermögen aufbauen und erhalten sind zwei verschiedene Fähigkeiten: Nur weil Du gut darin bist, Geld zu verdienen, heisst das nicht, dass Du auch weisst, wie man es behält.
  2. Finanzbildung ist unersetzlich: Verstehe, wie Geld funktioniert, wie es arbeitet und wie Du es für Dich arbeiten lassen kannst.
  3. Lebe von den Erträgen, nicht vom Kapital: Der goldene Grundsatz der Vermögenserhaltung – taste das Kapital nicht an!
  4. Investiere, anstatt zu konsumieren: Jeder Franken, den Du in produktive Vermögenswerte steckst, kann für Dich arbeiten.
  5. Gib Dein Wissen weiter: Bringe Deinen Kindern bei, wie sie mit Geld umgehen sollen – sonst werden sie es nicht behalten können.

Fazit: Die Macht der Finanzbildung

Die Geschichte der Vanderbilts ist mehr als nur eine Anekdote über verschwundenen Reichtum. Sie ist ein Weckruf für uns alle: Finanzielle Bildung ist nachhaltiger als jedes Vermögen.

Cornelius Vanderbilt konnte ein Imperium aufbauen, aber er konnte seinen Nachkommen nicht beibringen, wie sie es erhalten. Die beste Investition, die Du je machen kannst, ist nicht in Aktien oder Immobilien – sondern in Dein Finanzwissen.

Also, was nimmst Du aus dieser Geschichte mit?

Du möchtest, dass deine Finanzbildung – oder die deiner Lieben – die besten „Zinsen“ bringt? Dann melde dich für ein unverbindliches Gespräch bei Finanzberatung Rubino.


Säule 3a – Sinnvoll oder nicht? Auf diese 25 Punkte achten

👁️‍🗨️ Um was geht es?

Die 3. Säule ist ein freiwilliger Teil der schweizerischen Altersvorsorge mit Säule 3a (gebunden) und 3b (frei). Langfristig (10+ Jahre) sind wertschriftenbasierte Lösungen meist rentabler als reine Kontolösungen. Auf welche Punkte du achten solltest und was dir wahrscheinlich niemand verrät.

Was ist die 3. Säule überhaupt?

Die 3. Säule ist ein wesentlicher und sehr beliebter Bestandteil der schweizerischen Altersvorsorge, der auf freiwilligem privatem Sparen basiert. Im Unterschied zu den ersten beiden Säulen (AHV/IV und Pensionskasse), die obligatorisch und durch Gesetz und Arbeitsvertrag geregelt sind, bietet die 3. Säule mehr Spielraum und Entscheidungsfreiheiten.

Sie bietet verschiedene Spar- und Anlagemöglichkeiten mit verschiedenen Vorteilen. Welche Vorteile das sind, kannst du weiter unten 👇 lesen.

Es gibt zwei Arten der 3. Säule: die gebundene Vorsorge (Säule 3a) und die freie Vorsorge (Säule 3b). Die gebundene Vorsorge 3a ist strenger geregelt und bietet dafür grössere Steuervorteile. Die freie Vorsorge 3b ist flexibler, wird aber weniger steuerlich begünstigt.

Bei der Säule 3a hast du die Möglichkeit, zwischen Spar- und Investitionslösungen zu wählen. Das bedeutet, du kannst ein normales (Spar-)Konto oder eine wertschriftenbasierte Lösung wählen. Wenn du 10 Jahre und mehr Zeit hast, dann ist eine wertschriftenbasierte Lösung eher zu empfehlen. Wertschriften sind z.B. Immobilien, Obligationen, Aktien, Gold, Rohstoffe usw. Lass dich hier genau beraten, denn die richtige Strategie entscheidet am Ende, ob du mehr gezahlt, oder mehr erhalten hast.

Aktuelle gesetzliche Änderungen und Reformen zur Säule 3a

Zum 1. Januar 2025 hat der Bundesrat eine bedeutende Neuerung für die gebundene Selbstvorsorge (Säule 3a) eingeführt: Personen, die in bestimmten Jahren keine oder nur teilweise Beiträge in ihre Säule 3a einbezahlt haben, erhalten nun die Möglichkeit, diese versäumten Beiträge nachträglich in Form von Einkäufen zu leisten. Diese Massnahme soll es Versicherten ermöglichen, entstandene Vorsorgelücken zu schliessen und ihre Altersvorsorge zu optimieren.

Die Einführung dieser Nachzahlungsmöglichkeit bietet insbesondere jenen Personen Vorteile, die aufgrund von Erwerbsunterbrüchen, Teilzeitarbeit oder anderen Gründen nicht in der Lage waren, regelmässig in ihre Säule 3a einzuzahlen. Durch die nachträglichen Einkäufe können sie nun ihre steuerlich privilegierte Vorsorge stärken und gleichzeitig von den damit verbundenen Steuervorteilen profitieren.

Bedingungen für die Nachzahlung

  • in den letzten 10 Jahre einen AHV Lohn erhalten zu haben, ab dem Jahr 2025
  • Nachzahlung geht nur um die Differenz zwischen dem einbezahlten und zum max. Abzugsfähigen Betrag (der damals galt).
  • nur eine Nachzahlung pro Jahr möglich

Maximalbetrag für die Säule 3a im Jahr 2025

Für das Jahr 2025 wurden die Maximalbeträge für Einzahlungen in die Säule 3a wie folgt festgelegt:

  • Für Erwerbstätige mit Pensionskassenanschluss: Der maximale jährliche Beitrag beträgt CHF 7'258.
  • Für Erwerbstätige ohne Pensionskassenanschluss: Es können bis zu 20% des Nettoerwerbseinkommens einbezahlt werden, jedoch maximal CHF 36'288 pro Jahr. Nachzahlung in die Säule 3a ist jedoch auf die 7’258 Betrag limitiert.

Diese Beiträge können vom steuerbaren Einkommen abgezogen werden, was zu einer unmittelbaren Steuerersparnis führt. Um den vollen Steuervorteil zu nutzen, ist es empfehlenswert, den Maximalbetrag jährlich einzuzahlen. Die Einzahlung muss bis spätestens 31. Dezember des jeweiligen Jahres auf dem Vorsorgekonto der Stiftung verbucht sein, damit sie für das entsprechende Steuerjahr berücksichtigt wird.

Tipp: Zahlt es bis spätestens am 20. Dezember ein, da bekanntlich ende Jahr Millionen von Zahlungen erfolgen und die System an Ihre Kapazitätsgrenzen ankommen.

Auszahlung der Säule 3a nach der Pensionierung

Ordentlicher Bezug

Gemäss den gesetzlichen Bestimmungen können die angesparten Gelder der Säule 3a frühestens fünf Jahre vor dem ordentlichen AHV-Rentenalter bezogen werden, also ab dem Alter von 59 Jahren für Frauen und 60 Jahren für Männer. Spätestens bei Erreichen des AHV-Rentenalters, welches derzeit für Frauen bei 64 und für Männer bei 65 Jahren liegt, müssen die Vorsorgegelder bezogen werden.

Aufschub der Auszahlung

Solltes du nach Erreichen des ordentlichen Rentenalters weiterhin erwerbstätig sein, besteht die Möglichkeit, den Bezug der Säule 3a aufzuschieben. Dieser Aufschub ist maximal bis fünf Jahre nach dem ordentlichen Rentenalter gestattet, also bis zum Alter von 69 Jahren für Frauen und 70 Jahren für Männer. Ab 2028 werden beide Geschlechter bei 70 Jahren sein, wegen der Rentenreform AHV21. Während dieser Zeit können weiterhin Einzahlungen in die Säule 3a vorgenommen werden, vorausgesetzt, es besteht ein AHV-pflichtiges Erwerbseinkommen.

Wichtige Hinweise:

  • Aktiver Antrag erforderlich: Die Auszahlung der Säule 3a erfolgt nicht automatisch. Es ist notwendig, dass du aktiv einen Antrag bei deiner Vorsorgeeinrichtung stellst, um die Auszahlung in die Wege zu leiten. Bei Versicherungen melden Sie sich, da diese ein Ablaufdatum haben.
  • Fristen beachten: Stelle sicher, dass du die gesetzlichen und die Kündigungs-Fristen für den Bezug der Säule 3a einhalten, insbesondere wenn Sie eine Staffelung der Auszahlungen planen.
  • Weiterführung der Erwerbstätigkeit: Bei Fortführung der Erwerbstätigkeit über das ordentliche Rentenalter hinaus ist es möglich, sowohl Einzahlungen fortzusetzen als auch den Bezug aufzuschieben. Dies kann steuerliche Vorteile bieten und die Altersvorsorge weiter stärken.

👉 Tipp: Eine sorgfältige Planung der Auszahlung Ihrer Säule 3a ist essenziell, um steuerliche Vorteile optimal zu nutzen und deine finanzielle Situation in der Pension entsprechend deinen Bedürfnissen zu gestalten.

Wie viele Schweizer haben eine gebundene dritte Säule?

Rund die Hälfte der Schweizer haben eine Säule 3a.

Die Hälfte die es nicht gemacht hat geben folgende Gründe dafür an: fehlendes Geld (31%) oder mangelnde Interesse (FinanzBildung) mit dem Thema (22%).

Die meisten haben noch eine Kontolösung. Der Zins ist den meisten jedoch nicht bekannt. Jüngere setzen vermehrt auf Wertschriftensparen und fangen immer früher damit an. Mit Wertschriften, resp. Aktien (und etwas Bitcoin) sparen – je früher, desto besser! Ausser, du hättest eine Zeitmaschine bei dir ;-).

Der Anteil der 3a-Sparer ist seit 2012 gestiegen:

Altersgruppen:

Geschlecht:

Ab wann ist Säule 3a sinnvoll?

Schau dir dieses Video an. Hier sind die wichtigsten Fragen drin, und wie du herausfinden kannst, ob eine 3. Säule Sinn macht oder nicht. Stell dir die wichtigen 3 Fragen bevor du überhaupt weiter machst. Die Berechnungen kann ich dir gerne völlig individuell erstellen, damit du weisst, wann eine Säule 3a für DICH sinnvoll ist.

Säule 3a – Die Berechnung, die dir alle verschweigen

Langfristig betrachtet sind Aktien die beste Anlageform, noch vor Obligationen. Die durchschnittliche jährliche Rendite des Schweizer Aktienmarkts (gemessen am SPI – Swiss Performance Index) lag in den letzten 40 Jahren bei etwa 6-8%.

Die Frage die sich stellt, soll ich in die 3. Säule einzahlen oder nicht? Was ist besser?


Berechnung mit 3. Säule

Annahme: 7’258 Fr. / Jahr Beitrag in die 3. Säule; Steuerersparnis ist davon 30% (2’177 Fr. / J); während 40 Jahre. Folgende Rechnung 40 x (7’258 + 2’177) = 377’416 CHF Total Einzahlung ohne Zins

Weitere Annahme, dass bei der Auszahlung die einmalige Steuer bei 8% ist, jetzt ist die Frage wie wirkt sich das aus mit dem Zins.

Berechnung ohne 3. Säule

Gleicher Betrag und Dauer, Auszahlung steuerfrei, Vermögenssteuer ausgeblendet


0%2%6%
Mit 3. Säule Netto nach Steuern347’223411’3911’095’405
ohne 3. Säule Netto 290’320447’1651’190’658
Minder- / Mehrertrag– 56’903+35’774+95’253

Du siehst, man spart zwar Steuern, doch Steuern sind nicht alles. Daher ist die Nettobetrachtung wichtig für dich. Lass dir keinen Bären aufbinden und prüfe die Zahlen für deine individuelle Situation.

Ich kann dir gerne eine individuelle Berechnung für deine persönliche Situation erstellen, damit du eine bessere Entscheidungsgrundlage hast. Schreib mir, kurz eine eMail.

Warum macht es Sinn regelmässig Geld in die 3. Säule einzuzahlen?

Mit regelmässigen Einzahlungen profitierst du vom Durchschnittskosten-Effekt bei deinen Wertschriften. Das heisst, du kaufst über das Jahr verteilt zu verschiedenen Preisen ein und erhältst so einen besseren Durchschnittspreis – ähnlich wie beim Gemüseeinkauf (z.B. Tomaten, Winter und Sommer) über die Saisons hinweg. Hast du eine Kontolösung, dann zahl bereits Anfangs Jahr ein.

Einfluss von Zinsschwankungen und Inflation auf die Säule 3a

Zinsschwankungen und Inflation haben einen direkten Einfluss auf die Rendite und den realen Wert der in der Säule 3a angesparten Gelder. Steigende Inflationsraten führen dazu, dass die Kaufkraft des Geldes sinkt, was bedeutet, dass mit dem gleichen Betrag in der Zukunft weniger Waren und Dienstleistungen erworben werden können. Um diesem Wertverlust entgegenzuwirken, erhöhen Zentralbanken häufig die Leitzinsen, was wiederum zu steigenden Zinssätzen für Spar- und Anlageprodukte führt.

Für Inhaber eines Säule 3a-Kontos bedeutet dies, dass in Phasen steigender Zinsen die Verzinsung ihrer Guthaben ebenfalls ansteigen kann, was positiv für den Vermögensaufbau ist. Allerdings können erhöhte Inflationsraten die realen Renditen mindern, da die tatsächliche Kaufkraft trotz höherer Nominalzinsen sinken kann. Es ist daher ratsam, die Anlagestrategie innerhalb der Säule 3a regelmässig zu überprüfen und gegebenenfalls anzupassen, um den Auswirkungen von Inflation und Zinsschwankungen entgegenzuwirken.

Fragen rund um die 3. Säule

Wieviele Konten machen Sinn? Wieviel kann ich haben?

Die Frage ist, warum willst du mehrere Konten. Theoretisch kannst du auch 11 Stk. haben, doch was genau ist deine Intention? Eine Frage der Steuern? Ist es ein Teil deines Planes z.B. jedes Jahr etwas Geld zu haben in deiner Frühpensionierung?

Lass dich beraten, damit du alles richtig machst und das Optimale für dich herausholst. Meist geht es um mehr als „nur" die gesparten Steuern. Je nach Kanton wird dies unterschiedlich gehandhabt. Bei etwa der Hälfte aller Kantone macht ein Splitting keinen oder wenig Sinn, weil sie einen „Flat-Tarif" kennen. Das bedeutet, dass es keine Rolle spielt, ob du 1 Mio. oder 2× 500'000 gestaffelt beziehst. Es ist die gleiche Gemeinde-, Kantons- und Kirchensteuer. Nur der Bund kennt das (noch) nicht.

Bis wann muss man die 3. Säule einzahlen?

Die Einzahlung in die 3. Säule muss bis zum 31. Dezember bei der Stiftung gebucht sein. Da am Jahresende sehr viele Menschen ihre Einzahlungen tätigen, empfehle ich dir, das Geld spätestens bis zum 20. Dezember zu überweisen. So bist du auf der sicheren Seite – egal ob Feiertage oder längere Überweisungszeiten dazwischenkommen. Richte dir doch gleich jetzt deinen Dauerauftrag ein, damit es im „Weihnachtsstress" nicht untergeht.

Ist eine Nachzahlung in die 3. Säule möglich?

Neuerdings JA. Lies dazu mein Blog Sozialversicherungskennzahlen 2025 oder den oberen Abschnitt “Aktuelle gesetzliche Änderungen und Reformen zur Säule 3a”.

Was passiert wenn ich zuviel in die 3. Säule einzahle?

Bei einer zu hohen Einzahlung in die 3. Säule läuft der Prozess so ab:

  1. Die Stiftung stellt dir Belege für die Einzahlung aus
  2. Du reichst diese mit deiner Steuererklärung ein
  3. Der Steuerkommissar stellt fest, dass zu viel eingezahlt wurde
  4. Das Beanstandungsschreiben vom Steueramt sendest du an deine Stiftung. Diese veranlasst dann anhand des Schreibens die Rückzahlung auf dein normales Privatkonto.

Eine Ausnahme gibt es bei Einzahlungen während des Jahres: Wenn du zum Beispiel zweimal einzahlst (im Januar und Juni) und im Oktober bemerkst, dass es zu viel war, kannst du das Geld direkt zurückfordern – du musst dann nicht auf das Steueramt warten.

Wie sicher ist die 3. Säule?

Hier müssen wir ein paar Punkte unterscheiden. Ein Konkurs ist eher selten, Übernahmen sind eher die Regel.

Kontolösung, bis Fr. 100’000 “fast” gesichert pro Vorsorgenehmer. Es hat zwar keine Einlagesicherung, jedoch fällt es in die zweite Konkursklasse. Dies bedeutet, dass diese Gelder vor den meisten anderen Gläubigern ausgezahlt werden.

Kantonalbanken: Nicht jede Kantonalbank hat eine Staatsgarantie. Der Staat ist das Volk, dass entsprechend an der Urne abgestimmt hat. In der Schweiz gibt es 2 Kantonalbanken, nicht mehr.

Wertschriftenlösung: Wenn deine Bank oder Stiftung in Konkurs geht, ist das für deine Wertschriften kein Problem. Der Grund: Bei einer Wertschriftenlösung besitzt du direkte Anteile an verschiedenen Firmen. Natürlich kann es vorkommen, dass eine dieser Firmen pleite geht. Aber keine Sorge – da dein Geld auf viele hundert Firmen verteilt ist (breite Streuung), hat der Konkurs einer einzelnen Firma kaum Auswirkungen auf dein gesamtes Vermögen.

Versicherungen: im Konkursfall einer Versicherung ist das so genannte “Sichtung Guthaben” zu 100% gesetzlich gesichert.

Je grösser dein Konto oder Depot wird, desto sinnvoller ist es, dein Geld auf verschiedene Anbieter zu verteilen. Durch geschickte Verteilung und die Wahl von Anbietern mit zusätzlichen Sicherheiten kannst du dein Risiko noch weiter reduzieren.

Wie du für dich den besten Anbieter findest

Heute gibt es immer mehr neue Fintech-Anbieter für die 3. Säule. Das ist positiv, weil der verstärkte Wettbewerb allen Kunden zugutekommt – die Anbieter müssen sich mehr anstrengen, um Kunden zu gewinnen und zu halten.

Bei der Wahl eines Anbieters achte ich besonders auf vier wichtige Punkte:

  1. Wie gut waren die Leistungen in der Vergangenheit?
  2. Wie ist der Kundenservice?
  3. Wie hat sich die Leistung des Anbieters in schwierigen Marktphasen verhalten?
  4. Wie sind die Kosten im Verhältnis zur Rendite?
  5. …. und noch ein paar weitere Technische Details 😉

Denn es ist einfach, in guten Zeiten erfolgreich zu sein. Der wahre Test kommt erst in Krisenzeiten – dann zeigt sich, wer bei Ebbe ohne Badehose badet.

Praktische Renditevergleiche für deine 3. Säule

Es gibt viele Webseiten, die Renditen von 3a Vorsorgeprodukten vergleichen. Diese Vergleiche sind aber oft nicht sehr hilfreich, weil:

  • sie nicht alle Anbieter im Vergleich haben
  • manche Anbieter absichtlich weggelassen werden – das ist oft nur Marketing, um die eigenen Produkte besser aussehen zu lassen. Der Vergleichsanbieter bleibt so neutral.
  • die tatsächliche Situation viel komplizierter ist, als ein einfacher Vergleich zeigen kann
  • das Datenmaterial nachzuvollziehen auch nicht immer einfach ist. Datenfehler kommen auch mal vor.
  • Ich schaue mir diese Vergleiche manchmal an, um einen groben Überblick über die aktuelle Marktsituation zu bekommen. Jedoch ist es für mich nicht die Grundlage einer Entscheidung.

Stattdessen rate ich dir: Entwickle für dich mehr Know-how (Finanzbildung) und mehr Finanzbewusstsein. Achte mehr darauf, wie sich die Wirtschaft entwickelt. Schule dich in Chancen und erkenne Probleme frühzeitig. In guten Wirtschaftszeiten kannst du mehr Risiko eingehen, in schwierigeren Zeiten solltest du vorsichtiger sein.

Willst du mehr Chancen erkenne und überdurchschnittlichen Ertrag in Zukunft haben? In meinem Kurs zeige ich dir:

  • wie du die Finanzmärkte besser verstehst
  • wie du selbstbewusster mit Geldanlagen umgehst
  • wie du aus Börsenschwankungen Vorteile ziehen kannst, statt sie zu fürchten

Mit etwas Übung, kriegst du das auch hin. Freue dich darauf, es lohnt sich. Schreib mir eine eMail mit dem Betreff “Börsenkurs” und ich setze dich auf die Warteliste.

Tipps für dich

11 Punkte, auf die man bei der 3. Säule achten sollte:

  1. Bindungsfrist: Beachte, dass das Geld in der 3a-Säule gebunden ist. Bezüge sind nur unter gewissen Bedingungen und ab Alter 60 möglich.
  2. Steuerliche Vorteile: Die Beiträge zur 3a-Säule können vom steuerbaren Einkommen abgezogen werden, was zu beträchtlichen Steuerersparnissen führen kann. Zudem musst du diese Gelder nicht als Vermögen versteuern. Beim Bezug wird jedoch eine einmalige Steuer, zu einem reduzierten Satz (nicht zum Einkommen gerechnet!) besteuert.
  3. Steuerliche Vorteile: Es macht nicht in allen Kantonen Sinn, fünf verschiedene Konten zu haben und das Ganze zu staffeln (aufzusplitten), wegen der Steuern. Immer mehr Kantone gehen zur einheitlichen Tarifierung sogenannten “Flat-Tarif” über, dann spielt es keine Rolle mehr – bis auf die Bundessteuer. Diese kennt nach wie vor ein Progression, wieviel sie wirklich ausmacht, sollte jeder für sich ausrechnen (lassen).
  4. Langfristiges Sparziel: Die 3a-Säule kann als Kontolösung oder als Wertschriftenlösung (Aktien, Immobilien, Obligationen usw.) eröffnet werden. Ein Wechsel in diesen beiden Systemen ist jederzeit möglich, in beiden Richtungen. Sowie die meisten Anbieter auch verschiedene Ausprägungen was Risiko und Schwankungen betrifft, haben.Hier ist eine fundierte Beratung anhand deiner Lebenszielen unabdingbar. Tipp: Beachte Inflationsrate, Kosten und der Rendite-Leistungsausweis der Anlagen der letzten 10 Jahren.
  5. Leistung: Die Leistung oder Performance der 3. Säule kann variieren, je nach Anbieter und Anlagestrategie. Es ist wichtig, vor der Auswahl einer 3. Säule, die Performance verschiedener Anbieter und Anlageoptionen zu vergleichen. Empfehlung ist mindestens 10 Jahre, da es in der Regel alle 6-8 Jahre einen Börsencrash gegeben hat. So kriegst du ein Gefühl, wie gut mit der Situation des Börsencrashs umgegangen, respektive verwaltet worden ist.
  6. Nettoperformance: Ein Punkt, den ich selbst lange nicht beachtet habe, denn darüber reden nur wenige. Die Frage ist, wenn du die 3. Säule hast und einzahlst , und alle Steuern berücksichtigst und die Anlagerendite einrechnest, wie viel Prozent macht die 3. Säule wirklich aus? Was müsste eine andere Anlage (in der freien Vorsorge) bringen, damit du den gleichen Vorteil hättest? Wichtig ist, nicht nur auf ein Jahr zu schauen, sondern über die gesamte Zeit. Auf Anfrage berechne ich diese Zahlen bzw. den Vor- oder Nachteil.
  7. Kosten: Informiere dich über die Kosten der verschiedenen Anbieter, bevor du dich für einen entscheidest.
  8. Risikoversicherung: reine Risikoversicherung , sprich Tod und Invalidität, machen in der 3. Säule meist Sinn. Denn die Prämie kannst du zu 100% in Abzug bringen, am Ende der Laufzeit hat die Versicherung keinen Wert, daher gibt es auch nichts zu besteuern. Doppelt gewonnen.
  9. Wohneigentum: Für die Finanzierung deines (selbstbewohnten) Wohneigentums darf die 3. Säule herbeigezogen werden. Stolpersteine sind hier, nicht für die Finanzierung für Landkauf, es muss mindestens ein Projekt darauf bestehen, keine Finanzierung von Ferienhäuser oder Renditeobjekten. Bei einem späteren Verkauf der Liegenschaft, müssen die Gelder aus der 3. Säule nicht zurückbezahlt werden.
  10. Selbständigkeit: Bezüge für die Selbständigkeit beginnen, sobald deine Selbständigkeit auch von der AHV-Stelle anerkannt wird. Wenn du eine AG oder GmbH gründest und dich in deiner Firma anstellst, wird dies nicht als Selbständigkeit angesehen und ein Bezug der Vorsorgegelder verweigert.
  11. Lebenszyklus: Bevor du von allen Vorteilen der 3a-Säule profitieren möchtest, musst du den Lebenszyklus deiner eigenen Finanzanlagen in Betracht ziehen. Deine auf dich angepasste Strategie, auf deine Lebensumstände und Vermögen, ist wichtiger als jeder Steuervorteil. Was nützt dir am Ende, wenn du viel Vermögen hast, jedoch nicht flüssig bist? Passe die Strategie an deinen langfristigen, gut durchdachten und individuellen Plan an. Falls du da den Überblick schnell mal verlierst, oder du lieber das Optimum für dich herausziehen möchtest dann melde dich. Eine private Finanzplanung hilft dir den Überblick über sämtliche Finanzen zu behalten, zu kontrollieren und bei Bedarf zu korrigieren. Mit einem guten Plan, bleibst du auch flexibel, denn Erstens kommt es anders und Zweitens als man denkt. Aus meiner Erfahrung weiss ich, dass dieser Spielraum extrem wichtig ist. Am Ende, sollst du ja über deine Finanzen bestimmen können und nicht umgekehrt.

5 Vorteile der 3. Säule sind:

  1. Steuerliche Vorteile: Die Beiträge zur 3. Säule können vom steuerbaren Einkommen abgezogen werden, was zu erheblichen Steuerersparnissen führen kann.
  2. Langfristige Sparziele: Die 3. Säule ist ein langfristiges Sparinstrument, das sich besonders gut für die Altersvorsorge eignet.
  3. Vielfältige Anlageoptionen: Es gibt verschiedene Anlageoptionen für die 3. Säule, von risikoarmen bis risikoreichen, so dass jeder Anleger eine Option finden kann, die zu seiner Risikobereitschaft passt. Neben Obligationen, Immobilien, Rohstoffen und Aktien werden bei Viac auch Bitcoin Strategien als alternative Anlagen angeboten. Eine kleine Beimischung (ca. 5%) wird (hoffentlich) nicht schaden.
  4. Bindungsfrist: Obwohl das Geld in der 3. Säule gebunden ist, und nur unter bestimmten Bedingungen vor der Pensionierung bezogen werden kann, bietet dies eine gewisse finanzielle Sicherheit und Disziplin beim Sparen.
  5. Kosten: Viele Anbieter der 3. Säule bieten wettbewerbsfähige Kostenstrukturen an, was es zu einer kosteneffizienten Option für das Sparen macht.

5 Nachteile der 3. Säule sind:

  1. Bindungsfrist: Das Geld in der 3. Säule ist gebunden und kann nur unter bestimmten Bedingungen vor der Pensionierung abgehoben werden. Dies kann bei finanziellen Notfällen ein Hindernis darstellen.
  2. Begrenzte Flexibilität: Im Vergleich zu anderen Anlageoptionen ist die 3. Säule weniger flexibel in Bezug auf Ein- und Auszahlungen. Mehr als das Maximum (2024: Fr. 7’056) ist leider nicht möglich für Angestellte.
  3. Gebühren: Je nach Anbieter können hohe Gebühren anfallen, die die Rendite schmälern können. In der Praxis sehe ich oft, dass es aus Bequemlichkeit bei der Hausbank gelöst wird. Dies wissen auch die Banken und greifen oft überdurchschnittlich zu. Bitte immer vergleichen, viel Kleinmist macht bekanntlich auch einen grossen Haufen.
  4. Begrenzte Auswahl an Anlageoptionen: Im Vergleich zu einem freien Anlagekonto kann die Auswahl an Anlageoptionen innerhalb der 3. Säule begrenzt sein. Denn es muss gewissen rechtlichen Anlagerichtlinien entsprechen.

5 häufigsten Fehler, die bei der 3. Säule gemacht werden, sind:

  1. Nicht vergleichen: Viele nehmen an, dass alle 3a-Produkte gleich sind und kommen daher nicht auf die Idee, mit anderen Anbietern zu vergleichen. Dadurch entgehen Ihnen wunderbare Chancen, die im Laufe der Zeit sehr teuer werden können. Nehmen Sie sich genügend Zeit, um Preis, Leistungen, Service und Praxistauglichkeit zu vergleichen.
  2. Zu spät beginnen: Einige Leute fangen zu spät an, in die 3. Säule zu investieren. Je früher Sie beginnen, desto mehr Zinsen können Sie ansammeln.
  3. Nicht genügend sparen: Einige Leute sparen das, was noch übrig bleibt, anstatt zu schauen, was zielführend ist. Sei frühzeitig ehrlich mit dir selbst, denn die Quittung wird irgendwann kommen, es ist nur eine Frage der Zeit. Je mehr Zeit vergeht, desto kleiner wird dein Spielraum sein, es sei denn, es kommt die Lottomillion, das Erbe des reichen Onkels in Amerika, dein Verkauf deiner Firma zu deinem Wunschpreis usw. Doch das sind alles Spekulationen. Wenn sie eintreffen, schön und gut, doch vorher würde ich persönlich Plan A, sprich das stetige Sparen resp. Investieren, bevorzugen.
  4. Nicht genug Diversifikation: Merke dir, breit gestreut, niemals bereut! Einige investieren ihr gesamtes Geld in ein einziges 3a-Produkt. Es ist wichtig, Ihre Investitionen zu diversifizieren, um das Risiko zu minimieren.
  5. Strategiewahl: In der Praxis, sehe ich zu 90% der Fälle die “Balanced” oder augeglichene Strategie (je hälftig Aktien und Obligationen). In den meisten Fällen macht dies nicht wirklich Sinn. Die Strategie muss zu dir passen. Oft sieht deine Bank, nur das Vermögen was du aktuell bei Ihnen hast, doch was noch alles vorhanden ist , bleibt Ihr meist verborgen. Was gar nicht so schlecht ist ;-). Siehe dazu den Punkt Lebenszyklus weiter oben.

Nachhaltige Anlageoptionen in der Säule 3a

In den letzten Jahren ist das Interesse an nachhaltigen Investitionen, oft unter dem Begriff ESG (Environmental, Social, Governance) bekannt, deutlich gestiegen. Auch innerhalb der Säule 3a bieten viele Banken und Versicherungen mittlerweile Fonds und Anlageprodukte an, die nach nachhaltigen Kriterien ausgewählt werden. Diese Fonds investieren beispielsweise in Unternehmen, die umweltfreundliche Technologien fördern, soziale Verantwortung übernehmen oder eine transparente und ethische Unternehmensführung praktizieren.

Für Anlegerinnen und Anleger bietet dies die Möglichkeit, ihre Altersvorsorge mit ihren persönlichen Werten in Einklang zu bringen und gleichzeitig von potenziell attraktiven Renditen zu profitieren. Es ist jedoch wichtig, die angebotenen Produkte sorgfältig zu prüfen, da die Definitionen und Kriterien für Nachhaltigkeit variieren können. Ein Vergleich der verschiedenen Angebote und eine fundierte Beratung können dabei helfen, die passende nachhaltige Anlagestrategie innerhalb der Säule 3a zu finden.

Last but not Least

Jetzt ist die Frage, welche 3. Säule für dich die Beste ist. Bei den (neutralen) Vergleichsportalen sind nie alle Anbieter dabei. Einige Anbieter lassen bewusst gewisse Marktbegleiter aussen vor, damit andere besser da stehen. Sei da kritisch, am Ende geht es um dein Geld, deine Zukunft, dein Wohl.

Als Honorarberater bin ich bemüht das Beste vom Markt zu finden und zu geben. Meine aktuelle Empfehlung sind Anbieter, die in den letzten 10 Jahren mehr als 10% pro Jahr rentiert ,bei einem Sharpe Ratio von etwa 0.7 oder mehr haben. Sharpe Ratio sagt aus, wie die Rendite im Verhältnis zum bereinigten Risiko steht. Wenn du so einen Anbieter gefunden hast, dann, gratuliere ich dir. Wenn du mehr darüber wissen möchtest, berate ich dich provisionsfrei gerne.