Zum Hauptinhalt springen

Category: Vermögensaufbau

Wie du klug kosten beim Auto sparen kannst, beim Kauf und während dem Jahr

👁️‍🗨️ Auf einen Blick

  • Checkliste für den Autokauf, was ist wirklich wichtig, was weniger.
  • Finanzierung: Welche Finanzierung ist für dich am besten.
  • Wahre Nachhaltigkeit und Wertstabilität: Lies welches Auto rund 5 Millionen km gemacht hat.
  • Wertverlust sind real bei Autos: Daher wie kannst du dies für dich optimieren.


Ein neues Auto ist was schönes und manchmal auch verführerisch. Herr und Frau Schweizer geben durchschnittlich über 10% ihres Einkommens für ihre Autos aus. Hier einige Facts:

  • Die meisten Autos stehen 90% der Zeit ungenutzt herum.
  • Der durchschnittliche Wertverlust eines Neuwagens in der Schweiz, im ersten Jahr etwa 15-20%, nach drei Jahren 30-40% und nach fünf Jahren rund 50-60% des ursprünglichen Kaufpreises. Daher Neuwagen, sind teure Ausgaben und keine Investition.
  • Die 20/4/10 Regel ist eine Faustregel für eine gesunde Autofinanzierung und bedeutet: Mindestens 20% Anzahlung leisten, die Finanzierung auf maximal 4 Jahre begrenzen und nicht mehr als 10% des monatlichen Nettoeinkommens für alle Autokosten (Kredit, Versicherung, Benzin, etc.) ausgeben. Diese Regel hilft, eine finanzielle Überlastung durch den Autokauf zu vermeiden. Meine Regel, nicht mehr als 3 Monatslöhne für ein Auto ausgeben. Bedenke: Das neue Auto macht das gleiche wie das Alte: Es transportiert dich von A nach B, in der gleichen Geschwindigkeit (Tempolimit & Staus ;-). Darum fahre ich meine Auto gerne zu „Tode".
  • Bei einem Autokredit fallen je nach Zins rund 25% vom Kaufpreis an Zinsen an! (Siehe unter Finanzierung)
  • Opportunitätskosten werden seltenst mit einberechnet. Eingesparter Betrag für ein Auto, in einem ETF investieren ist nach 10 Jahren das nächste Auto "gratis". (Siehe unter Finanzierung)


Schlussfolgerung: "Ein Auto ist kein Gebrauchsgegenstand, sondern ein Finanzprodukt mit erheblichen Kosten"

Autokauf, wie clever vorgehen?

Überlege dir, was du wirklich brauchst. Benötigst du tatsächlich den elektrisch einstellbaren Sitz, den du einmal einstellst und dann kaum mehr verstellst? Solche Extras sind meist einfach verbaut, machen das Auto aber schwerer und teurer. Du verstehst, worauf ich hinaus will.

Checkliste vor dem Autokauf

  • Tägliche Nutzung analysieren: Für was brauche ich zu 90% ein Fahrzeug? Pendeln, Einkaufen, Familientransport oder Freizeit?
  • Echte Alternativen prüfen: Könnte ein Carsharing-Abo, E-Bike oder ÖV-Abo meine Mobilitätsbedürfnisse günstiger decken?
  • Konkrete Eigenschaften definieren:
    • Motorisierung: Brauche ich wirklich 200 PS und mehr oder reichen auch weniger für meinen Alltag (Gesamtgewicht beachten)?
    • Assistenzsysteme: Parksensoren sparen teure Blechschäden, Rückfahrkamera vereinfacht das Einparken. Je mehr Technik du hast, desto mehr kann auch defekt gehen.
    • Kofferraumvolumen: Für Grosseinkäufe oder Transport von Sportgeräten wichtig. Wie oft?
    • Sitzkonfiguration: Umklappbare Sitze für flexible Nutzung
    • Antrieb: 4×4 nur wenn regelmässig im Gelände oder Schnee unterwegs. Kann ich bei Schnee sonst auch mal das Auto einfach stehen lassen?
  • Bewertungssystem erstellen: Priorisiere diese Eigenschaften mit einem klaren System:
    • A: Absolut notwendig (z.B. 5 Sitze für eine Familie, praktischer und grosser Kofferraum)
    • B: Wichtig (z.B. niedriger Verbrauch, Parksensoren, Anbindung an mein Smartphone)
    • C: Wünschenswert, aber verzichtbar (z.B. Sitzheizung, Soundsystem)

    Tipp: Falls du doch einen Neuwagen kaufen willst, beachte dies beim Kauf. Beim Zubehör tappst du leicht in die Falle. Fr. 1000 für elektrische Seitenspiegel, Fr. 5000 für ein Sonnendach – im Vergleich zur Anschaffung erscheint das als kleiner Betrag, doch viele kleine Extras summieren sich schneller als dir lieb ist. Frage dich daher: Was brauchst du wirklich und warum?

  • Nutzungsfrequenz kalkulieren: Steht das Auto 90% der Zeit nur in der Garage? Bei unter 10'000 km/Jahr lohnt sich oft Carsharing oder Miete.
  • Alle Nutzer berücksichtigen: Wer fährt das Auto regelmässig? Beachte die Bedürfnisse aller Familienmitglieder (Grösse, Sicherheit).
  • Kosten-Nutzen-Analyse: Berechne konkret, wie sich dein Leben verbessert:
    • Zeitersparnis: 20 Min. pro Tag × 220 Arbeitstage = 73 Std. pro Jahr. Mein Stundenlohn ist … ? In dieser eingesparten Zeit, werde ich sinnvoll nutzen für…. ?
    • Flexibilität: Quantifiziere den Wert unabhängiger Mobilität
    • Komfort: Ist der Mehrpreis für Luxusausstattung den täglichen Nutzen wert?
  • TCO berechnen: Total Cost of Ownership über 5 Jahre vergleichen (Kaufpreis + Wertverlust + Versicherung + Steuern + Wartung + Reparaturen + Treibstoff)

Finanzierung deines Autos
Du träumst vom neuen Auto? Halt! Bevor du dein Konto plünderst, lies das hier.

Kennst du das? Du stehst vor dem glänzenden Neuwagen, der Verkäufer lächelt und du unterschreibst. Doch dein Bankkonto weint im Stillen.

Fakt: Die meisten Schweizer geben zu viel für ihr Auto aus. Über 10% des Einkommens fliessen in die Blechkiste.

Die Finanzierung deines Auto

Die Finanzierung des Autos ist ein Dauerthema am Stammtisch. Am ende muss es jeder selber für sich errechnen, was Ihm genau das Wert ist. Die meisten rechnen jedoch leider nicht nach und wundern sich, das am Ende des Geldes noch viel Monat übrig bleibt. Ich empfehle nicht mehr als 3 Monatslöhne für ein Auto auszugeben. Überlege dir mal, wie lange du arbeiten musst, bis du dein schönes neues Blech erspart hast – netto! Wieviel Stunden musst du zusätzlich arbeiten? Ist es das wirklich Wert?

Hier verschiedene Finanzierungsmodelle aufgelistet.

  • Barzahlung: Der König der Finanzierung. Keine Zinsen, oft Rabatte und dir gehört das Auto sofort. Du musst auch keine Vollkasko haben. Daher der günstigste und clevere Weg.
  • Carsharing: Die moderne Alternative. Zahle nur, wenn du fährst. Ideal für Stadtbewohner, die selten ein Auto brauchen und meist mit ÖV kombinieren.
  • Miete: Automiete für 3-48 Monate wird immer populärer, denn du hast einen Nettopreis und kannst besser kalkulieren. Dein Vorteil: Die Anbieter kaufen im Grosshandel ein und können dir die Autos günstiger anbieten. Tipp: Sie verkaufen auch Occasionen – schau mal z.B. bei Carvolution rein.
  • Fremdfinanzierung: Wenn fremdfinanziert, dann folge der 20/4/10 Regel – 20% Anzahlung, maximal 4 Jahre Laufzeit, höchstens 10% deines Monatseinkommens für alle Autokosten.
  • Leasing: Eine beliebte Option mit monatlichen Fixkosten. Du zahlst nur für die Nutzung, nicht für den Besitz. Beachte jedoch die Kilometergrenze (meist 10'000-20'000 km/Jahr) und Mehrkilometerkosten (10-50 Rappen/km). Am Ende gibt's oft eine Kaufoption, aber durch Zinsen und Gebühren zahlst du langfristig mehr. Du zahlst am Ende auch für alle Beulen und Kratzer, bzw. deine Versicherung. Bei dieser wird dein Bonus dann wiederum steigen.
  • Kredit: Schneller Weg zum Auto, aber teuer durch die Zinsen (aktuell 4.9%-9.9% je nach Anbieter und Bonität). Bei einem Kredit von 30'000 CHF über 5 Jahre zahlst du bis zu 8'000 CHF an Zinsen. Vorteil: Du bist sofort Eigentümer und hast keine Nutzungsbeschränkungen.
  • Ratenzahlung: Direkt beim Händler oft als "zinsfreie Finanzierung" beworben. Achtung: Der Zins ist meist im höheren Kaufpreis versteckt. Fordere immer einen Vergleich zwischen Bar- und Ratenzahlungspreis. Eine gute Option für kleine Beträge und kurze Laufzeiten (12-24 Monate).
  • Opportunitätskosten beachten: Das ist ein Punkt, der oft übersehen wird, weil sich nicht viele mit dem Investieren auseinandersetzen. Was sie jedoch früher oder später meiner Meinung nach tun sollten. Ich sehe keine Alternative – doch sich zu Tode arbeiten, ist das wirklich eine Alternative? Statt 50'000 CHF in ein Auto zu stecken, könntest du 30'000 CHF für einen guten Gebrauchtwagen ausgeben und 20'000 CHF in ETFs investieren. Bei einer angenommen jährlicher Rendite von 7% wären das nach 10 Jahren etwa 39'000 CHF – genug für den nächsten Wagen ohne Kredit!

Die häufigsten Gründe für einen Neuwagenkauf

Ich habe recherchiert, was die häufigsten Gründe für einen Neuwagenkauf sind. Die fünf meistgenannten Gründe sind in Wahrheit oft das Ergebnis geschickten Marketings. Die Werbung redet uns ein, dass das, was wir haben, nicht gut genug ist – obwohl das Neue meist nur marginal besser ist. Da Marketing gezielt mit unseren Emotionen spielt, neigen wir zu irrationalen Entscheidungen. Schau dir diese Gründe daher genau an – ich würde deine Meinung dazu gerne erfahren.

  • 🔒 Sicherheit: Neue Fahrzeuge bieten die modernsten Sicherheitssysteme und Assistenten. Vielleicht bin ich da ein bisschen „Old-School“ doch durch das Anpassen an Verkehr und vorausschauenden Fahrstil, kannst du die meisten Unfälle meiden. Manchmal nervt mehr gepiepse mehr als es hilft. Dazu ein Bauteil das mehr Gewicht (mehr Verbrauch) und ein Teil das wiederum auch Defekt gehen kann. Einfache Bauweise, bewährt sich immer.
  • ✨ Prestige und Status: Ein Neuwagen wird oft als Statussymbol und berufliches Aushängeschild gesehen. Jeder soll das machen was er will, doch die Frage die ich mir stelle, welcher Mensch bin ich ohne dieses Auto?
  • 🛠️ Garantie und Wartung: Keine unerwarteten Reparaturkosten in den ersten Jahren. Wenn du gut recherchiert hast, weisst du dass mit deinem Modell zu 95% keine Vorfälle in den nächsten X tausend KM kommt. Daher wo soll hier genau das Problem sein?
  • 🌱 Umweltaspekte: Neue Autos haben oft bessere Umweltwerte und niedrigeren Verbrauch. Mein Garagist hat mich mal angeprochen und meinte, „Tommaso, das neue Modell verbraucht 1 Liter weniger auf 100 Km wie deiner“. Ich habe Ihm folgende Rechnung gemacht:
    • Ich fahre 20’000 KM das wäre eine Einsparung von 200 Liter pro Jahr (20'000 KM ÷ 100 KM × 1 Liter). Bei 2 Franken pro Liter ergibt das eine jährliche Ersparnis von 400 Franken. Bei einem Mehrpreis von 10'000 Franken für das neue Auto bräuchte es 25 Jahre, bis sich die Investition durch den geringeren Verbrauch amortisiert.
    • Die Herstellung eines Neuwagens verbraucht etwa 4.500 bis 6.500 Liter Benzinäquivalent an Energie. Dies entspricht dem Energieverbrauch von 3-4 Jahren Autofahren. Von sämtlichen Verbrauch an Rohstoffen wollen wir nicht reden.
    • Alle reden von Ökologie und Nachhaltigkeit, doch mir wäre lieber, dass ich das was ich gekauft habe, Qualitativ gut ist. Wenn das Ende des einen oder andern Teiles gekommen ist, dass man dies „leicht“ finden und ersetzen kann. Ich habe immer Mitleid mit meinem Auto-Mechaniker der in diesen kleinen Zwischenräumen fummeln muss.
  • 🎯 Individuelle Konfiguration: Das Auto kann nach eigenen Wünschen ausgestattet werden. Ich gebe mich schnell mit dem besten zufrieden. Daher suche ich die beste Ausstattung und entsprechenden Farben. Braucht etwas Geduld.

Trotz dieser Gründe sollten die hohen Anfangskosten und der schnelle Wertverlust kritisch hinterfragt werden. Oft können diese Vorteile auch mit einem gut erhaltenen Jahreswagen erreicht werden.

Tipp für eAuto Besitzer

Eine innovative Entwicklung im Bereich der Elektrofahrzeuge ist die selektive Reparatur von Batteriezellen. Statt den kompletten Batteriesatz auszutauschen, werden nur die defekten Zellen ersetzt. Dies ist nicht nur umweltfreundlicher, sondern auch deutlich kostengünstiger für Fahrzeugbesitzer.

In Deutschland bietet die Firma "EVC" diesen Service bereits erfolgreich an. In der Schweiz habe ich (noch) nichts gefunden das so etwas ähnliches macht. Wäre in meinen Augen eine absolute Marktlücke.

💡 Tipp: Vor einer Kompletterneuerung der Batterie lohnt es sich, eine Diagnose bei einem dieser Spezialisten durchführen zu lassen. Die Reparatur einzelner Zellen kann bis zu 70% günstiger sein als ein kompletter Batterietausch.

Wichtig ist jedoch zu beachten, dass nicht alle Batterietypen für eine Einzelzellenreparatur geeignet sind. Dies hängt vom Batteriedesign und der Zugänglichkeit der einzelnen Zellen ab.

Die Zukunft der Automobilantriebe wird aktuell in Laboren weltweit intensiv erforscht, wobei drei Hauptrichtungen besonders vielversprechend sind nach meinen Kenntnissen als interessierter Laie: Biogas aus organischen Abfällen, synthetische Kraftstoffe (E-Fuels) und neue Batterietechnologien. Während Biogas eine nachhaltige Lösung für die Verwertung von Bio-Abfällen darstellt, ermöglichen E-Fuels die klimaneutrale Nutzung bestehender Verbrennungsmotoren. Die Entwicklung von Feststoffbatterien verspricht Reichweiten von über 700 km und sehr kurzer Ladezeiten, wobei diese Technologien voraussichtlich in den nächsten 5-10 Jahren marktreif sein werden (hoffentlich).

Die Kosten, die harte Realität des Wertverlusts
Ein Neuwagen verliert in den ersten drei Jahren durchschnittlich 30-40% seines ursprünglichen Wertes. Diese "Luxussteuer" wird in der Verkaufsberatung oft heruntergespielt. Übrigens, Luxussteuer kennen nach wie vor einige Länder, z.B in Dänemark sind „Luxus“ Karossen extra teurer.

Wertverlust nach Fahrzeugklassen

FahrzeugklasseWertverlust nach 3 JahrenBeispiel (von 50.000 CHF)
Luxusfahrzeuge45-50%25.000 CHF Verlust
Mittelklasse35-40%20.000 CHF Verlust
Kleinwagen30-35%17.500 CHF Verlust
SUVs40-45%22.500 CHF Verlust

Tipp: Überlege dir, wie hoch muss deine Sparrate pro Jahr sein, damit du dir ein Verlust von Fr. 25.000 gut wegstecken kannst? Und hoffentlich sparst du nicht nur für das schöne Blech.

Fahrzeuge mit den häufigsten Problemen und durchschnittliche Reparaturkosten

Marke/ModellHäufige ProblemeDurchschnittliche Reparaturkosten
Range RoverElektronik, Getriebe3.000-7.000 CHF
Alfa RomeoMotor, Elektronik2.500-5.000 CHF
BMW 5er SerieFahrwerk, Elektronik2.000-4.500 CHF
Mercedes C-KlasseElektronik, Sensoren1.800-4.000 CHF

Schaut auch, was genau kaputt gegangen ist. Eine Batterie, ist irgendwann mal kaputt. Das liegt dann nicht am Auto, kommt jedoch trotzdem in die Statistik. Ich frage auch immer Leute die mein Wunschauto schon fahren, ob Sie es wieder kaufen würden.

Tipps für kluge Autokäufer um Kosten zu vermindern

  • 🚗 Gebrauchtwagen mit 2-3 Jahren sind oft die wirtschaftlichste Wahl
  • 📊 Vor dem Kauf auf Qualität prüfen. Studie die Pannenstatistiken, lese Tests durch, Frage Besitzer und Garagisten nach Ihrer Erfahrung. Achte auf Wertverluststabellen oder vergleiche im Autoscout die Preise.
  • 💰 Reparaturrücklagen für teure Marken einplanen
  • 🔍 Unterhaltskosten verschiedener Modelle vergleichen
  • (für Mutige) Sprich auf der Strasse Leute an, die dein Wunschauto bereits fahren, und frag nach ihrer Meinung. Jeder fühlt sich geschmeichelt, wenn man ihn nach seinen Erfahrungen fragt.
  • Versicherungspreise und -leistungen gründlich vergleichen. Vollkasko ist nicht gleich Vollkasko – die entscheidenden Unterschiede verstecken sich oft im Kleingedruckten, was sich entsprechend im Preis widerspiegelt.
  • Nimm beim Kauf einen Experten mit, der das Wunschauto für dich überprüft — das ist gut investiertes Geld.
  • Denke voraus, wie sich dein Umfeld und deine Familie entwickeln werden. Kaufe also kein schönes Zweisitzer-Cabrio, wenn deine Freundin in drei Monaten ein Baby erwartet.


Welches Auto hat den Nachhaltigkeitsrekord?

Der absolute Rekordhalter ist ein Volvo P1800S aus dem Jahr 1966, der über 5,2 Millionen Kilometer auf dem Tacho hat. Nein, ich fahre selbst keinen Volvo. Sein Besitzer, Irv Gordon aus Long Island, New York, kaufte das Auto neu und fuhr es bis zu seinem Tod im Jahr 2018. Dieser Rekord ist im Guinness-Buch der Rekorde verewigt.

Damit ein Kilometerstand als offizieller Rekord anerkannt wird, müssen folgende Kriterien erfüllt sein:

  • Der Motorblock muss original sein oder durch einen baugleichen Originalmotor ersetzt worden sein
  • Das Fahrgestell und die Fahrgestellnummer müssen original sein
  • Die Wartungshistorie muss lückenlos dokumentiert sein
  • Der Kilometerzähler darf nicht manipuliert worden sein

Irv Gordon erreichte diesen erstaunlichen Rekord durch sorgfältige Wartung und regelmässige Pflege. Er hielt sich strikt an die Wartungsintervalle und verwendete ausschliesslich Originalteile. Dies zeigt eindrücklich, dass ein Auto bei richtiger Pflege deutlich länger hält als viele denken.

💡 Interessant: Irv Gordon war Lehrer und pendelte täglich 200 KM zu seiner Arbeit. Im Jahr legte er durchschnittlich 100.000 Kilometer zurück – das entspricht etwa 2,5-mal dem Erdumfang!
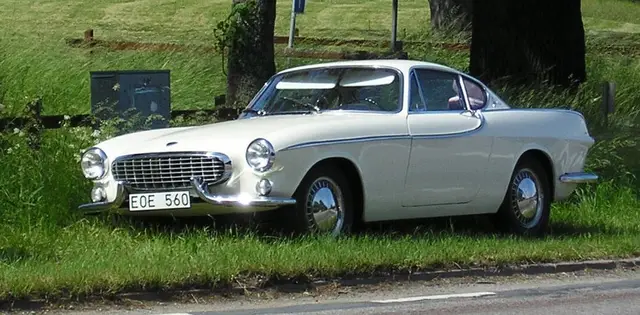
 

Der wahre Preis und der Wert eines Autos zeigt sich erst über die Jahre. Neben dem Kaufpreis sind Wertverlust und Reparaturanfälligkeit entscheidende Faktoren für die Gesamtkosten. Ein vermeintliches Schnäppchen kann sich langfristig als teurer Fehler erweisen.

💡 Tipp: Lassen Sie sich von glänzender Werbung nicht blenden. Recherchieren Sie gründlich und beziehen Sie den Wertverlust in Ihre Kaufentscheidung mit ein.

 

Expats and Finances in Switzerland

Switzerland is a dream destination for many expats, with its stunning alpine views, high salaries, and excellent quality of life. But let’s be franc (pun intended): Switzerland is also one of the most expensive countries in the world. Managing your money here isn’t as simple as enjoying cheese and chocolate. If you’re coming to work in Switzerland, you’ll need to navigate a unique financial landscape. Don’t worry – we’ll guide you through the key aspects of Swiss finances step by step, with clear tips.


High Salary, High Cost of Living

It’s true that Swiss salaries are high. However, the cost of living will quickly remind you where that money goes. Housing, groceries, eating out, transportation – pretty much everything comes with a hefty price tag. In cities like Zurich or Geneva, a one-bedroom apartment can easily cost CHF 2,000 or more per month.

High salaries (often with a 13th-month bonus) help offset these costs, but budgeting is still essential. Plan for your big expenses first – rent, insurance, taxes – then see what’s left for leisure and savings. It’s a good idea to track your spending in the first few months; you might be surprised how quickly Swiss francs can disappear. With a solid budget and some smart choices, you can enjoy the Swiss lifestyle without your wallet yodeling in pain.


Opening a Swiss Bank Account

One of the first things to do as a new expat is open a local bank account. Most employers will require a Swiss account to pay your salary. Opening one is usually straightforward.

Choosing a bank: You’ll find traditional banks (like UBS or a cantonal bank) and modern digital-only banks. Traditional banks offer full services and branches, but often charge monthly fees and higher fees for things like international transfers. Digital-only banks often have no monthly fees and offer great exchange rates for card payments or transfers, but they have no physical branches. The best choice depends on your preferences – convenience and lower fees versus in-person service.

Setting up: To open an account, you typically need your passport, a Swiss address, and proof of residence (your residence permit). Many banks let you do this online with a video ID check. After approval, you’ll get your account details (IBAN) and debit card in a few days.

Everyday banking: Switzerland runs on Swiss francs (CHF). Cash is still used for small transactions, though cards are widely accepted. You’ll also encounter TWINT, a popular mobile payment app linked to your bank for easy payments. Credit cards are common too, but they often have annual fees. It’s best to use a Swiss account and card for day-to-day spending – you’ll avoid foreign card fees and get fairer exchange rates.

Taxes in Switzerland

Swiss taxes can be a bit complicated, but here are the essentials: Taxes are levied at three levels – federal, cantonal, and municipal (local). This means your tax rate depends heavily on which canton (and even which town) you live in. Some cantons have very low income taxes (for example, Zug or Schwyz), while others are higher (like Geneva). In some cases, your total tax in one canton can be almost double what it would be in another for the same income.

If you’re working in Switzerland on a residence permit (usually a B permit), your employer will typically deduct income tax from your salary each month. This is called withholding tax (“Quellensteuer”). It simplifies things – you get your salary net of tax, and often you don’t need to file a tax return. If your annual income is below about CHF 120,000 (and you have no significant outside income), the withholding tax usually covers your liability. Above that, you will file a tax return to settle the exact amount. The return lets you account for deductions (like if you pay for additional insurance or commute costs) and ensures you’re taxed correctly for your situation.

Switzerland even has a small wealth tax on net assets above certain thresholds (with low rates, usually under 1%). And there are also tax breaks to take advantage of – for instance, contributions to a Pillar 3a retirement account are deductible. Capital gains (profits from selling investments) are generally tax-free for private individuals. Also, thanks to Switzerland’s double taxation treaties with many countries, you shouldn’t pay tax twice on the same income. If you have income abroad, Switzerland will usually exempt it or give a credit so you don’t get taxed twice.

Social Security and Pensions (Three Pillars)

Switzerland’s pension system is divided into three parts, known as the “three pillars”:

  • Pillar 1 – State Pension (AHV/AVS): This is a basic state pension providing a foundation in retirement (it also covers disability and survivors’ benefits). It’s funded by payroll contributions from you and your employer. Pillar 1 alone won’t fund a luxurious retirement, but it ensures a baseline income in old age.
  • Pillar 2 – Occupational Pension (BVG/LPP): This is a workplace pension plan. If you’re employed above a certain income level, your employer enrolls you in a pension fund, and both you and your employer contribute to it. When you retire, you can take this money as a pension or a lump sum. Importantly, if you leave Switzerland before retirement, you can take your accumulated Pillar 2 savings with you (cash out or transfer, subject to certain rules).
  • Pillar 3 – Private Savings: This voluntary pillar lets you save for retirement with tax benefits. The main option is Pillar 3a: you can contribute around CHF 7,000 per year and deduct this amount from your taxable income. The money is generally locked until retirement age (except a few special cases like leaving Switzerland early or buying a home). You can keep Pillar 3a funds in a bank savings account or invest them in a fund for growth. The big plus is the tax break and the chance to build extra retirement savings on top of the first two pillars.

For expats, you will be paying into Pillar 1 and 2 via your salary. Even if you only stay a few years, those contributions aren’t lost – you’ll be entitled to a small Swiss pension from Pillar 1 eventually, and your Pillar 2 money can be withdrawn or preserved when you leave. Pillar 3a is optional but highly beneficial if you have the income to contribute, since it saves on taxes and builds your nest egg. Just remember to choose a sensible Pillar 3a (many expats go with a bank or investment fund account rather than an insurance-tied plan, which can be inflexible).

Insurance: Health and Beyond

Switzerland requires you to have certain insurances, and others are just a good idea. Here’s the rundown:

Health Insurance (mandatory): Every resident must have basic health insurance, and you’re expected to get it within 3 months of arriving. The basic plan is the same across all insurers by law – it covers most medical needs. You choose an insurance provider and a deductible (how much you pay out-of-pocket before coverage kicks in). Prices vary, but on average an adult pays around CHF 300–500 per month for the basic package. This will be one of your larger expenses, so include it in your budget. Compare providers and premiums – coverage is identical by law, so price and customer service are the main differences. (Note: basic insurance doesn’t include dental care, so dental is usually paid separately or via optional policies.)

Personal Liability Insurance (recommended): This covers damage or injury you accidentally cause to other people or their property. While not required legally, many landlords insist you have it (in case you, say, flood your apartment or break something structural). It costs roughly CHF 100 per year for high coverage (millions of francs). Considering the protection it offers, it’s a no-brainer for peace of mind.

Household Contents Insurance (optional): This protects your personal belongings (furniture, electronics, etc.) against things like theft, fire, or water damage. It’s often bundled with liability insurance and is also inexpensive. If you have valuable items or just want extra security, you can get this coverage for a modest premium.

Other insurance: If you have a car, third-party car insurance is mandatory (and you’ll likely get collision coverage if your car is new or valuable). Beyond that, you’ll hear about legal insurance, travel insurance, pet insurance, and more. These are entirely optional – get them only if they make sense for your situation. Insurance agents might push every policy under the sun – don’t let them pressure you. Cover the major risks (health, liability, and maybe household/car), and use your judgment on the rest. You can always add additional coverage later if you feel you need it.

Saving, Investing, and Moving Money

Even with high living costs, you might be able to save and invest money as an expat in Switzerland – especially if you’re earning a good salary. If possible, contribute to a Pillar 3a account each year – this gives you a tax break and builds up savings you can use in retirement or when you leave Switzerland.

Investing is key to growing wealth, but be mindful of fees. Swiss banks offer investment services, but they can be pricey. You might look into low-cost index funds or an online brokerage to invest in stocks or ETFs. Switzerland won’t tax your capital gains from private investments, which is a nice perk for investors. Avoid overly complex, high-fee financial products – often, simpler and low-cost investments yield better results in the long run.

If you need to send money to your home country, avoid doing it through your Swiss bank due to high fees and poor exchange rates. Instead, use low-cost international transfer services or fintech options. Providers like Wise or Revolut offer much better exchange rates and lower fees, which can save you a lot. Also, consider the timing and frequency of your transfers – some people send money monthly, while others wait for a favorable exchange rate or send larger amounts less often. By being strategic, you keep more of your money when moving it across borders.

Leaving Switzerland

When you leave Switzerland permanently, you can generally take your pension savings with you. If you move to an EU/EFTA country, you might have to leave the compulsory part of your Pillar 2 in a Swiss account until retirement age, but you can withdraw the rest. Moving outside the EU generally allows you to withdraw the entire amount. These pension withdrawals will be taxed by Switzerland at a special rate – however, the tax is lower in some cantons than others. Many expats take advantage of this by moving their Pillar 2 funds to a vested benefits account in a low-tax canton (like Schwyz or Zug) before cashing out, so less of their money goes to taxes.

Also, remember to cancel your health insurance (and any other contracts like your apartment lease, mobile phone, internet, gym membership) effective from your departure date, giving the required notice. Be sure to deregister with the local authorities to officially record your departure – this is needed to stop certain automatic obligations. If you’ve been filing regular tax returns, you’ll likely need to file one more for the year of departure covering your time in Switzerland. Plan ahead and tie up these loose ends, and your exit will be smooth – you’ll take all your hard-earned Swiss savings with you.

Managing your money as an expat made easy

Managing your finances as an expat in Switzerland may seem complicated at first, but with a bit of knowledge and planning, you can master it. Remember to budget for the big-ticket items, take advantage of Swiss tax deductions and pension opportunities, and avoid common pitfalls (like expensive banking fees or unnecessary insurance). Switzerland is an amazing place to live and work – yes, you pay a premium to be here, but for many it’s worth every franc.

Most importantly, you don’t have to figure it all out alone. If you ever feel unsure about the best financial moves or want an expert to review your plan, consider reaching out: Finanzberatung Rubino is always there for your personalized advice. I am here to help expats like you navigate the Swiss financial landscape – from setting up a budget and choosing the right investments to planning for retirement or an eventual move. With the right approach, you can enjoy your Swiss adventure to the fullest, knowing that your money matters are under control and your financial future is secure.


Private Equity in der Schweiz – Chancen, Risiken und wie du profitieren kannst


👁️‍🗨️ Auf einen Blick

  • Was ist Private Equity genau?
  • Chancen und Risiken
  • Warum Privat Equity interessant ist
  • Wie auch du investieren kannst, wenn es wirklich etwas für dich ist


Private Equity klingt erstmal nach etwas, das nur grosse Player anpacken. Dabei ist es eigentlich ganz einfach: Es geht um privates Beteiligungskapital – also Geld, das in nicht-börsenkotierte Unternehmen investiert wird. In diesem Beitrag erkläre ich dir alles Wichtige rund um Private Equity in der Schweiz.

Was ist Private Equity?

Stell dir vor, du könntest dich an einem vielversprechenden Unternehmen beteiligen, bevor es an die Börse geht. Genau das bedeutet Private Equity: privates Eigenkapital. Man investiert also direkt in Firmen, die (noch) nicht an der Börse gehandelt werden. Anders als beim Kauf von Aktien auf dem öffentlichen Markt läuft hier alles hinter verschlossenen Türen ab. Oft schliessen sich Investoren in speziellen Private-Equity-Fonds zusammen, um gemeinsam in mehrere Unternehmen zu investieren.

Wichtig: Private Equity bedeutet nicht nur Geld geben und abwarten. Die Investoren – oder besser gesagt die Fondsmanager – haben ein Wörtchen mitzureden. Sie steigen oft mit einem bedeutenden Anteil ins Unternehmen ein und wollen mitreden, um den Laden auf Vordermann zu bringen. 🛠️ Das Ziel dahinter? Wertsteigerung! Wenn alles nach Plan läuft, ist das Unternehmen nach ein paar Jahren deutlich mehr wert. Später verkauft man den Anteil wieder (Exit genannt) – idealerweise mit sattem Gewinn. Kurzum: Private Equity ist ein bisschen wie Hausflipping, nur dass man statt Häusern Unternehmen aufmöbelt und später teuer weiterverkauft.


Wie funktioniert eine Private-Equity-Investition?

Private-Equity-Deals laufen typischerweise in vier Phasen ab:

  1. Fundraising: Zunächst sammeln spezialisierte Private-Equity-Gesellschaften Geld von Investoren ein. Viele Köche, äh Investoren, füllen also gemeinsam den Topf.
  2. Investition: Mit diesem Kapital kauft der Fonds Anteile an vielversprechenden Unternehmen – häufig handelt es sich um etablierte Firmen mit Wachstumspotenzial oder manchmal auch um Start-ups (dann spricht man oft von Venture Capital, einer Unterform von Private Equity).
  3. Beteiligungsmanagement: Jetzt wird angepackt. Die Private-Equity-Profis arbeiten eng mit dem Unternehmen zusammen, bringen frisches Kapital, Know-how und oft ein straffes Fitnessprogramm fürs Business. 🎯 Ziel: Umsatz steigern, Prozesse verbessern, Unternehmen fit machen für die grosse Bühne.
  4. Exit: Hat das Unternehmen an Wert gewonnen, kommt der grosse Moment des Verkaufs. Der Anteil wird veräussert – sei es an einen strategischen Käufer, an einen anderen Investor oder durch einen Börsengang (IPO). Die Erlöse aus dem Verkauf gehen zurück an die Investoren (natürlich abzüglich der „Erfolgsprämie“ für die Fondsmanager).


Kurz gesagt: Private Equity holt Unternehmen ins Boot, peppt sie auf und verkauft sie später gewinnbringend weiter. Durch diese aktive Rolle unterscheiden sich Private-Equity-Investoren von normalen Aktionären: Als Aktionär einer börsenkotierten Firma bist du eher passiver Teilhaber und kannst nur hoffen, dass das Management alles richtig macht. Bei Private Equity sitzt du (indirekt über den Fonds) mit am Steuer und trägst dazu bei, den Unternehmenswert zu steigern.


Finanzielle Aspekte: Warum investieren Leute in Private Equity?

Jetzt zur spannenden Frage: Was springt finanziell dabei heraus? Private Equity wird von vielen grossen Investoren geschätzt, weil es überdurchschnittliche Renditechancen bietet. Historisch gesehen haben Private-Equity-Fonds oft höhere Renditen erzielt als breite Aktienindices. Warum? Zum einen, weil Private-Equity-Manager sehr gezielt Unternehmen auswählen und aktiv verbessern. Zum anderen, weil sie Risiken eingehen, die an der Börse so nicht möglich wären – und Risiko und Rendite hängen bekanntlich meist zusammen.

Hier ein paar finanzielle Vorteile von Private Equity auf einen Blick:

  • Hohe Renditechancen: Durch das aktive Eingreifen und die langfristige Strategie können erfolgreiche Private-Equity-Investments deutlich höhere Gewinne abwerfen als klassische Aktien oder Obligationen. Beispielsweise erzielen Pensionskassen in der Schweiz dank Private Equity im Schnitt bessere Renditen – sie lassen ihr Geld sozusagen extra hart für sich arbeiten.
  • Diversifikation: Private Equity ermöglicht Zugang zu Investments, die an der normalen Börse nicht verfügbar sind. Durch die Beimischung von Private Equity in ein Portfolio kann man sein Anlageuniversum erweitern. Das kann helfen, das Gesamtrisiko zu streuen. Anders gesagt: Du verteilst deine Eier nicht nur auf die Körbe „Aktien“ und „Bankkonto“, sondern packst ein paar auch in den Korb „Private Unternehmen“. Wenn Aktienmärkte schwächeln, laufen manche Privatunternehmen umso besser – das glättet Schwankungen im Portfolio.
  • Exklusive Chancen: Viele der spannendsten Firmen sind (noch) nicht börsenkotiert. Denk an innovative Tech-Firmen, spezialisierte Familienunternehmen oder aufstrebende Mittelständler. Mit Private Equity kannst du bei den Cool Kids mitspielen, bevor alle anderen überhaupt wissen, wie heiss diese Firma ist. Wer früh investiert, kann vom Wachstum profitieren, bevor der grosse Hype beginnt.

Natürlich gibt’s nicht nur Sonnenseiten. Kein Investment ohne Risiko, das ist so sicher wie das Amen in der Kirche. Deshalb direkt im Anschluss:


Risiken von Private Equity

Bei all den Chancen muss man fairerweise sagen: Private Equity ist kein Selbstläufer und nicht für jeden geeignet. Hier die wichtigsten Punkte, warum man nicht einfach sein ganzes Geld kopfüber in Private-Equity-Fonds stecken sollte:

  • Hohes Risiko: Ja, wir haben von hohen Renditen gesprochen. Aber die kommen nicht ohne höheres Risiko. Private Unternehmen können auch floppen. Wenn ein Fonds in ein Unternehmen investiert, das trotz aller Mühen nicht in Schwung kommt oder gar bankrottgeht, ist ein Teil des investierten Kapitals futsch. 💸 Zudem können wirtschaftliche Flauten oder Marktänderungen den geplanten Exit erschweren. Du brauchst also manchmal Nerven aus Stahl und einen langen Atem.
  • Illiquidität (geringe Liquidität): Stell dir vor, du gibst dein Geld heute und bekommst es erst in 5–10 Jahren zurück – so ungefähr läuft das. Private-Equity-Fonds haben meist lange Laufzeiten, während derer du nicht einfach aussteigen kannst. Es gibt keinen öffentlichen Marktplatz, wo du deinen Anteil jederzeit verkaufen könntest (im Gegensatz zu Aktien, die du börsentäglich veräussern kannst). Das bedeutet: Dein Geld ist über Jahre gebunden. Wer plötzlich Bares braucht, schaut bei Private Equity in die Röhre. Deshalb gilt: Nur Geld investieren, auf das du längere Zeit verzichten kannst.
  • Hohe Einstiegshürden: Lange Zeit war Private Equity ein elitärer Club. Um überhaupt mitmachen zu dürfen, brauchtest du sehr viel Kapital. Institutionelle Investoren wie Pensionskassen oder superreiche Privatpersonen kamen rein, Otto Normalanleger eher nicht. Auch heute noch verlangen viele traditionelle Angebote Mindestbeträge von mehreren hunderttausend Franken – und obendrauf musst du oft offiziell als „qualifizierter Anleger“ gelten (also genügend Erfahrung oder Vermögen mitbringen). Sprich: Der Zugang ist reguliert, um Kleinanleger vor den grossen Risiken zu schützen. Das ist zwar gut gemeint, kann aber frustrierend sein, wenn man eigentlich gerne mit einem kleineren Betrag investieren würde.
  • Komplexität und Kosten: Private-Equity-Investments sind komplizierter als z.B. ein ETF auf den SMI. Die Vertragswerke sind umfangreich, es gibt verschiedene Fondsstrategien, Gebührenmodelle (Management Fee, Performance Fee etc.) und rechtliche Konstrukte. Zudem verlangen einige Anbieter saftige Gebühren für die Vermittlung oder Verwaltung solcher Fonds. Insgesamt muss man schon wissen, was man tut – oder jemanden an der Seite haben, der sich damit auskennt.


Private Equity bietet tolle finanzielle Chancen, kommt aber mit gewissen Schmerzen. Es ist wie ein hochprozentiger Espresso – kann dich wach machen und Energie geben, ist aber nichts für schwache Nerven oder für Leute, die abends um 8 noch friedlich schlafen wollen. 😉 Hier ist gutes Abwägen gefragt.


Private Equity in der Schweiz: Besonderheiten und aktuelle Trends

Schauen wir uns an, wie die Lage speziell bei uns in der Schweiz aussieht. Unser schönes Land ist ja für seine Finanzbranche bekannt – und auch im Private Equity mischen wir kräftig mit:


  • Stabiles Umfeld: Die Schweiz bietet politische Stabilität, einen verlässlichen Rechtsrahmen und gut ausgebildete Fachleute. Klingt trocken, ist aber Gold wert für Investoren. Ein stabiles Umfeld schafft Vertrauen, gerade wenn es um langfristige Engagements wie Private Equity geht. Hier kann man sich darauf verlassen, dass nicht plötzlich über Nacht die Regeln geändert werden.
  • Viele interessante Firmen: Wusstest du, dass an der Schweizer Börse nur ein Bruchteil aller Unternehmen des Landes gelistet sind? Der grosse Rest sind kleine und mittlere Unternehmen (KMU), oft familiengeführt, die nicht an der Börse sind. Diese Firmen brauchen trotzdem Kapital für Wachstum – und hier kommt Private Equity ins Spiel. In der Schweiz gibt es also jede Menge Gelegenheiten für Beteiligungen abseits der Börse. Von innovativen Start-ups in Zürich und Zug bis zu den versteckten Champions in den Alpen: Private Equity findet überall spannende Ziele.
  • Wachsender Markt: In den letzten Jahren hat der Private-Equity-Markt in der Schweiz ordentlich zugelegt. Immer mehr Private-Equity-Gesellschaften sind hier aktiv, und das investierte Volumen steigt. International renommierte PE-Firmen (einige mit Schweizer Wurzeln) verwalten von der Schweiz aus Milliardenbeträge. Kurz: Private Equity ist längst angekommen in der Schweizer Finanzwelt und kein Nischen-Thema mehr.
  • Pensionskassen als Vorreiter: Schweizer Pensionskassen gelten als ziemlich clevere Füchse, wenn es um Investments geht. Sie haben erkannt, dass sich mit Private Equity extra Rendite holen lässt. Unsere Pensionskassen investieren seit Jahren erfolgreich einen Teil ihres Vermögens in Private-Equity-Fonds. Das hilft ihnen, die Rentenkassen zu füllen. Für uns Privatanleger ist das ein gutes Zeichen: Wenn sogar die sonst so sicheren und bedachten Pensionskassen auf Private Equity setzen, dann hat diese Anlageklasse wohl ihre Daseinsberechtigung – natürlich im richtigen Umfang und mit Augenmass.


Kann man als Privatanleger in Private Equity investieren?

Nach all den Infos fragst du dich vielleicht: Klingt spannend, aber kann ich da überhaupt mitmachen? Die Antwort lautet: Jein. 😅

Bisher war es in der Tat so, dass Private Equity hauptsächlich den Grossen vorbehalten war. In der Schweiz (und weltweit) galten strenge Regeln, wer in solche nicht-börslichen Anlagen investieren darf. Typischerweise musst du sehr vermögend sein oder über spezifisches Finanzwissen verfügen, um als qualifizierter Investor zugelassen zu werden. Das hat, wie erwähnt, den Zweck, unerfahrene Kleinanleger vor grossen Verlusten zu bewahren.

Die gute Nachricht: Die Türen öffnen sich langsam. 🎉 Dank neuer Angebote und Fintech-Lösungen gibt es inzwischen Wege, mit kleineren Beträgen in Private Equity reinzukommen. Einige Möglichkeiten, die es heute gibt:


  • Fonds mit tieferem Minimum: Es wurden Publikumsfonds aufgelegt, die in Private Equity investieren und schon mit fünfstelligen Beträgen (manchmal ca. 10’000 Franken) zugänglich sind. Das ist immer noch Geld, klar – aber weit weniger als die Millionen, die früher nötig waren. Solche Fonds bündeln das Geld vieler kleiner Anleger und stecken es in Private-Equity-Projekte.
  • Dachfonds und Secondaries: Für semi-professionelle Anleger gibt es Dachfonds, die gleich in mehrere Private-Equity-Fonds investieren. Hier sind die Einstiegssummen zwar oft noch hoch (sechsstelliger Bereich), aber sie bieten breitere Streuung. Auch der Handel mit Secondary-Anteilen (also gebrauchten Fondsanteilen) ermöglicht manchmal etwas niedrigere Beträge und kürzere Restlaufzeiten – allerdings ist das Terrain kompliziert.
  • Digitale Plattformen und neue Anbieter: In den letzten Jahren sind in der Schweiz und Europa Plattformen entstanden, über die private Investoren sich schon mit relativ kleinen Summen (teils vierstellig, manchmal sogar noch weniger) an Private-Equity-Investments beteiligen können. Diese Anbieter arbeiten oft mit einem Trick: Sie bündeln viele kleine Beträge und investieren sie über einen Vehikel gesammelt in einen grossen Fonds. So kannst du mit kleinem Geldbeutel indirekt beim grossen Deal dabei sein. Wichtig zu wissen: Oft musst du dafür dein Geld von einem Vermögensverwalter verwalten lassen oder gewisse Bedingungen erfüllen, damit du formal als qualifizierter Investor zählst. Aber der bürokratische Teil wird in der Regel von den Anbietern vereinfacht dargestellt – man muss nur die Checkbox setzen, dass man sich der Risiken bewusst ist (und natürlich sollte man das wirklich sein!).


Es ist absolut nicht mehr ausgeschlossen, als normaler Privatanleger in Private Equity zu investieren. Die Produkte und Zugangswege entwickeln sich. Allerdings bleibt Private Equity kein Sparschwein auf der Theke – man sollte wirklich verstehen, worauf man sich einlässt, die Finanzmärkte ein wnig verstehen und idealerweise nur einen überschaubaren Teil seines Vermögens dort engagieren.

Experten empfehlen häufig, nicht mehr als etwa 5–10% des Portfolios in solch illiquide Anlagen wie Private Equity zu stecken. So bleibt dein Risiko im Rahmen und dein Geld ist nicht komplett für Jahre weggesperrt.


Lohnt sich Private Equity für dich, und wie geht man es an?

Private Equity ist zweifellos eine spannende Sache. Die Aussicht, abseits der Börse in dynamische Unternehmen zu investieren, lockt mit hohen Renditen und exklusiven Möglichkeiten. Gerade in der Schweiz, mit ihrer stabilen Wirtschaft und innovativen Firmen, kann Private Equity eine lohnende Beimischung für mutige Anleger sein. Du kannst vom Wachstum vielversprechender Unternehmen profitieren und dein Portfolio breiter aufstellen.

Doch man muss ehrlich bleiben: Private Equity ist kein Must-Have für jeden. Es erfordert Geduld, Risikobereitschaft und Verständnis. Wenn du nachts ruhig schlafen willst, weil du jederzeit an dein Geld kommst, dann sind Sparkonto oder ETF wohl die stressfreiere Wahl. 😉 Private Equity kann sich lohnen, wenn es zu dir passt – sprich, wenn du einen langen Atem hast, dich in das Thema einarbeiten willst (oder einen Experten an deiner Seite hast) und finanziell so aufgestellt bist, dass du einen Ausflug in diese exklusive Anlageklasse wagen kannst, ohne deine ganze Existenz dran zu hängen.

Wie geht man also am besten vor, wenn man interessiert ist? Mein Tipp: Hol dir unabhängige Beratung ins Boot. Warum? Private-Equity-Investments können komplex sein, und es gibt zig Fonds, Strategien und Anbieter. Ein unabhängiger Finanzberater – einer, der nicht von einer Bank gesponsert wird und dir nichts aufzwingen muss – kann gemeinsam mit dir schauen, ob und wie Private Equity in deine persönliche Strategie passt. Wichtig ist, dass dabei deine Ziele und deine Situation im Vordergrund stehen, nicht der Verkaufsprospekt irgendeines Fonds.

Dein nächster Schritt: Unabhängig beraten lassen und Chancen nutzen

Wenn dich Private Equity neugierig gemacht hat, stehst du am Anfang einer spannenden Reise. Aber du musst sie nicht alleine antreten! Warum nicht mal mit einem unabhängigen Profi darüber sprechen? Bei Finanzberatung Rubino bin ich für dich da, um genau solche Fragen in Ruhe anzuschauen und gemeinsam massgeschneiderte Lösungen zu finden.

Unser Vorteil für dich: Als unabhängige Finanzberatung können wir aus der ganzen Palette des Marktes schöpfen. Wir zeigen dir objektiv die Vor- und Nachteile von Private Equity für deine Situation auf. Vielleicht ist es eine tolle Chance für dich – vielleicht passt es aber auch (noch) nicht, und eine andere Anlage macht mehr Sinn. In jedem Fall bekommst du ehrliche, transparente Beratung, damit du die bestmögliche Entscheidung für deine Finanzen triffst.

Lust bekommen, mehr zu erfahren? 🤗 Dann zögere nicht und melde dich bei mir für ein unverbindliches Gespräch. Gemeinsam finden wir heraus, wie du von Private Equity und anderen spannenden Anlagen profitieren kannst – und zwar genau so, wie es zu dir passt. Jetzt liegt es an dir: Pack die Gelegenheit beim Schopf und lass dein Geld für dich arbeiten!


Die häufigsten Fragen rund um Private Equity Anlagen in der Schweiz

Warum ist Private Equity so interessant?

Weil’s abseits der Börse oft mehr Rendite bringt. Du investierst in Firmen mit Wachstumspotenzial und profitierst, wenn sie später für viel Geld verkauft werden.

Was ist Venture Capital einfach erklärt?

Das ist quasi die wilde Schwester von Private Equity. Dabei investiert man in junge Start-ups, die noch ganz am Anfang stehen – mit viel Risiko, aber auch viel Fantasie.

Kann man als Privatperson in Private Equity investieren?

Ja, aber nicht ganz so einfach. Es gibt mittlerweile Wege, auch mit kleinerem Budget reinzukommen – zum Beispiel über spezialisierte Fonds oder digitale Plattformen.

Wie viel Rendite gibt es bei Private Equity?

Je nach Fonds und Marktumfeld kann’s deutlich mehr geben als mit Aktien – 8 bis 15 % pro Jahr sind möglich. Aber: Keine Garantie, und das Geld ist lange gebunden.

Hat Private Equity Zukunft?

Und wie! Immer mehr Firmen bleiben privat, immer mehr Investoren steigen ein. Gerade in der Schweiz wächst der Markt – solide, smart und mit viel Potenzial.

Welche Nachteile hat Private Equity?

Dein Geld ist oft jahrelang blockiert und du brauchst starke Nerven. Ausserdem ist der Einstieg komplex – darum lohnt sich eine gute Beratung besonders.


ETF & US Quellensteuer: Wichtige Fragen und Antworten zur Besteuerung und Optimierung

👉 Dieser Blog wurde länger als gedacht, daher habe ich ihn in 2 Teile unterteilt. Teil 1 – US Quellensteuern; Teil 2 – US Erbschaftsteuern.

👁️‍🗨️ Auf einen Blick

Als Schweizer Anleger mit Wohnsitz in der Schweiz investierst du in ETFs und Aktien von Weltkonzernen, meist mit Unternehmenssitz USA. Dies zieht einige Konsequenzen mit sich. Hier erfährst du einiges darüber.

  • ETF-Domizil ist entscheidend: Irische ETFs bieten für Schweizer Anleger in US Titeln optimale Steuervorteile
  • Erfahre bei welchen ETFs du keine US Quellensteuer zahlst
  • Thesaurierende ETFs bevorzugen: Steueraufschub durch automatische Wiederanlage der Dividenden
  • Wie du je nach Kanton zusätzliche Abzüge von deinem ETF in deiner Steuererklärung machen kannst.
  • Wie du die Quellensteuer minimieren oder vermeiden kannst
  • Säule 3a-Einzahlungen maximieren: Steuervorteile nutzen mit ETF
  • Auch als Schweizer mit Wohnsitz in der Schweiz kannst du unter Umständen von der US-Nachlasssteuer betroffen sein (bis zu 40%!)


Steuern sind wie hungrige Piranhas – sie knabbern still und leise an deiner Rendite. Doch keine Sorge, es gibt einen Ausweg! Dieser Blog ist in zwei Teile gegliedert: zum einen die Quellensteuer und zum anderen die US-Erbschaftssteuer, die auch für dich in der Schweiz (happig) relevant sein könnte.

Hier sind die harten Fakten: Steuern und Kosten können deine 7% Rendite auf 4-5% schrumpfen lassen. Bei 100.000 Franken über 20 Jahre? Das macht satte 170.000 Franken Unterschied (Steuern- und Abgabefrei )! Zeit, clever zu werden.

Mit den richtigen Wissen holst du 1-2% mehr raus. Da liegen über die Jahre einige tausend Franken für dich bereit. Klingt besser als Überstunden, oder?

Der Schlüssel zum Erfolg? An einigen Ecken und Kanten kannst du optimieren. In diesem Beitrag erkläre ich wo und wie. Denn am Ende zählt nur, was netto übrig bleibt – oder wie ich sagen würde: „meh Cäsh in de Täsch"!

Das Beste kommt zum Schluss: Du kannst deine Steuersituation optimieren! Die schlechte Nachricht? Es wird etwas kompliziert. Aber hey, für mehr Geld lohnt sich das bisschen Kopfarbeit, nicht wahr? 😉

Steuergrundlagen für den ETF & Aktien Anleger im Überblick

Hier sind die wichtigsten Unterschiede zwischen den genannten Steuerarten:

  • Verrechnungssteuer: Eine Schweizer Steuer von 35%, die auf inländische Ausschüttungen von Schweizer Firmen und Aktien erhoben wird. Du kannst sie in der Steuererklärung zurückfordern. Wenn du die Verrechnungssteuer in deiner Steuererklärung angibst, erhältst du diese 35% zurück – allerdings erhöht sich dadurch dein steuerpflichtiges Einkommen. Keine Angst, es lohnt sich trotzdem, ehrlich zu sein!
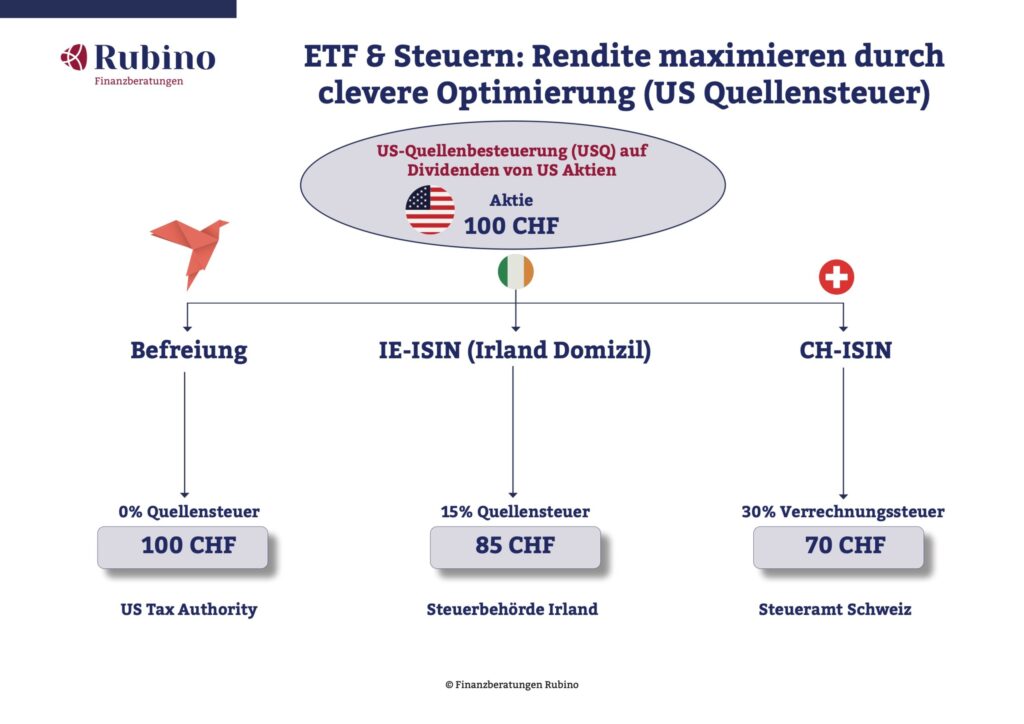
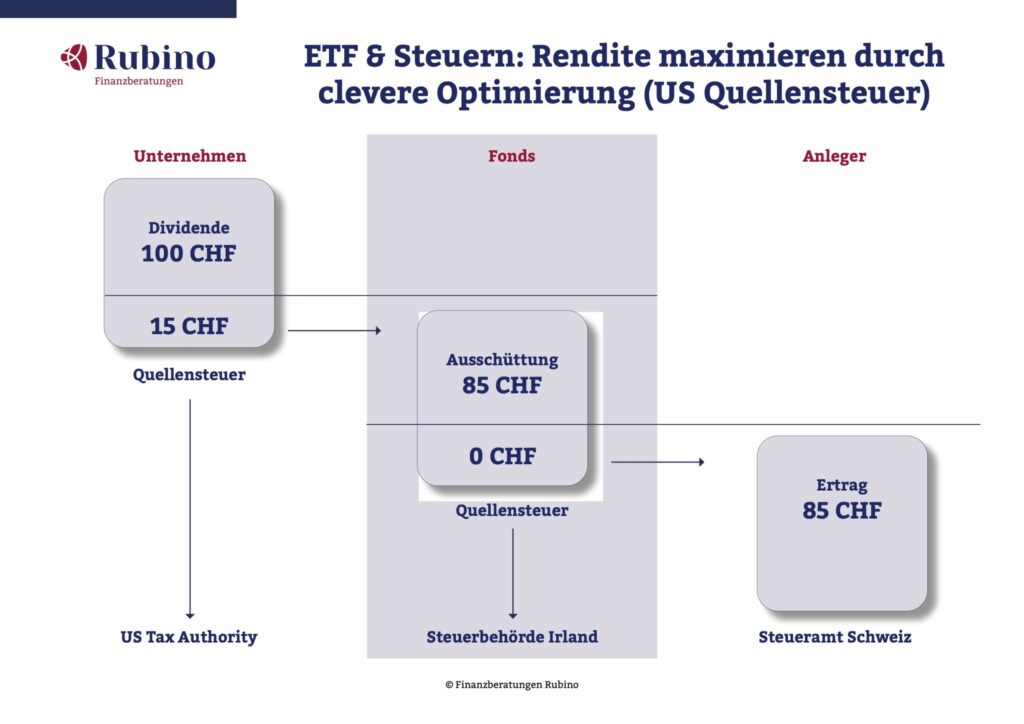
  • Quellensteuer: Wird direkt bei der Ausschüttung von Dividenden aus ausländischen Aktien im Ursprungsland erhoben. Bei US-Aktien beträgt sie grundsätzlich 30%, kann aber durch Doppelbesteuerungsabkommen auf 15% reduziert werden. Solche Abkommen bestehen zwischen den USA und Irland sowie zwischen den USA und der Schweiz.
  • Vermögenssteuer: Wird jährlich auf den Gesamtwert, eben das Vermögen deines investierenden Portfolios erhoben und liegt im Promillebereich. In den meisten Kantonen gibt es ausserdem einen Freibetrag. Ich zahle lieber Vermögenssteuer als Einkommenssteuern.
  • Einkommenssteuer: Fällig auf alle Einkommen, wozu auch Dividenden und Ausschüttungen in der Schweiz gehören.
  • US-Nachlasssteuer: Diese kann auch Schweizer mit Wohnsitz in der Schweiz betreffen und bis zu 40% des Nachlasswerts ausmachen. Während wir in der Schweiz die Erbschaftssteuer kennen, verwenden die USA dieses andere Steuersystem.
  • Der Sitz deines Brokers respektive deiner Bank – also wo deine Aktien hinterlegt sind – ist in dieser Thematik ebenfalls wichtig, wie wir später noch sehen werden. Wenn du mehr über Broker vs. Bank erfahren möchtest, lies den Blogbeitrag.

Was ist ein Doppelbesteuerungsabkommen (DBA)?

Ein Doppelbesteuerungsabkommen ist ein Vertrag zwischen zwei Ländern, der verhindert, dass Einkünfte oder Vermögen in beiden Staaten besteuert werden. Dies ist besonders wichtig für:

  • Internationale Investoren, die sonst zweimal Steuern zahlen müssten
  • Unternehmen, die in mehreren Ländern tätig sind
  • Arbeitnehmer, die im Ausland arbeiten

Warum ist ein DBA für beide Länder interessant?

  • Wirtschaftsförderung: DBAs fördern internationalen Handel und Investitionen, da sie Steuerklarheit schaffen und doppelte Belastungen vermeiden
  • Steuergerechtigkeit: Sie verhindern sowohl Doppelbesteuerung als auch Steuervermeidung durch klare Regelungen
  • Standortattraktivität: Länder mit vielen DBAs sind attraktiver für internationale Investoren
  • Rechtssicherheit: Klare Regeln für beide Seiten reduzieren Streitigkeiten und Verwaltungsaufwand

ETF oder Aktien mit inländischen Domizil 🇨🇭

Schweizer ETFs und Schweizer Anleger: Verrechnungssteuer

Nehmen wir zuerst einen einfachen Fall: Du hast in deinem Depot einen ETF oder Schweizer Aktien. Als Beispiel nehmen wir Nestlé, Novartis und Swiss Re – als Rechenbeispiel schüttet jede dieser drei Aktien 100 Franken als Dividenden aus. Erhalten tust du jedoch nur 65 Franken, denn 35 Franken (35% Verrechnungssteuer) gehen an den Bund.

Nachdem du deine Steuererklärung eingereicht hast und diese vom Steueramt definitiv akzeptiert worden ist, erhältst du die 35 Franken zurück. Weil du die Dividende in der Steuererklärung angegeben hast, versteuerst du sie als Einkommen. Am Ende bleiben dir irgendwo zwischen 80-85 Franken netto. Dein Nettobetrag hängt von deinem Steuerbaren Einkommen, Wohnkanton, Ortschaft und Konfession ab.

PhaseBetrag pro AktieErklärungTotal 3 Aktien
Brutto Dividende100 CHFUrsprüngliche Ausschüttung300 CHF
Verrechnungssteuer-35 CHF35% gehen an den Bund-105 CHF
Netto erhalten65 CHFDirekter Eingang auf Konto195 CHF
Rückerstattung+35 CHFNach Steuererklärung+105 CHF
Einkommenssteuer-15 bis -20 CHFJe nach Wohnort/Konfession-45 bis -60 CHF
Netto Final80-85 CHFEndgültiger Dividenden Ertrag240-255 CHF

ETF & US-Quellensteuer für Schweizer: Clevere Tipps für dich 🇺🇸

Welche Möglichkeiten gibt es, um Steuern auf das notwendige Minimum zu reduzieren? Hier einige allgemeine Tipps, die trotz kantonaler Unterschiede für dich nützlich sein können.

  • ETFs mit Domizil in Irland für internationale und US-Aktien wählen
  • Wachstumswerte schütten meist keine Dividenden aus – stattdessen profitierst du vom steuerfreien Kursanstieg
  • Schweizer ETFs für Schweizer Aktien nutzen. Die Stempelsteuer ist für inländische ETFs um die Hälfte niedriger bei 0,075%. Bei anderen ETF-Domizilen liegt sie bei 0,15%. Diese Steuer kannst du umgehen, wenn du ausländische Broker nutzt.
  • Synthetische ETFs für steuereffiziente US-Investments in Betracht ziehen. Diese sind von der US-Quellensteuer befreit
  • Vermögensverwaltungskosten (Depotgebühren, Verwaltungskosten) von der Steuer absetzen
  • Bevorzuge UCITS ETFs, da diese die Quellensteuer effizienter abwickeln, durch standardisierte Berichterstattung.

Quellensteuer auf Ausländische ETF und Aktien

Hier wird's langsam knackig. Je mehr ich nachgefragt habe, desto mehr Fragen als Antworten habe ich erhalten. Ich stelle dir die folgenden verschiedenen Szenarien so einfach wie nur möglich dar.

Der Ablauf einer Dividendenausschüttung: Die Firma Apple erzielt Gewinn und zahlt dir als Aktionär eine Dividende aus. Du hast ein ETF Fonds (wie den MSCI World) der wiederum Apple-Aktie enthält. Apple überweist diese Dividende zunächst an den Fonds. Der Amerikanische Staat (wo die Firma zu Hause ist), zieht sofort eine Quellensteuer ein. Anschliessend leitet der Fonds diese Ausschüttung an deine Depotbank und schliesslich an dich als Besitzer weiter.

Die besten Domizile für US-Aktien in ETFs

Wenn dein ETF einen grossen Anteil an US-Firmen enthält, wie zum Beispiel der MSCI World ETF, sind folgende Domizile für deine ETFs optimal.

  • Irland: Top-Wahl für US-Aktien! Dank Doppelbesteuerungsabkommen nur 15% statt 30% Quellensteuer
  • Luxemburg: Ähnliche Vorteile wie Irland, beliebter Standort für viele ETF-Anbieter

Europäische ETFs: Die optimale Standortwahl

Europa-ETFs sollten in Irland oder Luxemburg domiziliert sein für optimale Quellensteuervorteile.

  • Irland/Luxemburg: Beste Wahl wegen EU-Steuervorteilen
  • Schweiz: Für SMI/SPI-Indizes ideal


ETFs in deiner 3. Säule & 2. Säule

Mit deiner 3. Säule erhält deine Vorsorgestiftung die Ausschüttungen. Als institutionelle Investoren kümmern sich diese um die Rückforderung ausländischer Quellensteuern und reinvestieren diese automatisch. Die USA anerkennen unsere Schweizer Vorsorgestiftungen, weshalb keine US-Quellensteuer abgezogen wird. Dies kommt letztendlich deinem Vorsorgeguthaben als Anteilseigner zugute. Einige Stiftungen weisen diese Rückforderungen explizit aus. In der 3. Säule musst du weder Dividendenerträge noch Vermögenssteuer darauf zahlen.

Tipp für ausländische Arbeitnehmer – die Quellenbesteuert werden

Arbeitnehmer mit Aufenthaltsbewilligung B können in die Säule 3a einzahlen und zahlen bis zum Erhalt der Niederlassungsbewilligung C Quellensteuer, die der Arbeitgeber monatlich abzieht.

Die Einzahlungen in die Säule 3a sind vom steuerbaren Einkommen abziehbar, was zu einer nachträglichen Korrektur der Quellensteuer führt.

Das kantonale Steueramt erstattet die Differenz nach Einreichung eines schriftlichen Gesuchs bis Ende März des Folgejahres. Basis ist die jährliche Einzahlungsbescheinigung der Bank. Die Steuerämter stellen Vorlagen für Rückerstattungsgesuche online bereit.

Der Steuervorteil von SWAP basierten ETFs

SWAP ETFs verwenden anstelle von direkten Aktieninvestments:

  • Dank der sogenannten "871(m)-Regulierung" können synthetische ETFs die US-Quellensteuer komplett umgehen
  • Ergebnis: Bis zu 30% mehr Netto-Dividendenertrag bei US-Aktien!
  • Besonders interessant für thesaurierende ETFs, da der Steuervorteil reinvestiert wird

Beispiel: Ein physischer S&P 500 ETF mit 2% Dividendenrendite verliert 0,6% durch US-Quellensteuern. Der synthetische ETF behält die vollen 2%, sprich rund 43% mehr für dich!

Der Haken: Kontrahentenrisiko. Du bekommst nichts geschenkt. SWAP ETFs haben ein Gegenparteirisiko, falls die Swap-Partner in Schwierigkeiten geraten. Die grossen Anbieter sichern das jedoch gut ab.

Vermögensverwaltungskosten absetzen

Du kannst die Depotgebühren (Wertschriftenkosten) deiner Bank von der Steuer absetzen. Nicht abzugsfähig sind hingegen Transaktionskosten für den Kauf und Verkauf von ETFs sowie Beratungshonorare im Zusammenhang mit deinen Investments.

Die Pauschalabzüge fallen meist höher aus als die tatsächlichen Kosten. Hier eine Zusammenstellung von verschiedenen Kantone.

KantonAbzug (Stand 2024)
Zürich3‰ des Steuerwerts, max. CHF 6'000
Schaffhausen2.5‰ des Wertschriftenvermögens, max. CHF 3'000
Sankt Gallen2‰ bis CHF 3 Mio., 1‰ über CHF 3 Mio., Begrenzung ab CHF 12 Mio.
Thurgau2‰ des Steuerwerts, max. CHF 6'000
Bern0‰ (Pauschal), muss effektiv Nachgewiesen werden
Aargau3‰ des Depotwerts
Luzern3‰ des Depotwerts bis CHF 3 Mio., 0,1‰ darüber
Zug3‰ des Depotwerts, maximal CHF 9'000
Schwyz3‰ des Depotwerts, maximal CHF 6'000
Solothurn3‰ des Depotwerts bis CHF 2 Mio., 0,15‰ darüber, maximal CHF 15’000
Graubünden2,5‰ bis CHF 3,6 Mio., 1‰ darüber
Nidwalden3‰ des Depotwerts, maximal CHF 9'000
Obwalden3‰ des Depotwerts, maximal CHF 6'000
Uri3‰ des Depotwerts, maximal CHF 5'000
Basel Stadt0‰ (Pauschal), muss effektiv Nachgewiesen werden
Basel Land3‰ des Depotwerts, sofern Verwaltungskosten nicht transparent ausgewiesen
Ticino0‰ (Pauschal), muss effektiv Nachgewiesen werden
Freiburgk.A.
Appenzell A.Rh.3‰ des Depotwerts
Appenzell I.Rh.mit Steuerverwaltung kontakt aufnehmen
Juramit Steuerverwaltung kontakt aufnehmen

UCITS ETF gut zu wissen

Was genau ist ein UCITS ETF? UCITS (Undertakings for Collective Investment in Transferable Securities) sind ETFs, die sich in mehreren wichtigen Aspekten von anderen Fonds unterscheiden:

  • Strenge Regulierung: UCITS ETFs unterliegen den strengsten Anlagevorschriften in Europa und bieten dadurch ein hohes Mass an Anlegerschutz
  • Risikostreuung: Maximal 10% des Fondsvermögens dürfen in Wertpapiere eines einzelnen Emittenten investiert werden. Bei Indexfonds sind unter bestimmten Bedingungen bis zu 20% möglich
  • Liquiditätsanforderungen: UCITS ETFs müssen mindestens 90% in börsennotierte und liquide Wertpapiere investieren
  • Transparenzpflicht: Regelmässige Berichterstattung über Zusammensetzung, Risiken und Kosten ist vorgeschrieben
  • Europäischer Pass: UCITS ETFs können in allen EU-Ländern und der Schweiz ohne zusätzliche Zulassung vertrieben werden

Diese strengen Vorschriften machen UCITS ETFs besonders attraktiv für Privatanleger, da sie ein hohes Mass an Sicherheit und Transparenz bieten. Tipp: US-ETFs trumpfen oft mit extrem günstigen Gebühren auf. US-ETFs unterliegen anderen regulatorischen Rahmenbedingungen und können zusätzliche Steuern oder Risiken mit sich bringen. Mit Domizil Schweiz, Irland und Luxemburg liegst du im grünen Bereich.

Tipp: US-ETFs trumpfen oft mit extrem günstigen Gebühren auf. US-ETFs unterliegen anderen regulatorischen Rahmenbedingungen und können zusätzliche Steuern oder Risiken mit sich bringen. Mit Domizil Schweiz, Irland und Luxemburg liegst du im grünen Bereich.

Der Broker-Sitz: Warum er für Schweizer entscheidend ist

Der Sitz deines Brokers spielt eine entscheidende Rolle für deine steuerliche Situation als Schweizer Anleger. Hier die wichtigsten Unterschiede:

1. US-Erbschaftssteuer – Das grösste Risiko

Schweizer Broker ✅

  • Keine US-Erbschaftssteuer auf US-Wertpapiere
  • Deine Aktien/ETFs gelten nicht als "US situs assets"
  • Völlig sicher, unabhängig von der Depothöhe

US-Broker ⚠️

  • Bis zu 40% US-Erbschaftssteuer auf US-Wertpapiere
  • Greift bereits ab 60'000 USD US-Investments
  • Gilt auch für Schweizer ohne US-Staatsbürgerschaft
  • Beispiel: 500'000 CHF in US-ETFs → bis zu 200'000 CHF Steuern im Todesfall!

2. Quellensteuer-Rückforderung

Schweizer Broker ✅

  • Einfache Rückforderung via Steuererklärung
  • DA-1 Formular ausfüllen → 15% zurück
  • Weitere 15% nach definitiver Steuerveranlagung
  • Bank erledigt vieles automatisch

Ausländischer Broker 🟡

  • Komplizierter Prozess
  • DA-1 Formular für erste 15%
  • Weitere 15% beim Broker nachfragen
  • Mehr Aufwand, aber machbar

Broker mit QI-Status ✅

  • Qualified Intermediary (z.B. Interactive Brokers)
  • Automatisch nur 15% Quellensteuer (statt 30%)
  • W-8BEN Formular wird verwendet
  • Steht auf offizieller IRS-Liste

3. Praktische Empfehlung

Für die meisten Schweizer Anleger:

✅ Schweizer Broker/Bank (Swissquote, Cornèrtrader, PostFinance, etc.)

  • Maximale Sicherheit vor US-Erbschaftssteuer
  • Einfache Steuerhandhabung
  • Keine zusätzlichen Risiken

Alternative mit Vorsicht:

🟡 EU-Broker mit niedrigen Gebühren

  • Nur wenn US-Investments unter 60'000 USD bleiben
  • Oder nur UCITS ETFs (keine US-domizilierten ETFs)

Nicht empfohlen:

❌ US-Broker

  • Risiko der 40% Erbschaftssteuer zu hoch
  • Nur für sehr erfahrene Anleger mit kleinen US-Positionen

Wichtig für Pensionsplaner: Die US-Erbschaftssteuer ist für Kunden mit grösseren Depots besonders relevant. Bei Vermögen über 60'000 USD in US-Wertpapieren und einem US-Broker kann die Familie bis zu 40% des Wertes verlieren – zusätzlich zur normalen Schweizer Erbschaftssteuer!

US Quellensteuer und die “spezial” Fälle für dich als Schweizer

Als Schweizer gibt es einige Spezialfälle zu beachten: Es macht einen Unterschied, ob deine Bank in der Schweiz ist oder nicht. Auch welche Bank spielt eine Rolle. Wenn du einen grossen Teil deines Vermögens in den USA investiert hast, musst du möglicherweise sogar die hohe US-Erbschaftssteuer berücksichtigen. So, ein nach dem anderen.

ETF Quellensteuer – der häufigste Fall

Ganz ähnlich wie die Verrechnungssteuer in der Schweiz. Auch hier erhältst du deine Quellensteuer zurück, sobald du die definitive Steuerbescheid hast.

SchrittBeispielSteuerbelastung
1. US-UnternehmenApple, Microsoft30 % Quellensteuer in den USA
2. ETF-Domizil (Irland)Vanguard World ETF15% der US Quellensteuer in Irland (zwischen Irland und CH keine Steuern)
3. Anleger-HeimatlandSchweizer AnlegerEinkommenssteuer je nach Einkommen, Wohnort, Konfession.

Wichtig zu wissen: Die Quellensteuer kann laut kantonaler Steuerbehörde nur zurückverlangt werden, wenn sie über 100 Franken beträgt. Mein Tipp: Falls deine Quellensteuer Beispielsweise um die 90 Franken liegt, kannst du versuchen, diesen Betrag als Spende an das jeweilige Land in deiner Steuererklärung abzuziehen. Nach dem Motto: Probieren geht über Studieren.

US Einzeltitel im Depot – wie ist die Quellensteuer dann?

Neben dass du in der Schweiz steuerpflichtig bist, ist die erste Frage , wo ist der Sitz deines Brokers?

Broker in der Schweiz

Wenn du eine Schweizer Bank oder Broker hast (der Unterschied erkläre ich dir in diesem Blog), kannst du dich entspannen. Mit dem Ausfüllen der Steuererklärung und dem Formular DA-1 erhältst du die ersten 15% rückerstattet. Die anderen 15% erhältst du erst, wenn die Steuerveranlagung definitiv ist.

Broker im Ausland

Hast du einen Ausländischen Broker, dann wird es komplizierter. Je nach Land sind auch andere Regeln. Als Faustformel kann ich dir sagen, mit dem Formular DA-1 erhältst du mal die ersten 15%, die weiteren musst du dich bei deinem Broker informieren. Dann haben wir noch die Ausnahme.

Bank ist im Ausland und ist Qualified Intermediary

Ein Qualified Intermediary (QI) ist ein IRS (das ist die US Steuerbehörde)-zertifizierter Finanzintermediär für reduzierte Quellensteuersätze. Die wichtigsten Vorteile:

  • Direkte Steuerreduktion: Sofortige Anwendung des reduzierten Satzes (15% statt 30%)
  • Einfache Dokumentation: Einmaliges Ausfüllen des W-8BEN Formulars genügt
  • Reporting: Gewährleistung korrekter steuerlicher Behandlung
  • Rechtssicherheit: Zertifizierte Anwendung von Steuerabkommen

Ohne QI-Status muss die volle Quellensteuer (30%) gezahlt und später zurückgefordert werden.

Der US-Broker (Interactive Brokers – IB) ist QI-zertifiziert, verwendet W-8BEN Formulare und ist in der offiziellen IRS-Liste aufgeführt.

Befreiung von US Dividendenbesteuerung

Lohnt sich eher bei ganz grossen Depot, für Kleinanleger eher weniger.

  • Direkte Investitionen in US Aktien mit W–8BEN Formular
  • ETF mit US – ISIN und W–8BEN Formular
  • Fonds 2. Säule mit CH ISIN dito für 3. Säule (die Stiftungen wissen dass 😉


Im Teil 2 geht es weiter mit US-Steuern und zwar die US-Erbschaftssteuer die auch dich in der Schweiz als Schweizer angehen können!

  • Fonds 2. Säule mit CH ISIN dito für 3. Säule (die Stiftungen wissen dass 😉

📋 Zusammenfassung: ETF-Steuer-Guide für Schweizer Anleger

1. ETF-Domizil ist entscheidend 🌍

Für US-Aktien & Internationale Aktien:

  • ✅ UCITS ETFs mit Domizil Irland/Luxemburg → nur 15% US-Quellensteuer
  • ❌ US-ETFs → 30% US-Quellensteuer + Risiko 40% Erbschaftssteuer

Für Schweizer Aktien:

  • ✅ Schweizer ETFs → tiefere Stempelsteuer (0,075% statt 0,15%)

Steuerersparnis-Beispiel:

2. Broker-Sitz ist kritisch 🏦

Broker-TypQuellensteuer-RückforderungUS-ErbschaftssteuerEmpfehlung
Schweizer Broker✅ Einfach (DA-1 Formular)✅ KeineBeste Wahl
EU-Broker🟡 Komplizierter✅ Keine (bei UCITS ETFs)OK mit Vorsicht
US-Broker🟡 Aufwändig❌ Bis 40% ab 60k USD!Nicht empfohlen

3. Steuerarten im Überblick 💰

Verrechnungssteuer (35%)

  • Auf Schweizer Aktien/ETFs
  • Vollständig rückforderbar via Steuererklärung
  • Dann als Einkommen versteuert
  • Endbelastung: ca. 15-20% je nach Steuersatz

Quellensteuer (15-30%)

  • Auf ausländische Aktien/ETFs
  • Rückforderbar mit DA-1 Formular (ab 100 CHF)
  • Abhängig von Doppelbesteuerungsabkommen
  • Irland/Luxemburg: 15% | Andere: oft 30%

US-Erbschaftssteuer (bis 40%)

  • Nur bei US-Broker + US-Wertpapiere
  • Greift ab 60'000 USD
  • Gilt auch für Schweizer ohne US-Pass
  • Vermeidbar durch Schweizer/EU-Broker!

Vermögenssteuer

  • Jährlich auf Depotwert
  • Im Promille-Bereich (ca. 0,3-0,8%)
  • Je nach Kanton unterschiedlich

Einkommenssteuer

  • Auf Dividenden und Ausschüttungen
  • Je nach persönlichem Steuersatz

4. Optimierungs-Strategien 🎯

Die 7 goldenen Regeln:

  1. UCITS ETFs (Irland/Luxemburg) für internationale Investments wählen
  2. Schweizer ETFs für Schweizer Aktien (SMI/SPI) nutzen
  3. Thesaurierende ETFs bevorzugen für automatischen Steueraufschub
  4. SWAP-ETFs erwägen für komplett steuerfreie US-Investments (871m-Regulierung)
  5. Säule 3a maximal ausschöpfen → keine Dividenden-/Vermögenssteuer, keine US-Quellensteuer
  6. Vermögensverwaltungskosten pauschal absetzen (je nach Kanton 2-3‰ des Depotwerts)
  7. Wachstumsaktien bevorzugen → steuerfreier Kursgewinn statt steuerpflichtige Dividenden

5. Wichtigste Faustregel ✨

Die optimale ETF-Kombination für Schweizer:

Internationale/US-Aktien:

  • UCITS ETF mit Domizil Irland oder Luxemburg
  • Physisch replizierend oder SWAP
  • Bei Schweizer Broker

Schweizer Aktien:

  • ETF mit Domizil Schweiz
  • Bei Schweizer Broker

Säule 3a:

  • ETF-Domizil spielt keine Rolle
  • Keine Steuern auf Dividenden/Vermögen
  • USA erkennt Vorsorgestiftungen an

💡 Rendite-Unterschied über 25 Jahre bei 100'000 CHF:

Quick-Check: Ist dein ETF optimal? ✓

Prüfe deine ETFs anhand dieser Fragen:

□ Ist der ETF UCITS-konform?

□ Hat der ETF Domizil Irland oder Luxemburg (für internationale Aktien)?

□ Oder hat der ETF Domizil Schweiz (für Schweizer Aktien)?

□ Liegt dein Depot bei einem Schweizer Broker?

□ Hast du weniger als 60'000 USD in US-Wertpapieren (falls ausländischer Broker)?

□ Nutzt du deine Säule 3a mit ETFs?

□ Setzt du Vermögensverwaltungskosten ab?

Je mehr Haken, desto besser ist deine Steueroptimierung!


Im Teil 2 geht es weiter mit US-Steuern und zwar die US-Erbschaftssteuer die auch dich in der Schweiz als Schweizer angehen können!