Nur 2-5% aller Aktien sind für die durchschnittliche Jahresrendite von 8% verantwortlich
Fast 60% aller untersuchten Unternehmen (28.000) haben mehr Wert vernichtet als geschaffen
Die Top 50 Unternehmen machen 43% des gesamten Aktienwertes aus
Die "Magnificent Seven" (Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta, Tesla) dominieren aktuell den Markt
Die Konzentration nimmt zu: 2016 brauchte es noch 90 Unternehmen für 50% des Aktienwertes, 2022 nur noch 72
Kennst du das? Du investierst in Aktien und hoffst auf die grosse Rendite. Aber weisst du, dass nur wenige Aktien für den Grossteil der Gewinne verantwortlich sind? Lass uns gemeinsam entdecken, was das für dich bedeutet.
🎯 Aktien und der 80/20 Effekt: Wenige machen den Unterschied
Aufgepasst! Du glaubst, alle Aktien bringen gleich viel Rendite? Falsch gedacht! Studien zeigen: Nur 2-5% aller Aktien sind echte Stars. Diese Elite-Gruppe sorgt für die satten 8% Plus pro Jahr. Der Rest? Dümpelt vor sich hin.
Denk an Netflix: Von 100 Serien sind nur wenige echte Hits. Bei Aktien ist es genau so! Amazon, Apple und Co. sind die Blockbuster der Börse. Sie machen den grossen Unterschied bei deiner Rendite aus.
Die Zahlen sprechen eine deutliche Sprache: Von über 28.000 untersuchten Unternehmen haben fast 60% mehr Wert vernichtet als geschaffen. Das ist, als würdest du in einem Casino mehr verlieren als gewinnen.
Noch eindrucksvoller: Die Top 50 Unternehmen machen über 43% des gesamten Aktienwertes aus. Die drei Spitzenreiter – Apple, Microsoft und Exxon Mobil – sind alleine für fast 11% verantwortlich!
Und der Trend verstärkt sich: Brauchte es 2016 noch 90 Unternehmen für die Hälfte des Aktienwertes, sind es 2022 nur noch 72. Das zeigt: Die Gewinner werden immer stärker, während viele andere zurückfallen.
„Es ist viel besser, ein fantastisches Unternehmen zu einem fairen Preis zu kaufen als ein faires Unternehmen zu einem fantastischen Preis.“ – Warren Buffet
💡 Die Magnificent Seven: Wenn wenige Aktien den Markt dominieren
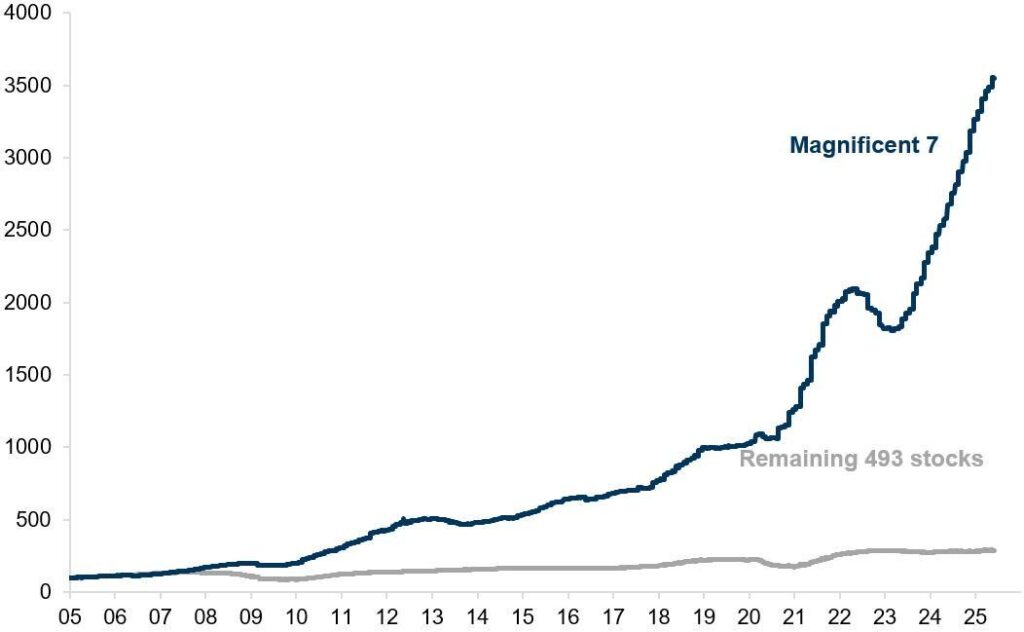
Schauen wir uns den S&P 500 an. Die "Magnificent Seven" (Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta, Tesla) machen bereits einen gewaltigen Teil der Marktkapitalisierung aus. Das ist wie wenn in deiner Fussballmannschaft sieben Spieler 70% der Tore schiessen während der ganzen Saison.
In der Grafik siehst du den Vergleich zwischen den 493 übrigen Aktien und den 7 besten – und das über die letzten 20 Jahre! Einfach beeindruckend. Deshalb ist die Momentum-Strategie die erfolgreichste von allen (seit Jahrzehnten!).
⚖️ Klumpenrisiko oder Klumpenchance? Der schmale Grat mit Aktien
Jetzt wird's spannend: Solltest du alles auf diese wenigen Stars setzen? Das wäre, als würdest du dein ganzes Geld auf eine Zahl im Casino setzen. Riskant, nur für Profis die genau wissen was Sie tun.
Die einfachere Strategie: Breit diversifizieren, aber die Stars nicht verpassen. Wie? Mit den richtigen ETFs (Exchange Traded Fund)!
🎮 Deine Aktien Gewinnerstrategie: So nutzt du diese Erkenntnis
Investiere in breit gestreute ETFs in den richtigen Märkten
Behalte die Marktführer im Auge und kaufe bei Rücksetzern langsam zu.
Bleibe langfristig dabei
Bleibe deiner Strategie treu
Überprüfe regelmässig dein Portfolio und gleiche das Risiko aus
🎯 Fazit: Wenige Aktien, grosse Wirkung
Die Wahrheit ist: Du musst nicht alle Gewinner finden. Ein breit gestreutes Portfolio über ETFs gibt dir Zugang zu den Stars von heute und morgen. Clever, oder?
👁️🗨️ Die Gold- und Schaufelstrategie zeigt dir, wie du nicht nur direkt in Gold investierst, sondern auch in Unternehmen, die vom Goldboom profitieren. Wie beim Goldrausch 1848 machten die Schaufelhersteller die grossen Gewinne – dieses Prinzip kannst du heute auf moderne Investmenttrends übertragen.🚀
Kennst du die Geschichte der Goldgräber von 1848? Während viele nach Gold schürften, wurden die wahren Vermögen mit dem Verkauf von Schaufeln gemacht. Diese zeitlose Weisheit gilt auch heute noch – besonders bei aktuellen Boom Phasen.
💡 Worin investieren, und ist Gold jetzt noch eine Investition Wert?
Gold erreicht aktuell immer neue Rekordstände. Doch anstatt blindlings Gold zu kaufen, solltest du die clevere Gold- und Schaufelstrategie verstehen. Hier erfährst du, wie du wirklich vom Goldboom profitieren kannst.
🎯 Die klassische Methode: Direktes Gold-Investment
Ich persönlich bin kein grosser Gold-Fan, doch ca. 10% im Depot gleicht meist die Aktienkorrekturen aus. Denn Gold ist wie der Schweizer Franken eine Fluchtwährung für professionelle Investoren. Direkt kannst du diese wie folgt investieren:
Physisches Gold kaufen (Barren, Münzen)
Gold-ETFs und -Fonds die auch physisches Gold hinterlegen
Goldminenaktien
Aber hier kommt der entscheidende Twist…
🚀 Die Schaufelstrategie: So verdienst du am Goldboom
Statt nur in Gold zu investieren, setze auf die „Schaufeln" des nächsten Hypes. Wie erkennst du den nächsten Hype? Ganz einfach: Wenn du ein Thema immer wieder hörst, deutet das auf einen kommenden Trend hin. Lies dich ein, informiere dich gründlich und überlege, welche Unternehmen von diesem Boom profitieren könnten – das sind deine „Schaufeln". Verteile dein Investment clever mit einem klar definierten Risikomanagement, statt alles auf eine Karte zu setzen. So minimierst du mögliche Verluste bei Fehleinschätzungen. Beachte: Solche Investments haben oft grössere Kursschwankungen, plane deinen Einstieg daher sorgfältig oder lass dich von einem Experten darin beraten. Der Experte kostet dich weniger und kommst schneller auf dem Punkt.
Wie habe ich selbst vom Bitcoin-Boom profitiert? Ich besitze zwar keine Bitcoins – weder jetzt noch früher. Stattdessen habe ich mir überlegt, was Bitcoin zum Funktionieren braucht: Rechenleistungen, Börsen, Dienstleistungen und die Bitcoin-Infrastruktur. Dann habe ich nach den besten Firmen in diesen Bereichen gesucht. Dabei sind einige vielversprechende Unternehmen herausgekommen, und mit Coinbase und NVIDIA konnte ich schöne Gewinne erzielen. Jedoch auch andere Firmen haben davon sehr profitiert wie, Alphabet, Microsoft, Amazon, Meta, AMD, ASML usw.
So gehst du Schritt für Schritt vor:
Analysiere den Gesamtmarkt und aktuelle Trends
Diversifiziere zwischen direkten und indirekten Investments
Setze auf Qualität bei der Auswahl deiner "Schaufeln"
Beachte das Timing deiner Investitionen
⚠️ Risiken richtig einschätzen und minimieren
Auch die beste Strategie birgt Risiken. Schütze dich durch:
Breite Streuung deiner Investments
Vorsichtiges Vorgehen, nicht zu gierig werden – vermeide Klumpenrisiken
Regelmässige Überprüfung deines Portfolios
Klare Ein- und Ausstiegskriterien
🎓 Fazit: Dein Weg zum erfolgreichen Gold-Investment
Die Gold- und Schaufelstrategie bietet dir die Chance, überdurchschnittlich von den nächsten Boom zu profitieren. Während andere nur den “Boom” kaufen, positionierst du dich clever im gesamten Ökosystem und deine Wahrscheinlichkeit deines Erfolgs ist nur noch eine Frage der Zeit.
Ready für deinen ersten Schritt in die Welt der smarten Investments?
🎯 Sichere dir jetzt ein Platz in der Warteliste für den nächsten Investmentkurs. Schreibe mir eine Mail mit dem Betreff: ”Kurs: von 0 Ahnung zum schlauen Investor”. Die ersten 50 Anmeldung erhalten einen Bonus.
Disclaimer: Diesen Artikel habe ich sorgfältig recherchiert. Dies ist keine Anlageempfehlung, sondern soll dich für das Thema sensibilisieren. Es ist dein Geld und deine Entscheidung. Konsultiere einen neutralen Anlageberater der dir dabei hilft fundierte und erfolgreichere Entscheidungen zu treffen.
41% beziehen Pensionskasse als Kapital, 40% als Rente, Rest Mix.
Wie du ein monatliches Einkommen mit der Dividendenstrategie geschickt einrichten kannst
Welche Schweizer Unternehmen zahlen attraktive Dividenden
Weltweite Investitionen, Währungsrisiken mindern oder gar meiden
Inflationsschutz durch steigende Dividenden
Mehr erfährst du nach 4 Minuten Lesezeit
Immer mehr Schweizer entscheiden sich für Kapitalbezüge statt Renten aus der Pensionskasse. Konkret beziehen 41% ihr Pensionskassenguthaben als Kapital und 40% als Rente, während der Rest eine Mischform wählt.
Viele Wege führen bekanntlich nach Rom . Hier möchte ich dir die Dividendenstrategie näher bringen und warum diese sicherlich eine der attraktivsten Varianten ist.
Bedenke: Die beste Strategie ist die, die zu deinen persönlichen Zielen, deiner Risikotoleranz und deinem Lebensstil passt
Das Problem: Wenn das Sparkonto nur gähnt 🥱
Kennst du das? Du schaust auf dein Sparkonto und die Zinsen sind so spannend wie ein Telefonbuch von 1995. Währenddessen knabbert die Inflation munter an deinem Ersparten. Nach 20 Jahren bei einer durchschnittlichen Inflation von rund 1% hast du 20% weniger Kaufkraft, bei 2% sind es bereits ein Drittel. Damit du dir ein Bild machst: Nimm einen Massstab von 30 cm und entferne ein Drittel – also 10 cm – davon. Jetzt weisst du, was das genau bedeutet. Das ist der Preis, den du zahlst, wenn du nichts machst.
Nichtstun kostet richtig viel. Das Inflationsgespenst erkennst du meist zu spät.
Die Lösung: Dividendenstrategie – Wenn Unternehmen dir Geld überweisen 💰
Stell dir vor, du besitzt kleine Teile von erfolgreichen Unternehmen, die dir regelmässig Gewinne auszahlen – ohne dass du einen Finger krümmen musst. Genau das ist eine Dividendenstrategie!
So funktioniert's:
Du investierst in Unternehmen, die regelmässig Dividenden ausschütten
Besonders interessant: Dividendenaristokraten (Unternehmen, die seit mindestens 25 Jahren ihre Dividenden stetig erhöhen)
Du diversifizierst über verschiedene Branchen und Länder
Wichtig ist, dass dies so kostengünstig und steuerfreundlich wie möglich umgesetzt wird
Die Auswirkungen von Dividenden: Was passiert wirklich? 📈
Statt einmalig Gewinne durch Kursanstiege zu erzielen, baust du dir einen stetigen Einkommensstrom auf. Wie ein Wasserhahn, der regelmässig tropft – nur dass es sich hier um Franken handelt, nicht um Wasser.
Dividendenauszahlung vs. Dividendenrendite – Was ist der Unterschied? 💡
Die Dividendenauszahlung ist der absolute Betrag, den ein Unternehmen pro Aktie ausschüttet. Zum Beispiel: 5 CHF pro Aktie.
Die Dividendenrendite hingegen zeigt das Verhältnis zwischen Dividendenauszahlung und aktuellem Aktienkurs. Beispiel: Bei einem Aktienkurs von 100 CHF und einer Dividende von 5 CHF beträgt die Rendite 5%.
Die Dividenden-Champions: 50 Jahre ohne Kürzung 👑
Diese Unternehmen haben über 50 Jahre ihre Dividenden kontinuierlich erhöht:
Das ist nur ein aktuelles Beispiel, von diesen Firmen gibt es weltweit noch viel mehr.
Wichtig: Dividendenrenditen sind Momentaufnahmen und ändern sich mit dem Aktienkurs täglich. Stand: März 2025
Schweizer Dividendenperlen 🇨🇭
Die Schweiz ist bekannt für ihre stabilen Unternehmen mit attraktiver Dividendenpolitik. Hier sind einige der bekanntesten Schweizer Dividendentitel:
Nestlé – Der Nahrungsmittelriese mit über 25 Jahren kontinuierlicher Dividendenerhöhung (Aktuelle Dividendenrendite: 3.3%)
Roche – Das Pharmaunternehmen mit einer der höchsten Dividendenrenditen im SMI (Aktuelle Dividendenrendite: 2.9%)
Novartis – Bekannt für seine stabile und attraktive Dividendenpolitik (Aktuelle Dividendenrendite: 3.3%)
Zurich Insurance – Eine der führenden Versicherungen mit solider Dividendenhistorie (Aktuelle Dividendenrendite: 4.3%)
Swiss Re – Der Rückversicherer mit traditionell hoher Dividendenrendite (Aktuelle Dividendenrendite: 4.2%)
Beachte: Bei Schweizer Aktien fällt die Verrechnungssteuer von 35% an, die du in der Steuererklärung zurückfordern kannst. Bei ausländischen Aktien fällt die Quellensteuer an, diese kannst du meist (teil-)zurückfordern – je nach Land.
Ein besonderer Vorteil bei Schweizer Dividendentiteln: Du vermeidest das Währungsrisiko, da die Ausschüttungen in Schweizer Franken erfolgen.
Die Monatliche Dividendenstrategie 📅
Statt auf einzelne Quartalsausschüttungen zu warten, kannst du deine Investments so strukturieren, dass du jeden Monat Dividenden erhältst. Hier ist, wie's funktioniert:
Wähle Unternehmen mit unterschiedlichen Ausschüttungszeitpunkten
Kombiniere amerikanische, europäische und asiatische Titel für zeitliche Diversifikation
Nutze spezialisierte ETFs, die auf monatliche Ausschüttungen ausgerichtet sind
Beispiel-Portfolio für monatliche Ausschüttungen:
– Januar/April/Juli/Oktober: Johnson & Johnson
– Februar/Mai/August/November: Coca-Cola
– März/Juni/September/Dezember: Procter & Gamble
Es gibt viele Wege nach Rom. Es hängt sehr von deinem Risikoprofil und deiner Depotgrösse ab. Auch für kleinere Depots gibt es Lösungen.
Diese Strategie ermöglicht einen gleichmässigeren Cashflow und macht die Finanzplanung einfacher. Besonders praktisch für Menschen, die ihr passives Einkommen zur Deckung laufender Kosten nutzen möchten.
Während ausländische Dividendentitel oft mit hohen Renditen locken, solltest du das Fremdwährungsrisiko nicht unterschätzen. Schwankende Wechselkurse können deine Dividendenerträge deutlich schmälern.
Ein 5% Dividendenrendite kann durch ungünstige Währungsentwicklung schnell auf 3% schrumpfen
Bei US-Aktien: Beachte die Schwankungen des USD/CHF-Kurses
Europäische Titel: EUR/CHF-Entwicklung im Auge behalten
Tipp: Konzentriere dich anfangs auf Schweizer Dividendentitel oder währungsgesicherte ETFs, um das Währungsrisiko zu minimieren.
Trotz der Währungsrisiken gibt es hervorragende internationale Unternehmen mit stabiler Dividendenpolitik, die eine sinnvolle Portfolioergänzung darstellen können. Der Schlüssel liegt in der ausgewogenen Mischung zwischen heimischen und ausländischen Titeln.
Genau wie ein Koch verschiedene Zutaten kombiniert, gibt es mehrere Wege, einen konstanten Geldfluss zu generieren:
Immobilieninvestments: Mieteinnahmen bieten oft stabilere Renditen als Dividenden
P2P-Lending: Zinseinnahmen durch direkte Kredite an andere
Anleihen-Portfolio: Regelmässige Zinszahlungen mit unterschiedlichen Risikoprofilen
REITs (Real Estate Investment Trusts): Immobilien-Investments ohne direkten Hausbesitz
Wichtig: Die beste Strategie ist die, die zu deinen persönlichen Zielen, deiner Risikotoleranz und deinem Lebensstil passt. Wie beim Kochen gibt es kein "One-Size-Fits-All" Rezept.
Die Vorteile dieser Dividenden Strategie 🌟
Regelmässiges passives Einkommen (perfekt für deinen Espresso-Konsum)
Historisch stabilere Kursentwicklung (weniger Achterbahn als bei Wachstumsaktien)
Inflationsschutz durch steigende Dividenden
Perfekt für den Vermögensaufbau in der Schweiz (trotz der 35% Verrechnungssteuer, die du zurückfordern kannst)
Die Nachteile dieser Dividenden Strategie 🌟
Wie bei jeder Anlagestrategie hat auch die Dividendenstrategie einige wichtige Nachteile:
Höhere Steuerlast durch regelmässige Ausschüttungen, was zu einer geringeren Nettoperformance führt als bei Aktien, die Gewinne vollständig reinvestieren.
Geringeres Wachstumspotenzial im Vergleich zu Unternehmen, die ihre Gewinne reinvestieren
Dividenden können in Krisenzeiten gekürzt oder ausgesetzt werden
Die Fokussierung auf dividendenstarke Branchen kann zu einer unausgewogenen Diversifikation führen
Dein Weg zum Dividenden-Guru 🎯
Eine Dividendenstrategie ist wie ein gut gezapftes Bier: Es braucht etwas Geduld, aber das Ergebnis kann sich sehen lassen. Beginne am besten mit Schweizer Dividendentiteln oder ETFs, die dir den Verwaltungsaufwand abnehmen.
Pro-Tipp: Kombiniere verschiedene Dividendenzahler so, dass du jeden Monat Ausschüttungen erhältst. Dein Bankkonto wird es dir danken! 💸
🤝 Lass uns gemeinsam deine Dividendenstrategie entwickeln!
Möchtest du mehr darüber erfahren, wie du eine massgeschneiderte Dividendenstrategie für deine finanzielle Zukunft aufbauen kannst? Ich helfe dir dabei, die richtige Balance zwischen überdurchschnittlicher Rendite und tiefem Risiko zu finden.
Als unabhängiger Anlageberater und Finanzpädagoge unterstütze ich dich dabei, eine Dividendenstrategie zu entwickeln, die perfekt zu deinen persönlichen Zielen und deiner Lebenssituation passt.
⭐ Im kostenlosen Erstgespräch erhältst du:
– Eine erste Einschätzung deiner aktuellen Situation
– Konkrete Vorschläge für deine persönliche Dividendenstrategie
– Antworten auf deine wichtigsten Fragen zur Geldanlage
Bonus: In der Schweiz hat Gold gute Steuer-Vorteile
Gut zu wissen: Gold gibt es seit 5000 Jahren, aber der Abbau ist nicht immer fair
Nachhaltigkeit, Ethische und Recyclingaspekt werden beschrieben
Mehr dazu, nach 8 Minuten Lesezeit
Wenn die Börse trudelt und der Franken schwächelt, schlägt die Stunde des Goldes. Hast du dich je gefragt, warum die klügsten Köpfe der Finanzwelt stets einen Teil ihres Vermögens in Gold halten? Die Antwort ist einfacher als du denkst.
Stell dir vor: Während andere Anleger bei Marktcrashs schlaflose Nächte haben, schläfst du ruhig – denn ein Teil deines Vermögens glänzt krisenresistent in deinem Depot. Genau das macht Gold so besonders.
Aber wie steigst du richtig ein? Welche Fehler musst du vermeiden? Und warum ist gerade jetzt der richtige Zeitpunkt? Lass uns das gemeinsam klären.
Das Problem: Finanzielle Unsicherheit in turbulenten Zeiten
Kennst du das? Die Inflation frisst dein Erspartes. Währungen schwanken. Die Geopolitik sorgt für Unruhe an den Märkten. Und dein hart verdientes Geld? Es verliert still und leise an Wert.
Die harten Fakten:
Die Schweizer Inflation hat viele Sparer kalt erwischt
Über 80% der Anleger sind für Marktkrisen nicht ausreichend diversifiziert
Negativzinsen und Bankgebühren nagen zusätzlich am Vermögen
Das Problem ist nicht, dass es keine Lösung gibt – sondern dass viele die richtige Lösung falsch umsetzen.
Warum Gold? Der 5000-jährige Vermögensschutz
Drei Gründe, warum Gold in jedes kluge Portfolio gehört:
Krisenabsicherung: Gold entwickelt sich oft gegenläufig zu Aktien
Inflationsschutz: Der Wert steigt typischerweise mit der Geldentwertung
Unabhängigkeit: Gold ist nicht das Versprechen eines Dritten, sondern hat intrinsischen Wert
Aber Achtung 🚨: Gold ist kein Wundermittel, sondern ein wichtiger Baustein in deiner Vermögensstrategie. Google mal den Begriff "Goldverbot". Es ist nicht immer alles Gold, was glänzt. Daher: Breit gestreut, niemals bereut!
Die 4 smartesten Wege, in Gold zu investieren
Nicht jede Goldanlage ist gleich. Je nach deiner Situation gibt es optimale Wege, vom gelben Metall zu profitieren.
1. Physisches Gold: Barren und Münzen
Der Klassiker: Gold zum Anfassen. Du kaufst Barren oder Münzen und bewahrst sie sicher auf.
Vorteile:
Direkter Besitz ohne Gegenparteirisiko, das sind Versprechungen ohne physische Ware
Keine laufenden Kosten (ausser eventuell Lagerung)
In der Schweiz Mehrwertsteuerfrei bei bestimmten Produkten
Nachteile:
Sichere Aufbewahrung nötig (Bankschliessfach oder Tresor)
Beim Kauf fällt oft ein Aufgeld (Kosten) an
Weniger liquide als andere Formen
Pro-Tipp: Kaufe standardisierte Produkte wie Vreneli-Münzen oder Barren von LBMA (London Bullion Market Association)-zertifizierten Herstellern für bessere Wiederverkaufschancen.
2. ETFs und ETCs: Goldbesitz ohne Tresor
Gold-ETFs und ETCs (Exchange Traded Commodities) bilden den Goldpreis ab, ohne dass du physisches Gold lagern musst.
Vorteile:
Einfacher Kauf über dein bestehendes Depot
Hochliquide – verkaufbar innerhalb von Sekunden
Geringe Kostenquote (oft unter 0,5% p.a.)
Nachteile:
Abhängigkeit vom Emittenten (Gegenparteirisiko)
Nicht alle ETFs sind zu 100% mit physischem Gold gedeckt
Kein "echter" Goldbesitz im rechtlichen Sinne
Beispiel: Der "ZKB Gold ETF" ist kein ETF im eigentlichen Sinne, doch für diese Verwendung mehr als ideal. Das Gold wird zudem physisch in der Schweiz gebunkert. Das ist für absolute Krisenzeiten, mehr als Gold wert.
3. Goldminenaktien: Der Hebel auf den Goldpreis
Statt Gold direkt zu kaufen, investierst du in Unternehmen, die Gold fördern.
Vorteile:
Potenziell höhere Rendite als bei physischem Gold
Mögliche Dividenden zusätzlich zur Goldpreisentwicklung
Hebel-Effekt: Steigt der Goldpreis um 1%, können Minenaktien um 2-3% steigen
Der richtige Zeitpunkt: Wann solltest du Gold kaufen?
Der beste Zeitpunkt, in Gold zu investieren, ist nicht der, wenn alle darüber reden. Beachte diese Signale:
Negative Realzinsen (Zinsen unter Inflationsrate) sind historisch gut für Gold
Geopolitische Spannungen erhöhen typischerweise die Goldnachfrage
Schwache Phasen nutzen: Goldkorrekturen von 10-20% sind (in der Regel) gute Einstiegspunkte
Die Wahrheit ist: Der perfekte Zeitpunkt lässt sich nie vorhersagen. Wichtiger als das Timing und das Einstiegsmanagement ist die langfristige Strategie.
Die Goldproduktion: Von der Mine ins Portfolio
Gold ist mehr als nur eine Anlage resp. glänzendes Metall. Das Verständnis seiner Herkunft und Gewinnung verbessert deine Investitionsentscheidungen.
Woher stammt unser Gold?
Die globale Goldförderung konzentriert sich auf einige wenige Länder:
China (ca. 370 Tonnen jährlich)
Australien (ca. 320 Tonnen jährlich)
Russland (ca. 300 Tonnen jährlich)
USA und Kanada (zusammen ca. 400 Tonnen jährlich)
Interessanterweise befinden sich über 50% der noch nicht geförderten Goldreserven in Südafrika, obwohl das Land nicht mehr der grösste Produzent ist.
Vom Gestein zum Gold Barren: Der Abbau- und Raffinierungsprozess
Die Goldgewinnung ist aufwendig und kostenintensiv:
Für eine Unze Gold (31,1 Gramm) müssen durchschnittlich 2-3 Tonnen Gestein bewegt werden. Ein irrsinniges Verhältnis, nicht wahr?
Die Förderkosten liegen je nach Mine zwischen 900 und 1.500 USD pro Unze
Nach dem Abbau folgt ein komplexer Raffinierungsprozess, um die Reinheit von 99,99% zu erreichen
Diese hohen Produktionskosten bilden eine natürliche Untergrenze für den Goldpreis – kein Unternehmen kann langfristig unter seinen Förderkosten verkaufen.
Nachhaltigkeit und ethische Aspekte von Gold
Der Goldabbau steht zunehmend unter kritischer Beobachtung:
Umweltbelastung: Goldminen verbrauchen enorme Mengen Wasser und Chemikalien
Soziale Aspekte: In einigen Regionen erfolgt der Abbau unter fragwürdigen Arbeitsbedingungen
Konfliktgold: Gold kann zur Finanzierung bewaffneter Konflikte beitragen
Einmal geschmolzen, ist die Herkunft des Goldes völlig unbekannt. Diesen Umstand nutzen Kriminelle gerne aus, um illegal erworbenes Gold in den legalen Wirtschaftskreislauf einzuschleusen.
Recycling: Die unterschätzte Goldquelle
Etwa 25-30% der jährlichen Goldnachfrage wird durch Recycling gedeckt:
Elektronikschrott enthält geringe, aber wertvolle Goldmengen
Alte Schmuckstücke werden eingeschmolzen und wiederverwendet
Recycling-Gold hat einen deutlich geringeren ökologischen Fussabdruck
Diese Besonderheit macht Gold zu einem nachhaltigen Wertaufbewahrungsmittel – einmal gefördert, bleibt es im Wirtschaftskreislauf.
Beim Kauf von physischem Gold kannst du gezielt nach recyceltem Gold fragen. Einige Händler bieten dies als umweltfreundliche Alternative an.
Fazit: Gold als Eckpfeiler deiner finanziellen Freiheit
Gold ist kein Get-Rich-Quick-Instrument, sondern für langfristige Investments gedacht. Der Goldpreis ist zwar auch grossen Schwankungen unterworfen, doch Gold fungiert als stiller Beschützer deines Vermögens, wenn alles andere wankt. In einer durchdachten Anlagestrategie bietet es:
Diversifikation in unruhigen Zeiten
Schutz vor Kaufkraftverlust
Wahrscheinlich ein akzeptiertes Zahlungsmittel, wenn die Apokalypse kommt und Banken und Staaten pleite gehen würden.
Kombiniere physisches Gold und Gold-ETFs für optimale Sicherheit und Flexibilität.
Mein Tipp für deinen nächsten goldrichtigen Schritt
Starte mit einer kleinen Position und baue diese schrittweise auf, etwa 5% deines Anlagevermögens. Nutze bewährte Anbieter wie die Kantonalbanken oder spezialisierte Edelmetallhändler.
Und das Wichtigste: Behandle Gold nicht als Spekulation, sondern als Versicherung.
Bereit für goldige Zeiten?
Sichere dir jetzt dein kostenloses Finanz-Durchbruch-Gespräch. Stelle für dich selber fest, wie Gold in deiner persönlichen Vermögensstrategie optimal eingesetzt wird. Drücke hier auf dem Button
Interessiert dich das Thema Investiere, damit du mehr aus deinem Geld machen kannst? Sichere dir jetzt einen Platz auf die Warteliste für den nächsten Kurs. Erfahre kostenloses was dich alles erwartet. Die Ersten 50 Anmeldung erhalten einen Bonus. Mehr erfährst du nach dem eintragen.
Schreibe mir eine Mail mit dem Betreff: “von 0 zum schlauen Investor” und ich melde mich bei dir.
Kennst du das? Du willst dein Geld clever anlegen, aber diese Buchstabenkombinationen aus der Finanzwelt verwirren dich total. ETF, ETC, ETN, ETP – klingt wie eine Geheimsprache! Keine Sorge, nach diesem Artikel bist du der Experte.
🤔 ETP, ETF, ETC & ETN: Warum du den Unterschied kennen musst
Stell dir vor, du kaufst ein Auto, ohne zu wissen, ob es ein Sportwagen, ein SUV oder ein Kleinwagen ist. Ziemlich riskant, oder? Genauso verhält es sich mit ETPs und ihren verschiedenen Arten.
Der Unterschied kann über Gewinn oder Verlust entscheiden. Und genau deshalb schauen wir uns jetzt gemeinsam an, was hinter diesen Kürzeln steckt.
🎓 ETP: Die Mutter der börsengehandelte Produkte
Exchange Traded Products (ETPs) sind börsengehandelten Finanzprodukten die passiv gemanag
sind. Wenn ETP die Mutter ist, sind ETFs, ETCs und ETNs Ihre “Kinder”.
Die drei wichtigsten Eigenschaften von ETPs:
✅ Kontinuierlicher Börsenhandel: ETPs können während der Börsenöffnungszeiten jederzeit gekauft und verkauft werden
✅ Kostengünstig: Niedrigere Gebühren im Vergleich zu traditionellen Anlageprodukten
✅ Flexibilität: Ermöglichen Zugang zu verschiedensten Anlageklassen
📊 ETF: Der Klassiker unter den börsengehandelten Produkten
ETFs (Exchange Traded Funds) sind wie der zuverlässige Allrounder in deinem Investmentportfolio. Sie bilden einen ganzen Markt oder Index nach – quasi wie ein Korb voller verschiedener Aktien. Es gibt auch ETF auf Obligationen. Jedoch Achtung: ETF wird missbraucht (Begriff ist nicht geschützt) – immer öfter auch als Tarnung für aktiv gemanagte Fonds.
Das macht ETFs besonders:
🏆 Breite Streuung über viele Wertpapiere
🛡️ Einfach in der Umsetzung und sehr Liquide
💰 Sehr kostengünstige Verwaltungsgebühren
Konkrete ETF-Beispiele:
UBS ETF (CH) SPI® (CH0130595342) – für den Schweizer Markt
Vanguard S&P 500 UCITS ETF (IE00B3XXRP09) – für den US-Markt
Die Vorteile von ETFs auf einen Blick:
✅ Perfekt für Einsteiger – einfach zu verstehen und zu handeln
✅ Flexibel handelbar – wie eine Aktie kaufen und verkaufen
✅ Hohe Transparenz – du weißt immer, was drin ist
Ein ETF funktioniert wie ein gut sortierter Einkaufswagen: Statt einzelne Aktien auszuwählen, bekommst du mit einem Kauf gleich einen ganzen Markt. Das reduziert dein Risiko und spart Zeit bei der Anlageentscheidung.
💎 ETC: Der Rohstoff-Champion unter den ETPs
ETCs (Exchange Traded Commodities) sind deine Eintrittskarte in die Welt der Rohstoffe. Gold, Silber, Öl – hier kannst du in "hartes" Investment investieren.
Das macht ETCs besonders:
🏆 Direkte Investition in einzelne Rohstoffe
⚠️ Besicherung durch physische Rohstoffe oder Garantien
💡 Perfekt für Diversifikation deines Portfolios
Konkrete ETC-Beispiele:
ZKB Gold (CH0139101593) – 1:1 mit physischem Gold hinterlegt
WisdomTree WTI Crude Oil ETC (GB00B15KXV33) – bildet den Ölpreis ab
📝 ETN: Der exotische Verwandte im ETP-Universum
ETNs (Exchange Traded Notes) sind wie die Abenteurer unter den ETPs. Sie ermöglichen Investments in Bereiche, die sonst schwer zugänglich wären. Ein ETN ist eine Schuldverschreibung, die an der Börse gehandelt wird und die Performance eines zugrunde liegenden Index oder Wertpapiers nachbildet. Die Abbildung von Kryptowährungen oder anderen Fremdwährungen, ohne diese direkt kaufen zu müssen, ist das bekannteste Beispiel dafür.
ETN Besonderheiten:
🌍 Zugang zu exotischen Märkten und Strategien
🫰 Meist teuer in den Gebühren
⚠️ Höheres Risiko durch Emittentenabhängigkeit: Der Emittent garantiert die Rückzahlung deines investierten Geldes.
ETN-Beispiele aus der Praxis:
21Shares Bitcoin ETP (ABTC | CH0454664001) – für Krypto-Exposure
WisdomTree Short VIX ETN (IE00SXZM9G56) – für Volatilitätsstrategien
🎯 Welches Produkt passt zu dir?
Wahrscheinlich passt für 95% der Leute ein ETF. Der Rest kann sicherlich beigemischt werden. Ich denke gerade an Kryptowährungen. Wer es einfach und nicht ganz so sicher halten will wie eine Hard Wallet, ist da mit einem ETN sehr gut bedient. Wer etwas Rohstoffe resp. Gold dem Depot beimischen möchte, ohne physisches Gold selber zu lagern, dann ist ein ETC perfekt. Es ist wie bei einem guten Rezept: Die Mischung macht's.
⚠️ Risiken verstehen und minimieren
Jedes Investment birgt Risiken. Bei ETCs und ETNs ist das wichtigste das Emittentenrisiko. Das bedeutet: Geht der Herausgeber pleite, wird dein Investment dem folgen. Informiere dich gut.
So minimierst du die Risiken:
✅ Auf Besicherung achten
✅ Nur seriöse Emittenten wählen
✅ Portfolio diversifizieren
🚀 Dein Weg zum erfolgreichen Investment
Mit diesem Wissen bist du bestens gerüstet. Jetzt ist der richtige Zeitpunkt zu handeln!
🎓 Willst du mehr wissen? In unserem Online-Kurs lernst du die feinen aber wichtigen Unterschiede zwischen den verschiedenen Anlageprodukten. Starte noch heute und werde zum Experten!
👉 Jetzt zum Kurs anmelden und deine Anlagekenntnisse auf das nächste Level bringen. Schreibe mir eine Mail mit dem Betreff: ETF Kurs.
👉 Möchtest du wissen, welche ETPs perfekt zu deiner Anlagestrategie passen? Vereinbare jetzt dein kostenloses Beratungsgespräch. Gemeinsam finden wir die optimale Lösung für deine finanzielle Zukunft!
Um was geht es? Hier die 4 wichtigsten Aspekte dieses Beitrags:
Rendite vs. Sparbuch: ETFs bieten deutlich bessere Renditechancen als das Sparbuch, die durch Inflation, Gebühren und Steuern real an Wert verlieren.
Rechtliche Absicherung: Das Depot sollte auf den Namen der Eltern laufen, um volle Kontrolle zu behalten. Die Schenkung von Eltern an Kinder ist steuerfrei.
Auswahl der richtigen ETFs: Fokus auf breite Streuung, niedrige Gesamtkosten unter 0,4% p.a. und langfristige Aktieninvestments. Besonders wichtig ist die Gewichtung.
Langfristige Perspektive: Der ideale Anlagehorizont beträgt 10+ Jahre. Bei einer monatlichen Investition von 200 CHF über 35 Jahre können rund 362'312 CHF erreicht werden.
Die Details erhältst du wenn du 5 Minuten Lesezeit investierst.
Warum mit ETF investieren statt Sparbuch 💭 ?
Das Sparbuch bringt kaum mehr Zinsen. Das Ersparte wird durch die Inflation an Wert verlieren, dazu kommen Gebühren und Steuern hinzu. Am Ende gut gemeint, doch trotzdem ein Verlust. Darum ist ein ETF nahezu Ideal zum investieren. Achtung, dein Anlagehorizont wäre idealerweise 10 und mehr Jahre. Je länger, desto besser. Der ZinsesZins wird es dir Danken.
Was ist ein ETF? Einfach erklärt: Ein ETF (Exchange Traded Fund) ist wie eine grosse Schatzkiste, in der du viele verschiedene Firmenaktien auf einmal kaufen kannst, statt einzelne Aktien zu kaufen. Gut gestreut und ein Computer kümmert sich automatisch darum, dass die richtigen Firmen in deiner Schatzkiste sind.
Kleiner Schritt für dich, grosser Schritt für die finanzielle Zukunft deines Kindes
Inspirationen 🎨
Was könnte deine Motivation sein? Hier einige Gedanken: Vielleicht möchtest du für die Ausbildung deiner Kinder vorsorgen, für ihre Hochzeit, eine Wohneigentums-Mitfinanzierung oder einfach für ihre Pensionierung. An Ideen mangelt es nicht. Am Ende entscheidest du. Mein Tipp: Schreib dir das auf. Ich mache mit dir eine Wette – irgendwann auf diesem Weg wirst du dich nicht mehr an die ursprüngliche Motivation erinnern. Wer schreibt, der bleibt.
Rechenbeispiele: Annahme 6.5% (Netto) pro Jahr, Monatliche Investition, gerundet. Pensionierung Finanzierung bis Alter 35. Einmalig ohne zusätzliche Investition
Jahre
Beitrag 75.-
Beitrag 200.-
Einmalig 20K bei Geburt
Hochzeit
30
92’000
245’400
132’300
Wohneigentum
35
83’400
362’312
181’2400
Pensionierung
(Invest bis 35, dann 0.-)
65
551’722
2’758’000
1’199’000
Vorbereitung 🔍 für den ETF Kindersparplan
Bevor Du loslegst, gibt es einige wichtige Punkte zu beachten:
Wer sind deine Sponsoren💰?
Überlege dir, wer neben dir noch zur Finanzierung beitragen könnte. Sprich mit Grosseltern, Götti, Gotti und Geschwistern. Wer möchte regelmässig einen monatlichen Beitrag leisten? Auch kleine Beträge machen einen Unterschied – schon 5 CHF pro Monat wachsen in 20 Jahren auf 1'200 CHF an.
Rechtliche Aspekte ⚖️ für deine ETF Investition
Eröffne das Depot auf Deinen Namen. So behältst Du die volle Kontrolle über die Investments und kannst flexibel reagieren. Falls dein Kind, mal durch falschen Einfluss auf die schiefe Laufbahn kommen würde. Was wir natürlich niemals hoffen.
Zudem ein Depot für U18, ist mir nicht bekannt. Es steht oft der Namen deines Kindes drauf, doch rechtlich lauft es auf die Erwachsene Person. Die Schenkung von Eltern zu Kinder ist steuerfrei.
1 ETF Depot pro Kind oder 1 für alle Kinder 👨👩👧👦 ?
Ein gemeinsames Depot für alle Kinder ist zwar am einfachsten zu verwalten, die Herausforderung entsteht jedoch, wenn die Kinder unterschiedlich alt sind und die Anlagen unterschiedliche Renditen erzielen – wie willst du dann nach einigen Jahren das Vermögen gerecht aufteilen? Kläre das für dich im voraus.
Die richtige Bank oder der passende Broker 🏦 für dein Kinder ETF
Achte besonders auf:
Niedrige Gebühren – am besten ohne oder mit sehr niedrigen Depotgebühren. Lies sonst mein Beitrag über Gebühren und ihre Auswirkungen.
Zuverlässiger Kundenservice: Prüfe die Google-Bewertungen und vergleiche sie mit den Erfahrungen in Foren.
Sicherheit: Ein Konkursrisiko besteht nur für dein Barguthaben auf dem Konto, das meist bis 100'000 CHF (gilt für 🇨🇭Banken) geschützt ist. Für ein Kinderkonto ist dies jedoch kaum relevant. Das investierte Geld ist davon nicht betroffen, da es in Unternehmen investiert und nicht bei der Bank hinterlegt ist.
ETF Auswahl 📊
Die Zauberformel für Deinen Erfolg basiert auf drei Säulen:
Breite Streuung (Diversifikation) in Länder, Währungen und Branchen
Günstige Gesamtkosten unter 0.4% pro Jahr inkl. Depotkosten.
Fokus auf Aktien für langfristigen Erfolg. Beimischung von Bitcoin ETP erlaubt, übertreibe jedoch nicht.
Welche ETF’s?
Dies ist keine Anlageberatung, sondern lediglich eine Übersicht der verfügbaren Möglichkeiten. Siehe beim nächsten Punkt, praktische Umsetzung. Auf der Webseite Just ETF findest du tausende andere Möglichkeiten.
Praktische Umsetzung ⚙️
Welche ETFs würde ich nehmen?
Dies ist wie ich es investieren würde aktuell und meine persönliche Meinung. Die Gewichtung würde ich vor allem auf World und USA legen. Die anderen sind Beimischungen. Je nach Geopolitischen und Wirtschaftlichen Entwicklung würde ich allenfalls mit den Jahren anpassen. Das bedeutet, wenn USA irgendwann nicht mehr Wirtschaftlich so stark ist, wie heute, dann würde ich entsprechend umschichten.
Über die 10 häufigsten Fehler habe ich einen ausführlicheren Beitrag geschrieben, hierkannst du mehr darüber lesen.
Verwaltung und Monitoring von ETFs 📋
Ein guter Plan braucht auch gute Pflege:
Regelmässige Überprüfung der Strategie
Steuererklärung angeben gemäss Auszug.
Jährliches Rebalancing
Rebalancing ⚖️
Stell dir dein ETF-Portfolio wie einen Garten vor: Rebalancing bedeutet, dass du regelmässig deinen Garten "ordnest" – also die schnell gewachsenen Pflanzen etwas zurückschneidest und die Anderen stärkst. So stellst du sicher, dass dein Garten immer so aussieht, wie du ihn ursprünglich geplant hast und nicht eine Pflanze zu dominant wird. Das würde ich wie beim Garten 1x im Jahr machen, sofern du mehr als ein ETF in deinem Depot hast.
Kriegskasse 💰 (Optional)
Plane klug: 80% in ETFs, 20% als Reserve in sicheren Anlagen, wie Cash, Gold oder Obligationen. So kannst Du Marktkorrekturen sogar als Chance nutzen.
Bereit für den nächsten Schritt 🎯 ?
Setze oben beschriebene Punkte um. Wenn du dich nicht sicher fühlst oder einfach mehr Rendite machen möchtest, dann schreibe mir eine Mail mit dem Betreff “Warteliste Börsenkurs ETF”. Du wirst erfahren und lernen auf welche Details du genau achten musst, damit es noch erfolgreicher wird.
PS: Lies meine weiteren Blogs rund um das Thema ETF (Geldanlagen & Vermögensaufbau)
Wie auch du investieren kannst, wenn es wirklich etwas für dich ist
Private Equity klingt erstmal nach etwas, das nur grosse Player anpacken. Dabei ist es eigentlich ganz einfach: Es geht um privates Beteiligungskapital – also Geld, das in nicht-börsenkotierte Unternehmen investiert wird. In diesem Beitrag erkläre ich dir alles Wichtige rund um Private Equity in der Schweiz.
Was ist Private Equity?
Stell dir vor, du könntest dich an einem vielversprechenden Unternehmen beteiligen, bevor es an die Börse geht. Genau das bedeutet Private Equity: privates Eigenkapital. Man investiert also direkt in Firmen, die (noch) nicht an der Börse gehandelt werden. Anders als beim Kauf von Aktien auf dem öffentlichen Markt läuft hier alles hinter verschlossenen Türen ab. Oft schliessen sich Investoren in speziellen Private-Equity-Fonds zusammen, um gemeinsam in mehrere Unternehmen zu investieren.
Wichtig: Private Equity bedeutet nicht nur Geld geben und abwarten. Die Investoren – oder besser gesagt die Fondsmanager – haben ein Wörtchen mitzureden. Sie steigen oft mit einem bedeutenden Anteil ins Unternehmen ein und wollen mitreden, um den Laden auf Vordermann zu bringen. 🛠️ Das Ziel dahinter? Wertsteigerung! Wenn alles nach Plan läuft, ist das Unternehmen nach ein paar Jahren deutlich mehr wert. Später verkauft man den Anteil wieder (Exit genannt) – idealerweise mit sattem Gewinn. Kurzum: Private Equity ist ein bisschen wie Hausflipping, nur dass man statt Häusern Unternehmen aufmöbelt und später teuer weiterverkauft.
Wie funktioniert eine Private-Equity-Investition?
Private-Equity-Deals laufen typischerweise in vier Phasen ab:
Fundraising: Zunächst sammeln spezialisierte Private-Equity-Gesellschaften Geld von Investoren ein. Viele Köche, äh Investoren, füllen also gemeinsam den Topf.
Investition: Mit diesem Kapital kauft der Fonds Anteile an vielversprechenden Unternehmen – häufig handelt es sich um etablierte Firmen mit Wachstumspotenzial oder manchmal auch um Start-ups (dann spricht man oft von Venture Capital, einer Unterform von Private Equity).
Beteiligungsmanagement: Jetzt wird angepackt. Die Private-Equity-Profis arbeiten eng mit dem Unternehmen zusammen, bringen frisches Kapital, Know-how und oft ein straffes Fitnessprogramm fürs Business. 🎯 Ziel: Umsatz steigern, Prozesse verbessern, Unternehmen fit machen für die grosse Bühne.
Exit: Hat das Unternehmen an Wert gewonnen, kommt der grosse Moment des Verkaufs. Der Anteil wird veräussert – sei es an einen strategischen Käufer, an einen anderen Investor oder durch einen Börsengang (IPO). Die Erlöse aus dem Verkauf gehen zurück an die Investoren (natürlich abzüglich der „Erfolgsprämie“ für die Fondsmanager).
Kurz gesagt: Private Equity holt Unternehmen ins Boot, peppt sie auf und verkauft sie später gewinnbringend weiter. Durch diese aktive Rolle unterscheiden sich Private-Equity-Investoren von normalen Aktionären: Als Aktionär einer börsenkotierten Firma bist du eher passiver Teilhaber und kannst nur hoffen, dass das Management alles richtig macht. Bei Private Equity sitzt du (indirekt über den Fonds) mit am Steuer und trägst dazu bei, den Unternehmenswert zu steigern.
Finanzielle Aspekte: Warum investieren Leute in Private Equity?
Jetzt zur spannenden Frage: Was springt finanziell dabei heraus? Private Equity wird von vielen grossen Investoren geschätzt, weil es überdurchschnittliche Renditechancen bietet. Historisch gesehen haben Private-Equity-Fonds oft höhere Renditen erzielt als breite Aktienindices. Warum? Zum einen, weil Private-Equity-Manager sehr gezielt Unternehmen auswählen und aktiv verbessern. Zum anderen, weil sie Risiken eingehen, die an der Börse so nicht möglich wären – und Risiko und Rendite hängen bekanntlich meist zusammen.
Hier ein paar finanzielle Vorteile von Private Equity auf einen Blick:
Hohe Renditechancen: Durch das aktive Eingreifen und die langfristige Strategie können erfolgreiche Private-Equity-Investments deutlich höhere Gewinne abwerfen als klassische Aktien oder Obligationen. Beispielsweise erzielen Pensionskassen in der Schweiz dank Private Equity im Schnitt bessere Renditen – sie lassen ihr Geld sozusagen extra hart für sich arbeiten.
Diversifikation: Private Equity ermöglicht Zugang zu Investments, die an der normalen Börse nicht verfügbar sind. Durch die Beimischung von Private Equity in ein Portfolio kann man sein Anlageuniversum erweitern. Das kann helfen, das Gesamtrisiko zu streuen. Anders gesagt: Du verteilst deine Eier nicht nur auf die Körbe „Aktien“ und „Bankkonto“, sondern packst ein paar auch in den Korb „Private Unternehmen“. Wenn Aktienmärkte schwächeln, laufen manche Privatunternehmen umso besser – das glättet Schwankungen im Portfolio.
Exklusive Chancen: Viele der spannendsten Firmen sind (noch) nicht börsenkotiert. Denk an innovative Tech-Firmen, spezialisierte Familienunternehmen oder aufstrebende Mittelständler. Mit Private Equity kannst du bei den Cool Kids mitspielen, bevor alle anderen überhaupt wissen, wie heiss diese Firma ist. Wer früh investiert, kann vom Wachstum profitieren, bevor der grosse Hype beginnt.
Natürlich gibt’s nicht nur Sonnenseiten. Kein Investment ohne Risiko, das ist so sicher wie das Amen in der Kirche. Deshalb direkt im Anschluss:
Risiken von Private Equity
Bei all den Chancen muss man fairerweise sagen: Private Equity ist kein Selbstläufer und nicht für jeden geeignet. Hier die wichtigsten Punkte, warum man nicht einfach sein ganzes Geld kopfüber in Private-Equity-Fonds stecken sollte:
Hohes Risiko: Ja, wir haben von hohen Renditen gesprochen. Aber die kommen nicht ohne höheres Risiko. Private Unternehmen können auch floppen. Wenn ein Fonds in ein Unternehmen investiert, das trotz aller Mühen nicht in Schwung kommt oder gar bankrottgeht, ist ein Teil des investierten Kapitals futsch. 💸 Zudem können wirtschaftliche Flauten oder Marktänderungen den geplanten Exit erschweren. Du brauchst also manchmal Nerven aus Stahl und einen langen Atem.
Illiquidität (geringe Liquidität): Stell dir vor, du gibst dein Geld heute und bekommst es erst in 5–10 Jahren zurück – so ungefähr läuft das. Private-Equity-Fonds haben meist lange Laufzeiten, während derer du nicht einfach aussteigen kannst. Es gibt keinen öffentlichen Marktplatz, wo du deinen Anteil jederzeit verkaufen könntest (im Gegensatz zu Aktien, die du börsentäglich veräussern kannst). Das bedeutet: Dein Geld ist über Jahre gebunden. Wer plötzlich Bares braucht, schaut bei Private Equity in die Röhre. Deshalb gilt: Nur Geld investieren, auf das du längere Zeit verzichten kannst.
Hohe Einstiegshürden: Lange Zeit war Private Equity ein elitärer Club. Um überhaupt mitmachen zu dürfen, brauchtest du sehr viel Kapital. Institutionelle Investoren wie Pensionskassen oder superreiche Privatpersonen kamen rein, Otto Normalanleger eher nicht. Auch heute noch verlangen viele traditionelle Angebote Mindestbeträge von mehreren hunderttausend Franken – und obendrauf musst du oft offiziell als „qualifizierter Anleger“ gelten (also genügend Erfahrung oder Vermögen mitbringen). Sprich: Der Zugang ist reguliert, um Kleinanleger vor den grossen Risiken zu schützen. Das ist zwar gut gemeint, kann aber frustrierend sein, wenn man eigentlich gerne mit einem kleineren Betrag investieren würde.
Komplexität und Kosten: Private-Equity-Investments sind komplizierter als z.B. ein ETF auf den SMI. Die Vertragswerke sind umfangreich, es gibt verschiedene Fondsstrategien, Gebührenmodelle (Management Fee, Performance Fee etc.) und rechtliche Konstrukte. Zudem verlangen einige Anbieter saftige Gebühren für die Vermittlung oder Verwaltung solcher Fonds. Insgesamt muss man schon wissen, was man tut – oder jemanden an der Seite haben, der sich damit auskennt.
Private Equity bietet tolle finanzielle Chancen, kommt aber mit gewissen Schmerzen. Es ist wie ein hochprozentiger Espresso – kann dich wach machen und Energie geben, ist aber nichts für schwache Nerven oder für Leute, die abends um 8 noch friedlich schlafen wollen. 😉 Hier ist gutes Abwägen gefragt.
Private Equity in der Schweiz: Besonderheiten und aktuelle Trends
Schauen wir uns an, wie die Lage speziell bei uns in der Schweiz aussieht. Unser schönes Land ist ja für seine Finanzbranche bekannt – und auch im Private Equity mischen wir kräftig mit:
Stabiles Umfeld: Die Schweiz bietet politische Stabilität, einen verlässlichen Rechtsrahmen und gut ausgebildete Fachleute. Klingt trocken, ist aber Gold wert für Investoren. Ein stabiles Umfeld schafft Vertrauen, gerade wenn es um langfristige Engagements wie Private Equity geht. Hier kann man sich darauf verlassen, dass nicht plötzlich über Nacht die Regeln geändert werden.
Viele interessante Firmen: Wusstest du, dass an der Schweizer Börse nur ein Bruchteil aller Unternehmen des Landes gelistet sind? Der grosse Rest sind kleine und mittlere Unternehmen (KMU), oft familiengeführt, die nicht an der Börse sind. Diese Firmen brauchen trotzdem Kapital für Wachstum – und hier kommt Private Equity ins Spiel. In der Schweiz gibt es also jede Menge Gelegenheiten für Beteiligungen abseits der Börse. Von innovativen Start-ups in Zürich und Zug bis zu den versteckten Champions in den Alpen: Private Equity findet überall spannende Ziele.
Wachsender Markt: In den letzten Jahren hat der Private-Equity-Markt in der Schweiz ordentlich zugelegt. Immer mehr Private-Equity-Gesellschaften sind hier aktiv, und das investierte Volumen steigt. International renommierte PE-Firmen (einige mit Schweizer Wurzeln) verwalten von der Schweiz aus Milliardenbeträge. Kurz: Private Equity ist längst angekommen in der Schweizer Finanzwelt und kein Nischen-Thema mehr.
Pensionskassen als Vorreiter: Schweizer Pensionskassen gelten als ziemlich clevere Füchse, wenn es um Investments geht. Sie haben erkannt, dass sich mit Private Equity extra Rendite holen lässt. Unsere Pensionskassen investieren seit Jahren erfolgreich einen Teil ihres Vermögens in Private-Equity-Fonds. Das hilft ihnen, die Rentenkassen zu füllen. Für uns Privatanleger ist das ein gutes Zeichen: Wenn sogar die sonst so sicheren und bedachten Pensionskassen auf Private Equity setzen, dann hat diese Anlageklasse wohl ihre Daseinsberechtigung – natürlich im richtigen Umfang und mit Augenmass.
Kann man als Privatanleger in Private Equity investieren?
Nach all den Infos fragst du dich vielleicht: Klingt spannend, aber kann ich da überhaupt mitmachen? Die Antwort lautet: Jein. 😅
Bisher war es in der Tat so, dass Private Equity hauptsächlich den Grossen vorbehalten war. In der Schweiz (und weltweit) galten strenge Regeln, wer in solche nicht-börslichen Anlagen investieren darf. Typischerweise musst du sehr vermögend sein oder über spezifisches Finanzwissen verfügen, um als qualifizierter Investor zugelassen zu werden. Das hat, wie erwähnt, den Zweck, unerfahrene Kleinanleger vor grossen Verlusten zu bewahren.
Die gute Nachricht: Die Türen öffnen sich langsam. 🎉 Dank neuer Angebote und Fintech-Lösungen gibt es inzwischen Wege, mit kleineren Beträgen in Private Equity reinzukommen. Einige Möglichkeiten, die es heute gibt:
Fonds mit tieferem Minimum: Es wurden Publikumsfonds aufgelegt, die in Private Equity investieren und schon mit fünfstelligen Beträgen (manchmal ca. 10’000 Franken) zugänglich sind. Das ist immer noch Geld, klar – aber weit weniger als die Millionen, die früher nötig waren. Solche Fonds bündeln das Geld vieler kleiner Anleger und stecken es in Private-Equity-Projekte.
Dachfonds und Secondaries: Für semi-professionelle Anleger gibt es Dachfonds, die gleich in mehrere Private-Equity-Fonds investieren. Hier sind die Einstiegssummen zwar oft noch hoch (sechsstelliger Bereich), aber sie bieten breitere Streuung. Auch der Handel mit Secondary-Anteilen (also gebrauchten Fondsanteilen) ermöglicht manchmal etwas niedrigere Beträge und kürzere Restlaufzeiten – allerdings ist das Terrain kompliziert.
Digitale Plattformen und neue Anbieter: In den letzten Jahren sind in der Schweiz und Europa Plattformen entstanden, über die private Investoren sich schon mit relativ kleinen Summen (teils vierstellig, manchmal sogar noch weniger) an Private-Equity-Investments beteiligen können. Diese Anbieter arbeiten oft mit einem Trick: Sie bündeln viele kleine Beträge und investieren sie über einen Vehikel gesammelt in einen grossen Fonds. So kannst du mit kleinem Geldbeutel indirekt beim grossen Deal dabei sein. Wichtig zu wissen: Oft musst du dafür dein Geld von einem Vermögensverwalter verwalten lassen oder gewisse Bedingungen erfüllen, damit du formal als qualifizierter Investor zählst. Aber der bürokratische Teil wird in der Regel von den Anbietern vereinfacht dargestellt – man muss nur die Checkbox setzen, dass man sich der Risiken bewusst ist (und natürlich sollte man das wirklich sein!).
Es ist absolut nicht mehr ausgeschlossen, als normaler Privatanleger in Private Equity zu investieren. Die Produkte und Zugangswege entwickeln sich. Allerdings bleibt Private Equity kein Sparschwein auf der Theke – man sollte wirklich verstehen, worauf man sich einlässt, die Finanzmärkte ein wnig verstehen und idealerweise nur einen überschaubaren Teil seines Vermögens dort engagieren.
Experten empfehlen häufig, nicht mehr als etwa 5–10% des Portfolios in solch illiquide Anlagen wie Private Equity zu stecken. So bleibt dein Risiko im Rahmen und dein Geld ist nicht komplett für Jahre weggesperrt.
Lohnt sich Private Equity für dich, und wie geht man es an?
Private Equity ist zweifellos eine spannende Sache. Die Aussicht, abseits der Börse in dynamische Unternehmen zu investieren, lockt mit hohen Renditen und exklusiven Möglichkeiten. Gerade in der Schweiz, mit ihrer stabilen Wirtschaft und innovativen Firmen, kann Private Equity eine lohnende Beimischung für mutige Anleger sein. Du kannst vom Wachstum vielversprechender Unternehmen profitieren und dein Portfolio breiter aufstellen.
Doch man muss ehrlich bleiben: Private Equity ist kein Must-Have für jeden. Es erfordert Geduld, Risikobereitschaft und Verständnis. Wenn du nachts ruhig schlafen willst, weil du jederzeit an dein Geld kommst, dann sind Sparkonto oder ETF wohl die stressfreiere Wahl. 😉 Private Equity kann sich lohnen, wenn es zu dir passt – sprich, wenn du einen langen Atem hast, dich in das Thema einarbeiten willst (oder einen Experten an deiner Seite hast) und finanziell so aufgestellt bist, dass du einen Ausflug in diese exklusive Anlageklasse wagen kannst, ohne deine ganze Existenz dran zu hängen.
Wie geht man also am besten vor, wenn man interessiert ist? Mein Tipp: Hol dir unabhängige Beratung ins Boot. Warum? Private-Equity-Investments können komplex sein, und es gibt zig Fonds, Strategien und Anbieter. Ein unabhängiger Finanzberater – einer, der nicht von einer Bank gesponsert wird und dir nichts aufzwingen muss – kann gemeinsam mit dir schauen, ob und wie Private Equity in deine persönliche Strategie passt. Wichtig ist, dass dabei deine Ziele und deine Situation im Vordergrund stehen, nicht der Verkaufsprospekt irgendeines Fonds.
Dein nächster Schritt: Unabhängig beraten lassen und Chancen nutzen
Wenn dich Private Equity neugierig gemacht hat, stehst du am Anfang einer spannenden Reise. Aber du musst sie nicht alleine antreten! Warum nicht mal mit einem unabhängigen Profi darüber sprechen? Bei Finanzberatung Rubino bin ich für dich da, um genau solche Fragen in Ruhe anzuschauen und gemeinsam massgeschneiderte Lösungen zu finden.
Unser Vorteil für dich: Als unabhängige Finanzberatung können wir aus der ganzen Palette des Marktes schöpfen. Wir zeigen dir objektiv die Vor- und Nachteile von Private Equity für deine Situation auf. Vielleicht ist es eine tolle Chance für dich – vielleicht passt es aber auch (noch) nicht, und eine andere Anlage macht mehr Sinn. In jedem Fall bekommst du ehrliche, transparente Beratung, damit du die bestmögliche Entscheidung für deine Finanzen triffst.
Lust bekommen, mehr zu erfahren? 🤗 Dann zögere nicht und melde dich bei mir für ein unverbindliches Gespräch. Gemeinsam finden wir heraus, wie du von Private Equity und anderen spannenden Anlagen profitieren kannst – und zwar genau so, wie es zu dir passt. Jetzt liegt es an dir: Pack die Gelegenheit beim Schopf und lass dein Geld für dich arbeiten!
Die häufigsten Fragen rund um Private Equity Anlagen in der Schweiz
Warum ist Private Equity so interessant?
Weil’s abseits der Börse oft mehr Rendite bringt. Du investierst in Firmen mit Wachstumspotenzial und profitierst, wenn sie später für viel Geld verkauft werden.
Was ist Venture Capital einfach erklärt?
Das ist quasi die wilde Schwester von Private Equity. Dabei investiert man in junge Start-ups, die noch ganz am Anfang stehen – mit viel Risiko, aber auch viel Fantasie.
Kann man als Privatperson in Private Equity investieren?
Ja, aber nicht ganz so einfach. Es gibt mittlerweile Wege, auch mit kleinerem Budget reinzukommen – zum Beispiel über spezialisierte Fonds oder digitale Plattformen.
Wie viel Rendite gibt es bei Private Equity?
Je nach Fonds und Marktumfeld kann’s deutlich mehr geben als mit Aktien – 8 bis 15 % pro Jahr sind möglich. Aber: Keine Garantie, und das Geld ist lange gebunden.
Hat Private Equity Zukunft?
Und wie! Immer mehr Firmen bleiben privat, immer mehr Investoren steigen ein. Gerade in der Schweiz wächst der Markt – solide, smart und mit viel Potenzial.
Welche Nachteile hat Private Equity?
Dein Geld ist oft jahrelang blockiert und du brauchst starke Nerven. Ausserdem ist der Einstieg komplex – darum lohnt sich eine gute Beratung besonders.
👉 Dieser Blog wurde länger als gedacht, daher habe ich ihn in 2 Teile unterteilt.
Teil 1 – US Quellensteuern;Teil 2 – US Erbschaftsteuern.
👁️🗨️ Auf einen Blick
Als Schweizer Anleger mit Wohnsitz in der Schweiz investierst du in ETFs und Aktien von Weltkonzernen, meist mit Unternehmenssitz USA. Dies zieht einige Konsequenzen mit sich. Hier erfährst du einiges darüber.
ETF-Domizil ist entscheidend: Irische ETFs bieten für Schweizer Anleger in US Titeln optimale Steuervorteile
Erfahre bei welchen ETFs du keine US Quellensteuer zahlst
Thesaurierende ETFs bevorzugen: Steueraufschub durch automatische Wiederanlage der Dividenden
Wie du je nach Kanton zusätzliche Abzüge von deinem ETF in deiner Steuererklärung machen kannst.
Wie du die Quellensteuer minimieren oder vermeiden kannst
Säule 3a-Einzahlungen maximieren: Steuervorteile nutzen mit ETF
Auch als Schweizer mit Wohnsitz in der Schweiz kannst du unter Umständen von der US-Nachlasssteuer betroffen sein (bis zu 40%!)
Steuern sind wie hungrige Piranhas – sie knabbern still und leise an deiner Rendite. Doch keine Sorge, es gibt einen Ausweg! Dieser Blog ist in zwei Teile gegliedert: zum einen die Quellensteuer und zum anderen die US-Erbschaftssteuer, die auch für dich in der Schweiz (happig) relevant sein könnte.
Hier sind die harten Fakten: Steuern und Kosten können deine 7% Rendite auf 4-5% schrumpfen lassen. Bei 100.000 Franken über 20 Jahre? Das macht satte 170.000 Franken Unterschied (Steuern- und Abgabefrei )! Zeit, clever zu werden.
Mit den richtigen Wissen holst du 1-2% mehr raus. Da liegen über die Jahre einige tausend Franken für dich bereit. Klingt besser als Überstunden, oder?
Der Schlüssel zum Erfolg? An einigen Ecken und Kanten kannst du optimieren. In diesem Beitrag erkläre ich wo und wie. Denn am Ende zählt nur, was netto übrig bleibt – oder wie ich sagen würde: „meh Cäsh in de Täsch"!
Das Beste kommt zum Schluss: Du kannst deine Steuersituation optimieren! Die schlechte Nachricht? Es wird etwas kompliziert. Aber hey, für mehr Geld lohnt sich das bisschen Kopfarbeit, nicht wahr? 😉
Steuergrundlagen für den ETF & Aktien Anleger im Überblick
Hier sind die wichtigsten Unterschiede zwischen den genannten Steuerarten:
Verrechnungssteuer: Eine Schweizer Steuer von 35%, die auf inländische Ausschüttungen von Schweizer Firmen und Aktien erhoben wird. Du kannst sie in der Steuererklärung zurückfordern. Wenn du die Verrechnungssteuer in deiner Steuererklärung angibst, erhältst du diese 35% zurück – allerdings erhöht sich dadurch dein steuerpflichtiges Einkommen. Keine Angst, es lohnt sich trotzdem, ehrlich zu sein!
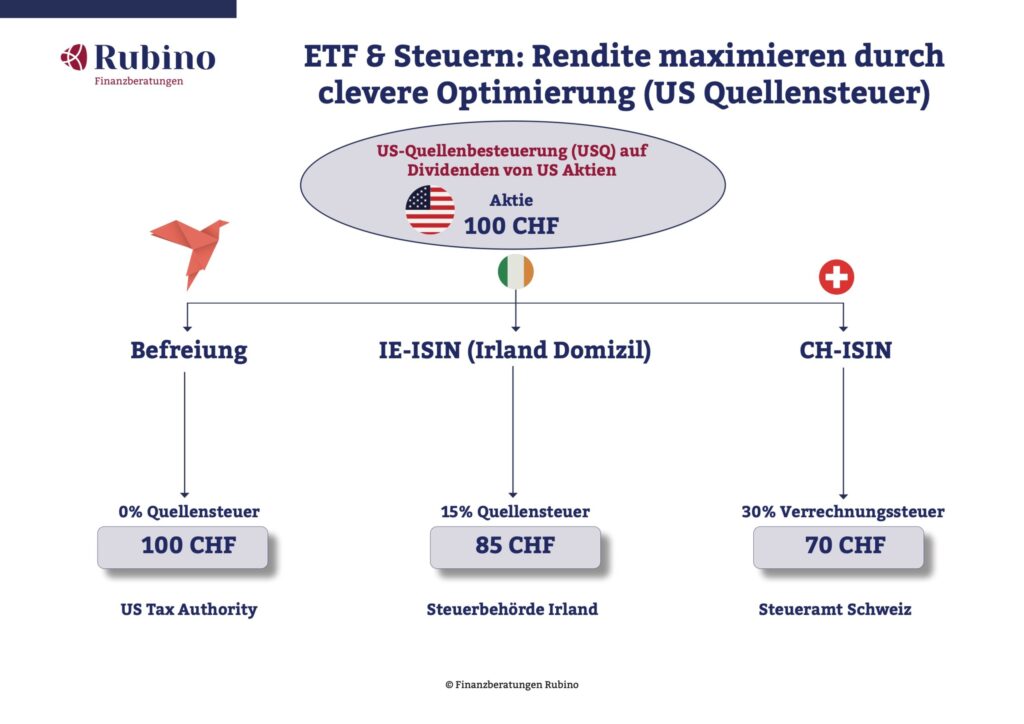
Quellensteuer: Wird direkt bei der Ausschüttung von Dividenden aus ausländischen Aktien im Ursprungsland erhoben. Bei US-Aktien beträgt sie grundsätzlich 30%, kann aber durch Doppelbesteuerungsabkommen auf 15% reduziert werden. Solche Abkommen bestehen zwischen den USA und Irland sowie zwischen den USA und der Schweiz.
Vermögenssteuer: Wird jährlich auf den Gesamtwert, eben das Vermögen deines investierenden Portfolios erhoben und liegt im Promillebereich. In den meisten Kantonen gibt es ausserdem einen Freibetrag. Ich zahle lieber Vermögenssteuer als Einkommenssteuern.
Einkommenssteuer: Fällig auf alle Einkommen, wozu auch Dividenden und Ausschüttungen in der Schweiz gehören.
US-Nachlasssteuer: Diese kann auch Schweizer mit Wohnsitz in der Schweiz betreffen und bis zu 40% des Nachlasswerts ausmachen. Während wir in der Schweiz die Erbschaftssteuer kennen, verwenden die USA dieses andere Steuersystem.
Der Sitz deines Brokers respektive deiner Bank – also wo deine Aktien hinterlegt sind – ist in dieser Thematik ebenfalls wichtig, wie wir später noch sehen werden. Wenn du mehr über Broker vs. Bank erfahren möchtest, lies den Blogbeitrag.
Was ist ein Doppelbesteuerungsabkommen (DBA)?
Ein Doppelbesteuerungsabkommen ist ein Vertrag zwischen zwei Ländern, der verhindert, dass Einkünfte oder Vermögen in beiden Staaten besteuert werden. Dies ist besonders wichtig für:
Internationale Investoren, die sonst zweimal Steuern zahlen müssten
Unternehmen, die in mehreren Ländern tätig sind
Arbeitnehmer, die im Ausland arbeiten
Warum ist ein DBA für beide Länder interessant?
Wirtschaftsförderung: DBAs fördern internationalen Handel und Investitionen, da sie Steuerklarheit schaffen und doppelte Belastungen vermeiden
Steuergerechtigkeit: Sie verhindern sowohl Doppelbesteuerung als auch Steuervermeidung durch klare Regelungen
Standortattraktivität: Länder mit vielen DBAs sind attraktiver für internationale Investoren
Rechtssicherheit: Klare Regeln für beide Seiten reduzieren Streitigkeiten und Verwaltungsaufwand
ETF oder Aktien mit inländischen Domizil 🇨🇭
Schweizer ETFs und Schweizer Anleger: Verrechnungssteuer
Nehmen wir zuerst einen einfachen Fall: Du hast in deinem Depot einen ETF oder Schweizer Aktien. Als Beispiel nehmen wir Nestlé, Novartis und Swiss Re – als Rechenbeispiel schüttet jede dieser drei Aktien 100 Franken als Dividenden aus. Erhalten tust du jedoch nur 65 Franken, denn 35 Franken (35% Verrechnungssteuer) gehen an den Bund.
Nachdem du deine Steuererklärung eingereicht hast und diese vom Steueramt definitiv akzeptiert worden ist, erhältst du die 35 Franken zurück. Weil du die Dividende in der Steuererklärung angegeben hast, versteuerst du sie als Einkommen. Am Ende bleiben dir irgendwo zwischen 80-85 Franken netto. Dein Nettobetrag hängt von deinem Steuerbaren Einkommen, Wohnkanton, Ortschaft und Konfession ab.
Phase
Betrag pro Aktie
Erklärung
Total 3 Aktien
Brutto Dividende
100 CHF
Ursprüngliche Ausschüttung
300 CHF
Verrechnungssteuer
-35 CHF
35% gehen an den Bund
-105 CHF
Netto erhalten
65 CHF
Direkter Eingang auf Konto
195 CHF
Rückerstattung
+35 CHF
Nach Steuererklärung
+105 CHF
Einkommenssteuer
-15 bis -20 CHF
Je nach Wohnort/Konfession
-45 bis -60 CHF
Netto Final
80-85 CHF
Endgültiger Dividenden Ertrag
240-255 CHF
ETF & US-Quellensteuer für Schweizer: Clevere Tipps für dich 🇺🇸
Welche Möglichkeiten gibt es, um Steuern auf das notwendige Minimum zu reduzieren? Hier einige allgemeine Tipps, die trotz kantonaler Unterschiede für dich nützlich sein können.
ETFs mit Domizil in Irland für internationale und US-Aktien wählen
Wachstumswerte schütten meist keine Dividenden aus – stattdessen profitierst du vom steuerfreien Kursanstieg
Schweizer ETFs für Schweizer Aktien nutzen. Die Stempelsteuer ist für inländische ETFs um die Hälfte niedriger bei 0,075%.
Bei anderen ETF-Domizilen liegt sie bei 0,15%. Diese Steuer kannst du umgehen, wenn du ausländische Broker nutzt.
Synthetische ETFs für steuereffiziente US-Investments in Betracht ziehen. Diese sind von der US-Quellensteuer befreit
Vermögensverwaltungskosten (Depotgebühren, Verwaltungskosten) von der Steuer absetzen
Bevorzuge UCITS ETFs, da diese die Quellensteuer effizienter abwickeln, durch standardisierte Berichterstattung.
Quellensteuer auf Ausländische ETF und Aktien
Hier wird's langsam knackig. Je mehr ich nachgefragt habe, desto mehr Fragen als Antworten habe ich erhalten. Ich stelle dir die folgenden verschiedenen Szenarien so einfach wie nur möglich dar.
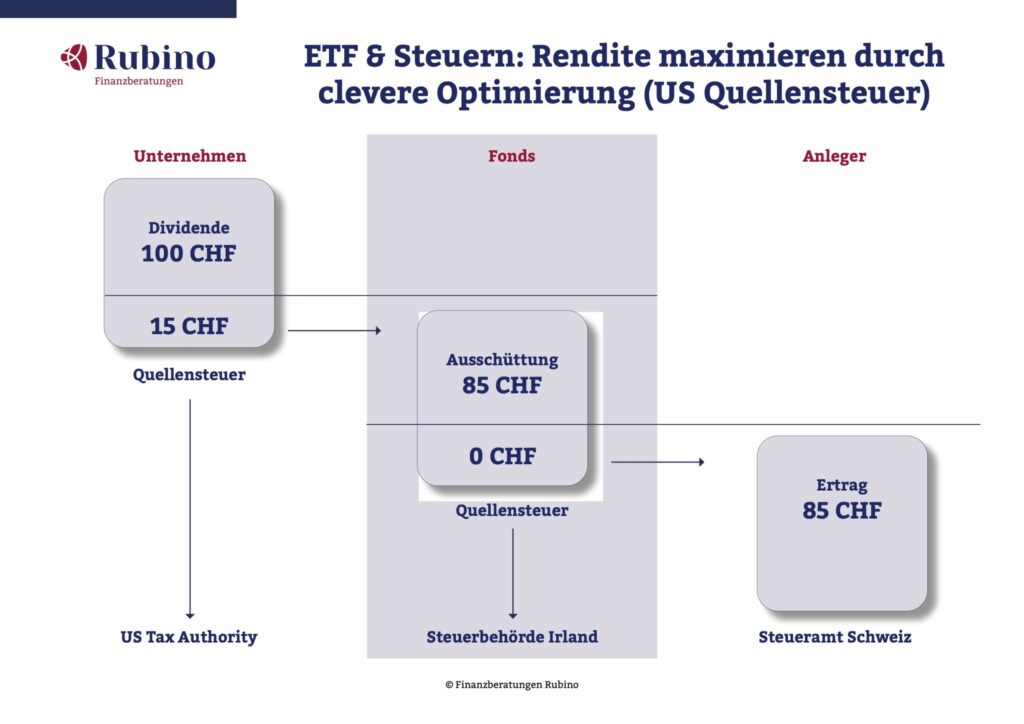
Der Ablauf einer Dividendenausschüttung: Die Firma Apple erzielt Gewinn und zahlt dir als Aktionär eine Dividende aus. Du hast ein ETF Fonds (wie den MSCI World) der wiederum Apple-Aktie enthält. Apple überweist diese Dividende zunächst an den Fonds. Der Amerikanische Staat (wo die Firma zu Hause ist), zieht sofort eine Quellensteuer ein. Anschliessend leitet der Fonds diese Ausschüttung an deine Depotbank und schliesslich an dich als Besitzer weiter.
Die besten Domizile für US-Aktien in ETFs
Wenn dein ETF einen grossen Anteil an US-Firmen enthält, wie zum Beispiel der MSCI World ETF, sind folgende Domizile für deine ETFs optimal.
Irland: Top-Wahl für US-Aktien! Dank Doppelbesteuerungsabkommen nur 15% statt 30% Quellensteuer
Luxemburg: Ähnliche Vorteile wie Irland, beliebter Standort für viele ETF-Anbieter
Europäische ETFs: Die optimale Standortwahl
Europa-ETFs sollten in Irland oder Luxemburg domiziliert sein für optimale Quellensteuervorteile.
Irland/Luxemburg: Beste Wahl wegen EU-Steuervorteilen
Schweiz: Für SMI/SPI-Indizes ideal
ETFs in deiner 3. Säule & 2. Säule
Mit deiner 3. Säule erhält deine Vorsorgestiftung die Ausschüttungen. Als institutionelle Investoren kümmern sich diese um die Rückforderung ausländischer Quellensteuern und reinvestieren diese automatisch. Die USA anerkennen unsere Schweizer Vorsorgestiftungen, weshalb keine US-Quellensteuer abgezogen wird. Dies kommt letztendlich deinem Vorsorgeguthaben als Anteilseigner zugute. Einige Stiftungen weisen diese Rückforderungen explizit aus. In der 3. Säule musst du weder Dividendenerträge noch Vermögenssteuer darauf zahlen.
Tipp für ausländische Arbeitnehmer – die Quellenbesteuert werden
Arbeitnehmer mit Aufenthaltsbewilligung B können in die Säule 3a einzahlen und zahlen bis zum Erhalt der Niederlassungsbewilligung C Quellensteuer, die der Arbeitgeber monatlich abzieht.
Die Einzahlungen in die Säule 3a sind vom steuerbaren Einkommen abziehbar, was zu einer nachträglichen Korrektur der Quellensteuer führt.
Das kantonale Steueramt erstattet die Differenz nach Einreichung eines schriftlichen Gesuchs bis Ende März des Folgejahres. Basis ist die jährliche Einzahlungsbescheinigung der Bank. Die Steuerämter stellen Vorlagen für Rückerstattungsgesuche online bereit.
Der Steuervorteil von SWAP basierten ETFs
SWAP ETFs verwenden anstelle von direkten Aktieninvestments:
Dank der sogenannten "871(m)-Regulierung" können synthetische ETFs die US-Quellensteuer komplett umgehen
Ergebnis: Bis zu 30% mehr Netto-Dividendenertrag bei US-Aktien!
Besonders interessant für thesaurierende ETFs, da der Steuervorteil reinvestiert wird
Beispiel: Ein physischer S&P 500 ETF mit 2% Dividendenrendite verliert 0,6% durch US-Quellensteuern. Der synthetische ETF behält die vollen 2%, sprich rund 43% mehr für dich!
Der Haken: Kontrahentenrisiko. Du bekommst nichts geschenkt. SWAP ETFs haben ein Gegenparteirisiko, falls die Swap-Partner in Schwierigkeiten geraten. Die grossen Anbieter sichern das jedoch gut ab.
Vermögensverwaltungskosten absetzen
Du kannst die Depotgebühren (Wertschriftenkosten) deiner Bank von der Steuer absetzen. Nicht abzugsfähig sind hingegen Transaktionskosten für den Kauf und Verkauf von ETFs sowie Beratungshonorare im Zusammenhang mit deinen Investments.
Die Pauschalabzüge fallen meist höher aus als die tatsächlichen Kosten. Hier eine Zusammenstellung von verschiedenen Kantone.
Was genau ist ein UCITS ETF? UCITS (Undertakings for Collective Investment in Transferable Securities) sind ETFs, die sich in mehreren wichtigen Aspekten von anderen Fonds unterscheiden:
Strenge Regulierung: UCITS ETFs unterliegen den strengsten Anlagevorschriften in Europa und bieten dadurch ein hohes Mass an Anlegerschutz
Risikostreuung: Maximal 10% des Fondsvermögens dürfen in Wertpapiere eines einzelnen Emittenten investiert werden. Bei Indexfonds sind unter bestimmten Bedingungen bis zu 20% möglich
Liquiditätsanforderungen: UCITS ETFs müssen mindestens 90% in börsennotierte und liquide Wertpapiere investieren
Transparenzpflicht: Regelmässige Berichterstattung über Zusammensetzung, Risiken und Kosten ist vorgeschrieben
Europäischer Pass: UCITS ETFs können in allen EU-Ländern und der Schweiz ohne zusätzliche Zulassung vertrieben werden
Diese strengen Vorschriften machen UCITS ETFs besonders attraktiv für Privatanleger, da sie ein hohes Mass an Sicherheit und Transparenz bieten.
Tipp: US-ETFs trumpfen oft mit extrem günstigen Gebühren auf. US-ETFs unterliegen anderen regulatorischen Rahmenbedingungen und können zusätzliche Steuern oder Risiken mit sich bringen. Mit Domizil Schweiz, Irland und Luxemburg liegst du im grünen Bereich.
Tipp: US-ETFs trumpfen oft mit extrem günstigen Gebühren auf. US-ETFs unterliegen anderen regulatorischen Rahmenbedingungen und können zusätzliche Steuern oder Risiken mit sich bringen. Mit Domizil Schweiz, Irland und Luxemburg liegst du im grünen Bereich.
Der Broker-Sitz: Warum er für Schweizer entscheidend ist
Der Sitz deines Brokers spielt eine entscheidende Rolle für deine steuerliche Situation als Schweizer Anleger. Hier die wichtigsten Unterschiede:
1. US-Erbschaftssteuer – Das grösste Risiko
Schweizer Broker ✅
Keine US-Erbschaftssteuer auf US-Wertpapiere
Deine Aktien/ETFs gelten nicht als "US situs assets"
Völlig sicher, unabhängig von der Depothöhe
US-Broker ⚠️
Bis zu 40% US-Erbschaftssteuer auf US-Wertpapiere
Greift bereits ab 60'000 USD US-Investments
Gilt auch für Schweizer ohne US-Staatsbürgerschaft
Beispiel: 500'000 CHF in US-ETFs → bis zu 200'000 CHF Steuern im Todesfall!
2. Quellensteuer-Rückforderung
Schweizer Broker ✅
Einfache Rückforderung via Steuererklärung
DA-1 Formular ausfüllen → 15% zurück
Weitere 15% nach definitiver Steuerveranlagung
Bank erledigt vieles automatisch
Ausländischer Broker 🟡
Komplizierter Prozess
DA-1 Formular für erste 15%
Weitere 15% beim Broker nachfragen
Mehr Aufwand, aber machbar
Broker mit QI-Status ✅
Qualified Intermediary (z.B. Interactive Brokers)
Automatisch nur 15% Quellensteuer (statt 30%)
W-8BEN Formular wird verwendet
Steht auf offizieller IRS-Liste
3. Praktische Empfehlung
Für die meisten Schweizer Anleger:
✅ Schweizer Broker/Bank (Swissquote, Cornèrtrader, PostFinance, etc.)
Maximale Sicherheit vor US-Erbschaftssteuer
Einfache Steuerhandhabung
Keine zusätzlichen Risiken
Alternative mit Vorsicht:
🟡 EU-Broker mit niedrigen Gebühren
Nur wenn US-Investments unter 60'000 USD bleiben
Oder nur UCITS ETFs (keine US-domizilierten ETFs)
Nicht empfohlen:
❌ US-Broker
Risiko der 40% Erbschaftssteuer zu hoch
Nur für sehr erfahrene Anleger mit kleinen US-Positionen
Wichtig für Pensionsplaner: Die US-Erbschaftssteuer ist für Kunden mit grösseren Depots besonders relevant. Bei Vermögen über 60'000 USD in US-Wertpapieren und einem US-Broker kann die Familie bis zu 40% des Wertes verlieren – zusätzlich zur normalen Schweizer Erbschaftssteuer!
US Quellensteuer und die “spezial” Fälle für dich als Schweizer
Als Schweizer gibt es einige Spezialfälle zu beachten: Es macht einen Unterschied, ob deine Bank in der Schweiz ist oder nicht. Auch welche Bank spielt eine Rolle. Wenn du einen grossen Teil deines Vermögens in den USA investiert hast, musst du möglicherweise sogar die hohe US-Erbschaftssteuer berücksichtigen. So, ein nach dem anderen.
ETF Quellensteuer – der häufigste Fall
Ganz ähnlich wie die Verrechnungssteuer in der Schweiz. Auch hier erhältst du deine Quellensteuer zurück, sobald du die definitive Steuerbescheid hast.
Schritt
Beispiel
Steuerbelastung
1. US-Unternehmen
Apple, Microsoft
30 % Quellensteuer in den USA
2. ETF-Domizil (Irland)
Vanguard World ETF
15% der US Quellensteuer in Irland
(zwischen Irland und CH keine Steuern)
3. Anleger-Heimatland
Schweizer Anleger
Einkommenssteuer je nach Einkommen, Wohnort, Konfession.
Wichtig zu wissen: Die Quellensteuer kann laut kantonaler Steuerbehörde nur zurückverlangt werden, wenn sie über 100 Franken beträgt. Mein Tipp: Falls deine Quellensteuer Beispielsweise um die 90 Franken liegt, kannst du versuchen, diesen Betrag als Spende an das jeweilige Land in deiner Steuererklärung abzuziehen. Nach dem Motto: Probieren geht über Studieren.
US Einzeltitel im Depot – wie ist die Quellensteuer dann?
Neben dass du in der Schweiz steuerpflichtig bist, ist die erste Frage , wo ist der Sitz deines Brokers?
Broker in der Schweiz
Wenn du eine Schweizer Bank oder Broker hast (der Unterschied erkläre ich dir in diesem Blog), kannst du dich entspannen. Mit dem Ausfüllen der Steuererklärung und dem Formular DA-1 erhältst du die ersten 15% rückerstattet. Die anderen 15% erhältst du erst, wenn die Steuerveranlagung definitiv ist.
Broker im Ausland
Hast du einen Ausländischen Broker, dann wird es komplizierter. Je nach Land sind auch andere Regeln. Als Faustformel kann ich dir sagen, mit dem Formular DA-1 erhältst du mal die ersten 15%, die weiteren musst du dich bei deinem Broker informieren. Dann haben wir noch die Ausnahme.
Bank ist im Ausland und ist Qualified Intermediary
Ein Qualified Intermediary (QI) ist ein IRS (das ist die US Steuerbehörde)-zertifizierter Finanzintermediär für reduzierte Quellensteuersätze. Die wichtigsten Vorteile:
Direkte Steuerreduktion: Sofortige Anwendung des reduzierten Satzes (15% statt 30%)
Einfache Dokumentation: Einmaliges Ausfüllen des W-8BEN Formulars genügt
💡 Rendite-Unterschied über 25 Jahre bei 100'000 CHF:
Quick-Check: Ist dein ETF optimal? ✓
Prüfe deine ETFs anhand dieser Fragen:
□ Ist der ETF UCITS-konform?
□ Hat der ETF Domizil Irland oder Luxemburg (für internationale Aktien)?
□ Oder hat der ETF Domizil Schweiz (für Schweizer Aktien)?
□ Liegt dein Depot bei einem Schweizer Broker?
□ Hast du weniger als 60'000 USD in US-Wertpapieren (falls ausländischer Broker)?
□ Nutzt du deine Säule 3a mit ETFs?
□ Setzt du Vermögensverwaltungskosten ab?
Je mehr Haken, desto besser ist deine Steueroptimierung!
Im Teil 2 geht es weiter mit US-Steuern und zwar die US-Erbschaftssteuer die auch dich in der Schweiz als Schweizer angehen können!
Warenkorb
Schritt 1 von 3
Ihr Warenkorb ist leer.
Bestellübersicht
Gesamt
Kunde
Wir verwenden Cookies und ähnliche Technologien, um Ihre Erfahrung auf unserer Website zu verbessern.
Weitere Informationen in unserer Datenschutzerklärung.
 Oberstadgasse 4, CH-8272 Ermatingen
 +41 71 660 12 60