41% beziehen Pensionskasse als Kapital, 40% als Rente, Rest Mix.
Wie du ein monatliches Einkommen mit der Dividendenstrategie geschickt einrichten kannst
Welche Schweizer Unternehmen zahlen attraktive Dividenden
Weltweite Investitionen, Währungsrisiken mindern oder gar meiden
Inflationsschutz durch steigende Dividenden
Mehr erfährst du nach 4 Minuten Lesezeit
Immer mehr Schweizer entscheiden sich für Kapitalbezüge statt Renten aus der Pensionskasse. Konkret beziehen 41% ihr Pensionskassenguthaben als Kapital und 40% als Rente, während der Rest eine Mischform wählt.
Viele Wege führen bekanntlich nach Rom . Hier möchte ich dir die Dividendenstrategie näher bringen und warum diese sicherlich eine der attraktivsten Varianten ist.
Bedenke: Die beste Strategie ist die, die zu deinen persönlichen Zielen, deiner Risikotoleranz und deinem Lebensstil passt
Das Problem: Wenn das Sparkonto nur gähnt 🥱
Kennst du das? Du schaust auf dein Sparkonto und die Zinsen sind so spannend wie ein Telefonbuch von 1995. Währenddessen knabbert die Inflation munter an deinem Ersparten. Nach 20 Jahren bei einer durchschnittlichen Inflation von rund 1% hast du 20% weniger Kaufkraft, bei 2% sind es bereits ein Drittel. Damit du dir ein Bild machst: Nimm einen Massstab von 30 cm und entferne ein Drittel – also 10 cm – davon. Jetzt weisst du, was das genau bedeutet. Das ist der Preis, den du zahlst, wenn du nichts machst.
Nichtstun kostet richtig viel. Das Inflationsgespenst erkennst du meist zu spät.
Die Lösung: Dividendenstrategie – Wenn Unternehmen dir Geld überweisen 💰
Stell dir vor, du besitzt kleine Teile von erfolgreichen Unternehmen, die dir regelmässig Gewinne auszahlen – ohne dass du einen Finger krümmen musst. Genau das ist eine Dividendenstrategie!
So funktioniert's:
Du investierst in Unternehmen, die regelmässig Dividenden ausschütten
Besonders interessant: Dividendenaristokraten (Unternehmen, die seit mindestens 25 Jahren ihre Dividenden stetig erhöhen)
Du diversifizierst über verschiedene Branchen und Länder
Wichtig ist, dass dies so kostengünstig und steuerfreundlich wie möglich umgesetzt wird
Die Auswirkungen von Dividenden: Was passiert wirklich? 📈
Statt einmalig Gewinne durch Kursanstiege zu erzielen, baust du dir einen stetigen Einkommensstrom auf. Wie ein Wasserhahn, der regelmässig tropft – nur dass es sich hier um Franken handelt, nicht um Wasser.
Dividendenauszahlung vs. Dividendenrendite – Was ist der Unterschied? 💡
Die Dividendenauszahlung ist der absolute Betrag, den ein Unternehmen pro Aktie ausschüttet. Zum Beispiel: 5 CHF pro Aktie.
Die Dividendenrendite hingegen zeigt das Verhältnis zwischen Dividendenauszahlung und aktuellem Aktienkurs. Beispiel: Bei einem Aktienkurs von 100 CHF und einer Dividende von 5 CHF beträgt die Rendite 5%.
Die Dividenden-Champions: 50 Jahre ohne Kürzung 👑
Diese Unternehmen haben über 50 Jahre ihre Dividenden kontinuierlich erhöht:
Das ist nur ein aktuelles Beispiel, von diesen Firmen gibt es weltweit noch viel mehr.
Wichtig: Dividendenrenditen sind Momentaufnahmen und ändern sich mit dem Aktienkurs täglich. Stand: März 2025
Schweizer Dividendenperlen 🇨🇭
Die Schweiz ist bekannt für ihre stabilen Unternehmen mit attraktiver Dividendenpolitik. Hier sind einige der bekanntesten Schweizer Dividendentitel:
Nestlé – Der Nahrungsmittelriese mit über 25 Jahren kontinuierlicher Dividendenerhöhung (Aktuelle Dividendenrendite: 3.3%)
Roche – Das Pharmaunternehmen mit einer der höchsten Dividendenrenditen im SMI (Aktuelle Dividendenrendite: 2.9%)
Novartis – Bekannt für seine stabile und attraktive Dividendenpolitik (Aktuelle Dividendenrendite: 3.3%)
Zurich Insurance – Eine der führenden Versicherungen mit solider Dividendenhistorie (Aktuelle Dividendenrendite: 4.3%)
Swiss Re – Der Rückversicherer mit traditionell hoher Dividendenrendite (Aktuelle Dividendenrendite: 4.2%)
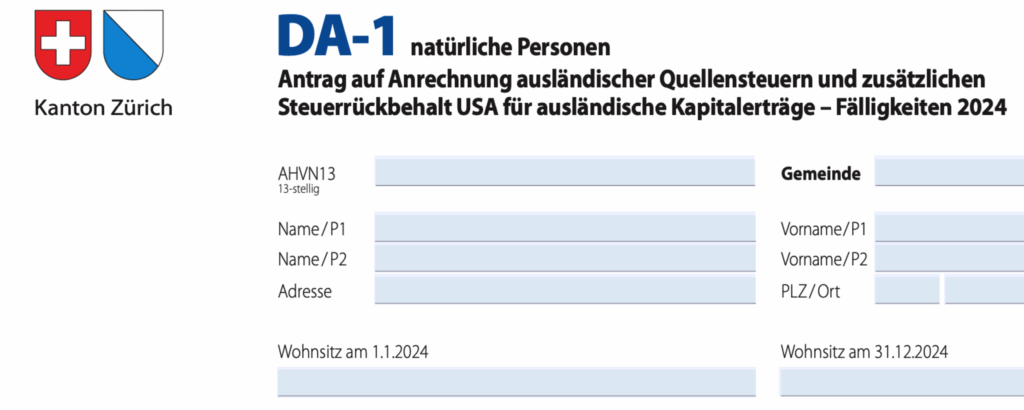
Beachte: Bei Schweizer Aktien fällt die Verrechnungssteuer von 35% an, die du in der Steuererklärung zurückfordern kannst. Bei ausländischen Aktien fällt die Quellensteuer an, diese kannst du meist (teil-)zurückfordern – je nach Land.
Ein besonderer Vorteil bei Schweizer Dividendentiteln: Du vermeidest das Währungsrisiko, da die Ausschüttungen in Schweizer Franken erfolgen.
Die Monatliche Dividendenstrategie 📅
Statt auf einzelne Quartalsausschüttungen zu warten, kannst du deine Investments so strukturieren, dass du jeden Monat Dividenden erhältst. Hier ist, wie's funktioniert:
Wähle Unternehmen mit unterschiedlichen Ausschüttungszeitpunkten
Kombiniere amerikanische, europäische und asiatische Titel für zeitliche Diversifikation
Nutze spezialisierte ETFs, die auf monatliche Ausschüttungen ausgerichtet sind
Beispiel-Portfolio für monatliche Ausschüttungen:
– Januar/April/Juli/Oktober: Johnson & Johnson
– Februar/Mai/August/November: Coca-Cola
– März/Juni/September/Dezember: Procter & Gamble
Es gibt viele Wege nach Rom. Es hängt sehr von deinem Risikoprofil und deiner Depotgrösse ab. Auch für kleinere Depots gibt es Lösungen.
Diese Strategie ermöglicht einen gleichmässigeren Cashflow und macht die Finanzplanung einfacher. Besonders praktisch für Menschen, die ihr passives Einkommen zur Deckung laufender Kosten nutzen möchten.
Während ausländische Dividendentitel oft mit hohen Renditen locken, solltest du das Fremdwährungsrisiko nicht unterschätzen. Schwankende Wechselkurse können deine Dividendenerträge deutlich schmälern.
Ein 5% Dividendenrendite kann durch ungünstige Währungsentwicklung schnell auf 3% schrumpfen
Bei US-Aktien: Beachte die Schwankungen des USD/CHF-Kurses
Europäische Titel: EUR/CHF-Entwicklung im Auge behalten
Tipp: Konzentriere dich anfangs auf Schweizer Dividendentitel oder währungsgesicherte ETFs, um das Währungsrisiko zu minimieren.
Trotz der Währungsrisiken gibt es hervorragende internationale Unternehmen mit stabiler Dividendenpolitik, die eine sinnvolle Portfolioergänzung darstellen können. Der Schlüssel liegt in der ausgewogenen Mischung zwischen heimischen und ausländischen Titeln.
Genau wie ein Koch verschiedene Zutaten kombiniert, gibt es mehrere Wege, einen konstanten Geldfluss zu generieren:
Immobilieninvestments: Mieteinnahmen bieten oft stabilere Renditen als Dividenden
P2P-Lending: Zinseinnahmen durch direkte Kredite an andere
Anleihen-Portfolio: Regelmässige Zinszahlungen mit unterschiedlichen Risikoprofilen
REITs (Real Estate Investment Trusts): Immobilien-Investments ohne direkten Hausbesitz
Wichtig: Die beste Strategie ist die, die zu deinen persönlichen Zielen, deiner Risikotoleranz und deinem Lebensstil passt. Wie beim Kochen gibt es kein "One-Size-Fits-All" Rezept.
Die Vorteile dieser Dividenden Strategie 🌟
Regelmässiges passives Einkommen (perfekt für deinen Espresso-Konsum)
Historisch stabilere Kursentwicklung (weniger Achterbahn als bei Wachstumsaktien)
Inflationsschutz durch steigende Dividenden
Perfekt für den Vermögensaufbau in der Schweiz (trotz der 35% Verrechnungssteuer, die du zurückfordern kannst)
Die Nachteile dieser Dividenden Strategie 🌟
Wie bei jeder Anlagestrategie hat auch die Dividendenstrategie einige wichtige Nachteile:
Höhere Steuerlast durch regelmässige Ausschüttungen, was zu einer geringeren Nettoperformance führt als bei Aktien, die Gewinne vollständig reinvestieren.
Geringeres Wachstumspotenzial im Vergleich zu Unternehmen, die ihre Gewinne reinvestieren
Dividenden können in Krisenzeiten gekürzt oder ausgesetzt werden
Die Fokussierung auf dividendenstarke Branchen kann zu einer unausgewogenen Diversifikation führen
Dein Weg zum Dividenden-Guru 🎯
Eine Dividendenstrategie ist wie ein gut gezapftes Bier: Es braucht etwas Geduld, aber das Ergebnis kann sich sehen lassen. Beginne am besten mit Schweizer Dividendentiteln oder ETFs, die dir den Verwaltungsaufwand abnehmen.
Pro-Tipp: Kombiniere verschiedene Dividendenzahler so, dass du jeden Monat Ausschüttungen erhältst. Dein Bankkonto wird es dir danken! 💸
🤝 Lass uns gemeinsam deine Dividendenstrategie entwickeln!
Möchtest du mehr darüber erfahren, wie du eine massgeschneiderte Dividendenstrategie für deine finanzielle Zukunft aufbauen kannst? Ich helfe dir dabei, die richtige Balance zwischen überdurchschnittlicher Rendite und tiefem Risiko zu finden.
Als unabhängiger Anlageberater und Finanzpädagoge unterstütze ich dich dabei, eine Dividendenstrategie zu entwickeln, die perfekt zu deinen persönlichen Zielen und deiner Lebenssituation passt.
⭐ Im kostenlosen Erstgespräch erhältst du:
– Eine erste Einschätzung deiner aktuellen Situation
– Konkrete Vorschläge für deine persönliche Dividendenstrategie
– Antworten auf deine wichtigsten Fragen zur Geldanlage
Bonus: In der Schweiz hat Gold gute Steuer-Vorteile
Gut zu wissen: Gold gibt es seit 5000 Jahren, aber der Abbau ist nicht immer fair
Nachhaltigkeit, Ethische und Recyclingaspekt werden beschrieben
Mehr dazu, nach 8 Minuten Lesezeit
Wenn die Börse trudelt und der Franken schwächelt, schlägt die Stunde des Goldes. Hast du dich je gefragt, warum die klügsten Köpfe der Finanzwelt stets einen Teil ihres Vermögens in Gold halten? Die Antwort ist einfacher als du denkst.
Stell dir vor: Während andere Anleger bei Marktcrashs schlaflose Nächte haben, schläfst du ruhig – denn ein Teil deines Vermögens glänzt krisenresistent in deinem Depot. Genau das macht Gold so besonders.
Aber wie steigst du richtig ein? Welche Fehler musst du vermeiden? Und warum ist gerade jetzt der richtige Zeitpunkt? Lass uns das gemeinsam klären.
Das Problem: Finanzielle Unsicherheit in turbulenten Zeiten
Kennst du das? Die Inflation frisst dein Erspartes. Währungen schwanken. Die Geopolitik sorgt für Unruhe an den Märkten. Und dein hart verdientes Geld? Es verliert still und leise an Wert.
Die harten Fakten:
Die Schweizer Inflation hat viele Sparer kalt erwischt
Über 80% der Anleger sind für Marktkrisen nicht ausreichend diversifiziert
Negativzinsen und Bankgebühren nagen zusätzlich am Vermögen
Das Problem ist nicht, dass es keine Lösung gibt – sondern dass viele die richtige Lösung falsch umsetzen.
Warum Gold? Der 5000-jährige Vermögensschutz
Drei Gründe, warum Gold in jedes kluge Portfolio gehört:
Krisenabsicherung: Gold entwickelt sich oft gegenläufig zu Aktien
Inflationsschutz: Der Wert steigt typischerweise mit der Geldentwertung
Unabhängigkeit: Gold ist nicht das Versprechen eines Dritten, sondern hat intrinsischen Wert
Aber Achtung 🚨: Gold ist kein Wundermittel, sondern ein wichtiger Baustein in deiner Vermögensstrategie. Google mal den Begriff "Goldverbot". Es ist nicht immer alles Gold, was glänzt. Daher: Breit gestreut, niemals bereut!
Die 4 smartesten Wege, in Gold zu investieren
Nicht jede Goldanlage ist gleich. Je nach deiner Situation gibt es optimale Wege, vom gelben Metall zu profitieren.
1. Physisches Gold: Barren und Münzen
Der Klassiker: Gold zum Anfassen. Du kaufst Barren oder Münzen und bewahrst sie sicher auf.
Vorteile:
Direkter Besitz ohne Gegenparteirisiko, das sind Versprechungen ohne physische Ware
Keine laufenden Kosten (ausser eventuell Lagerung)
In der Schweiz Mehrwertsteuerfrei bei bestimmten Produkten
Nachteile:
Sichere Aufbewahrung nötig (Bankschliessfach oder Tresor)
Beim Kauf fällt oft ein Aufgeld (Kosten) an
Weniger liquide als andere Formen
Pro-Tipp: Kaufe standardisierte Produkte wie Vreneli-Münzen oder Barren von LBMA (London Bullion Market Association)-zertifizierten Herstellern für bessere Wiederverkaufschancen.
2. ETFs und ETCs: Goldbesitz ohne Tresor
Gold-ETFs und ETCs (Exchange Traded Commodities) bilden den Goldpreis ab, ohne dass du physisches Gold lagern musst.
Vorteile:
Einfacher Kauf über dein bestehendes Depot
Hochliquide – verkaufbar innerhalb von Sekunden
Geringe Kostenquote (oft unter 0,5% p.a.)
Nachteile:
Abhängigkeit vom Emittenten (Gegenparteirisiko)
Nicht alle ETFs sind zu 100% mit physischem Gold gedeckt
Kein "echter" Goldbesitz im rechtlichen Sinne
Beispiel: Der "ZKB Gold ETF" ist kein ETF im eigentlichen Sinne, doch für diese Verwendung mehr als ideal. Das Gold wird zudem physisch in der Schweiz gebunkert. Das ist für absolute Krisenzeiten, mehr als Gold wert.
3. Goldminenaktien: Der Hebel auf den Goldpreis
Statt Gold direkt zu kaufen, investierst du in Unternehmen, die Gold fördern.
Vorteile:
Potenziell höhere Rendite als bei physischem Gold
Mögliche Dividenden zusätzlich zur Goldpreisentwicklung
Hebel-Effekt: Steigt der Goldpreis um 1%, können Minenaktien um 2-3% steigen
Der richtige Zeitpunkt: Wann solltest du Gold kaufen?
Der beste Zeitpunkt, in Gold zu investieren, ist nicht der, wenn alle darüber reden. Beachte diese Signale:
Negative Realzinsen (Zinsen unter Inflationsrate) sind historisch gut für Gold
Geopolitische Spannungen erhöhen typischerweise die Goldnachfrage
Schwache Phasen nutzen: Goldkorrekturen von 10-20% sind (in der Regel) gute Einstiegspunkte
Die Wahrheit ist: Der perfekte Zeitpunkt lässt sich nie vorhersagen. Wichtiger als das Timing und das Einstiegsmanagement ist die langfristige Strategie.
Die Goldproduktion: Von der Mine ins Portfolio
Gold ist mehr als nur eine Anlage resp. glänzendes Metall. Das Verständnis seiner Herkunft und Gewinnung verbessert deine Investitionsentscheidungen.
Woher stammt unser Gold?
Die globale Goldförderung konzentriert sich auf einige wenige Länder:
China (ca. 370 Tonnen jährlich)
Australien (ca. 320 Tonnen jährlich)
Russland (ca. 300 Tonnen jährlich)
USA und Kanada (zusammen ca. 400 Tonnen jährlich)
Interessanterweise befinden sich über 50% der noch nicht geförderten Goldreserven in Südafrika, obwohl das Land nicht mehr der grösste Produzent ist.
Vom Gestein zum Gold Barren: Der Abbau- und Raffinierungsprozess
Die Goldgewinnung ist aufwendig und kostenintensiv:
Für eine Unze Gold (31,1 Gramm) müssen durchschnittlich 2-3 Tonnen Gestein bewegt werden. Ein irrsinniges Verhältnis, nicht wahr?
Die Förderkosten liegen je nach Mine zwischen 900 und 1.500 USD pro Unze
Nach dem Abbau folgt ein komplexer Raffinierungsprozess, um die Reinheit von 99,99% zu erreichen
Diese hohen Produktionskosten bilden eine natürliche Untergrenze für den Goldpreis – kein Unternehmen kann langfristig unter seinen Förderkosten verkaufen.
Nachhaltigkeit und ethische Aspekte von Gold
Der Goldabbau steht zunehmend unter kritischer Beobachtung:
Umweltbelastung: Goldminen verbrauchen enorme Mengen Wasser und Chemikalien
Soziale Aspekte: In einigen Regionen erfolgt der Abbau unter fragwürdigen Arbeitsbedingungen
Konfliktgold: Gold kann zur Finanzierung bewaffneter Konflikte beitragen
Einmal geschmolzen, ist die Herkunft des Goldes völlig unbekannt. Diesen Umstand nutzen Kriminelle gerne aus, um illegal erworbenes Gold in den legalen Wirtschaftskreislauf einzuschleusen.
Recycling: Die unterschätzte Goldquelle
Etwa 25-30% der jährlichen Goldnachfrage wird durch Recycling gedeckt:
Elektronikschrott enthält geringe, aber wertvolle Goldmengen
Alte Schmuckstücke werden eingeschmolzen und wiederverwendet
Recycling-Gold hat einen deutlich geringeren ökologischen Fussabdruck
Diese Besonderheit macht Gold zu einem nachhaltigen Wertaufbewahrungsmittel – einmal gefördert, bleibt es im Wirtschaftskreislauf.
Beim Kauf von physischem Gold kannst du gezielt nach recyceltem Gold fragen. Einige Händler bieten dies als umweltfreundliche Alternative an.
Fazit: Gold als Eckpfeiler deiner finanziellen Freiheit
Gold ist kein Get-Rich-Quick-Instrument, sondern für langfristige Investments gedacht. Der Goldpreis ist zwar auch grossen Schwankungen unterworfen, doch Gold fungiert als stiller Beschützer deines Vermögens, wenn alles andere wankt. In einer durchdachten Anlagestrategie bietet es:
Diversifikation in unruhigen Zeiten
Schutz vor Kaufkraftverlust
Wahrscheinlich ein akzeptiertes Zahlungsmittel, wenn die Apokalypse kommt und Banken und Staaten pleite gehen würden.
Kombiniere physisches Gold und Gold-ETFs für optimale Sicherheit und Flexibilität.
Mein Tipp für deinen nächsten goldrichtigen Schritt
Starte mit einer kleinen Position und baue diese schrittweise auf, etwa 5% deines Anlagevermögens. Nutze bewährte Anbieter wie die Kantonalbanken oder spezialisierte Edelmetallhändler.
Und das Wichtigste: Behandle Gold nicht als Spekulation, sondern als Versicherung.
Bereit für goldige Zeiten?
Sichere dir jetzt dein kostenloses Finanz-Durchbruch-Gespräch. Stelle für dich selber fest, wie Gold in deiner persönlichen Vermögensstrategie optimal eingesetzt wird. Drücke hier auf dem Button
Interessiert dich das Thema Investiere, damit du mehr aus deinem Geld machen kannst? Sichere dir jetzt einen Platz auf die Warteliste für den nächsten Kurs. Erfahre kostenloses was dich alles erwartet. Die Ersten 50 Anmeldung erhalten einen Bonus. Mehr erfährst du nach dem eintragen.
Schreibe mir eine Mail mit dem Betreff: “von 0 zum schlauen Investor” und ich melde mich bei dir.
Testament. Ein Wort, das irgendwie nach Abschied klingt – aber eigentlich steckt dahinter vor allem eins: Verantwortung. Und zwar nicht nur juristisch, sondern auch finanziell. Testament, wird auch letzter Wille genannt. Wer ein Testament schreibt, trifft Entscheidungen, die richtig viel Geld betreffen. Immobilien, Vorsorgegelder, Konten, Anlagen, Schulden. Alles Teil deines Nachlasses. Wer diese Entscheidungen nicht treffen möchte, dann wird für Ihn entscheiden, nach Gesetz. Was vielen den Konsequenzen, nicht wirklich in der Tiefe klar ist. Sonst hätte man ja, etwas geregelt 😳.
Darum ist klar: Wenn du ein Testament erstellen willst, brauchst du nicht nur einen guten Stift – du brauchst auch eine klare Finanzstrategie.
Auch der Tod bringt Leben in die Familie: Erbstreitigkeiten.
Warum überhaupt ein Testament?
Weil du bestimmen willst, wer was von dir bekommt. Klar. Aber auch, wie viel genau. Und das ist oft eine heikle Sache. Ohne Testament greift das SchweizerErbrecht ohne Testament – und das verteilt dein Vermögen nach einem starren Schema. Ohne Rücksicht auf deine tatsächlichen Wünsche. Ohne Rücksicht auf Steuerfolgen. Und meistens ziemlich weit weg von optimal.
Ein Testament (offiziell: letztwillige Verfügung) gibt dir die Kontrolle zurück. Aber: Nur wenn du deine finanzielle Situation im Griff hast, kannst du wirklich gute Entscheidungen treffen.
Mehr als nur "Wer bekommt was" – diese Finanzfragen klärt man besser vorher
Ein Testament betrifft nicht nur Paragraphen, sondern vor allem dein Portemonnaie. Hier ein paar Fragen die du exakt beantworten können solltest oder bei denen dir eine Finanzberatung hilft:
Wie viel ist mein Vermögen überhaupt wert? Viele unterschätzen den Wert von Haus, Vorsorge oder Firma. Ein Finanzberater macht eine saubere Bilanz.
Wo steckt das Geld – und wie liquide ist es? Haus geerbt, aber kein Cash für die Erbschaftssteuer? Kann schnell eng werden. Gute Planung verhindert so was.
Wie sieht’s mit der Versteuerung aus? Je nach Kanton kann eine Erbschaft ordentlich Steuern kosten – vor allem bei Personen ohne Verwandtschaftsgrad. Wer clever plant, kann das spürbar minimieren.
Was passiert mit meiner Pensionskasse oder Säule 3a? Die gehören nicht automatisch zum Testament – müssen aber mitgedacht werden. Finanzprofis kennen die Spielregeln.
Will ich Vermögen schon zu Lebzeiten übertragen? Eine sogenannte "vorweggenommene Erbfolge" kann Sinn machen und zusammen mit Schenkungen bares Geld sparen und für klare Verhältnisse. sorgen
Wie verhindere ich Streit ums Geld? Gerade bei Immobilien oder Firmenbeteiligungen kann es krachen. Eine gute Planung schafft Transparenz – und Frieden.
Der Klassiker: Haus im Testament – und dann?
Du besitzt ein Eigenheim. Herzliche Gratulation! Doch wenn das Teil des Testaments ist, stellt sich die Frage: Wer soll’s übernehmen? Wer auszahlen? Wer will überhaupt einziehen?
Ohne klare Regelung führt das sehr schnell zum Familiendrama – vor allem, wenn mehrere Erben das Haus "halb erben" und keiner genug Geld hat, um die Anderen auszuzahlen. Oder wenn die Hypothek weiterläuft, aber niemand sich zuständig fühlt.
Mit einer Finanzberatung lassen sich solche Szenarien im Voraus durchdenken:
Reicht der Liquiditätsanteil im Nachlass?
Muss verkauft werden?
Macht eine Versicherungslösung Sinn?
Kurz: Du sicherst, dass dein Testament kein Klotz am Bein deiner Erben wird oder sich deine Familie dauerhaft verstreitet.
Anlagevermögen, Konten, Wertschriften – wer bekommt was (und warum)?
Einmal angenommen, du hast Wertschriften, Aktien oder vielleicht sogar ein paar Kryptos rumliegen. Wer soll das bekommen? Und zu welchem Wert?
Hier macht eine Testament Vorlage aus dem Internet schnell schlapp. Denn:
Wertveränderungen können das Erbe unfair machen
Einzelne Titel bergen Risiken, die nicht jeder tragen will oder überhaupt kann
Der Verkaufswert kann stark schwanken
Ein Finanzberater kann mit dir die Szenarien durchspielen: Wer bekommt was, mit welchem Risiko – und passt das überhaupt zum Rest der Erbaufteilung?
Pflichtteil in der Schweiz – dein Spielraum
Das Testament Pflichtteil–Prinzipder Schweiz ist wie ein Mindestlohn für Angehörige: Ein gewisser Anteil steht Ehepartnern und Kindern quasi immer zu – selbst wenn du es anders siehst. Aber: Der Spielraum daneben ist gross. Was du mit der freien Quote machst, kann richtig Wirkung entfalten.
Eine gute Finanzberatung zeigt dir:
Wie du deine Erben fair, aber steuerlich sinnvoll bedienst
Wie du Pflichtteile nicht verletzt, aber trotzdem steuerlich optimierst
Wie du mit der "freien Quote" Dinge gezielt gestalten kannst (z. B. Wohltätigkeit, Freunde, Patenkinder)
Testament anfechten – wenn Geld die Emotionen weckt
Man kann das schönste Testament schreiben – wenn’s um Geld geht, fliegen die Fetzen. Deshalb gilt: Je besser du deinen letzten Willen vorbereitest, desto geringer die Chance, dass jemand dein Testament anfechten will.
Eine saubere finanzielle Planung mit klaren Werten, fairen Anteilen und verständlichen Begründungen ist oft die beste Prävention gegen späteren Familienstreit. Und die Kosten für ein Gerichtsverfahren übersteigen locker das Honorar für eine seriöse Beratung.
Testamentseröffnung und Liquidität – der unterschätzte Punkt
Nach deinem Tod muss jemand die Rechnungen zahlen. Beerdigung, Steuern, offene Hypozinsen. Wer macht das – und wovon? Viele denken bei Testamentseröffnung Schweiz nur ans Papier, vergessen aber die Liquidität.
Ein cleveres Testament sorgt dafür, dass:
Genug Geld schnell verfügbar ist
Die Erben nicht in Vorkasse gehen müssen
Keine Notverkäufe nötig werden
Auch hier ist die Finanzplanung das A und O.
Testament hinterlegen – nicht irgendwo zwischen Steuerordnern
Du kannst das beste Testament schreiben – wenn’s keiner findet, bringt’s genau gar nichts. Testament hinterlegen heisst: dafür sorgen, dass dein letzter Wille auch gefunden, erkannt und umgesetzt wird.
Der Finanzberater hilft dir:
Das Testament sicher und korrekt zu verwahren
Eine Info-Kette aufzubauen (wer weiss wo was liegt?)
Sicherzustellen, dass das Testament im Ernstfall nicht im Altpapier landet oder bei der Räumung “verschwindet”.
Ein Testament ist kein reines Juristen-Ding – es ist ein Finanzplan
Ein Testament ist nicht nur ein Blatt Papier mit "wer kriegt was". Es ist ein Fahrplan für dein Vermögen, ein Schutzschild für deine Erben – und ein Spiegel deiner Werte und kann auch inhaltlich bereits zu Lebzeiten starten.
Mit einer guten Finanzberatung:
weisst du, was du besitzt (und was das wert ist)
planst du klug für deine Liebsten
verhinderst du Streit, Steuern und Stress
Also: Mach’s nicht komplizierter als nötig. Hol dir Unterstützung. Schreib ein Testament, das nicht nur rechtlich korrekt – sondern vor allem finanziell durchdacht ist. Deine Erben werden’s dir danken. Und du kannst ruhiger schlafen.
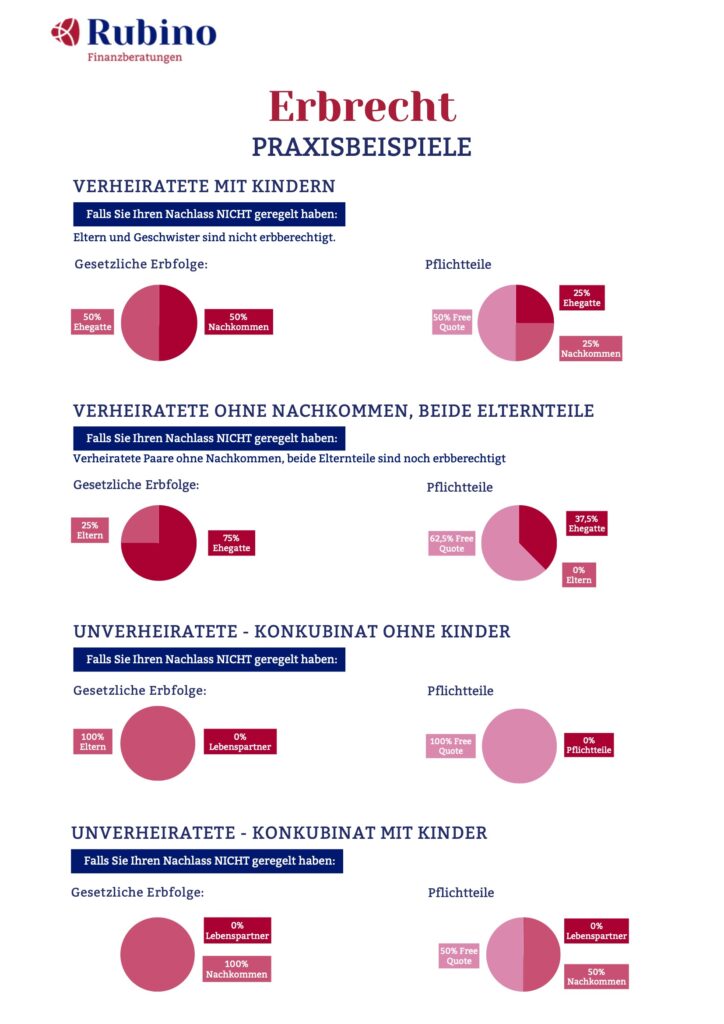
Hier noch Praxisbeispiele der Gesetzliche Erfolge und der Pflichtteile
In der Finanzberatung geht es hauptsächlich um die Liquidität und darum, wie man diese so regeln kann, dass jeder seinen Anteil – und damit auch seinen Frieden – erhält.
Börsencrashs sind auch Chancen, wenn man weiss wie
Ruhe bewahren. Panik und Angst dein grösster Feind
Breit gestreut, niemals bereut! Diversifikation ist das Zauberwort
Langfristig denken und entsprechenden Plan haben
Expertenwissen, ist mehr als Gold wert. Schon Nerven, Zeit und Geld.
Börsencrash! Das Wort allein lässt viele Privatanleger erzittern. Die Medien überschlagen sich mit Schlagzeilen, an der Börse leuchten die Kurstafeln blutrot, und dein Aktien-Depot schrumpft schneller als ein Glacé in der Juli-Sonne. Ein Börsencrash (auch Aktiencrash genannt) beschreibt einen drastischen Einbruch der Aktienkurse in kurzer Zeit – und fühlt sich im ersten Moment an wie der finanzielle Weltuntergang. Doch bevor du jetzt kopflos all deine Aktien an der Börse verkaufst und dich im Keller mit Notvorräten versteckst: Atme tief durch. Hier erfährst du praxisnah, was ein Börsencrash wirklich ist, wie du ihn historisch einordnen kannst und – vor allem – wie du als Privatanleger richtig reagierst.
Ich werfe einen Blick auf berühmte und zum Teil selbst erlebte Börsencrashs der Vergangenheit, beleuchte die psychologischen Fallstricke (Stichwort Panik und Herdentrieb). Ich zeige dir langfristige Strategien auf, mit denen du jedem Aktiencrash gelassen begegnen kannst, sofern du deine Hausaufgaben gemacht hast. Zudem bekommst du konkrete Tipps, was du in der Krise tun – und lassen – solltest. Am Ende weisst du: Ein Crash ist kein Weltuntergang, auch wenn du das Gefühl hast. Ein Crash ist eher eine Chance für dich. Also, los geht’s – Krise schütteln, Krönchen richten und weiter investieren!
Was ist ein Börsencrash?
Ein Börsencrash (manchmal auch Börsenkrach genannt) ist ein plötzliches, starkes Fallen der Kurse auf breiter Front. Innerhalb weniger Tage oder Wochen verlieren Aktienmärkte massiv an Wert – oft zweistellige Prozentsätze. Meist geht ein Börsencrash mit panikartigen Verkäufen einher, weil viele Anleger gleichzeitig versuchen, ihre Aktien zu verkaufen. Die Stimmung kippt ins Extreme: Alle wollen raus aus dem Markt, Angst und Pessimismus dominieren. Käufer finden sich kaum noch, die Nachfrage trocknet aus – logische Folge: Kurse stürzen weiter ab.
Wodurch wird ein Börsencrash ausgelöst? Häufig gibt es einen Auslöser oder „Funken“, der das Feuer entfacht. Das können wirtschaftliche Faktoren sein (z.B. geplatzte Spekulationsblasen, Banken- oder Immobilienkrisen) oder externe Schocks wie politische Ereignisse, Kriege oder – wie Anfang 2020 – eine globale Pandemie. Oft folgen auf Phasen von Übermut und Spekulationsblasen (wenn alle gierig Aktien kaufen) die harten Abstürze, sobald klar wird, dass die Erwartungen überzogen waren. Steigende Zinsen, schlechte Unternehmensnachrichten oder pure Angst können dann eine Lawine an Verkaufsorders lostreten. Ein Crash ist also meist ein Zusammenspiel aus Überbewertung, einem negativen Ereignis und psychologischer Kettenreaktion (Herdentrieb).
Wichtig zu wissen: Kursrückgänge an der Aktien-Börse um 5–15% (Korrekturen) kommen relativ häufig vor und sind normal. Von einem echten Börsencrash spricht man aber erst, wenn die Aktienkurseum 20% oder mehr einbrechen und dies innerhalb kurzer Zeit. Denn an der Börse geht es mit der Rolltreppe hoch und mit dem Lift runter. Das passiert seltener, aber wenn, dann sitzt der Schock tief. Typisch ist, dass ein Börsencrash oft Vorbote oder Begleiterscheinung einer breiteren Wirtschaftskrise ist. Aber – so viel vorweg – bisher hat sich noch jeder Crash irgendwann wieder erholt. Wie lang das dauert und was in der Zwischenzeit passiert, schauen wir uns als Nächstes an.
🤔 An der Börse geht es mit der Rolltreppe hoch und mit dem Lift runter.
Historische Börsencrashs: Was wir aus vergangenen Aktiencrashs lernen können
Bevor wir Panik schieben, lohnt ein Blick in die Geschichte. Börsencrashs gehören zum Anlegen dazu – es gab sie immer wieder, und der Markt hat sich langfristig immer wieder aufgerappelt. Für Privatanleger in der Schweiz und weltweit ist das eine beruhigende Botschaft: Auch dunkle Börsentage gehen vorüber. Hier einige berühmte Aktiencrashs und wie sie verliefen:
Beispielhafte Börsencrashs im Vergleich:
Ereignis (Jahr)
Kursverlust (Index)
Dauer bis zur Erholung (ca.)
Grosse Depression 1929
~ –80 % (Dow Jones)
über 20 Jahre
Schwarzer Montag 1987
–22,6 % an einem Tag (Dow Jones) ~ –30 % gesamt (US-Markt)
~ 1,5 Jahre
Dotcom-Crash 2000–2003
–73 % (DAX 2000–2003)
~ –80 % (Nasdaq)
ca. 7 Jahre
Finanzkrise 2008
~ –50 % (S&P 500)
–55 % (SMI Schweiz)s
~ 5–6 Jahre (bis alter Stand)
Corona-Crash März 2020
–34 % (S&P 500)–40 % (DAX)
< 1 Jahr
Legende: Die Tabelle zeigt ausgewählte Börsencrashs und Bärenmärkte. Kursverlust in % Prozent bezieht sich auf den ungefähren maximalen Einbruch. “Dauer bis zur Erholung” gibt an, wie lange es dauerte, bis der jeweilige Index sein vorheriges Hoch wieder erreichte (ungefähre Werte).
Wie du siehst, unterscheiden sich Crashs in Ausmass und Dauer erheblich. Der schlimmste Börsencrash der modernen Geschichte, 1929, liess die Kurse um etwa 80% einbrechen und es dauerte über zwei Jahrzehnte, bis die alten Höchststände wieder erreicht wurden. Dagegen war der Corona-Crash 2020 zwar heftig im Ausmass (rund –30 bis –40%), aber die Erholung kam blitzschnell: Schon innerhalb weniger Monate waren die Verluste wettgemacht. 1987 gab’s einen Schock mit dem grössten Tagesverlust aller Zeiten (–22.6% an einem Tag!), doch auch hier war die Börse nach gut anderthalb Jahren wieder auf dem Vor-Crash-Niveau.
Ein Blick auf die Finanzkrise 2008 zeigt ebenfalls: In der Schweiz verloren Aktien massiv an Wert – der Schweizer Leitindex SMI büsste zwischen 2007 und März 2009 über 55% ein. Doch einige Jahre später waren diese Verluste aufgeholt. Wer also damals nicht in Panik alles verkauft hat, konnte von der Erholung profitieren. Nach dem Platzen der Dotcom-Blase um 2000 dauerte es zwar rund sieben Jahre, bis z.B. der DAX sein altes Niveau wieder erreichte – aber er tat es. Langfristig zeigen Aktienmärkte einen Aufwärtstrend, selbst nach schlimmen Crashs.
Die Lehre aus der Geschichte: Crash kommen regelmässig immer wieder vor, es ist nichts neues. Daher stelle dich von Anfang an, bereits auf diese ein. Crashs gehen wie Stürme vorbei. Wer inmitten des Sturms Ruhe bewahrt und nicht am Tiefpunkt aussteigt, wird später oft mit neuen Höchstständen belohnt. Hätte man etwa 2009 auf dem Tiefpunkt verkauft, wären die Verluste realisiert gewesen – doch wer durchhielt oder sogar günstig nachkaufte, sah in den Folgejahren sein Vermögen wieder wachsen. Natürlich ist man hinterher immer schlauer, doch dieser Rückblick zeigt: Angst ist kein guter Ratgeber. Börsencrashs fühlen sich dramatisch an, aber im Rückspiegel relativiert sich vieles.
Krise kommt vom griechischen Wort „Crisis", was Höhe- oder Wendepunkt bedeutet.
Die Psychologie des Börsencrashs: Wenn die Nerven blank liegen
Warum handeln Anleger im Crash oft gegen ihre eigenen Interessen? Schuld ist die liebe Psyche. In guten Zeiten an der Börse denken alle, sie bleiben cool – doch sobald es kracht, übernehmen Emotionen das Steuer. Angst, Panik und Herdentrieb werden zu dominierenden Kräften. Die Kurse fallen, dein Gehirn schreit “Rette, was zu retten ist!”, und viel zu viele folgen diesem Impuls und drücken panisch auf “Verkaufen”. Die Börsenpsychologie lehrt uns, dass Anleger oft irrational reagieren: Verluste schmerzen etwa doppelt so stark, wie Gewinne Freude machen – dieses Phänomen nennt sich Verlustaversion. Kein Wunder also, wird bei roten Zahlen schnell hektisch verkauft, nur um den Schmerz zu beenden.
Hinzu kommt der Herdentrieb: Wenn alle verkaufen, möchte keiner der Dumme sein, der noch hält. Man schaut auf die Kollegen, Nachbarn oder Online-Foren – und wenn dort Panik herrscht, lässt man sich leicht anstecken. Rational wäre es vielleicht, ruhig zu bleiben, doch Emotionen sind ansteckend. Medien verstärken das Ganze oft noch mit Weltuntergangs-Schlagzeilen. Das passende Gegenmittel liest du weiter unten. Die Folge: Viele Privatanleger machen im Crash genau das Falsche zur falschen Zeit.
Ein klassisches Beispiel aus der Vergangenheit: Beim Crash 2000–2003 trennten sich viele Anleger kopflos von ihren Aktien und erlitten hohe Verluste. Der DAX fiel um über 70%, viele verkauften aus Angst am Tiefpunkt – nur um dann zuzusehen, wie der Markt sich in den folgenden Jahren wieder erholte. Panikverkäufe zementieren Verluste, während geduldige Anleger am Aufschwung teilhaben. Doch in der Hitze des Gefechts siegt oft die Furcht über die Vernunft.
Kurzum: Ein Börsencrash ist auch ein mentales Spiel. Deine Nerven werden getestet. Die grössten Fehler passieren nicht, weil du zu wenig Finanzwissen hast, sondern weil Emotionen dich übermannen. Im nächsten Abschnitt schauen wir uns genau diese häufigen Fehler an – damit du sie erkennen und vermeiden kannst.
Häufige Fehler von Privatanlegern im Börsencrash
Niemand ist vor Emotionen gefeit, aber wer die typischen Anlegerfehler kennt, kann bewusst dagegensteuern. Hier sind die häufigsten Fehler, die Privatanleger in einem Aktiencrash machen – damit sie dir nicht passieren:
Panikverkäufe im Tief: Aus Angst alles verkaufen, wenn die Kurse bereits drastisch gefallen sind. Dadurch wird ein Buchverlust zum realen Verlust – und meist genau zum ungünstigsten Zeitpunkt. Viele, die 2008/09 oder 2020 in Panik verkauften, verpassten die anschliessende Erholung.
Versuch, den Markt zu timen: Im Crash raus, dann wieder einsteigen, “wenn es besser wird”. Klingt verlockend – klappt aber selten. Den Tiefpunkt erwischt man kaum. Wer draussen ist, verpasst oft die stärksten Anstiege, die gerade am Anfang der Erholung kommen. Das Resultat: schlechtere Rendite als bei einfachem Aussitzen.
Zu einseitiges Portfolio: Der Crash schlägt besonders heftig zu, wenn du “alle Eier im selben Korb” hattest – etwa nur Tech-Aktien oder nur eine Region. Mangelnde Diversifikation rächt sich jetzt; ein breiter aufgestelltes Depot hätte vielleicht weniger verloren. (Doch Achtung: Mitten im Crash noch schnell alles umzuschichten, ist meist keine gute Idee – besser vorher diversifizieren.)
Sich von der Medienhysterie leiten lassen: Schlagzeilen wie “Der nächste Börsenkollaps – kommt jetzt die Depression?” verkaufen sich gut, helfen dir aber nicht. Dauernd Bloomberg, CNN oder Börsen-News zu verfolgen, kann Stress und Fehlentscheidungen auslösen. Viele schauen im Minutentakt ins Depot und geraten immer mehr in Panik. Besser: Mal den News-Turbo abschalten.
Keine Strategie (Planlosigkeit): Wer ohne Plan investiert hat, irrt nun orientierungslos umher. Ohne klare Strategie weiss man nicht, ob man halten oder verkaufen soll – und macht vielleicht beides falsch. Planlose Anleger neigen auch dazu, Trends hinterherzulaufen und genau im falschen Moment einzusteigen oder auszusteigen.
Kennst du dich in einem dieser Punkte wieder? Keine Sorge – das geht sehr vielen so. Wichtig ist, aus diesen Fehlern zu lernen. Im nächsten Abschnitt schauen wir uns an, welche langfristigen Strategien dir helfen, solche Fehler gar nicht erst machen zu müssen und einen Börsencrash souverän zu überstehen.
Langfristige Strategien: Aus der Krise wird Chance
Die beste “Waffe” gegen einen Börsencrash ist ein kühler Kopf und eine durchdachte Anlagestrategie. Erfolgreiche Anleger – ob in der Schweiz oder anderswo – haben verinnerlicht: Langfristig steigen die Aktienmärkte, trotz zwischenzeitlicher Crashs. Das bedeutet, wer einen langen Atem hat, wird in der Regel belohnt. Hier ein paar grundlegende Strategien, mit denen du gestärkt durch jede Börsenkrise kommst:
Buy and Hold (Kaufen und Halten): Klingt banal, ist aber effektiv. Eine langfristige “Buy & Hold”-Strategie, bei der du qualitativ gute Aktien oder breite Indexfonds kaufst und über Jahre hältst, hat sich historisch bewährt. Die Idee: Aussitzen statt Aussteigen. André Kostolany, eine Börsenlegende, empfahl einmal augenzwinkernd: „Kaufen Sie Aktien, nehmen Sie Schlaftabletten… Nach vielen Jahren werden Sie sehen: Sie sind reich.“ Ganz so einfach ist es zwar nicht immer, aber der Kern stimmt: Lass dich von temporären Einbrüchen nicht verrückt machen. Geduld schlägt Panik. Wer in den letzten Jahrzehnten konsequent investiert blieb, hat trotz aller Crashs am Ende sein Vermögen wachsen sehen.
Diversifikation – die Streuung macht’s: Ein breit aufgestelltes Portfolio ist dein bester Schutzschild im Crash. Verteile deine Anlagen über verschiedene Aktien, Branchen, Regionen und auch andere Anlageklassen (z.B. Obligationen, vielleicht etwas Gold). Dann haut es dich nicht so aus den Socken, wenn ein einzelner Sektor crasht. 2008 etwa verloren Aktien weltweit ~50%, aber wer z.B. 40% seines Portfolios in Schweizer Bundesobligationen oder Liquidität hatte, stand deutlich stabiler – die Verluste wurden abgefedert. Diversifikation kann zwar keine Verluste ganz verhindern, aber erheblich mildern. Nicht alle Eier in einen Korb legen! Diese alte Börsenweisheit bewährt sich gerade in Krisenzeiten. Zudem: In der Erholungsphase hat man mit verschiedenen Anlageklassen mehr Möglichkeiten, wieder aufzuholen.
Regelmässig investieren (Cost-Averaging): Eine weitere Strategie, die sich langfristig auszahlt: regelmässig nachinvestieren, z.B. via monatlichen Sparplan. Wenn du kontinuierlich investierst – egal ob die Börse gerade hoch oder tief steht – kaufst du automatisch in Crashphasen günstiger ein (mehr Anteile für das gleiche Geld) und glättest deinen durchschnittlichen Kaufkurs. Dieses Cost-Average-Prinzip sorgt dafür, dass Kursschwankungen weniger weh tun. Gerade im Crash zeigt sich der Vorteil: Hast du Mut, trotz fallender Kurse weiter einzukaufen, legst du den Grundstein für grössere Gewinne beim nächsten Aufschwung. Wichtig: Investiere nur überschüssiges Geld, das du mittelfristig nicht brauchst, damit du solche Phasen auch wirklich aussitzen kannst.
Risiko und Notgroschen im Griff: Langfristig erfolgreich ist, wer seine finanzielle Situation im Griff hat. Bedeutet: Setze nur Geld in Aktien ein, auf das du einige Jahre verzichten kannst. Baue dir unbedingt einen Notgroschen auf (3–6 Monatsausgaben auf dem Sparkonto), sowie deine grösseren Posten gedeckt sind (Ferien, Steuern, Rückstellungen für z.B. Auto usw.) Dieser Polster verhindert, dass du im Crash deine Aktien zwangsläufig verkaufen musst und lässt dich auch ruhig schlafen, auch während einem Crash. Ausserdem solltest du dein Risikoprofil kennen. Schlaflose Nächte bei jedem Börsentief wegen der Börse? Dann war das Risiko zu hoch – lerne daraus und passe nach der Krise deine Risikomanagement an. Langfristige Strategie heisst auch: aus Rückschlägen lernen und seine Geldanlage stetig optimieren.
Ruhe bewahren und rational bleiben: Klingt weniger nach Strategie als nach Lebensweisheit, ist aber essenziell. In einem Börsencrash trennt sich sprichwörtlich die Spreu vom Weizen – also impulsive Zitterhände von gelassenen Langfristanlegern. Mache dir daher schon vor einem Crash klar, dass so etwas passieren kann und wohl auch wieder passieren wird. Wenn es dann soweit ist, erinnere dich: Panik ist kein Plan. Schreib dir im Zweifel deine Anlagestrategie oder Grundregeln auf und lege sie in die Schublade – im Crash kannst du sie hervorholen und hast schwarz auf weiss, was zu tun (oder nicht zu tun) ist. So eine schriftliche Ankerstrategie hilft, nicht die Nerven zu verlieren.
Langfristig erfolgreich zu investieren bedeutet nicht, jeder Krise perfekt auszuweichen – das gelingt selbst Profis nicht. Vielmehr geht es darum, mit Krisen umzugehen und typische Fehler zu vermeiden. Wenn du breit investiert bist, einen langen Atem hast und weisst, warum du investierst, wird dich so schnell kein Börsencrash aus der Bahn werfen. Im Gegenteil: Du könntest gestärkt daraus hervorgehen.
Besonderheiten in der Schweiz: Was du steuerlich wissen solltest
Die Schweiz hat im internationalen Vergleich ein paar Besonderheiten, die du als Privatanleger unbedingt kennen solltest – vor allem, wenn die Märkte schwanken:
Keine Kapitalgewinnsteuer für Privatanleger: Gewinne aus dem Verkauf von Aktien und anderen Wertpapieren sind für private Anleger in der Schweiz steuerfrei – sofern du nicht als professioneller Wertschriftenhändler eingestuft wirst. Das heisst: Auch wenn du nach einem Crash billig einkaufst und später mit Gewinn verkaufst, musst du diesen Gewinn nicht versteuern.
Vermögenssteuer beachten: Anders als in vielen anderen Ländern erhebt die Schweiz eine jährliche Vermögenssteuer. Dein gesamtes Vermögen – also inklusive Aktien, Fonds, Kontoguthaben etc. – wird dabei zum Jahresende bewertet und entsprechend besteuert. In Crashphasen bedeutet das: Dein Steuerwert sinkt, was zu einer geringeren Vermögenssteuer führen kann.
Keine Quellensteuer auf Dividenden aus Schweizer Aktien: Viele Schweizer Aktiengesellschaften schütten Dividenden aus – darauf fällt eine 35%-ige Verrechnungssteuer an, die du als inländischer Anleger über deine Steuererklärung vollständig zurückfordern kannst. Das ist vorteilhaft, besonders in Seitwärtsmärkten oder Crashphasen, in denen Dividendenaktien Stabilität bringen können.
Unterschied zu anderen Ländern: In Deutschland etwa sind Kapitalgewinne grundsätzlich steuerpflichtig (Abgeltungsteuer), in den USA ebenfalls. In der Schweiz hast du als langfristiger Investor damit oft einen steuerlichen Vorteil – und kannst so auch im Crash gezielt nachkaufen, ohne spätere Steuerschocks befürchten zu müssen.
Kurz: Die steuerlichen Rahmenbedingungen in der Schweiz begünstigen langfristige Investments – vor allem für ruhige Hände und strategisch denkende Anleger.
Tipps: So reagierst du richtig, wenn die Börse crasht
Nun wird’s konkret. Stell dir vor, die Kurse fallen gerade rapide – was tun? Hier 5 Tipps, wie du als Privatanleger im Börsencrash kühlen Kopf bewahrst und kluge Entscheidungen triffst:
Ruhe bewahren und keine Panikverkäufe: Auch wenn es schwerfällt – jetzt bloss nicht kopflos alles verkaufen! Die grössten Fehler passieren aus Panik. Schalte lieber mal einen Gang runter: Logge dich eine Zeit lang nicht ins Depot ein, lenk dich ab (Sport treiben oder ein Spaziergang im Wald können Wunder wirken). Denk dran: Angst ist kein guter Ratgeber. Hoffnung ist keine Strategie. Vermeide es, impulsiv auf "Verkaufen" zu klicken, nur weil die Stimmung schlecht ist. Was heute wie ein Weltuntergang aussieht, kann in ein paar Monaten schon wieder ganz anders wirken. Bleib also ruhig, atme durch – die Welt wird sich weiterdrehen.
Langfristige Strategie im Blick behalten: Erinnere dich an deine Investment-Grundsätze. Hast du Aktien für die langfristige Vorsorge oder den Vermögensaufbau gekauft? Dann hat sich an den Gründen jetzt vermutlich nichts geändert – ausser den Kursen. Halte an deiner Strategie fest. Wenn du von deinen Investments überzeugt warst, gibt es keinen Grund, sie jetzt plötzlich in Frage zu stellen, nur weil Mr. Market gerade schlechte Laune hat. Versuche nicht, den perfekten Ausstieg und Wiedereinstieg zu timen; das klappt erfahrungsgemäss nicht. Bleib investiert, damit du die Erholungsphase nicht verpasst. Natürlich kannst du dein Portfolio prüfend anschauen – vielleicht zeigen sich Schwachstellen in der Aufstellung (z.B. Klumpenrisiken) – aber vermeide hektische Aktionen.
Portfoliostruktur & Diversifikation prüfen: Ein Crash ist ein Stresstest für dein Depot. Nutze ihn, um Lehren zu ziehen. Stelle sicher, dass du breit investiert bist. Wenn du merkst, dein Depot schwankt dir zu stark, hattest du evtl. zu viele riskante Positionen. Jetzt mitten im Crash ist nicht der ideale Zeitpunkt für grosse Umschichtungen (den Rückgang hast du ja schon abbekommen). Aber du kannst dir notieren, was du verbessern möchtest, sobald sich der Staub gelegt hat – zum Beispiel beimischen von stabileren Anlagen (wie defensive Aktien, Bonds oder ETFs auf breite Indizes). Falls du noch Cash-Reserven hast: Überlege dir einen Plan, wie du sie einsetzt, aber stürze dich nicht unüberlegt ins Getümmel. Generell gilt: Diversifikation hilft, künftige Crashs entspannter auszusitzen. Vermeide in Zukunft, dass ein einzelnes Investment über dein Schicksal entscheidet. Die aktuelle Krise zeigt dir vielleicht genau, wo du optimieren kannst.
Chancen erkennen: Günstig nachkaufen in Tranchen: Ja, ein Börsencrash tut weh. Aber für langfristige Anleger bietet er auch eine Gelegenheit: Aktien sind billig zu haben! Überlege dir – natürlich nur, wenn deine finanzielle Lage es zulässt – ob du Schritt für Schritt nachkaufen möchtest. Wichtig ist das Wort Schritt für Schritt: Niemand weiss, wo der Tiefpunkt ist. Daher könntest du dein verfügbares Investmentkapital aufteilen und z.B. über mehrere Wochen/Monate verteilt investieren (Tranching). So sicherst du dir einen Durchschnittskurs. Setze dabei auf Qualität: Unternehmen mit soliden Bilanzen, krisenfeste Geschäftsmodelle oder breite Indexfonds (ETFs). Denke an Warren Buffetts berühmtes Prinzip: "Sei gierig, wenn andere ängstlich sind." Aber bitte nicht blindlings alles auf eine Karte setzen – ein Crash ist kein Freifahrtschein, jede x-beliebige Aktie zu kaufen. Prüfe sorgfältig und halte immer einen Notgroschen zurück. Wenn du klug vorgehst, kannst du retrospektiv zu den Gewinnern gehören, die im Tiefpunkt eingestiegen sind, während andere panisch draussen blieben.
Hilfe in Anspruch nehmen, wenn nötig: Fühlst du dich dennoch überfordert oder unsicher, was du tun sollst? Dann hol dir Unterstützung von Experten. Es ist keine Schande, in turbulenten Zeiten einen kühlen externen Kopf einzuschalten – etwa einen unabhängigen Finanzberater. Dieser kann deine Situation objektiv beurteilen, mit dir eine passende Strategie (oder Neuaufstellung) erarbeiten und dir helfen, typische Fehler zu vermeiden. Gerade wenn es um grössere Vermögen oder die Altersvorsorge geht, lohnt es sich, professionellen Rat einzuholen, anstatt im Alleingang möglicherweise Fehlentscheidungen zu treffen. Ein guter Berater erinnert dich in der Krise an das, was langfristig zählt, und gibt dir Sicherheit. Nutze also vorhandenes Know-how, bevor du aus Unsicherheit falsche Schritte gehst.
Mit diesen Tipps solltest du bereits deutlich entspannter durch den nächsten Börsensturm kommen. Jeder Crash ist auch eine Erfahrung – und manchmal ein Schnäppchenmarkt für geduldige Anleger. Wichtig ist, dass du handlungsfähig bleibst und nicht in Schockstarre oder Aktionismus verfällst.
Nach dem Crash ist vor dem Rebalancing – was du nach der Krise tun solltest
Wenn die Kurse wieder steigen und der Nebel sich lichtet, beginnt die vielleicht wichtigste Phase für dein Depot: das strategische Aufräumen und Neuausrichten. Hier einige Punkte, die du nach einem Börsencrash beachten solltest:
Portfolio neu bewerten: Welche Positionen haben sich bewährt? Welche sind besonders stark eingebrochen? Gibt es Klumpenrisiken, die du künftig vermeiden willst?
Rebalancing durchführen: Ein Crash verschiebt die Gewichtung deines Depots. Vielleicht machen Aktien nun nur noch 50% deines Portfolios aus statt wie geplant 70%. Jetzt kannst du durch gezielte Umschichtungen (z. B. Zukäufe in untergewichtete Bereiche) wieder ins Gleichgewicht bringen – das nennt man Rebalancing. Vorteil: Du kaufst tendenziell niedrig bewertete Assets nach.
Lehren ziehen: Hast du ruhig reagiert? Oder gab’s schlaflose Nächte? Passe ggf. deine Risikostruktur an: Weniger volatile Aktien, breitere ETFs, mehr Stabilität.
Cash-Reserven aufbauen: Ein Crash zeigt dir, wie wichtig ein Notgroschen ist. Wenn du diesen nicht hattest, ist jetzt der Moment, das künftig besser zu machen.
Neue Chancen erkennen: Nach dem Crash stehen manche Branchen oder Märkte erst am Anfang einer Erholung. Jetzt ist die Zeit für clevere Stock-Picking-Strategien – oder ein Gespräch mit einem Profi, der dich bei der Auswahl unterstützt.
Ein Börsencrash endet nicht mit dem Kursaufschwung. Die richtige Nachbereitung ist genauso entscheidend wie dein Verhalten während des Crashs. Mit einem bewussten Rebalancing, klugen Anpassungen und klaren Lehren aus der Vergangenheit stellst du dein Depot zukunftssicher auf.
Meine Lehren aus den letzten 30 Jahren: Erstelle ein persönliches Regelwerk, das zu deiner Persönlichkeit und aktuellen Lebenslage und Vermögen passt. Führe ein Handelsprotokoll für jede Aktion. Dokumentiere deine Käufe und Verkäufe sorgfältig, damit du vor allem aus deinen Misserfolgen auswerten und lernen kannst. Nach klarer statistischer Auswertung, passe dein Regelwerk allenfalls etwas an und werde Schritt für Schritt besser.
Häufige Fragen zum Börsencrash (FAQ)
Soll ich meine Aktien beim Börsencrash alle verkaufen?
Gerade wenn die Kurse schon stark gefallen sind, ist ein Verkauf meist kontraproduktiv. Historisch gesehen machen Panikverkäufe am Tiefpunkt die Verluste nur schlimmer. Statt alles zu verkaufen, ist es oft besser, Ruhe zu bewahren und abzuwarten, bis sich die Märkte erholen. Natürlich hängt es von deiner individuellen Situation ab (z.B. ob du das Geld kurzfristig brauchst). Aber pauschal gilt: Nicht überstürzt verkaufen, sondern erst durchatmen und die Lage mit kühlem Kopf analysieren.
Wie kann ich mein Geld vor einem Aktiencrash schützen?
Den einen todsicheren Schutz gibt es nicht – Aktieninvestments sind nun mal mit Risiko behaftet. Aber du kannst vorsorgen: Diversifiziere dein Portfolio (breit streuen über viele Aktien, Branchen, Länder und ggf. andere Anlageklassen wie Anleihen). Halte einen Notgroschen in Cash, damit du in einem Crash nicht gezwungen bist zu verkaufen. Achte auf eine zu dir passende Risikostruktur – beispielsweise einen gewissen Anteil defensiver Werte oder Cash, je nachdem wie viel Risiko du tragen kannst. Und investiere nur Geld, das du mittelfristig entbehren kannst. So bist du gewappnet, falls es kracht. Der fortgeschrittenere Anleger wird sein Depot mit dem Kauf von Versicherungen und entsprechenden frühen Ausstiegsstrategien schützen. Ganz vermeiden lassen sich Abschwünge nie, aber ihr Effekt auf dein Vermögen lässt sich durch kluge Vorsorge mindern.
Kann man einen Börsencrash vorhersagen?
Viele versuchen es, aber zuverlässig vorhersagen kann ihn niemand. Weder Börsengurus noch Algorithmen haben eine Kristallkugel – Crashs kommen oft überraschend. Es gibt zwar Warnsignale (überhöhte Bewertungen, Gierstimmung – Fear & Gread Index, gewisse konjunkturelle Entwicklungen, Technische Indikatoren helfen), doch ob und wann daraus ein Crash wird, weiss man meist erst im Nachhinein. Versuche daher nicht, den Markt zu timen oder ständig dem nächsten Crash auszuweichen. Stattdessen ist es sinnvoller, dein Portfolio so aufzustellen, dass du jederzeit damit leben kannst – ob die Börse nun hoch steht oder fällt. Nach dem Motto: Hope for the best, prepare for the worst. Sollte tatsächlich ein Börsencrash kommen, greifst du auf deine vorbereitete Strategie zurück (siehe Tipps oben), statt verzweifelt einen Ausweg zu suchen.
Wie oft passieren Börsencrashs?
Das hängt davon ab, wie man „Crash" definiert. 5% oder mehr: etwa 3× pro Jahr, 10% oder mehr: etwa 1× pro Jahr, 15% oder mehr: etwa alle 2 Jahre und 20% oder mehr sind seltener, etwa alle 5–7 Jahre. Statistisch musste z.B. der deutsche Aktienindex DAX in den letzten 40 Jahren siebenmal Verluste von mehr als 25% hinnehmen – also grob alle 5–7 Jahre im Schnitt. Natürlich sind diese Abstände unregelmässig: Manchmal kommen Crashs in kurzen Abständen (z.B. 2000-03 und 2007-09 gleich zwei hintereinander weltweit), dann gibt es wieder lange ruhige Boomphasen. Wichtig ist: Crashs gehören zum (Spiel) Zyklus dazu. Ein langfristig orientiertes Portfolio kalkuliert solche Phasen mit ein. Wenn du jung bist und noch Jahrzehnte investierst, wirst du vermutlich mehrere Börsencrashs erleben. Aber ebenso wirst du auch mehrere Aufschwung-Phasen und neue Höchststände erleben – die Erfahrung zeigt, dass nach jedem Bärenmarkt auch wieder ein Bullenmarkt kommt.
Wann sind die meisten Börsencrashs historisch gewesen?
Die historische Analyse des Dow Jones zeigt klare saisonale Muster bei Börsencrashs. Der Oktober gilt als gefährlichster Monat (berühmte Beispiele: Schwarzer Montag 1987, Crash 1929). Der September ist statistisch der schwächste Börsenmonat. Die Zeit von Mai bis Oktober zeigt generell schwächere Performance.
Im Gegensatz dazu sind Dezember bis Januar traditionell stärkere Monate (Jahresendrally-Effekt). Diese Muster sind keine Garantie, bieten aber wichtige Orientierung für erhöhte Wachsamkeit, besonders im Herbst.
Gelassen durch den Börsensturm – Ich helfe dir erfolgreicher zu werden
Ein Börsencrash ist kein Zuckerschlecken, klar. Eine gute und fundierte Vorbereitung ist bereits die halbe Rendite. Du weisst jetzt: Crashs sind normal in der Welt der Aktien und Börsen – und sie gehen vorbei. Die Frage ist, wie bist du drauf vorbereitet? Die meisten überschätzen was kurzfristig und unterschätzen was langfristig möglich ist. Sogar ich selbst habe es lange auch unterschätzt, doch Zahlen lügen nicht. Als Privatanleger in der Schweiz hast du viele Möglichkeiten, dich zu wappnen: Diversifikation, langfristige Anlagestrategien, kühler Kopf bewahren. Die Devise lautet: Ruhe bewahren, typische Fehler vermeiden und Chancen nutzen. Wenn du diese Grundregeln befolgst, wirst du auch den nächsten Aktiencrash überstehen – vielleicht gehst du sogar gestärkt daraus hervor, mit Schnäppchen im Depot und wertvollen Erfahrungen im Gepäck.
Dennoch: Du musst all das nicht allein durchstehen. Gerade in turbulenten Zeiten kann ein erfahrener Partner an deiner Seite Gold wert sein. Und hier komme Ich ins Spiel: Finanzberatung Rubino steht bereit, dich auf den Sturm zu trainieren und vorzubereiten. Damit wenn er da ist, du dich nur noch auf die Chancen und dein Leben konzentrieren kannst. Ich helfe dir, deine Strategie zu überprüfen, dein Regelwerk zu erstellen, optimale Entscheidungen zu treffen und deine Nerven zu schonen. Nutze die Gelegenheit und sprich über deine Geldanlage – ganz egal, ob die Kurse gerade steigen oder fallen.
Handeln statt hadern: Vereinbare jetzt gleich einen unverbindlichen Beratungstermin. Zusammen entwickeln wir einen Finanzplan, der dich sicher auch durch den heftigsten Börsencrash bringt – damit du dich entspannt zurücklehnen kannst, während wir uns um deine finanzielle Zukunft kümmern. Jetzt Termin vereinbaren und dein Portfolio krisensicher aufstellen!
Du träumst von den eigenen vier Wänden? Halt! Bevor Du zum Kugelschreiber greifst und Deine Unterschrift unter den Kaufvertrag setzt, solltest Du die Risiken kennen. Denn ein Immobilienkauf kann schnell zum finanziellen Albtraum werden, wenn Du nicht vorbereitet bist.
In diesem Artikel erfährst Du die 10 grössten Gefahren beim Immobilienkauf und wie Du Dich davor schützen kannst.
👁️🗨️ Auf einen Blick
Ein Eigenheim kann Dein bestes Investment sein – oder Dein grösster finanzieller Fehler. Der Unterschied liegt in der Vorbereitung.
Die gute Nachricht: Mit dem richtigen Wissen und einer sorgfältigen Planung kannst Du die meisten Immobilien Gefahren entschärfen oder ganz vermeiden.
Du musst kein Finanzexperte sein, um kluge Entscheidungen zu treffen. Aber Du solltest die Risiken kennen und einen Plan haben, wie Du damit umgehst. Hier lernst Du 10 vermeidbare Risiken kennen.
Warum Dein Traumhaus zum Albtraum werden kann
Stell Dir vor: Du stehst vor Deinem neuen Eigenheim, der Schlüssel in der Hand, das Herz voller Stolz. Doch bereits ein Jahr später wünschst Du Dir, Du hättest weiter zur Miete gewohnt.
Warum? Weil Du in die klassischen Fallen getappt bist, die viele Immobilienkäufer übersehen. Die gute Nachricht: Mit dem richtigen Wissen und guter Vorbereitung kannst Du sie umgehen!
Ich habe in über 20 Jahren Finanzberatung gesehen, wie Eigenheimbesitzer mit unerwarteten Problemen kämpfen und oft am Rande des Nervenzusammenbruchs geführt hat. Die häufigste Reaktion? "Hätte ich das vorher gewusst…" Klar, von diesen hört man eher weniger, doch die wenigsten reden offen darüber.
Die Top 10 Immobilien Gefahren, die Dein Konto leeren können
1. Unzureichender Versicherungsschutz: Der unsichtbare Risikofaktor
Stell Dir vor: Ein Wasserrohrbruch verwandelt Dein Wohnzimmer in ein Schwimmbad, und Deine Versicherung zuckt nur mit den Schultern.
Das Risiko: Ohne umfassende Gebäudeversicherung können Schäden durch Feuer, Wasser oder Unwetter Dich zehntausende Franken kosten.
Dein Schutz: Schliesse eine Gebäudeversicherung ab, die alle relevanten Risiken abdeckt – nicht nur das Minimum. Es ist wie ein Sicherheitsgurt für Dein Zuhause: Du hoffst, ihn nie zu brauchen, aber wenn doch, bist Du froh, ihn zu haben.
2. Die Reparatur-Zeitbombe: Wenn Dein Haus Dich auffrisst
Du kennst das von Deinem Smartphone: Irgendwann gibt es den Geist auf. Bei Häusern ist es nicht anders – nur teurer.
Das Risiko: Unerwartete Reparaturen können Dein Budget sprengen. Ein neues Dach? 30.000 Franken. Heizung kaputt? 15.000 Franken.
Dein Schutz: Lege jeden Monat mindestens 1% des Immobilienwerts als Rücklage beiseite und führe regelmässige Inspektionen durch. Das ist wie eine Vorsorgeuntersuchung für Dein Haus – kleine Probleme werden entdeckt, bevor sie zu teuren Katastrophen werden.
3. Die Hypothekenfalle: Wenn die Bank mehr will
Ein fixer Zinssatz fühlt sich sicher an – bis er ausläuft.
Das Risiko: Zinserhöhungen oder – was häufiger vorkommt – ein plötzlicher Einkommensverlust können die monatlichen Zahlungen unbezahlbar machen. Aus der Traumimmobilie wird dann schnell ein finanzieller Alptraum.
Dein Schutz: Plane mit ausreichenden Cash-Reserven, um Zinsanstiege abzufedern. Berechne Deine monatliche Belastung bei 5% Zinsen, auch wenn Du aktuell weniger zahlst, und lege die Differenz als Sicherheitspuffer beiseite.
"Cash is King!" Lege jeden Monat die Differenz zwischen Deiner aktuellen Hypothekarzahlung und dem Betrag bei 5% Zinsen auf ein separates Konto. Falls 5% zu happig ist, mach etwas weniger, doch beginne damit. Denn ich kenne keinen, der sich über zu viel Geld beklagt hat. Bei einer langfristigen Festhypothek (über 7 Jahre) kannst Du diesen Puffer auch in breit diversifizierte Anlagen investieren – idealerweise mit höherer Rendite als Dein Hypothekarzins.
Diese Reserve bewahrt Dich vor panischen, teuren Entscheidungen bei Zinserhöhungen und verschafft Dir Handlungsspielraum. Im Gegensatz zur Immobilie selbst ist Bargeld sofort verfügbar und flexibel einsetzbar – ein unterschätzter Vorteil in finanziellen Engpässen.
4. Wertverlust: Wenn Deine Immobilie an Wert verliert
Nicht jede Immobilie steigt automatisch im Wert. Manchmal geht es auch abwärts.
Das Risiko: Dein Immobilienwert kann durch verschiedene Faktoren drastisch sinken:
• Rechtliche Einschränkungen (Mieterschutz, Denkmalschutz, neue Umweltauflagen)
• Negative Marktentwicklung (Überangebot bei sinkender Nachfrage)
• Umwelteinflüsse (neue Autobahn, Fluglärm, Industrieansiedlungen, Emissionen)
• Infrastrukturänderungen (Natelantennen, Windkraftanlagen in Sichtweite)
Dein Schutz: Analysiere vor dem Kauf die Umgebung und Markttrends gründlich. Achte auf Entwicklungspläne der Gemeinde und die Infrastruktur. Eine gute Lage und stabile Gemeindeentwicklung ist wie eine Versicherung gegen Wertverlust.
5. Die Scheidungsfalle: Wenn die Liebe geht und das Haus bleibt
Niemand plant eine Trennung, aber sie passieren – und dann wird die gemeinsame Immobilie zum Zankapfel.
Das Risiko: Bei einer Scheidung wird die Aufteilung der Immobilie oft zum Streitpunkt, wobei der Partner mit Kindern häufig bevorzugt wird.
Dein Schutz: Erstelle eine Trennungsvereinbarung, die klar regelt, wer im Haus wohnen darf und wer die Kosten trägt. Ein befristetes Wohnrecht kann für den Partner mit Kindern sinnvoll sein. Das ist wie eine Versicherung für Deine Beziehung – hoffentlich brauchst Du sie nie. Wenn Du bereits bei Punkt 3 eine solide finanzielle Basis geschaffen hast, liegt in der Regel auch eine kleine Wohnung drin und Streitigkeiten über Geld bleiben aus. Gut geplant ist halbe Miete!
🛡️ Die übersehenen Immobilien Gefahren: Schütze Dich jetzt!
6. Der Tod klopft an: Lebensrisiken absichern
Was passiert mit Deinem Haus, wenn Dir etwas zustösst?
Das Risiko: Ein Todesfall oder eine Invalidität kann die Finanzierung gefährden und Deine Familie in Schwierigkeiten bringen. Es ist dieses "Das passiert nur den anderen"-Denken, das viele dazu verleitet, diese wichtige Absicherung auf die lange Bank zu schieben.
Dein Schutz: Schliesse Risikoversicherungen ab (frühestmöglich, wenn du noch gesund bist), die im Ernstfall die Hypothekenzahlungen und deine Haushaltskosten absichern. Das ist wie ein Sicherheitsnetz für Deine ganze Familie.
Beispiel: Angenommen, es fehlen monatlich Fr. 1000 als Einkommensersatz? Das sind in 20 Jahren satte Fr. 240'000, die sonst von deinem Vermögen abgezwackt werden (sofern dieses auch vorhanden ist)! Mit der richtigen Versicherung zahlt diese für dich – du bleibst finanziell entspannt und kannst dich auf die wirklich wichtigen Dinge konzentrieren. Der Clou: Solche Versicherungen sind nicht wirklich teuer und unglaublich wertvoll, wenn du sie brauchst.
7. Naturgewalten: Wenn die Natur zuschlägt
Erdbeben mögen in der Schweiz selten sein, doch die Schäden können verheerend ausfallen. Viele Hausbesitzer unterschätzen dieses Risiko und verzichten auf eine Erdbebenversicherung – ein riskantes Spiel.
Das Risiko: Für die Natur sind 100 Jahre nichts. Das verheerende Erdbeben in Basel 1356, das die Stadt praktisch dem Erdboden gleichmachte, könnte jederzeit wieder passieren. Und die Gebäudeversicherungen haben nur eine bestimmte Fondsgrösse, diese reicht nur bei kleineren Erdbebenschäden aus.
Dein Schutz: Prüfe, ob Deine Versicherung Erdbebenschäden einschliesst oder schliesse eine separate Erdbebenversicherung ab. Die Kosten sind im Verhältnis zum potenziellen Schaden überschaubar – wie eine günstige Versicherung gegen ein seltenes, aber katastrophales Ereignis.
8. Mieterärger: Wenn Deine Investition rebelliert
Vermietete Immobilien können ein Zusatzeinkommen bringen – oder Zusatzärger.
Das Risiko: Mieter können Zahlungen verweigern, Schäden verursachen oder rechtliche Probleme bereiten.
Dein Schutz: Wähle Mieter sorgfältig aus und setze auf klare, rechtssichere Verträge. Eine Mietkaution und gute Überprüfung erspart Dir schlaflose Nächte.
Aus meiner Beratungspraxis: Ich kenne genug Beispiele, wo Leute ihre Wohnung an einen Bekannten und Freunden vermieteten. Nach Jahren fanden sie feuchtes Mauerwerk, beschädigte Wände und eine ruinierte Küche vor. Renovierungskosten: tausende von Franken – mehr als alle erhaltenen Mieten zusammen.
Dein Schutz: Behandle auch bei Freunden die Vermietung als Geschäft. Mache ein Übergabeprotokoll, vereinbare regelmässige Besichtigungen und bestehe auf einer angemessenen Kaution.
9. Behördenstress: Wenn der Staat eingreift
Bauvorschriften ändern sich – oft zu Deinen Ungunsten.
Das Risiko: Neue Bauvorschriften oder Umweltregeln können zu unerwarteten Kosten führen. Die Pflicht zur energetischen Sanierung kann teuer werden.
Dein Schutz: Bleibe über aktuelle Vorschriften informiert und plane frühzeitig nötige Anpassungen. Wer vorausschaut, spart bares Geld.
10. Die Rentenfalle: Wenn das Einkommen sinkt, aber die Kosten bleiben
Im Alter sinkt das Einkommen, aber die Hypothek will weiter bedient werden.
Das Risiko: Im Rentenalter kann das gesunkene Einkommen die Hypothekenzahlungen erschweren, besonders bei steigenden Zinsen.
Dein Schutz: Reduziere frühzeitig die Hypothekarsumme, um die Tragbarkeit im Alter sicherzustellen. Überprüfe regelmässig Deine Finanzsituation und plane Anpassungen. Das ist wie eine Altersvorsorge für Dein Haus.
Immobilien Gefahren erkennen: Dein Actionplan für den sicheren Kauf
Jetzt kennst Du die Risiken – aber wie gehst Du konkret vor? Hier ist Dein 5-Punkte-Plan für einen sicheren Immobilienkauf:
Erstelle einen realistischen Finanzplan inklusive Rücklagen für Reparaturen und Zinserhöhungen
Sichere alle Lebensrisiken durch passende Versicherungen ab
Prüfe die Lage und Zukunftsaussichten des Standorts gründlich
Plane Deine Altersvorsorge mit der Immobilie zusammen
Hole Dir unabhängigen Rat – nicht nur von denen, die am Verkauf verdienen
Ein Immobilienkauf ist wie eine Hochzeit: Im Rausch der Gefühle übersieht man leicht die Risiken. Aber mit der richtigen Vorbereitung kann es eine glückliche, lebenslange Verbindung werden.
Möchtest Du mehr darüber erfahren, wie Du Deine Immobilieninvestition absichern kannst? Vereinbare jetzt ein kostenloses Beratungsgespräch und lass uns gemeinsam Deinen individuellen Schutzplan erstellen.
Denn die teuerste Immobilie ist nicht die mit dem höchsten Preis – sondern die, auf die Du nicht vorbereitet bist.
👉 Dieser Blog wurde länger als gedacht, daher habe ich ihn in 2 Teile unterteilt.
Teil 1 – US Quellensteuern;Teil 2 – US Erbschaftsteuern.
👁️🗨️ Auf einen Blick
Als Schweizer Anleger mit Wohnsitz in der Schweiz investierst du in ETFs und Aktien von Weltkonzernen, meist mit Unternehmenssitz USA. Dies zieht einige Konsequenzen mit sich. Hier erfährst du einiges darüber.
ETF-Domizil ist entscheidend: Irische ETFs bieten für Schweizer Anleger in US Titeln optimale Steuervorteile
Erfahre bei welchen ETFs du keine US Quellensteuer zahlst
Thesaurierende ETFs bevorzugen: Steueraufschub durch automatische Wiederanlage der Dividenden
Wie du je nach Kanton zusätzliche Abzüge von deinem ETF in deiner Steuererklärung machen kannst.
Wie du die Quellensteuer minimieren oder vermeiden kannst
Säule 3a-Einzahlungen maximieren: Steuervorteile nutzen mit ETF
Auch als Schweizer mit Wohnsitz in der Schweiz kannst du unter Umständen von der US-Nachlasssteuer betroffen sein (bis zu 40%!)
Steuern sind wie hungrige Piranhas – sie knabbern still und leise an deiner Rendite. Doch keine Sorge, es gibt einen Ausweg! Dieser Blog ist in zwei Teile gegliedert: zum einen die Quellensteuer und zum anderen die US-Erbschaftssteuer, die auch für dich in der Schweiz (happig) relevant sein könnte.
Hier sind die harten Fakten: Steuern und Kosten können deine 7% Rendite auf 4-5% schrumpfen lassen. Bei 100.000 Franken über 20 Jahre? Das macht satte 170.000 Franken Unterschied (Steuern- und Abgabefrei )! Zeit, clever zu werden.
Mit den richtigen Wissen holst du 1-2% mehr raus. Da liegen über die Jahre einige tausend Franken für dich bereit. Klingt besser als Überstunden, oder?
Der Schlüssel zum Erfolg? An einigen Ecken und Kanten kannst du optimieren. In diesem Beitrag erkläre ich wo und wie. Denn am Ende zählt nur, was netto übrig bleibt – oder wie ich sagen würde: „meh Cäsh in de Täsch"!
Das Beste kommt zum Schluss: Du kannst deine Steuersituation optimieren! Die schlechte Nachricht? Es wird etwas kompliziert. Aber hey, für mehr Geld lohnt sich das bisschen Kopfarbeit, nicht wahr? 😉
Steuergrundlagen für den ETF & Aktien Anleger im Überblick
Hier sind die wichtigsten Unterschiede zwischen den genannten Steuerarten:
Verrechnungssteuer: Eine Schweizer Steuer von 35%, die auf inländische Ausschüttungen von Schweizer Firmen und Aktien erhoben wird. Du kannst sie in der Steuererklärung zurückfordern. Wenn du die Verrechnungssteuer in deiner Steuererklärung angibst, erhältst du diese 35% zurück – allerdings erhöht sich dadurch dein steuerpflichtiges Einkommen. Keine Angst, es lohnt sich trotzdem, ehrlich zu sein!
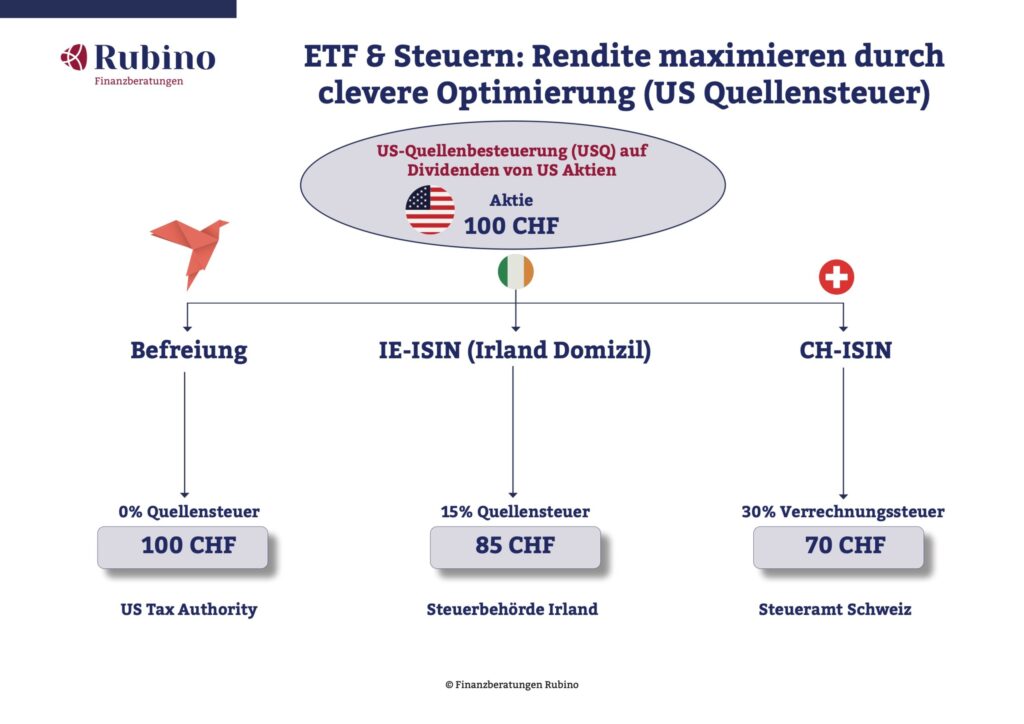
Quellensteuer: Wird direkt bei der Ausschüttung von Dividenden aus ausländischen Aktien im Ursprungsland erhoben. Bei US-Aktien beträgt sie grundsätzlich 30%, kann aber durch Doppelbesteuerungsabkommen auf 15% reduziert werden. Solche Abkommen bestehen zwischen den USA und Irland sowie zwischen den USA und der Schweiz.
Vermögenssteuer: Wird jährlich auf den Gesamtwert, eben das Vermögen deines investierenden Portfolios erhoben und liegt im Promillebereich. In den meisten Kantonen gibt es ausserdem einen Freibetrag. Ich zahle lieber Vermögenssteuer als Einkommenssteuern.
Einkommenssteuer: Fällig auf alle Einkommen, wozu auch Dividenden und Ausschüttungen in der Schweiz gehören.
US-Nachlasssteuer: Diese kann auch Schweizer mit Wohnsitz in der Schweiz betreffen und bis zu 40% des Nachlasswerts ausmachen. Während wir in der Schweiz die Erbschaftssteuer kennen, verwenden die USA dieses andere Steuersystem.
Der Sitz deines Brokers respektive deiner Bank – also wo deine Aktien hinterlegt sind – ist in dieser Thematik ebenfalls wichtig, wie wir später noch sehen werden. Wenn du mehr über Broker vs. Bank erfahren möchtest, lies den Blogbeitrag.
Was ist ein Doppelbesteuerungsabkommen (DBA)?
Ein Doppelbesteuerungsabkommen ist ein Vertrag zwischen zwei Ländern, der verhindert, dass Einkünfte oder Vermögen in beiden Staaten besteuert werden. Dies ist besonders wichtig für:
Internationale Investoren, die sonst zweimal Steuern zahlen müssten
Unternehmen, die in mehreren Ländern tätig sind
Arbeitnehmer, die im Ausland arbeiten
Warum ist ein DBA für beide Länder interessant?
Wirtschaftsförderung: DBAs fördern internationalen Handel und Investitionen, da sie Steuerklarheit schaffen und doppelte Belastungen vermeiden
Steuergerechtigkeit: Sie verhindern sowohl Doppelbesteuerung als auch Steuervermeidung durch klare Regelungen
Standortattraktivität: Länder mit vielen DBAs sind attraktiver für internationale Investoren
Rechtssicherheit: Klare Regeln für beide Seiten reduzieren Streitigkeiten und Verwaltungsaufwand
ETF oder Aktien mit inländischen Domizil 🇨🇭
Schweizer ETFs und Schweizer Anleger: Verrechnungssteuer
Nehmen wir zuerst einen einfachen Fall: Du hast in deinem Depot einen ETF oder Schweizer Aktien. Als Beispiel nehmen wir Nestlé, Novartis und Swiss Re – als Rechenbeispiel schüttet jede dieser drei Aktien 100 Franken als Dividenden aus. Erhalten tust du jedoch nur 65 Franken, denn 35 Franken (35% Verrechnungssteuer) gehen an den Bund.
Nachdem du deine Steuererklärung eingereicht hast und diese vom Steueramt definitiv akzeptiert worden ist, erhältst du die 35 Franken zurück. Weil du die Dividende in der Steuererklärung angegeben hast, versteuerst du sie als Einkommen. Am Ende bleiben dir irgendwo zwischen 80-85 Franken netto. Dein Nettobetrag hängt von deinem Steuerbaren Einkommen, Wohnkanton, Ortschaft und Konfession ab.
Phase
Betrag pro Aktie
Erklärung
Total 3 Aktien
Brutto Dividende
100 CHF
Ursprüngliche Ausschüttung
300 CHF
Verrechnungssteuer
-35 CHF
35% gehen an den Bund
-105 CHF
Netto erhalten
65 CHF
Direkter Eingang auf Konto
195 CHF
Rückerstattung
+35 CHF
Nach Steuererklärung
+105 CHF
Einkommenssteuer
-15 bis -20 CHF
Je nach Wohnort/Konfession
-45 bis -60 CHF
Netto Final
80-85 CHF
Endgültiger Dividenden Ertrag
240-255 CHF
ETF & US-Quellensteuer für Schweizer: Clevere Tipps für dich 🇺🇸
Welche Möglichkeiten gibt es, um Steuern auf das notwendige Minimum zu reduzieren? Hier einige allgemeine Tipps, die trotz kantonaler Unterschiede für dich nützlich sein können.
ETFs mit Domizil in Irland für internationale und US-Aktien wählen
Wachstumswerte schütten meist keine Dividenden aus – stattdessen profitierst du vom steuerfreien Kursanstieg
Schweizer ETFs für Schweizer Aktien nutzen. Die Stempelsteuer ist für inländische ETFs um die Hälfte niedriger bei 0,075%.
Bei anderen ETF-Domizilen liegt sie bei 0,15%. Diese Steuer kannst du umgehen, wenn du ausländische Broker nutzt.
Synthetische ETFs für steuereffiziente US-Investments in Betracht ziehen. Diese sind von der US-Quellensteuer befreit
Vermögensverwaltungskosten (Depotgebühren, Verwaltungskosten) von der Steuer absetzen
Bevorzuge UCITS ETFs, da diese die Quellensteuer effizienter abwickeln, durch standardisierte Berichterstattung.
Quellensteuer auf Ausländische ETF und Aktien
Hier wird's langsam knackig. Je mehr ich nachgefragt habe, desto mehr Fragen als Antworten habe ich erhalten. Ich stelle dir die folgenden verschiedenen Szenarien so einfach wie nur möglich dar.
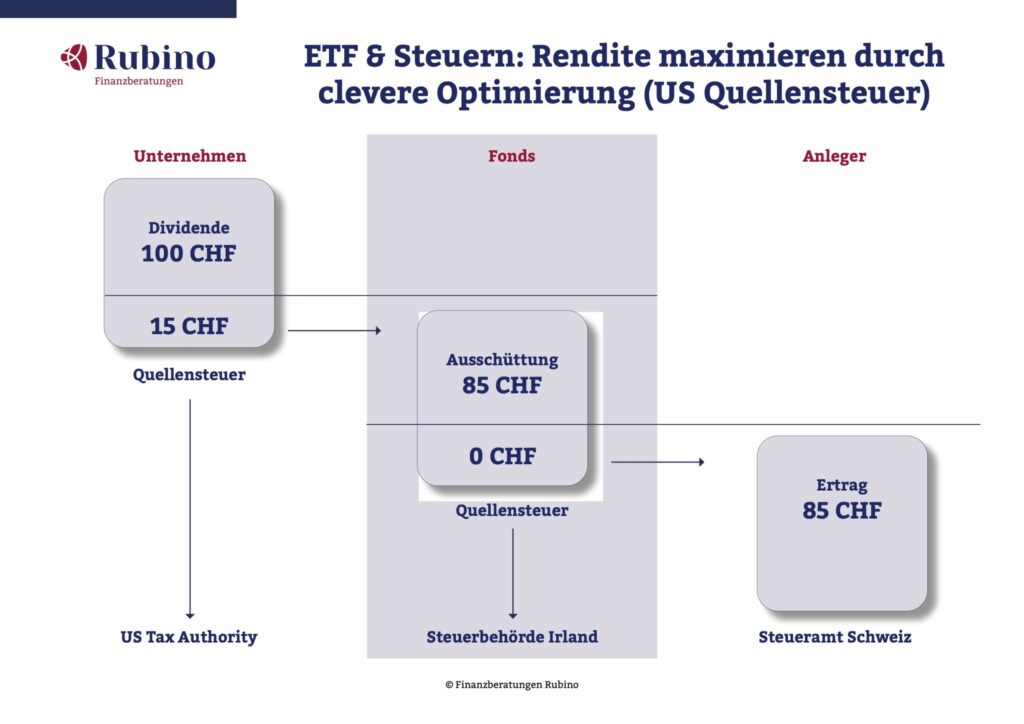
Der Ablauf einer Dividendenausschüttung: Die Firma Apple erzielt Gewinn und zahlt dir als Aktionär eine Dividende aus. Du hast ein ETF Fonds (wie den MSCI World) der wiederum Apple-Aktie enthält. Apple überweist diese Dividende zunächst an den Fonds. Der Amerikanische Staat (wo die Firma zu Hause ist), zieht sofort eine Quellensteuer ein. Anschliessend leitet der Fonds diese Ausschüttung an deine Depotbank und schliesslich an dich als Besitzer weiter.
Die besten Domizile für US-Aktien in ETFs
Wenn dein ETF einen grossen Anteil an US-Firmen enthält, wie zum Beispiel der MSCI World ETF, sind folgende Domizile für deine ETFs optimal.
Irland: Top-Wahl für US-Aktien! Dank Doppelbesteuerungsabkommen nur 15% statt 30% Quellensteuer
Luxemburg: Ähnliche Vorteile wie Irland, beliebter Standort für viele ETF-Anbieter
Europäische ETFs: Die optimale Standortwahl
Europa-ETFs sollten in Irland oder Luxemburg domiziliert sein für optimale Quellensteuervorteile.
Irland/Luxemburg: Beste Wahl wegen EU-Steuervorteilen
Schweiz: Für SMI/SPI-Indizes ideal
ETFs in deiner 3. Säule & 2. Säule
Mit deiner 3. Säule erhält deine Vorsorgestiftung die Ausschüttungen. Als institutionelle Investoren kümmern sich diese um die Rückforderung ausländischer Quellensteuern und reinvestieren diese automatisch. Die USA anerkennen unsere Schweizer Vorsorgestiftungen, weshalb keine US-Quellensteuer abgezogen wird. Dies kommt letztendlich deinem Vorsorgeguthaben als Anteilseigner zugute. Einige Stiftungen weisen diese Rückforderungen explizit aus. In der 3. Säule musst du weder Dividendenerträge noch Vermögenssteuer darauf zahlen.
Tipp für ausländische Arbeitnehmer – die Quellenbesteuert werden
Arbeitnehmer mit Aufenthaltsbewilligung B können in die Säule 3a einzahlen und zahlen bis zum Erhalt der Niederlassungsbewilligung C Quellensteuer, die der Arbeitgeber monatlich abzieht.
Die Einzahlungen in die Säule 3a sind vom steuerbaren Einkommen abziehbar, was zu einer nachträglichen Korrektur der Quellensteuer führt.
Das kantonale Steueramt erstattet die Differenz nach Einreichung eines schriftlichen Gesuchs bis Ende März des Folgejahres. Basis ist die jährliche Einzahlungsbescheinigung der Bank. Die Steuerämter stellen Vorlagen für Rückerstattungsgesuche online bereit.
Der Steuervorteil von SWAP basierten ETFs
SWAP ETFs verwenden anstelle von direkten Aktieninvestments:
Dank der sogenannten "871(m)-Regulierung" können synthetische ETFs die US-Quellensteuer komplett umgehen
Ergebnis: Bis zu 30% mehr Netto-Dividendenertrag bei US-Aktien!
Besonders interessant für thesaurierende ETFs, da der Steuervorteil reinvestiert wird
Beispiel: Ein physischer S&P 500 ETF mit 2% Dividendenrendite verliert 0,6% durch US-Quellensteuern. Der synthetische ETF behält die vollen 2%, sprich rund 43% mehr für dich!
Der Haken: Kontrahentenrisiko. Du bekommst nichts geschenkt. SWAP ETFs haben ein Gegenparteirisiko, falls die Swap-Partner in Schwierigkeiten geraten. Die grossen Anbieter sichern das jedoch gut ab.
Vermögensverwaltungskosten absetzen
Du kannst die Depotgebühren (Wertschriftenkosten) deiner Bank von der Steuer absetzen. Nicht abzugsfähig sind hingegen Transaktionskosten für den Kauf und Verkauf von ETFs sowie Beratungshonorare im Zusammenhang mit deinen Investments.
Die Pauschalabzüge fallen meist höher aus als die tatsächlichen Kosten. Hier eine Zusammenstellung von verschiedenen Kantone.
Was genau ist ein UCITS ETF? UCITS (Undertakings for Collective Investment in Transferable Securities) sind ETFs, die sich in mehreren wichtigen Aspekten von anderen Fonds unterscheiden:
Strenge Regulierung: UCITS ETFs unterliegen den strengsten Anlagevorschriften in Europa und bieten dadurch ein hohes Mass an Anlegerschutz
Risikostreuung: Maximal 10% des Fondsvermögens dürfen in Wertpapiere eines einzelnen Emittenten investiert werden. Bei Indexfonds sind unter bestimmten Bedingungen bis zu 20% möglich
Liquiditätsanforderungen: UCITS ETFs müssen mindestens 90% in börsennotierte und liquide Wertpapiere investieren
Transparenzpflicht: Regelmässige Berichterstattung über Zusammensetzung, Risiken und Kosten ist vorgeschrieben
Europäischer Pass: UCITS ETFs können in allen EU-Ländern und der Schweiz ohne zusätzliche Zulassung vertrieben werden
Diese strengen Vorschriften machen UCITS ETFs besonders attraktiv für Privatanleger, da sie ein hohes Mass an Sicherheit und Transparenz bieten.
Tipp: US-ETFs trumpfen oft mit extrem günstigen Gebühren auf. US-ETFs unterliegen anderen regulatorischen Rahmenbedingungen und können zusätzliche Steuern oder Risiken mit sich bringen. Mit Domizil Schweiz, Irland und Luxemburg liegst du im grünen Bereich.
Tipp: US-ETFs trumpfen oft mit extrem günstigen Gebühren auf. US-ETFs unterliegen anderen regulatorischen Rahmenbedingungen und können zusätzliche Steuern oder Risiken mit sich bringen. Mit Domizil Schweiz, Irland und Luxemburg liegst du im grünen Bereich.
Der Broker-Sitz: Warum er für Schweizer entscheidend ist
Der Sitz deines Brokers spielt eine entscheidende Rolle für deine steuerliche Situation als Schweizer Anleger. Hier die wichtigsten Unterschiede:
1. US-Erbschaftssteuer – Das grösste Risiko
Schweizer Broker ✅
Keine US-Erbschaftssteuer auf US-Wertpapiere
Deine Aktien/ETFs gelten nicht als "US situs assets"
Völlig sicher, unabhängig von der Depothöhe
US-Broker ⚠️
Bis zu 40% US-Erbschaftssteuer auf US-Wertpapiere
Greift bereits ab 60'000 USD US-Investments
Gilt auch für Schweizer ohne US-Staatsbürgerschaft
Beispiel: 500'000 CHF in US-ETFs → bis zu 200'000 CHF Steuern im Todesfall!
2. Quellensteuer-Rückforderung
Schweizer Broker ✅
Einfache Rückforderung via Steuererklärung
DA-1 Formular ausfüllen → 15% zurück
Weitere 15% nach definitiver Steuerveranlagung
Bank erledigt vieles automatisch
Ausländischer Broker 🟡
Komplizierter Prozess
DA-1 Formular für erste 15%
Weitere 15% beim Broker nachfragen
Mehr Aufwand, aber machbar
Broker mit QI-Status ✅
Qualified Intermediary (z.B. Interactive Brokers)
Automatisch nur 15% Quellensteuer (statt 30%)
W-8BEN Formular wird verwendet
Steht auf offizieller IRS-Liste
3. Praktische Empfehlung
Für die meisten Schweizer Anleger:
✅ Schweizer Broker/Bank (Swissquote, Cornèrtrader, PostFinance, etc.)
Maximale Sicherheit vor US-Erbschaftssteuer
Einfache Steuerhandhabung
Keine zusätzlichen Risiken
Alternative mit Vorsicht:
🟡 EU-Broker mit niedrigen Gebühren
Nur wenn US-Investments unter 60'000 USD bleiben
Oder nur UCITS ETFs (keine US-domizilierten ETFs)
Nicht empfohlen:
❌ US-Broker
Risiko der 40% Erbschaftssteuer zu hoch
Nur für sehr erfahrene Anleger mit kleinen US-Positionen
Wichtig für Pensionsplaner: Die US-Erbschaftssteuer ist für Kunden mit grösseren Depots besonders relevant. Bei Vermögen über 60'000 USD in US-Wertpapieren und einem US-Broker kann die Familie bis zu 40% des Wertes verlieren – zusätzlich zur normalen Schweizer Erbschaftssteuer!
US Quellensteuer und die “spezial” Fälle für dich als Schweizer
Als Schweizer gibt es einige Spezialfälle zu beachten: Es macht einen Unterschied, ob deine Bank in der Schweiz ist oder nicht. Auch welche Bank spielt eine Rolle. Wenn du einen grossen Teil deines Vermögens in den USA investiert hast, musst du möglicherweise sogar die hohe US-Erbschaftssteuer berücksichtigen. So, ein nach dem anderen.
ETF Quellensteuer – der häufigste Fall
Ganz ähnlich wie die Verrechnungssteuer in der Schweiz. Auch hier erhältst du deine Quellensteuer zurück, sobald du die definitive Steuerbescheid hast.
Schritt
Beispiel
Steuerbelastung
1. US-Unternehmen
Apple, Microsoft
30 % Quellensteuer in den USA
2. ETF-Domizil (Irland)
Vanguard World ETF
15% der US Quellensteuer in Irland
(zwischen Irland und CH keine Steuern)
3. Anleger-Heimatland
Schweizer Anleger
Einkommenssteuer je nach Einkommen, Wohnort, Konfession.
Wichtig zu wissen: Die Quellensteuer kann laut kantonaler Steuerbehörde nur zurückverlangt werden, wenn sie über 100 Franken beträgt. Mein Tipp: Falls deine Quellensteuer Beispielsweise um die 90 Franken liegt, kannst du versuchen, diesen Betrag als Spende an das jeweilige Land in deiner Steuererklärung abzuziehen. Nach dem Motto: Probieren geht über Studieren.
US Einzeltitel im Depot – wie ist die Quellensteuer dann?
Neben dass du in der Schweiz steuerpflichtig bist, ist die erste Frage , wo ist der Sitz deines Brokers?
Broker in der Schweiz
Wenn du eine Schweizer Bank oder Broker hast (der Unterschied erkläre ich dir in diesem Blog), kannst du dich entspannen. Mit dem Ausfüllen der Steuererklärung und dem Formular DA-1 erhältst du die ersten 15% rückerstattet. Die anderen 15% erhältst du erst, wenn die Steuerveranlagung definitiv ist.
Broker im Ausland
Hast du einen Ausländischen Broker, dann wird es komplizierter. Je nach Land sind auch andere Regeln. Als Faustformel kann ich dir sagen, mit dem Formular DA-1 erhältst du mal die ersten 15%, die weiteren musst du dich bei deinem Broker informieren. Dann haben wir noch die Ausnahme.
Bank ist im Ausland und ist Qualified Intermediary
Ein Qualified Intermediary (QI) ist ein IRS (das ist die US Steuerbehörde)-zertifizierter Finanzintermediär für reduzierte Quellensteuersätze. Die wichtigsten Vorteile:
Direkte Steuerreduktion: Sofortige Anwendung des reduzierten Satzes (15% statt 30%)
Einfache Dokumentation: Einmaliges Ausfüllen des W-8BEN Formulars genügt
👉 Dies ist der Zweite Teil des Blogs. Teil 1 – Quellensteuern US, Teil 2 – Erbschaftsteuern US.
👁️🗨️ Auf einen Blick
US-Erbschaftssteuer betrifft auch Schweizer! Selbst wenn du in der Schweiz wohnst, könntest du von dieser Steuer betroffen sein – mit bis zu 40% auf deine US-Investments! Aber keine Sorge: Wenn dein Depot außerhalb der USA liegt oder dein Vermögen unter 12 Millionen beträgt, bist du wahrscheinlich sicher.
"US situs assets" sind steuerrelevante Vermögenswerte, unabhängig von deinem Wohnort. Darunter fallen US-Aktien, Immobilien und sogar Schmuck. Private US-Bankkonten und ausländische Aktien sind hingegen nicht betroffen.
Drei smarte Optionen zur Steuervermeidung: Du musst nicht alles verkaufen! Lies welche Option für dich in Frage kommt.
🚀 Neugierig geworden? Erfahre im vollständigen Artikel, wie du deine Rendite maximieren und gleichzeitig die US-Steuerfalle clever umgehen kannst! Deine Hinterbliebenen werden es dir danken. 💰
Lesedauer: 3 Minuten
Die versteckte Gefahr: US-Erbschaftssteuer bei ETFs und Aktien
Ein oft übersehenes Risiko: Die US-Erbschaftssteuer betrifft nicht nur US-Bürger, sondern auch Schweizer Investoren und in der Schweiz wohnhafte Personen, die über einen US-amerikanischen Broker ETFs oder andere US-Wertpapiere halten.
Die gute Nachricht: Du kannst das Ganze vergessen, wenn dein Depot ausserhalb der USA liegt oder du aktuell weniger als 12 Millionen besitzt. Wenn du mehr hast, dann würde ich mich gut informieren ob eine Juristische Firma oder andere Wege für dich vorteilhafter sind.
Die schlechte Nachricht: Die US-Broker sind richtig gut und günstig. Die Freigrenze ist nicht in Stein gemeisselt. Selbst wenn sie halbiert wird, werden die meisten Anleger trotzdem noch im grünen Bereich sein.
Was sind “US situs assets”
US Situs Assets sind nach US-Steuerrecht "in den USA befindliche" Vermögenswerte, die für Nicht-US-Bürger der US-Erbschaftssteuer unterliegen können – unabhängig vom Wohnort.
Der Aufbewahrungsort spielt keine Rolle: Eine US-Aktie bleibt ein US Situs Asset, auch in einem Schweizer Depot.
(US situs assets – Freibetrag) × 40% (aktueller Erbschaftssteuersatz) = Steuerbetrag, wobei steuerfrei, wenn US situs assets kleiner als der Freibetrag ist
Nachlass: Amerikanische Aktien, was bedeutet das konkret?
Du hast weniger als 60'000 USD an amerikanischen Aktien? Glückwunsch! Deine Erben müssen nur ein Briefchen an die Amis schreiben: "Nein, wir haben nicht so viel Geld. Ehrlich!" Unterschreiben nicht vergessen – fertig!
Du hast mehr als 60'000 USD? Dann musst du das berüchtigte Formular 706-NA und und 8833 an die IRS schicken, die Kopie davon an deine Depotbank. Nach gefühlten halben Eiszeiten (ca. 3-8 Monate) kommt eine Überweisungsbescheinigung zurück. Erst dann dürfen deine Erben bei deiner Depot Bank anklopfen und sagen: "Geld her, bitte!"
Besitzt du mehr als 12,92 Millionen USD (der aktuelle Grenzwert des US-Schweizer Erbschaftssteuerabkommens)? Keine Sorge, das betrifft nur dich und deine 5 besten Freunde aus deinem Umfeld! Du darfst das berüchtigte Formular 706-NA an die IRS schicken. Dann heisst es warten. Und warten bis "der ganze Schnee von den Bergen geschmolzen ist" (ca. 1+ Jahr) trudelt eine Überweisungsbescheinigung ein. Erst dann kannst du bei deiner Depotbank anklopfen und sagen: "Cash, bitte!"
Muss ich jetzt die Aktien im Depot verkaufen um die US Erbsteuer zu umgehen?
Nein. Du hast drei Optionen: Wechsle zu ETFs, gründe eine Aktiengesellschaft für steuerfreie Investments, oder – wenn du ein US-Vermögen über 13 Millionen besitzt und in fortgeschrittenem Alter bist – verkaufe US-Aktien zugunsten von Schweizer Aktien oder gehe zu einer Schweizer Bank. Bei so hohen Vermögen ist die 40% Nachlasssteuer kaum durch bessere Performance wettzumachen. Im Alter liegt der Fokus ohnehin meist auf dem Vermögensschutz.
Beispiel: Du hast ein Nachlassvermögen von etwa 4 Millionen, davon 2,5 Millionen in amerikanischen Aktien (63% des Vermögens), 0,5 Millionen in einer Immobilie (netto) und 1 Million in Schweizer Aktien, US-Treasury Bills (US-Obligationen) und Bargeld.
Berechnung:
2.5 Millionen / 4 Millionen × 13.61 Millionen = 8.50625 Millionen USD Freibetrag
Da der Wert der US situs assets (2.5 Millionen) kleiner ist als der berechnete Freibetrag (8.50625 Millionen), fällt keine US-Erbschaftssteuer an.
Wie ist der Ablauf, wenn dich US Nachlasssteuer betrifft?
Du füllst ganz normal deine Steuern aus. Auf DB-1 Formular sollte diese Fragen stehen. Sonst frage einen spezialisierten Treuhänder oder beim Steueramt nach, bevor du etwas falsches machst.
ETFs, US-Aktien und Steuern: Die Zusammenfassung
Fassen wir zusammen, wie du deinen Rendite auf deine Aktien und ETFs optimieren kannst:
Wähle ETFs mit Domizil in Irland für internationale und US-Aktien (auch MSCI World)
Nutze Schweizer ETFs für Schweizer Aktien
Erwäge synthetische ETFs (SWAP, nicht Sampling) für steuereffiziente US-Investments
Thesaurierende ETFs für langfristigen Vermögensaufbau verwenden
Maximiere deine Säule 3a-Einzahlungen ( ETF-Art spielt keine Rolle, Dividende ist steuerfrei)
Steuerabzug: Effektive Vermögensverwaltungskosten oder Pauschale (je nach Kanton)
US-Erbschaftssteuer, erst für grössere Depots zu beachten und wenn dein Broker in den USA ist.
Neugierig geworden? Entdecke in einem kostenfreien 15-minütigen Strategiegespräch, wie dein Portfolio noch mehr Potenzial entfalten kann. Gemeinsam finden wir heraus, ob deine Anlagestrategie optimal auf deine Ziele ausgerichtet ist und wo sich verborgene Chancen verstecken!
Wenn die eigene Pensionierung immer näher rückt, wird eine Frage immer drängender: Reicht dein Einkommen, um dein Leben so weiterzuführen, wie du es dir wünschst? Pensionierung planen bedeutet nicht, sich mit Zahlen zu quälen. Es bedeutet, früh zu entscheiden, wie dein Leben im Alter aussehen soll. Wer zu spät startet, verliert Spielraum. Wer früh Klarheit schafft, gewinnt Sicherheit und mehr Kapital bei AHV, Pensionskasse und Vermögen.
Fehlentscheide bei Kapitalbezug, Steuern oder Frühpensionierung wirken ein Leben lang. In diesem Artikel erfährst du, warum Pensionierungsplanung in der Schweiz früh beginnen sollte und welche Denkfehler häufig auftreten. Wir zeigen dir ausserdem, wie du dir strukturiert und ohne Komplexität einen klaren Überblick verschaffst, um entspannt deiner Pensionierung entgegenzusehen.
Der richtige Zeitpunkt für deine Pensionierungsplanung
Diese Fehler kosten dich im Alter viel Geld
Welche Entscheidungen deine Pensionierung bestimmen
Warum du deine Pensionierung nicht allein planen solltest
Fazit: Früh planen bedeutet Sicherheit im Ruhestand
FAQ: Häufig gestellte Fragen zur Pensionierung in der Schweiz
📌 Das Wichtigste in Kürze zu Pensionierung planen
Die Planung der Pensionierung beginnt Jahre vor dem Pensionsalter. Wer sich frühzeitig Gedanken macht, reduziert Vorsorgelücken, spart Steuern und sichert seinen Lebensstandard im Ruhestand.
Entscheidend ist das Zusammenspiel von AHV, Pensionskasse und Säule 3a und die eigenen Lebensziele. Erst eine strukturierte Pensionsplanung schafft Überblick über Einkommen, Kapitalbezug und mögliche Rentenkürzungen.
Ohne klare Planung entstehen unnötige Kosten und Fehlentscheidungen. Beiträge, Budget, Vermögen und persönliche Wünsche müssen früh koordiniert werden, damit dein Ruhestand finanziell tragfähig bleibt.
1. Der richtige Zeitpunkt für deine Pensionierungsplanung
Viele Menschen beginnen mit der Pensionierungsplanung erst fünf oder weniger Jahre vor dem Pensionsalter. Dann wird gerechnet und gehofft, dass alles aufgeht. Doch wer so spät startet, hat nur noch begrenzten Handlungsspielraum. Beitragslücken in der AHV, unklare Strategien bei der Pensionskasse oder eine fehlende Struktur beim Vermögen lassen sich dann nicht mehr korrigieren.
Warum viele zu spät beginnen
Der Ruhestand fühlt sich lange Zeit weit entfernt an. Das Berufsleben läuft, das Einkommen stimmt und der Alltag fordert Aufmerksamkeit. Pensionierung wird zu einem Thema „für später“.
Dazu kommen typische Fehleinschätzungen:
„Die AHV-Rente reicht schon.“
„In der Pensionskasse liegt genug Kapital.“
„Ich kann später immer noch reagieren.“
„Steuern spielen erst im Alter eine Rolle.“
„Ich weiss, was ich mache.“
Doch genau diese Annahmen führen häufig zu einem Fehler im Prozess, der einen tieferen Lebensstandard zur Folge hat.
Die Vorteile einer frühen Planung
Wer fünfzehn bis zwanzig Jahre vor dem Rentenalter beginnt, verschafft sich Zeit. Zeit für Optimierung. Zeit für strategische Entscheide. Zeit für Korrekturen.
Eine frühe Pensionierungsplanung ermöglicht:
strategische Planung von Kapitalbezug oder Rente
Steueroptimierung über mehrere Jahre
klare Budgetplanung für den Ruhestand
Regelungen und Formulierungen von Beispielen wie Testament, Patientenverfügung und Vorsorgeauftrag.
Anpassung der Anlagestrategie an die neue Lebensphase
Zielgerichtete und persönliche Chancen zu verstehen, sehen und nutzen können.
Je früher du beginnst, desto grösser bleibt deine Anpassbarkeit.
Diese Lebensphasen sind besonders entscheidend
Es gibt Momente im Leben, in denen das Thema Pensionierung planen besonders wichtig wird:
Ab dem 50. Lebensjahr
Bei grösseren Einkommensveränderungen
Beim Kauf oder Verkauf einer Liegenschaft
Bei Selbstständigkeit oder Geschäftsübergabe
Nach Scheidung oder Erbschaft
Bei Gedanken an Frühpensionierung
In diesen Phasen verändern sich Beiträge, Vermögen, Verpflichtungen und Perspektiven. Ohne Überblick steigt das Risiko von Fehlentscheidungen mit weitreichenden Folgen.
Pensionierung ist kein Ereignis, sondern ein Prozess. Und dieser beginnt nicht mit dem letzten Arbeitstag, sondern mit der ersten bewussten Planung.
2. Diese Fehler kosten dich im Alter viel Geld
Person berechnet ihr Vorsorgekapital für die Pensionierung in der Schweiz
In der Schweiz sprechen viele von einer „Rentenlücke“ wie in Deutschland. Doch das greift zu kurz. Bei uns geht es weniger um eine Lücke im System, sondern um die entscheidende Frage: Hast du genügend Kapital aufgebaut oder nicht?
Deine Pensionierung basiert auf dem 3-Säulen-System. Jede Säule funktioniert anders. AHV, Pensionskasse und private Vorsorge greifen ineinander, doch genau dieses Zusammenspiel wird häufig missverstanden.
Fehlendes Verständnis des 3-Säulen-Systems
Viele wissen zwar, dass es drei Säulen gibt. Aber kaum jemand weiss genau:
Wie stark die AHV-Rente ins Gewicht fällt
Welche Leistungen die Pensionskasse im (Paragraphen) Detail wirklich bringt
Steuerarten, deren Anwendung und Höhe sowie deren Auswirkungen auf die Liquidität zu bestimmten Zeitpunkten.
Wie Kapitalbezug und Rente zusammenwirken
Welche Auswirkungen Vorbezug oder Einkauf haben
Welche Auswirkungen unvorhergesehene Ereignisse auf die langfristige Planung haben.
Welche Zusammenhänge für eine nachhaltige Strategie förderlich sind und welche nicht.
Oft wird jede Säule isoliert betrachtet. Doch erst das Zusammenspiel entscheidet über dein Einkommen im Alter.
Typische Fehler, die Vermögen kosten
In der Praxis zeigen sich immer wieder dieselben Muster:
Zu hohe Gebühren und versteckte Kosten bei Anlagen
Steuerfolgen werden unterschätzt, inklusive Erbschaftssteuern
Zu hohe Risiken bei Investments bei gleichzeitig schwacher Rendite
Fehlendes Timing beim Kapitalbezug
Verpasste Fristen bei Einzahlungen oder Einkäufen
Kein klarer Plan für Liquidität im Ruhestand
Viele treffen Einzelentscheide ohne Gesamtstrategie und verlieren dabei Rendite, Zeit und Sicherheit.
Fehlendes vernetztes Denken
Ein Entscheid bei der Pensionskasse beeinflusst deine Steuern, dein Einkommen, deine Rente und deinen “Seelenfrieden”.
Eine Liegenschaft beeinflusst deine Liquidität.
Ein Kapitalbezug verändert deine Vermögensstruktur.
Eine Frühpensionierung verändert dein Einkommen und dein Vermögen dauerhaft.
Doch diese Zusammenhänge werden selten ganzheitlich betrachtet. Themen wie Liegenschaften, Erben, Rechtliches, Investitionen und persönliche Wünsche gehören zusammen, werden aber oft getrennt behandelt.
Lebensstil entscheidet mehr als Sparbeträge
Viele konzentrieren sich ausschliesslich auf die Höhe ihres Kapitals. Doch entscheidend ist, wie du im Alter leben willst, nicht, wie viel Geld vorhanden ist.
Welche monatlichen Ausgaben entstehen realistisch?
Soll die Hypothek amortisiert werden?
Sind Reisen geplant?
Möchtest du Kinder oder Enkel unterstützen?
Wie entwickelt sich deine Krankenkasse?
Welche grösseren Investitionen und Anschaffungen stehen noch an?
Reine Sparbeträge sagen wenig über deinen zukünftigen Lebensstandard aus. Ohne klares Budget entsteht Unsicherheit. Pensionierung planen bedeutet deshalb, Klarheit über dein zukünftiges Leben zu schaffen.
3. Welche Entscheidungen deine Pensionierung bestimmen
Viele glauben, die Pensionierung beginne mit dem letzten Arbeitstag. In Wahrheit beginnt sie mit den Entscheidungen, die du Jahre vorher triffst.
Die drei Säulen funktionieren nicht automatisch zu deinem Vorteil. AHV, Pensionskasse und private Vorsorge entfalten ihre Wirkung nur dann richtig, wenn sie auf deine persönlichen Ziele abgestimmt sind. Es geht nicht darum, einfach Geld anzusparen. Es geht darum, dein zukünftiges Leben zu finanzieren.
Willst du dein Einkommen im Ruhestand sichern? Frühpensionierung offenhalten? Deine Hypothek reduzieren? Kapital beziehen oder eine lebenslange Rente bevorzugen? Jede dieser Entscheidungen beeinflusst Steuern, Liquidität und Vermögensstruktur.
Hinzu kommen Themen, die oft getrennt betrachtet werden, aber untrennbar zusammengehören: Wohneigentum, Erbschaftsplanung, Investitionen, familiäre Verpflichtungen oder unternehmerische Beteiligungen. Wer hier isoliert entscheidet, riskiert ungewollte Nebenwirkungen.
Aufschub ist dabei einer der grössten Risikofaktoren. Ohne klare Struktur werden Fristen verpasst, steuerliche Staffelungen nicht genutzt oder Chancen für Einkäufe in die Pensionskasse ignoriert. Viele handeln erst dann, wenn der Zeitdruck steigt, und genau dann sinkt der Handlungsspielraum.
Pensionierung planen bedeutet deshalb, dein Vermögen, deine Verpflichtungen und deine Wünsche und die deines Partners in ein stimmiges Gesamtkonzept zu bringen.
4. Warum du deine Pensionierung nicht allein planen solltest
Tommaso Rubino mit Kunden Finanzberatung und Pensionsplanung
In der Schweiz gibt es keine klassische „Rentenlücke“, wie oft in Deutschland diskutiert wird. Die entscheidende Frage lautet vielmehr: Reicht dein Kapital oder nicht?
Dieses Kapital setzt sich aus mehreren Bausteinen zusammen. AHV, Pensionskasse und private Vorsorge funktionieren unterschiedlich. Dazu kommen Vermögen, Liegenschaften, Investitionen, steuerliche Aspekte, familiäre Verpflichtungen, Lebensqualtiät und -standard. Genau hier entsteht Komplexität.
Viele unterschätzen dabei zentrale Punkte:
Zu hohe Gebühren bei Anlagen
Steuerfolgen bei Kapitalbezug
Erbschaftssteuern
Unkoordinierte Investitionen mit hohem Risiko und tiefer Rendite
Fehlendes Timing bei Einkäufen oder Bezügen
Oft fehlt nicht das Geld, sondern die Struktur.
Komplexität im Ruhestand wird häufig unterschätzt
Mit der Pensionierung verändern sich Einkommen, Steuersituation, Liquidität und Risikofähigkeit gleichzeitig. Eine falsche Entscheidung kann dauerhaft Auswirkungen haben.
Kapitalbezug oder Rente?
Hypothek reduzieren oder investieren?
Vermögen übertragen oder halten?
Frühpensionierung finanzieren oder weiterarbeiten?
Diese Entscheide greifen ineinander. Wer sie isoliert trifft, riskiert Steuernachteile, unerwartete Veränderungen, Vorsorgelücken oder Liquiditätsengpässe.
Der Vorteil einer unabhängigen Beratung
Eine unabhängige Begleitung bei der Pensionsplanung schafft Übersicht. Nicht durch Produktverkauf, sondern durch Analyse.
Eine fundierte Pensionsplanung betrachtet:
alle drei Säulen im Zusammenspiel
Steuerfolgen über mehrere Jahre
Vermögensstruktur und Liquidität
familiäre Situation
persönliche Wünsche für den Ruhestand
Welche Plan B’s berücksichtigt werden, wie der Ausfall des Partners und die Absicherung des Vermögens in verschiedenen Börsenlagen.
Der Mehrwert entsteht durch vernetztes Denken.
Wie eine Zusammenarbeit typischerweise abläuft
Eine strukturierte Pensionierungsplanung folgt diesen 5 Schritten:
1. Sichtung aller relevanten Unterlagen
2. Analyse deiner aktuellen Situation
3. Persönliches Gespräch mit Zieldefinition
4. Konkrete Lösungsvorschläge
5. Begleitung bei der Umsetzung und Follow-Up
So entsteht ein klarer Plan statt Entscheidungen unter Zeitdruck.
Worauf du bei der Wahl eines Beraters für deine Pensionsplanung achten solltest
Achte darauf, dass dein Berater unabhängig arbeitet, keine hauseigenen Produkte oder Partnerprodukte verkaufen muss und deine gesamte Situation berücksichtigt, nicht nur einzelne Vorsorgebausteine.
Genau hier setzt die Finanzberatung Rubino an. Statt Produktverkauf steht die strukturierte Analyse deiner gesamten Vorsorgesituation im Mittelpunkt. Ziel ist es, Klarheit zu schaffen, Risiken sichtbar zu machen und fundierte Entscheidungsgrundlagen zu liefern.
Wenn du verstehen möchtest, wie dieser Ansatz im Detail funktioniert, kannst du hier mehr zur Finanzberatung Rubino erfahren.
Wenn du deine Situation konkret prüfen und strukturiert planen willst, dann vereinbare direkt dein Erstgespräch.
5. Fazit: Früh planen bedeutet Sicherheit im Ruhestand
Pensionierung ist kein einzelner Entscheid kurz vor dem Rentenalter. Sie ist ein Prozess, der Jahre vorher beginnt. Jede Einzahlung, jeder Einkauf, jede Investition und jede steuerliche Planung wirken sich langfristig auf dein Einkommen und deine Lebensqualität im Alter aus.
Wenn du früh Orientierung schaffst, gewinnst du Handlungsspielraum. Wenn du strukturiert planst, reduzierst du Risiken. Und wenn du Zusammenhänge verstehst, triffst du Entscheidungen mit Weitsicht statt unter Zeitdruck.
Eine fachkundige Begleitung hilft dir, die Wechselwirkungen zwischen AHV, Pensionskasse, Vermögen, Steuern und persönlichen Zielen klar zu erkennen. Sie schafft Übersicht in einem komplexen System und sorgt dafür, dass aus Einzelentscheiden eine tragfähige Gesamtstrategie wird.
Wenn du deine Pensionierung nicht dem Zufall überlassen willst, dann sichere dir direkt dein Erstgespräch.
6. FAQ: Häufig gestellte Fragen zur Pensionierung in der Schweiz
Wann sollte ich meine Pensionierung planen?
Idealerweise beginnst du mit der Pensionierungsplanung 10 bis 15 Jahre vor dem Pensionsalter. Je früher du planst, desto mehr Spielraum hast du bei Steuern, Kapitalbezug, Säule 3a und Pensionskasse. Wenn du erst kurz vor dem Rentenalter startest, verlierst du wichtige Optimierungsmöglichkeiten.
Reicht die AHV-Rente im Ruhestand aus?
Die AHV-Rente deckt in der Regel nur einen Teil des bisherigen Einkommens ab. Entscheidend ist das Zusammenspiel von AHV, Pensionskasse, privater Vorsorge und deinem Lebensstandard. Ohne klare Planung entstehen schnell Vorsorgelücken, die den Lebensstandard im Alter beeinflussen.
Kapitalbezug oder Rente: Was ist besser geeignet?
Ob Kapitalbezug oder lebenslange Rente das bessere Konzept ist, hängt von deiner Situation, deinem Vermögen, deinen Verpflichtungen und deinem Sicherheitsbedürfnis ab. Auch steuerliche Überlegungen spielen eine Rolle. Eine durchdachte Pensionsplanung berücksichtigt beide Möglichkeiten und deren Tragweite.
Was ist bei der Säule 3a zu beachten?
Die Säule 3a bietet steuerliche Vorteile während des Berufslebens. Wichtig sind die Höhe der Beiträge, die Art der 3. Säule (Konto oder Wertschriften), die gewählte Strategie, die Staffelung der Bezüge und der richtige Zeitpunkt. Ohne Planung entstehen unnötige Steuerbelastungen beim Bezug im Rentenalter.
Welche Auswirkungen hat die Reform AHV 21?
Die Reform AHV 21 betrifft unter anderem das Rentenalter von Frauen (Jahrgänge 1961 bis 1969) und bringt Anpassungen bei der Altersrente. Je nach Jahrgang verändern sich Leistungen, Übergangsregelungen und Möglichkeiten zur Frühpensionierung. Eine aktuelle Übersicht ist wichtig für deine Planung.
Was passiert mit meiner Pensionskasse bei Frühpensionierung?
Bei einer Frühpensionierung reduzieren sich die Leistungen der Pensionskasse häufig dauerhaft. Zusätzlich entstehen Beitragslücken in der AHV. Ohne Vorbereitung kann das zu Rentenkürzungen und einem tieferen Einkommen im Ruhestand führen.
Wie erstelle ich eine Checkliste für meine Pensionierung?
Eine strukturierte Checkliste für deine Pensionierung umfasst:
Überblick über AHV, Pensionskassenguthaben, Liegenschaft, Vermögen und Säule 3a
Klärung von Beitragslücken
Budgetplanung für den Lebensstandard im Alter
Prüfung von Hypothek, Zeitpunkt von Investitionen und Amortisation
Steuerliche Planung
Schritt für Schritt Anleitung für die nächsten Dekaden
Diese Schritte bilden die Grundlage für fundierte Entscheidungen.
Was wird bei der Pensionierung häufig unterschätzt?
Viele unterschätzen Steuern, Gebühren bei Anlagen, Erbschaftsfragen und die Entwicklung der Ausgaben im Alter. Auch Themen wie Zivilstand, Kinder, Krankheit, gegenseitige Absicherung, Tod Hypothek, Vermögensübertragung oder Veränderungen im Lebensabschnitt werden oft zu spät berücksichtigt.
Kann ich meine Pensionierung nachträglich noch verbessern?
Teilweise ja, aber nur mit Einschränkungen. Verpasste Fristen, fehlendes Timing oder unkoordinierte Entscheide lassen sich nicht immer rückgängig machen. Je früher du den Überblick gewinnst, desto grösser ist dein Handlungsspielraum.
Die Pensionierung rückt näher. Und plötzlich geht es nicht mehr nur um Einkommen, sondern um dein gesamtes Vermögen. Was du über Jahre aufgebaut hast, muss jetzt bestehen bleiben.
Genau hier passieren die meisten Fehler. Entscheidungen wirken direkter, weil sie sofort Auswirkungen auf dein Einkommen im Ruhestand haben. Ein falscher Kapitalbezug, eine zu riskante Anlagestrategie oder unterschätzte Steuern können dein verfügbares Vermögen dauerhaft reduzieren.
Viele dieser Entscheidungen lassen sich später kaum noch korrigieren. Gleichzeitig bleibt immer weniger Zeit, Verluste auszugleichen und den Ruhestand von Anfang an entspannt geniessen zu können.
Gleichzeitig werden Risiken grösser, weil dir die Zeit fehlt, Fehler zu korrigieren. Verluste im Depot lassen sich kurz vor der Pensionierung kaum noch ausgleichen. Wer in dieser Phase ohne klaren Plan handelt, gefährdet seinen zukünftigen Lebensstandard im Ruhestand.
Viele stellen sich in diesem Moment erstmals die Frage: Reicht mein Vermögen wirklich aus?
In diesem Artikel erfährst du, wie du deine Pensionierung vorbereiten kannst, welche Risiken in den letzten Jahren vor dem Pensionsalter besonders relevant sind und wie du dein Kapital so strukturierst, dass es dich langfristig trägt.
📌 Das Wichtigste in Kürze zur Pensionierungsvorbereitung (Lesezeit 6 Min.)
– Wer die Pensionierung vorbereitet, sollte früh starten, idealerweise 10–15 Jahre vor dem Pensionsalter, um genügend Spielraum für Planung, Steuern und Vermögensaufbau zu haben.
– In den letzten Jahren vor der Pensionierung entstehen die grössten Risiken: Fehlentscheide beim Kapital, Verluste im Vermögen oder fehlende Übersicht führen schnell zu Vorsorgelücken.
– Dein Einkommen im Ruhestand ergibt sich aus AHV, Pensionskasse, Säule 3a und deinem Vermögen. Das Zusammenspiel dieser Faktoren entscheidet über deinen Lebensstandard.
– Eine strukturierte Pensionsplanung schafft Klarheit über deine Situation, hilft dir, bessere Entscheidungen zu treffen, und sorgt dafür, dass dein Vermögen dich langfristig trägt.
1. Wann du beginnen solltest, deine Pensionierung vorzubereiten
Viele denken bei der Pensionierung an den letzten Arbeitstag. In Wirklichkeit entscheidet sich deine finanzielle Situation im Ruhestand deutlich früher. Wer seine Pensionierung vorbereitet, startet nicht kurz vor dem Pensionsalter, sondern idealerweise 10 bis 15 Jahre davor.
Der Spielraum wird mit jedem Jahr kleiner. Steuerliche Möglichkeiten, Fristen oder Entscheide rund um Pensionskasse und Kapitalbezug lassen sich nicht beliebig kurzfristig optimieren.
Gleichzeitig wirkt der Zinseszinseffekt nicht nur bei Anlagen, sondern auch bei guten Entscheidungen. Wer früh plant, kann sein Vermögen Schritt für Schritt strukturieren und anpassbar bleiben.
10 bis 15 Jahre vor der Pensionierung geht es deshalb nicht darum, bereits alles im Detail zu wissen. Entscheidend ist, früh die richtigen Weichen zu stellen.
Der Grund ist einfach: Zeit schafft Handlungsspielraum. In den Jahren vor der Pensionierung kannst du noch Einfluss nehmen: auf deine Pensionskasse, deine Säule 3a, dein Vermögen und deine Steuern. Wartest du zu lange, bleiben dir nur noch wenige Optionen. Entscheidungen müssen schneller getroffen werden, oft unter Druck.
Besonders kritisch sind die letzten Jahre vor der Pensionierung. Verluste im Depot, falsche Entscheide beim Kapital oder fehlende Planung lassen sich dann kaum noch ausgleichen. Genau hier zeigt sich, dass Pensionierung vorbereiten nicht nur vorausschauende Planung bedeutet, sondern vor allem auch Risikomanagement. Wer früh beginnt, schützt sich vor genau diesen Situationen.
2. Typische Fehler in den letzten Jahren vor der Pensionierung
Ältere Frau sitzt mit Taschenrechner und Laptop am Küchentisch und prüft ihre Finanzen kurz vor der Pensionierung
In den letzten Jahren vor der Pensionierung verändert sich deine Situation spürbar. Entscheidungen wirken direkter. Fehler haben unmittelbare Auswirkungen auf dein Einkommen und deinen Lebensstandard im Ruhestand.
Gerade in dieser Phase zeigen sich in der Praxis immer wieder die gleichen Muster:
Dein Vermögen bleibt unverändert investiert, obwohl deine Risikofähigkeit sinkt
Verluste im Depot kurz vor dem Pensionsalter können nicht mehr aufgeholt werden
Der Kapitalbezug wird ohne klare Strategie getroffen
Steuern werden unterschätzt oder nicht frühzeitig eingeplant
Es fehlt an Liquidität für laufende Kosten oder grössere Ausgaben
AHV und Pensionskasse werden überschätzt
Vorsorgelücken werden erst zu spät erkannt
Entscheidungen werden isoliert getroffen statt im Gesamtzusammenhang
Was auf den ersten Blick nach Einzelproblemen aussieht, hat oft denselben Ursprung: fehlende Abstimmung. Viele beschäftigen sich zwar mit einzelnen Themen wie Pensionskasse oder Säule 3a, aber selten mit dem Zusammenspiel ihrer gesamten Finanzen.
Besonders kritisch ist dabei das Timing. Wer sich erst wenige Jahre vor der Pensionierung mit Kapital, Einkommen und Ausgaben auseinandersetzt, hat kaum noch Spielraum für Korrekturen. Steueroptimierungen, Anpassungen in der Pensionskasse oder strategische Entscheide lassen sich dann nur noch eingeschränkt umsetzen.
Hinzu kommt, dass sich die Rolle deines Vermögens verändert. Während im Berufsleben der Fokus auf Wachstum liegt, geht es kurz vor der Pensionierung stärker um Stabilität und Planbarkeit. Ohne klare Strategie entsteht hier ein Ungleichgewicht, mit direkten Folgen für deine finanzielle Zukunft.
3. Welche Faktoren deine finanzielle Zukunft im Ruhestand bestimmen
Viele betrachten AHV, Pensionskasse und Säule 3a einzeln. In der Realität entscheidet aber das Zusammenspiel darüber, wie dein Einkommen im Ruhestand tatsächlich aussieht.
Die AHV bildet die Basis. Sie deckt jedoch in den meisten Fällen nur einen Teil deines bisherigen Einkommens ab. Die Pensionskasse ergänzt diese Leistungen, ist aber stark abhängig von deinem Lohn, deinen Beiträgen und den getroffenen Entscheidungen vor der Pensionierung. Die Säule 3a wiederum bietet dir zusätzliche Möglichkeiten, dein Kapital gezielt aufzubauen und steuerlich zu optimieren.
Entscheidend ist: Dein Einkommen im Ruhestand entsteht nie aus einer einzelnen Quelle, sondern immer aus der Kombination aller drei Säulen, ergänzt durch dein privates Vermögen.
Was das konkret für dich bedeutet, zeigt sich vor allem bei den zentralen Entscheidungen:
Entscheid zwischen Kapitalbezug oder lebenslanger Rente aus der Pensionskasse
Höhe und Struktur deines vorhandenen Vermögens
Geplante Ausgaben und dein gewünschter Lebensstandard im Alter
Zeitpunkt deiner Pensionierung oder mögliche Frühpensionierung
Diese Faktoren greifen ineinander. Ein Kapitalbezug verändert deine Steuern und dein Vermögen. Entscheidest du dich für eine lebenslange Auszahlung aus der Pensionskasse, wirkt sich das direkt auf dein verfügbares Einkommen aus. Und dein Lebensstandard bestimmt letztlich, wie viel Einnahmen du überhaupt benötigst.
Viele unterschätzen genau diese Zusammenhänge. Statt eine klare Strategie zu verfolgen, werden einzelne Entscheide isoliert getroffen, oft mit langfristigen Auswirkungen auf die finanzielle Situation im Ruhestand.
Nicht eine einzelne Entscheidung bestimmt deine Pensionierung, sondern das Zusammenspiel von AHV, Pensionskasse, Säule 3a und deinem persönlichen Lebensstandard.
4. So schützt du dein Vermögen kurz vor der Pensionierung
Paar bespricht wichtige Finanzunterlagen am Laptop zur Vorbereitung auf die Pensionierung.
Vielleicht hast du über Jahre ein solides Vermögen aufgebaut und fragst dich jetzt, wie du es vor der Pensionierung richtig schützt. Kurz vor der Pensionierung verändert sich die Rolle deines Vermögens grundlegend. Es geht nicht mehr primär darum, Kapital aufzubauen, sondern es zu erhalten und passend einzusetzen.
Ein häufiger Reflex ist, Risiken komplett zu vermeiden und alles „in Sicherheit zu bringen“. Doch genau das ist oft nicht der beste Ansatz. Wer sein gesamtes Kapital unstrukturiert umschichtet, riskiert neue Probleme, etwa durch fehlende Rendite oder steuerliche Nachteile.
Entscheidend ist nicht, ob du Risiken hast, sondern wie du damit umgehst. Eine klare Struktur im Vermögen schafft Stabilität und Planbarkeit für deinen Ruhestand.
Darauf kommt es jetzt an:
Struktur statt Einzelentscheide: Teile dein Vermögen bewusst auf, nach kurzfristigem Bedarf, mittelfristiger Planung und langfristiger Absicherung.
Liquidität sicherstellen: Plane genügend Mittel ein, um deinen Lebensunterhalt und grössere Ausgaben wie Reisen, ein neues Auto oder Renovationen jederzeit decken zu können.
Risiken gezielt reduzieren: Passe deine Anlagestrategie an deine neue Lebensphase an, ohne komplett auf Renditechancen zu verzichten.
Kapital geeignet aufteilen: Vermeide es, dein gesamtes Kapital auf einmal zu beziehen oder einseitig zu investieren.
Marktschwankungen berücksichtigen:Dein Vermögen sollte so strukturiert sein, dass kurzfristige Schwankungen weder dein Einkommen noch deine Entscheidungen unter Druck setzen. Marktschwankungen sollten dir nicht den Schlaf rauben, sondern ein geplanter Teil deiner langfristigen Strategie sein.
Unerwartete Kosten einplanen: Gesundheit, Familie oder Veränderungen im Leben können jederzeit zusätzliche Ausgaben verursachen.
Was dabei oft unterschätzt wird: Dein Vermögen muss dich im Ruhestand zuverlässig tragen. Es soll dir regelmässig Einkommen ermöglichen und gleichzeitig stabil aufgestellt sein, auch wenn sich deine Situation verändert.
Genau hier zeigt sich der Unterschied zwischen reiner Verwaltung und durchdachter Planung. Wer seine Pensionierung vorbereitet, denkt nicht in einzelnen Produkten, sondern in einem klaren System aus Einkommen, Kosten und Vermögenswerten.
Vermögensschutz bedeutet nicht automatisch, Risiken zu vermeiden, sondern dein Kapital so zu strukturieren, dass es dich im Ruhestand zuverlässig trägt.
5. Warum eine strukturierte Planung entscheidend ist
Das grösste Problem kurz vor der Pensionierung ist nicht fehlendes Vermögen, sondern fehlende Übersicht. Viele treffen wichtige Entscheidungen isoliert, etwa beim Kapitalbezug, bei der Pensionskasse oder bei einer möglichen Frühpensionierung.
Doch genau hier entstehen Risiken. Ein Entscheid beeinflusst immer mehrere Bereiche gleichzeitig: deine Steuern, dein Einkommen und deine finanzielle Stabilität im Ruhestand.
Ohne klare Pensionsplanung entstehen typische Probleme:
Entscheidungen werden unter Zeitdruck getroffen
Steuerfolgen werden unterschätzt
Kapital wird ungünstig aufgeteilt
Vorsorgelücken bleiben unentdeckt
Die eigene Situation wird falsch eingeschätzt
Chancen durch gutes Timing bei Anlagen oder Zukäufen werden nicht genutzt
Der Grund für diese Probleme ist meist eine fehlende Strategie hinter der Finanzplanung. Und genau diese Struktur ist entscheidend, um fundierte Entscheidungen zu treffen.
Eine durchdachte Planung schafft genau das:
Du erhältst einen klaren Überblick über deine gesamte Situation
Entscheidungen basieren auf Zahlen statt auf Annahmen
Risiken werden frühzeitig erkannt und reduziert
Dein Vermögen, dein Einkommen und deine Ausgaben greifen ineinander
Genau hier setzt die Finanzberatung Rubino an. Hier steht die strukturierte Analyse deiner gesamten Vorsorgesituation im Mittelpunkt. Ziel ist es, Zusammenhänge sichtbar zu machen, Risiken zu erkennen und eine klare Entscheidungsgrundlage für deine Pensionierung zu schaffen.
Wenn du deinen Lebensstandard in der Pensionierung nicht dem Zufall überlassen willst, sondern fundierte Entscheidungen für deine Zukunft treffen möchtest, lohnt sich ein strukturierter Blick auf deine Situation.
Jetzt anfragen und in deinem Erstgespräch mit der Finanzberatung Rubino eine klare Einschätzung deiner aktuellen Situation erhalten!
Welche Vorteile dir eine strukturierte Pensionierungsplanung mit der Finanzberatung Rubino bringt
Eine gute Pensionierungsplanung zeigt sich nicht daran, wie viele Zahlen analysiert werden. Entscheidend ist, ob du deine Situation wirklich verstehst und daraus klare Entscheidungen für deine Zukunft ableiten kannst.
Genau darauf ist die Finanzberatung Rubino ausgerichtet, mit dem Ziel, dir Übersicht zu geben und Komplexität verständlich zu machen.
✔ Du erhältst einen klaren Überblick über deine finanzielle Situation
Du erkennst, wie sich dein Einkommen im Ruhestand zusammensetzt und wie dein Vermögen strukturiert ist, statt dich auf Annahmen zu verlassen.
✔ Du triffst Entscheidungen mit Verständnis für die Auswirkungen
Ob Kapitalbezug, Pensionskasse oder Vermögensaufteilung: Du weisst, welche Konsequenzen deine Entscheide haben, bevor du sie umsetzt.
✔ Steuern werden frühzeitig in die Planung integriert
Deine finanzielle Situation wird so aufgebaut, dass steuerliche Auswirkungen von Anfang an berücksichtigt werden und nicht erst im Nachhinein sichtbar werden.
✔ Du wirst unabhängig und ohne Verkaufsdruck beraten
Die Empfehlungen orientieren sich an deiner persönlichen Situation und deinen Zielen, nicht an Produkten oder Provisionen.
✔ Alle Bereiche deiner Finanzen werden miteinander verknüpft
AHV, Pensionskasse, Säule 3a, Vermögen und laufende Kosten werden im Zusammenhang betrachtet, damit deine Planung langfristig funktioniert.
✔ Du gewinnst Sicherheit für deinen Ruhestand
Du verstehst, wo du heute stehst und welche Möglichkeiten du hast, und kannst deinen nächsten Lebensabschnitt bewusst gestalten.
Viele erkennen erst spät, wie ihre finanzielle Situation wirklich aussieht und welche Chancen sie eigentlich hätten.
Jetzt anfragen und gemeinsam mit der Finanzberatung Rubino einen klaren Plan für deine Pensionierung entwickeln!
6. Fazit: Klarheit statt Unsicherheit im neuen Lebensabschnitt
Die Pensionierung ist kein einzelner Zeitpunkt, sondern ein Prozess, der lange vor dem letzten Arbeitstag beginnt. Was du heute entscheidest, beeinflusst dein Einkommen, dein Vermögen und deinen Lebensstandard im Ruhestand.
Wer früh mit der Planung beginnt, schafft sich mehr Möglichkeiten und auch mehr Sicherheit. Du gewinnst Zeit, um Zusammenhänge zu verstehen, deine Situation zu optimieren und fundierte Entscheidungen für deine Zukunft zu treffen.
Am Ende geht es nicht darum, alles perfekt zu planen. Es geht darum, Klarheit zu haben. Klarheit darüber, wo du stehst, was dich erwartet und welche Schritte für dich geeignet sind. Genau hier kann eine strukturierte Pensionsplanung den entscheidenden Unterschied machen.
Die Finanzberatung Rubino unterstützt dich dabei, diese Klarheit zu schaffen und deine Pensionierung als Gesamtprozess zu verstehen, abgestimmt auf deine persönliche Situation und deine Ziele im neuen Lebensabschnitt.
Jetzt anfragenund deine Pensionierung mit einem klaren Plan angehen!
7. FAQ: Häufig gestellte Fragen zur Pensionierung in der Schweiz
Wann sollte ich beginnen, meine Pensionierung vorzubereiten?
Die Vorbereitung auf die Pensionierung sollte idealerweise 10 bis 15 Jahre vor dem Pensionsalter beginnen. In diesen Jahren vor der Pensionierung hast du noch genügend Spielraum, um dein Vermögen zu optimieren, Steuern zu planen und Vorsorgelücken zu schliessen. Wer zu spät startet, verliert wichtige Möglichkeiten und muss Entscheidungen oft unter Zeitdruck treffen.
Reicht die AHV-Rente für meinen Lebensstandard im Ruhestand aus?
In den meisten Fällen reicht die AHV-Rente allein nicht aus, um den bisherigen Lebensstandard zu halten. Die AHV deckt nur einen Teil deines Einkommens ab. Entscheidend ist das Zusammenspiel mit der Pensionskasse, der Säule 3a und deinem privaten Vermögen. Ohne klare Pensionsplanung entstehen schnell Vorsorgelücken, die sich direkt auf dein Leben im Ruhestand auswirken.
Kapitalbezug oder Auszahlung aus der Pensionskasse?
Ob ein Kapitalbezug oder eine lebenslange Auszahlung aus der Pensionskasse passender ist, hängt stark von deiner persönlichen Situation ab. Faktoren wie dein Vermögen, deine Steuern, dein Bedarf an Einkommen und deine geplanten Ausgaben spielen eine zentrale Rolle. Eine durchdachte Pensionierungsplanung berücksichtigt beide Möglichkeiten und zeigt dir, welche Option besser zu deinen Zielen passt.
Welche Rolle spielt die Säule 3a bei der Pensionierung?
Die Säule 3a ist ein wichtiger Bestandteil der Altersvorsorge in der Schweiz. Sie ermöglicht dir nicht nur zusätzlichen Vermögensaufbau, sondern bietet auch steuerliche Vorteile während deines Berufslebens. Entscheidend ist, wie du deine Einzahlungen, deine Strategie und den Bezug planst. Ohne Struktur kann es beim Bezug zu unnötigen Steuerbelastungen kommen.
Was sind typische Vorsorgelücken und wie entstehen sie?
Vorsorgelücken entstehen, wenn dein Einkommen im Ruhestand nicht ausreicht, um deine laufenden Kosten zu decken. Gründe dafür sind oft Beitragslücken in der AHV, eine zu geringe Pensionskassenleistung oder fehlender Vermögensaufbau. Auch Teilzeitarbeit, Selbstständigkeit oder längere Auszeiten können solche Lücken verursachen. Eine frühzeitige Planung hilft, diese Risiken zu erkennen und gezielt zu schliessen.
Welche Steuern muss ich bei der Pensionierung beachten?
Steuern spielen bei der Pensionierung eine zentrale Rolle. Dazu gehören insbesondere Steuern auf Kapitalbezug, Einkommen aus der Pensionskasse sowie mögliche Auswirkungen auf dein Gesamtvermögen. Ohne Planung können hohe Steuerbelastungen entstehen. Wer frühzeitig plant, kann den Bezug staffeln und seine Steuerlast deutlich verbessern.
Wie wirkt sich eine Frühpensionierung auf meine Finanzen aus?
Eine Frühpensionierung hat direkte Auswirkungen auf dein Einkommen und deine Vorsorge. Die Leistungen aus der Pensionskasse fallen tiefer aus, und es entstehen mögliche Beitragslücken bei der AHV. Gleichzeitig verlängert sich die Zeit, in der dein Vermögen deinen Lebensstandard tragen muss. Ohne klare Planung kann das zu finanziellen Engpässen im Ruhestand führen.
Was gehört in eine Checkliste für die Pensionierung?
Eine strukturierte Checkliste hilft dir, den Überblick über deine Situation zu behalten. Dazu gehören:
Übersicht über AHV, Pensionskasse und Säule 3a
Analyse deines Vermögens und deiner Vermögenswerte
Budgetplanung für deinen Lebensstandard im Ruhestand
Klärung von Schulden und laufenden Kosten
Planung von Kapitalbezug und Steuern
Berücksichtigung von Krankenkasse und zukünftigen Ausgaben
Diese Punkte bilden die Grundlage für fundierte Entscheidungen und eine stabile finanzielle Zukunft.
Warum ist eine strukturierte Pensionsplanung so wichtig?
Eine strukturierte Pensionsplanung sorgt dafür, dass alle Bereiche deiner Finanzen aufeinander abgestimmt sind. Statt einzelne Entscheidungen isoliert zu treffen, entsteht ein klarer Plan für dein Einkommen, dein Vermögen und deine Kosten im Ruhestand. Das reduziert Risiken, schafft Übersicht und gibt dir Sicherheit für deinen nächsten Lebensabschnitt.
Vielleicht hast du jahrelang gearbeitet, gespart und in deine Vorsorge einbezahlt. Jetzt kommt langsam die Frage auf: Soll ich einen Teil aus der Pensionskasse als Kapital beziehen? Wann löse ich meine Säule 3a auf? Und wie kann ich dabei Steuern sparen?
Auf den ersten Blick klingt das nach einer einfachen Rechnung.
AHV anschauen. Pensionskassenausweis prüfen. Säule-3a-Guthaben zusammenzählen. Dann entscheiden.
Doch genau hier beginnt oft das Problem.
Denn bei Kapitalbezügen zählt nicht nur, wie viel Geld vorhanden ist. Entscheidend ist auch, wann du welches Geld beziehst, was vorher passiert ist und welche Regeln deine Vorsorgeeinrichtung vorgibt.
Eine Sperrfrist kann aus einem guten Plan plötzlich ein nerviges Problem machen.
Besonders dann, wenn du kurz vor der Pensionierung noch einen Einkauf in die Pensionskasse gemacht hast und danach Kapital beziehen möchtest.
Das Wichtigste in Kürze
Eine Sperrfrist bedeutet: Nach einem Einkauf in die Pensionskasse, kann ein Kapitalbezug steuerlich oder vorsorgerechtlich eingeschränkt sein.
Besonders wichtig ist das Thema, wenn du kurz vor der Pensionierung stehst und Kapital statt Rente beziehen möchtest.
Falsches Timing kann dazu führen, dass Steuervorteile verloren gehen oder Abklärungen mit Steuerbehörde und Pensionskasse nötig werden.
Auch bei der Säule 3a ist Planung wichtig: Gestaffelte Bezüge können in einer Minderheit der Kantone steuerlich sinnvoller sein. In vielen Kantonen gilt inzwischen ein «Flat-Tarif» – dadurch wirkt sich die Staffelung oft nur noch bei der Bundessteuer aus (sofern diese überhaupt relevant ist).
Pensionierungsplanung sollte immer ganzheitlich betrachtet werden: Liquidität, Steuern, Familie, Erbrecht, Gesundheit und Lebensplanung gehören zusammen. Gute Planung und das richtige Timing machen den Unterschied – wie in der Landwirtschaft: Aus demselben Ackerfeld lässt sich je nach Vorgehen deutlich mehr oder weniger Ertrag herausholen.
Die konkrete Beurteilung hängt von deiner persönlichen Situation, deiner Zielsetzung, deinem Wohnkanton und dem Reglement deiner Vorsorgeeinrichtung ab.
Was ist eine Sperrfrist überhaupt?
Vereinfacht gesagt bedeutet eine Sperrfrist: Nach einem Einkauf in die Pensionskasse kannst (oder solltest) du nicht sofort wieder Kapital beziehen, ohne die möglichen Folgen zu prüfen. Denn ein Einkauf in die Pensionskasse soll der Vorsorge dienen – also dazu, deine Vorsorgelücke zu schliessen – und nicht als Steuerschlupfloch. Den vollen Betrag kannst du in deiner Steuererklärung steuerlich geltend machen. Der Steuervorteil ist dabei ein Nebeneffekt, nicht das Ziel. Andernfalls kann dies als Steuerumgehung gelten und ist nicht zulässig.
Aber: Wenn du kurz danach Kapital aus der Pensionskasse beziehst, kann es heikel werden.
Gemäss Gesetz (BVG Art. 79b) hast du eine dreijährigen Sperrfrist. Wann ein Einkauf Interessant ist und wann nicht lies dafür mein Blog Artikel – Pensionskassen Einkauf: Ja oder Nein?
Für wen ist das Thema besonders wichtig?
Sperrfristen sind nicht nur ein Thema für Steuerprofis. Sie betreffen jeden der ein Einkauf gemacht hat und kurz vor der Pensionierung steht.
eine Teilpensionierung oder Frühpensionierung prüfst
deine Steuerbelastung bei der Pensionierung optimieren möchtest
deine Pensionierung nicht nur finanziell, sondern auch familiär sauber planen willst
Gerade in den letzten Jahren vor der Pensionierung werden viele Entscheide miteinander verknüpft.
Ein Einkauf in die Pensionskasse sowie ein Kapitalbezug kann ebenfalls sinnvoll sein. Eine gestaffelte Auszahlung der Säule 3a kann ebenfalls sinnvoll sein.
Aber die Reihenfolge muss passen.
Sonst entsteht aus mehreren guten Einzelideen ein schlechter Gesamtplan.
Warum falsches Timing teuer werden kann
Die meisten beschäftigen sich zu spät mit dem Thema. Oft erst dann, wenn die Pensionierung schon sehr nahe ist oder sogar gezwungen wird.
Dann tauchen plötzlich Fragen auf:
Soll ich noch in die Pensionskasse einzahlen?
Beziehe ich Kapital oder Rente?
Wann löse ich meine Säule 3a auf?
Soll ich alles im gleichen Jahr beziehen?
Was bedeutet das für meine Steuern?
Was passiert, wenn ich früher aufhören muss als geplant?
Das Problem: Steueroptimierung braucht Zeit.
Wenn du erst kurz vor der Pensionierung damit beginnst, sind manche Möglichkeiten eingeschränkt.
Ein einfaches Beispiel:
Du kaufst dich kurz vor der Pensionierung in die Pensionskasse ein, weil du deine Steuerbelastung senken möchtest. Gleichzeitig planst du, bei der Pensionierung einen Teil deines Pensionskassenguthabens als Kapital zu beziehen. Dann muss sehr genau geprüft werden, ob zwischen Einkauf und Kapitalbezug genügend Zeit liegt (es wird Tag genau angeschaut) und wie die Steuerbehörde diesen Vorgang beurteilt.
Es geht also nicht nur um die Frage:
Passt das alles zu meinem Pensionierungsdatum, meiner Liquidität, meiner familiären Situation sowie meinen Wünschen und Zielen?
Genau deshalb ist Pensionsplanung mehr als eine Excel-Tabelle.
Welche Ausnahmen und Spezialfälle gibt es?
Nicht jede Situation ist gleich. Es gibt Ausnahmen und Spezialfälle, die du früh prüfen solltest:
Rentenbezug: Wer bei der Pensionierung nur eine Rente bezieht, muss wegen der Sperrfrist kein Kopf machen. Im Gegenteil, er kann bis zum letzten aktiven Tag noch Einkäufe tätigen.
Einkauf zur Finanzierung einer AHV-Überbrückungsrente bei der Pensionskasse.
Wiedereinkauf nach Scheidung zur Schliessung einer Scheidungslücke.
Tipp: Auch bei der Säule 3a gibt es je nach Bank oder Vorsorgestiftung Kündigungsfristen von 0 bis 90 Tagen. Das kann ärgerlich werden, wenn du den Bezug auf den 1. Dezember planst, das Geld aber erst im steuerlichen Folgejahr ausbezahlt wird.
Erstens kommt es anders, zweitens als man denkt – die Folgen
Der Plan geht nicht immer auf.
Vielleicht musst du früher aufhören als gedacht – zum Beispiel wegen Reorganisation, Druck am Arbeitsplatz oder gesundheitlichen Gründen.
Darum braucht es bei einer Pensionsplanung einen Plan B:
Was mache ich, wenn ich früher in Pension gehe?
Ein Bezug während der Sperrfrist ist grundsätzlich möglich, sofern du von der Steuerbehörde das OK erhältst. Du wirst die Steuern nachzahlen müssen, und danach wird dir die Pensionskasse dein Vorsorgegeld auszahlen. Bei der Pensionskasse ist das Reglement entscheidend.
Warum Pensionsplanung ganzheitlich sein muss
Pensionsplanung ist mehr als AHV, Pensionskasse und Säule 3a zusammenzählen.
Wichtig ist:
Wie viel Geld brauche ich pro Jahr?
Wie lange reicht mein Vermögen?
Wann beziehe ich welches Geld?
Welche Steuern fallen an?
Was passt zu Familie, Gesundheit, Wohnen und Lebensstil?
Kapitalbezug, Rente oder Einkauf können sinnvoll sein.
Aber nur, wenn sie zu deinem Leben passen.
Fazit: Sperrfristen sind klein im Wort, aber gross in der Wirkung
Sperrfristen sind kein Detail.
Sie können entscheiden, ob dein Kapitalbezug sauber klappt oder steuerlich Ärger macht.
Darum gilt:
früh planen
Fristen prüfen
Reglement lesen
Steuerfolgen klären
So vermeidest du Stress und teure Überraschungen.
Unsicher oder klar?
Wenn du unsicher bist, wann und wie du Kapital aus der Pensionskasse oder aus der Säule 3a beziehen sollst, lohnt sich eine neutrale Zweitmeinung.
Bei Finanzberatungen Rubino geht es nicht darum, dir ein Produkt zu verkaufen.
Es geht darum, deine Situation sauber zu verstehen, Zusammenhänge sichtbar zu machen und gemeinsam zu prüfen, welche Lösung zu deinem Leben passt. Differenzierung zwischen den Angebot aufzeigen und das Spreu von Weizen trennen. Denn am ende ist es dein Geld….
Wir verwenden Cookies und ähnliche Technologien, um Ihre Erfahrung auf unserer Website zu verbessern.
Weitere Informationen in unserer Datenschutzerklärung.
 Oberstadgasse 4, CH-8272 Ermatingen
 +41 71 660 12 60