Zum Hauptinhalt springen

Category: Vermögensschutz

Kapitalbezug bei Pensionierung: Warum Sperrfristen deine Planung verändern können

Du freust dich auf die Pensionierung.

Vielleicht hast du jahrelang gearbeitet, gespart und in deine Vorsorge einbezahlt. Jetzt kommt langsam die Frage auf: Soll ich einen Teil aus der Pensionskasse als Kapital beziehen? Wann löse ich meine Säule 3a auf? Und wie kann ich dabei Steuern sparen?

Auf den ersten Blick klingt das nach einer einfachen Rechnung.

AHV anschauen. Pensionskassenausweis prüfen. Säule-3a-Guthaben zusammenzählen. Dann entscheiden.

Doch genau hier beginnt oft das Problem.

Denn bei Kapitalbezügen zählt nicht nur, wie viel Geld vorhanden ist. Entscheidend ist auch, wann du welches Geld beziehst, was vorher passiert ist und welche Regeln deine Vorsorgeeinrichtung vorgibt.

Eine Sperrfrist kann aus einem guten Plan plötzlich ein nerviges Problem machen.

Besonders dann, wenn du kurz vor der Pensionierung noch einen Einkauf in die Pensionskasse gemacht hast und danach Kapital beziehen möchtest.

Das Wichtigste in Kürze

  • Eine Sperrfrist bedeutet: Nach einem Einkauf in die Pensionskasse, kann ein Kapitalbezug steuerlich oder vorsorgerechtlich eingeschränkt sein.
  • Besonders wichtig ist das Thema, wenn du kurz vor der Pensionierung stehst und Kapital statt Rente beziehen möchtest.
  • Falsches Timing kann dazu führen, dass Steuervorteile verloren gehen oder Abklärungen mit Steuerbehörde und Pensionskasse nötig werden.
  • Auch bei der Säule 3a ist Planung wichtig: Gestaffelte Bezüge können in einer Minderheit der Kantone steuerlich sinnvoller sein. In vielen Kantonen gilt inzwischen ein «Flat-Tarif» – dadurch wirkt sich die Staffelung oft nur noch bei der Bundessteuer aus (sofern diese überhaupt relevant ist).
  • Pensionierungsplanung sollte immer ganzheitlich betrachtet werden: Liquidität, Steuern, Familie, Erbrecht, Gesundheit und Lebensplanung gehören zusammen. Gute Planung und das richtige Timing machen den Unterschied – wie in der Landwirtschaft: Aus demselben Ackerfeld lässt sich je nach Vorgehen deutlich mehr oder weniger Ertrag herausholen.
  • Die konkrete Beurteilung hängt von deiner persönlichen Situation, deiner Zielsetzung, deinem Wohnkanton und dem Reglement deiner Vorsorgeeinrichtung ab.

Was ist eine Sperrfrist überhaupt?

Vereinfacht gesagt bedeutet eine Sperrfrist: Nach einem Einkauf in die Pensionskasse kannst (oder solltest) du nicht sofort wieder Kapital beziehen, ohne die möglichen Folgen zu prüfen. Denn ein Einkauf in die Pensionskasse soll der Vorsorge dienen – also dazu, deine Vorsorgelücke zu schliessen – und nicht als Steuerschlupfloch. Den vollen Betrag kannst du in deiner Steuererklärung steuerlich geltend machen. Der Steuervorteil ist dabei ein Nebeneffekt, nicht das Ziel. Andernfalls kann dies als Steuerumgehung gelten und ist nicht zulässig.

Aber: Wenn du kurz danach Kapital aus der Pensionskasse beziehst, kann es heikel werden.

Gemäss Gesetz (BVG Art. 79b) hast du eine dreijährigen Sperrfrist. Wann ein Einkauf Interessant ist und wann nicht lies dafür mein Blog Artikel – Pensionskassen Einkauf: Ja oder Nein?

Für wen ist das Thema besonders wichtig?

Sperrfristen sind nicht nur ein Thema für Steuerprofis. Sie betreffen jeden der ein Einkauf gemacht hat und kurz vor der Pensionierung steht.

Besonders relevant ist das Thema, wenn du:

  • in den nächsten 3 Jahren pensioniert wirst
  • einen Einkauf in die Pensionskasse planst
  • bereits Einkäufe gemacht hast
  • Kapital (auch Teilkapital) statt Rente beziehen möchtest
  • eine Teilpensionierung oder Frühpensionierung prüfst
  • deine Steuerbelastung bei der Pensionierung optimieren möchtest
  • deine Pensionierung nicht nur finanziell, sondern auch familiär sauber planen willst

Gerade in den letzten Jahren vor der Pensionierung werden viele Entscheide miteinander verknüpft.

Ein Einkauf in die Pensionskasse sowie ein Kapitalbezug kann ebenfalls sinnvoll sein. Eine gestaffelte Auszahlung der Säule 3a kann ebenfalls sinnvoll sein.

Aber die Reihenfolge muss passen.

Sonst entsteht aus mehreren guten Einzelideen ein schlechter Gesamtplan.

Warum falsches Timing teuer werden kann

Die meisten beschäftigen sich zu spät mit dem Thema. Oft erst dann, wenn die Pensionierung schon sehr nahe ist oder sogar gezwungen wird.

Dann tauchen plötzlich Fragen auf:

  • Soll ich noch in die Pensionskasse einzahlen?
  • Beziehe ich Kapital oder Rente?
  • Wann löse ich meine Säule 3a auf?
  • Soll ich alles im gleichen Jahr beziehen?
  • Was bedeutet das für meine Steuern?
  • Was passiert, wenn ich früher aufhören muss als geplant?

Das Problem: Steueroptimierung braucht Zeit.

Wenn du erst kurz vor der Pensionierung damit beginnst, sind manche Möglichkeiten eingeschränkt.

Ein einfaches Beispiel:

Du kaufst dich kurz vor der Pensionierung in die Pensionskasse ein, weil du deine Steuerbelastung senken möchtest. Gleichzeitig planst du, bei der Pensionierung einen Teil deines Pensionskassenguthabens als Kapital zu beziehen. Dann muss sehr genau geprüft werden, ob zwischen Einkauf und Kapitalbezug genügend Zeit liegt (es wird Tag genau angeschaut) und wie die Steuerbehörde diesen Vorgang beurteilt.

Es geht also nicht nur um die Frage:

Passt das alles zu meinem Pensionierungsdatum, meiner Liquidität, meiner familiären Situation sowie meinen Wünschen und Zielen?

Genau deshalb ist Pensionsplanung mehr als eine Excel-Tabelle.

Welche Ausnahmen und Spezialfälle gibt es?

Nicht jede Situation ist gleich. Es gibt Ausnahmen und Spezialfälle, die du früh prüfen solltest:

  • Rentenbezug: Wer bei der Pensionierung nur eine Rente bezieht, muss wegen der Sperrfrist kein Kopf machen. Im Gegenteil, er kann bis zum letzten aktiven Tag noch Einkäufe tätigen.
  • Einkauf zur Finanzierung einer AHV-Überbrückungsrente bei der Pensionskasse.
  • Wiedereinkauf nach Scheidung zur Schliessung einer Scheidungslücke.

Tipp: Auch bei der Säule 3a gibt es je nach Bank oder Vorsorgestiftung Kündigungsfristen von 0 bis 90 Tagen. Das kann ärgerlich werden, wenn du den Bezug auf den 1. Dezember planst, das Geld aber erst im steuerlichen Folgejahr ausbezahlt wird.

Erstens kommt es anders, zweitens als man denkt – die Folgen

Der Plan geht nicht immer auf.

Vielleicht musst du früher aufhören als gedacht – zum Beispiel wegen Reorganisation, Druck am Arbeitsplatz oder gesundheitlichen Gründen.

Darum braucht es bei einer Pensionsplanung einen Plan B:

Was mache ich, wenn ich früher in Pension gehe?

Ein Bezug während der Sperrfrist ist grundsätzlich möglich, sofern du von der Steuerbehörde das OK erhältst. Du wirst die Steuern nachzahlen müssen, und danach wird dir die Pensionskasse dein Vorsorgegeld auszahlen. Bei der Pensionskasse ist das Reglement entscheidend.

Warum Pensionsplanung ganzheitlich sein muss

Pensionsplanung ist mehr als AHV, Pensionskasse und Säule 3a zusammenzählen.

Wichtig ist:

  • Wie viel Geld brauche ich pro Jahr?
  • Wie lange reicht mein Vermögen?
  • Wann beziehe ich welches Geld?
  • Welche Steuern fallen an?
  • Was passt zu Familie, Gesundheit, Wohnen und Lebensstil?

Kapitalbezug, Rente oder Einkauf können sinnvoll sein.

Aber nur, wenn sie zu deinem Leben passen.

Fazit: Sperrfristen sind klein im Wort, aber gross in der Wirkung

Sperrfristen sind kein Detail.

Sie können entscheiden, ob dein Kapitalbezug sauber klappt oder steuerlich Ärger macht.

Darum gilt:

  • früh planen
  • Fristen prüfen
  • Reglement lesen
  • Steuerfolgen klären

So vermeidest du Stress und teure Überraschungen.

Unsicher oder klar?

Wenn du unsicher bist, wann und wie du Kapital aus der Pensionskasse oder aus der Säule 3a beziehen sollst, lohnt sich eine neutrale Zweitmeinung.

Bei Finanzberatungen Rubino geht es nicht darum, dir ein Produkt zu verkaufen.

Es geht darum, deine Situation sauber zu verstehen, Zusammenhänge sichtbar zu machen und gemeinsam zu prüfen, welche Lösung zu deinem Leben passt. Differenzierung zwischen den Angebot aufzeigen und das Spreu von Weizen trennen. Denn am ende ist es dein Geld….

Möchtest du eine Begleitung das dir in den nächsten Jahren etwas bringt? Dann melde dich unverbindlich zu einen Gespräch.
Kapitalbezug Pensionskasse: Geld richtig anlegen

Du stehst kurz vor der Pensionierung oder hast bereits diesen Schritt gewagt. Nach jahrelangem Sparen steht dir plötzlich ein grosser Betrag aus deiner Pensionskasse zur Verfügung. Doch was nun? Wie legst du dieses Geld sinnvoll an, um davon langfristig zu profitieren?

In diesem Artikel erfährst du, welche Anlagestrategien nach einem Kapitalbezug sinnvoll sind und wie du dein Geld optimal verwaltest, um den wohlverdienten Ruhestand in vollen Zügen geniessen zu können.

Plötzlich reich? Der Pensionskassen-Jackpot

Jahrzehntelang hast du in deine Pensionskasse eingezahlt. Monat für Monat verschwand ein Teil deines Lohns, und plötzlich – mit der Pensionierung – steht dir eine Summe zur Verfügung, die du wahrscheinlich noch nie auf deinem Konto gesehen hast.

Diese neue finanzielle Freiheit kann berauschend sein. Aber sie bringt auch Verantwortung mit sich. Immer mehr Schweizer entscheiden sich für den Kapitalbezug statt einer lebenslangen Rente. Laut aktuellen Statistiken ist der Trend zu Kapitalbezügen in den letzten Jahren deutlich gestiegen.

Die Gründe sind des Öfteren: tiefere Steuerbelastung, sinkender Umwandlungssatz, Flexibilität, Kapitalschutz – Kapital soll in der Familie bleiben bei Ableben. Doch mit dieser Freiheit kommst du in eine Situation, die neu für dich ist.

Neustart im Ruhestand – mit Strategie

Die Pensionierung ist mehr als nur das Ende des Arbeitslebens – es ist der Start in einen völlig neuen Lebensabschnitt. Ich nenne Sie auch machmal die letzte Meile. Mit dem Kapitalbezug hast du dir alle Optionen offengehalten. Doch jetzt benötigst du einen klaren Plan.

Dein bisheriges regelmässiges Einkommen fällt weg, und du musst nun selbst für dein finanziellen Wohlstand sorgen. Die gute Nachricht: Wenn du das Jahrelang trainiert hast ist das ein Kinderspiel. Mit einer richtigen Anlagestrategie kannst du dir ein regelmässiges „Einkommen“ schaffen und gleichzeitig dein Kapital erhalten oder sogar vermehren. 👉Siehe den Blog – Dividendenstrategie

Viele Pensionierte machen jedoch einen entscheidenden Fehler: Sie lassen das Geld einfach auf dem Konto liegen, wo es von der Inflation aufgefressen wird. 👉Siehe den Blog – kleine Zahlen, grosse Auswirkung

Risiken verstehen – die halbe Miete & Rendite

Pensionskassenkapital anlegen, Risiken bewusst verstehen


Kennst du das Gefühl, wenn du etwas Wertvolles besitzt und ständig Angst hast, es zu verlieren? Genau so geht es vielen frisch Pensionierten mit ihrem Kapitalbezug. Die Furcht vor Verlusten führt oft zu falschen Entscheidungen. Auch die Angst, zu wenig zu erhalten – andere nennen es Gier – führt oft zu fatalen Verlusten. Kursschwankungen sind nichts Schlimmes, denn es ist nur eine Frage der Zeit, bis sich alles erholt. Die entscheidende Frage ist: Wie viel Zeit hast DU noch?

Tatsache ist: Eines der grössten Risiken ist nicht das Investieren selbst, sondern das Nichtstun. Die Inflation frisst kontinuierlich die Kaufkraft deines Geldes auf. Bei einer durchschnittlichen Inflationsrate von nur 2% verliert dein Geld innerhalb von 20 Jahren rund ein Drittel seiner Kaufkraft. Damit du dir ein Bild machen kannst: Nimm einen normalen Massstab (30cm) und decke einfach die hinteren 10cm ab. Jetzt siehst du, dass dies nicht gering ist.

Gleichzeitig werden Anlagerisiken oft falsch eingeschätzt. Ein breit diversifiziertes Portfolio aus Aktien, Anleihen und anderen Anlageklassen reduzieren das Risiko erheblich , während es gleichzeitig solide Renditen ermöglicht.

Kapital smart anlegen statt horten

Viele ältere Menschen haben einen ungesunden Hang zum Sparen. Sie haben in Zeiten gelebt, in denen Sparen sinnvoll war – mit Zinsen, die deutlich über der Inflation lagen. Diese Zeiten sind vorbei.

Heute bedeutet „Sparen“ auf dem Bankkonto ein stetiger Verlust der Kaufkraft. Kluge Anlagestrategien im Alter sehen anders aus:

  • Dividendenstarke Aktien, die regelmässige Einnahmen generieren
  • ETFs, die eine breite Streuung mit geringen Kosten ermöglichen
  • Selektive Anleiheninvestments für mehr Stabilität
  • Eventuell Immobilien zur Diversifikation

Besonders interessant sind Dividendenaktien: Sie bieten sowohl regelmässige Einnahmen als auch die Chance auf Wertsteigerung.

Ein cleverer Ansatz ist das Anlegen in ETFs, die sich auf Dividendentitel konzentrieren. Der Vorteil: Du profitierst von regelmässigen Ausschüttungen, ohne auf einzelne Unternehmen setzen zu müssen. 👉Siehe den Blog – Dividendenstrategie

Es wäre auch smart, in deinem Vorsorgeauftrag mehrere Personen zu erwähnen, die dein Geld verwalten sollen, falls du es aus irgendeinem Grund nicht mehr selbst kannst. Die KESB ist nämlich nicht dafür da, Geld zu verwalten und zu vermehren.

Immobilie – bitte amortisieren bei Pensionskassenkapitalbezug

Pensionskassenkapitalbezug amortisieren der Immobilie


Durch den Bezug des Pensionskassenkapitals erhältst du weniger Einkommen als im Berufsleben. Das bedeutet, wenn die Zinsen steigen würden, dürfen diese nicht mehr als 1/3 deines Einkommens ausmachen – bei einem theoretischen Zins von 5%! Sprich vor dem Bezug mit deiner Darlehensbank und frage nach, ob und wieviel du amortisieren sollst. Lass dir das schriftlich geben.

Eine langfristige Hypothek (10-25 Jahre) könnte eine Option sein, damit du in der Pensions deine Kosten immer im Griff hast. Wichtig dabei ist, dass sowohl das Ableben als auch ein allfälliger vorzeitiger Ausstieg aus der Hypothek geklärt werden müssen.

Bedenke: Eine Immobilie ist nicht liquide. Daher mach dir einen klaren Plan, wieviel du amortisieren willst, und lege für allfällige Renovationen genügend Geld auf die Seite.

Auch das Ende planen – Kapitalschutz der anderen Art

Ich weiss, es ist vielleicht makaber und sicherlich eine sehr persönliche und ethische Frage. Die sollte jeder für sich entscheiden und seinen Lieben auch mitteilen.

Die Frage, die ich immer wieder stelle: Was ist Lebensqualität und wo hört sie auf? Ich kenne Leute, die schon sehr alt sind und endlich zum Herrgott gehen möchten, weil sie Schmerzen im ganzen Leib haben. Doch alles andere funktioniert noch. Ein Altersheim ist je nach Pflegestufe so teuerer wie das Hotel, das du sonst in deinen Ferien gewählt hast. Eine Heimreise von diesen Ferien ist sehr selten. So schmilzt dein Erspartes weg. Wenn das für dich OK ist, dann passt alles. Anderenfalls informiere dich über Alternativen.

Erbe klug planen – ohne Erbstreitigkeiten

Bei all der Planung solltest du einen wichtigen Aspekt nicht vergessen: Was passiert mit deinem Vermögen, wenn du einmal nicht mehr da bist?

Wer nichts regelt, für den wird es geregelt, nach Gesetz. Das kann schnell zu Streitigkeiten in der Familie führen. Es heisst ja so schön: „Auch der Tod bringt Leben in eine Familie: Erbstreitigkeiten.“ Eine frühzeitige Nachfolgeplanung gibt dir die Sicherheit, dass dein Vermögen nach deinen Wünschen verteilt wird.

Besonders wichtig sind dabei:

  • Ein aktuelles Testament
  • Eventuell ein Erbvertrag
  • Die Berücksichtigung der steuerlichen Aspekte
  • Klare Kommunikation mit deinen Erben

Mit einer durchdachten Erbschaftsplanung kannst du nicht nur Konflikte vermeiden, sondern auch steuerliche Vorteile nutzen und sicherstellen, dass dein Lebenswerk in guten Händen ist.

Dein persönlicher Finanzfahrplan

Jeder Mensch hat individuelle Bedürfnisse, Wünsche und finanzielle Voraussetzungen. Daher gibt es keine Einheitslösung für alle.

Ein persönlicher Finanzfahrplan sollte folgende Aspekte berücksichtigen:

  • Deine monatlichen Fixkosten und variablen Ausgaben
  • Deine persönliche Risikotoleranz
  • Deine langfristigen Ziele (Reisen, Unterstützung von Kindern/Enkeln, etc.)
  • Eine Reserve für unvorhergesehene Ausgaben
  • Eventuell Pflegekosten im hohen Alter

Mit diesem Fahrplan kannst du dein Vermögen so strukturieren, dass es dir ein sorgenfreies Leben ermöglicht und gleichzeitig für die Zukunft vorsorgt.

Der nächste Schritt: Handeln statt zögern

Nun kennst du die wichtigsten Überlegungen für die Zeit nach dem Kapitalbezug. Aber Wissen allein reicht nicht aus – es kommt auf die Umsetzung an.

Der erste Schritt ist oft der schwerste. Viele Menschen schieben wichtige finanzielle Entscheidungen auf oder treffen sie aus dem Bauch heraus, ohne die langfristigen Konsequenzen zu bedenken.

Deshalb mein Rat: Hol dir professionelle Unterstützung. Ein unabhängiger Finanzberater kann dir helfen, deine individuelle Situation zu analysieren und eine massgeschneiderte Strategie zu entwickeln.

Denk daran: Es geht um deine finanzielle Zukunft und die Sicherheit deines wohlverdienten Ruhestands. Diese Investition in gute Beratung zahlt sich vielfach aus.

Sichere dir jetzt dein persönliches Beratungsgespräch zum Thema Kapitalbezug und erfahre, wie du dein Vermögen optimal anlegst. Die ersten 30 Minuten sind kostenlos und unverbindlich – melde dich einfach unter https://finanzberatung-rubino.ch/kontakt/


Vermögensverwaltung Schweiz: Was dich 1 % wirklich kostet

Schöne Logos, schöne Grafiken, fragewürdige Resultate

Letzte Woche legte mir ein Kunde seinen Depotauszug auf den Tisch. Oben stand in schöner Schrift «Vermögensverwaltung». Unten stand eine Zahl, die nach zwölf Jahren kaum höher war als das, was er eingezahlt hatte.

Ich persönlich unterscheide zwischen Vermögensverwalter die machen das was das Wort sagt, sie verwalten es einfach auf deine Kosten, dann gibt es wenige in der Schweiz Vermögensvermehrer, die sind Ihr Geld wert und schlagen seit Jahren den Marktdurchschnitt und dann gibt es auch leider Vermögensvernichter das sind legale Räuber, mit zu hohe Kosten, falsche Produkte, falsches Timing und kein Marktgefühl.

1 % Zins, was macht das schon aus? Wetten, mehr als du denkst.

Nimm CHF 100’000. Keine weiteren Einzahlungen. Nur Geduld und Zinseszins. Und diesmal mit echten Durchschnitten statt Sparbuch-Zahlen.

Schweizer Aktien: rund 7,7 % pro Jahr seit 1926, nominal und mit reinvestierten Dividenden. Seit 1900 sind es rund 6,8 %. Nach Abzug der Inflation bleiben im Schnitt rund 5,6 %. (Pictet-Langzeitstudie)

Weltweit: der MSCI World liegt seit 1970 bei rund 7,7 % pro Jahr, in den letzten 40 Jahren bei rund 8,4 %. (Daten)

Darum rechnen wir jetzt mit realistischen Bandbreiten: 4 % für ein teuer verwaltetes Mischdepot, 7 bis 8 % für den langfristigen Aktiendurchschnitt, 9 bis 10 % für ein starkes Jahrzehnt.

Rendite p.a. Nach 20 Jahren Nach 30 Jahren
4 % CHF 219’112 CHF 324’340
7 % CHF 386’968 CHF 761’226
8 % CHF 466’096 CHF 1’006’266
9 % CHF 560’441 CHF 1’326’768
10 % CHF 672’750 CHF 1’744’940

Schau auf die Zeilen 7 % und 8 %. Ein einziges Prozent mehr pro Jahr macht nach 30 Jahren CHF 1’006’266 statt CHF 761’226. Das ist ein Unterschied von rund CHF 245’040 – bei identischem Einsatz und identischem Risiko.

Anders gesagt: Ein einziges Prozent pro Jahr kostet dich rund ein Viertel deines Endvermögens. Und wer statt der 7 % Marktdurchschnitt nur 4 % erwirtschaftet, landet bei CHF 324’340 statt CHF 761’226 – weniger als die Hälfte.

1 % ist keine Kleinigkeit. 1 % ist eine Eigentumswohnung. Oder der Unterschied zwischen «es reicht knapp» und «es reicht locker».

Deshalb ist die wichtigste Frage an deine Vermögensverwaltung nicht «Was ist deine Marktmeinung?», sondern «Was kostet mich das alles zusammen – jedes Jahr, in Franken?».

👉 Rechne es mit deinen eigenen Zahlen durch: [RECHNER-LINK EINFÜGEN]. Zwei Minuten, und du siehst dein persönliches Ein-Prozent-Haus.

Grosse Namen sind Marken👟 – keine Renditegarantie

Nike und Adidas verkaufen dir kein besseres Laufen. Sie verkaufen dir Zugehörigkeit. Das ist legitim, das ist Marketing, und es funktioniert.

Beim Wein läuft es gleich. Im Blindtest schmeckt die teure Flasche oft nicht besser als die günstige. Was besser schmeckt, ist das Preisschild – im Kopf.

In der Finanzbranche ist es genau dasselbe, nur teurer. Ein grosser Name, eine Adresse an der besten Lage, Marmor im Empfang: Das alles impliziert Erfolg. Liefern muss es sie nicht. Und leider liefert es sie oft auch nicht.

Dein Vorteil, wenn du das verstehst: Du hörst auf, nach dem schönsten Logo zu suchen, und beginnst, nach den tiefsten Kosten und der klarsten Strategie zu fragen. Das ist der Punkt, an dem Vermögensaufbau anfängt.

«Bester Vermögensverwalter Schweiz»🏆– kein echter Vergleich

Jedes Jahr erscheinen Listen mit den «besten Vermögensverwaltern der Schweiz». Sie sehen aus wie Wissenschaft. Aus meiner Sicht sind sie es selten.

Warum ich solche Ranglisten mit Vorsicht lese:

  • Die Teilnahme ist teils an Bedingungen oder Gebühren gebunden. Wer nicht mitmacht, kommt nicht vor – egal, wie gut er arbeitet. D.h. eigentlich müsste es heissen, “die besten Vermögensverwalter der bereits ist zu bezahlen der Schweiz. “
  • Sponsoring, Medienpartnerschaften und Werbebudgets können mitspielen. Nicht immer. Aber du siehst es von aussen nicht.
  • Verglichen wird oft nicht dasselbe: andere Strategie, anderes Risiko. Oder nur

Ein echter Vergleich wäre für mich, wenn alle mit gleich langem Spiess verglichen würden. Kleine wie Grosse. Ohne Eintrittsgeld. Gleiche Strategie, gleiches Risiko, gleiche Periode, Kosten inklusive.

Ich halte deshalb wenig von Auszeichnungen und viel von Kontoauszügen. Dein Nutzen: Du brauchst kein Ranking, wenn du eine Checkliste hast. Diese bekommst du weiter unten.

Guter Boden 🌱 statt Glaskugel: was wirklich zählt

«Wir kennen den Markt und sind der Börse einen Schritt voraus.» Diesen Satz habe ich hundertmal gehört. Niemand ist der Börse dauerhaft einen Schritt voraus. Niemand hat eine Glaskugel – ich auch nicht.

Was dagegen zuverlässig wirkt, ist unspektakulär und darum so wenig verkäuflich:

  • Tiefe Kosten. Jedes gesparte Prozent landet bei dir, nicht im Marmor.
  • Breite Streuung. Nicht alles auf ein Pferd, sondern auf den ganzen Markt.
  • Klare Regeln. Vorher festgelegt, damit du im Sturm nicht improvisieren musst.
  • Transparenz. Du weisst jederzeit, was du besitzt und was es kostet.
  • Begleitung im richtigen Moment. Vor allem dann, wenn es weh tut.

Stell dir dein Depot als Garten vor. Wenn der Boden ausserordentlich gut ist – tiefe Kosten, breite Streuung, klare Regeln –, musst du die Frucht nur noch begleiten. Kein Zaubern, kein Hektik-Umtopfen. Die Ernte ist dann überdurchschnittlich, weil der Boden stimmt.

Wer dagegen sein Garten nicht hegt oder jedes Jahr umpflanzt, düngt, austauscht und neu ausrichtet, hat viel Arbeit, hohe Kosten und wenig Früchte. Das ist der Vermögensvernichter im Gartenkittel.

3 Fälle aus meinem Beratungsalltag

Wenn ich nach der Analyse bei der Besprechung der Kundendepots nicht so wirklich weiss was ich sagen soll, denn auch ich kann mich ja irrren, sollte bei meinem Kunden zumindest vorsicht walten lassen oder eine gesunde skespsis. Bitte auch Gegen mir, ich bin auch nicht allwissend. Denn ich hasse es, wenn mir der Kunde ein paar Monate später mich anruft und sagt “du hattest recht mit deiner Einschätzung”. Ich könnte stolz sein, doch dies bedeutet, dass meine Kunden Geld verloren haben und das bringt niemand wirklich weiter. Drei Beispiele – bewusst ohne Namen.

Fall A – Obligationen, die nie zurückkamen. Im Depot lagen einzelne Anleihen mit hübschem Coupon in CHF. Der Coupon kam, der Nominalwert am Ende nicht. Lernpunkt: Bei Einzeltiteln trägst du das Ausfallrisiko allein. Ein Klumpenrisiko heisst: zu viel Geld auf zu wenige Namen. Und die Bank haftet in der Regel nicht für den Ausfall, sondern nur für die korrekte Beratung – ein grosser Unterschied.

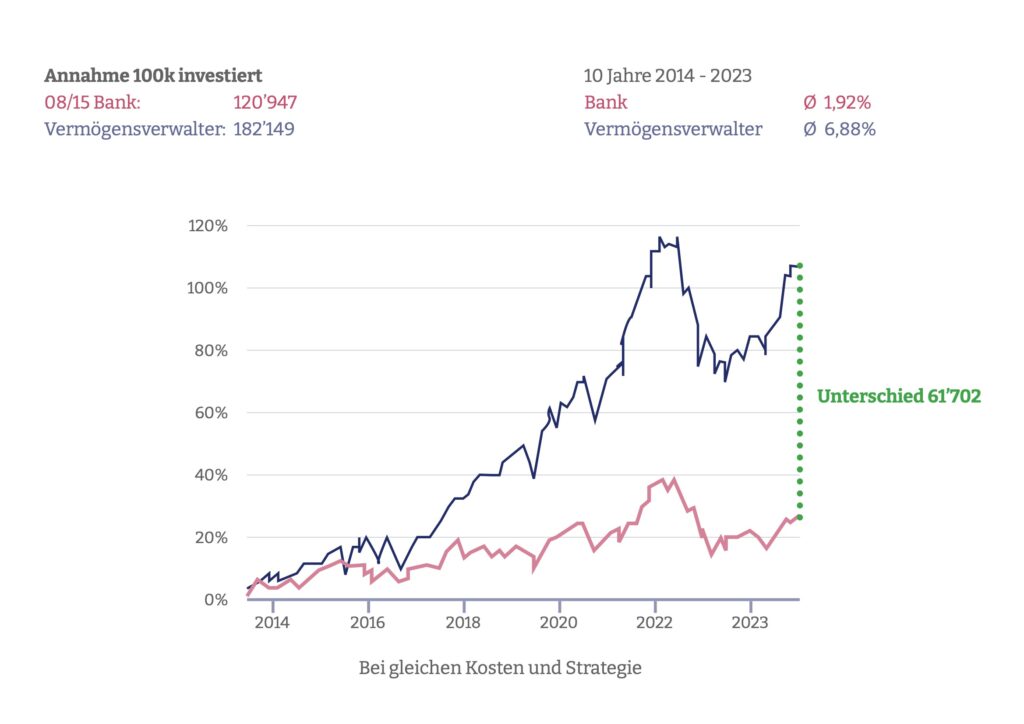
Fall B – Depot bei einer namhaften Regio-Bank, gleiche Strategie und gleiche Kosten, aber komplett anderes Ergebnis

Vergleich zwischen Vermögensveraltung einer Hausbank und einem Spezialisten

Lernpunkt: Gleiche Strategie, gleiche Kosten auf dem Papier heisst nicht gleiches Resultat im Portemonnaie. Jeder kocht mit Wasser, doch nicht jeder gleich gut.

Fall C – Mehrere Millionen Depot aus einer Erbschaft. Der Kunde war zwar skeptisch mit seinem Vermögensverwalter, doch der Schaden war bereits angerichtet. Es blieb die Hoffnung – aber Hoffnung ist keine Strategie, und Glück kein Plan. Das Depot wurde grösstenteils in illiquide Anlagen investiert; das Geld wurde nicht zurückbezahlt. Wenn überhaupt noch etwas kommt, dann nur Bruchteile. Mehrere Millionen sind einfach verpufft. Für den Kunden bin ich jetzt fast ein „Guru“. Ganz ehrlich: Mir wäre lieber, sie hätten ihre Millionen behalten und wären keine Kund:innen von mir. Ich darf nun mein Bestes geben – daran habe ich richtig Freude, und der Kunde mittlerweile auch.

Ich erzähle das nicht, um jemanden anzuprangern. Ich erzähle es, damit du diese Muster erkennst und du dir die richtigen Fragen stellst. Hab ich einen Verwalter, Vermehrer oder Vernichter und wie unterscheide ich das eine vom anderen?

Robo Advisor Schweiz: geniales Geschäftsmodell, jedoch zum Beobachten

Seit rund 2008 gibt es digitale Vermögensverwalter, sogenannte Robo Advisor. Es klingt logisch: Der Computer macht es emotionslos, günstig, rund um die Uhr.

Die bekanntesten Robo Advisor in der Schweiz

Anbieter Besonderheit Gesamtkosten p.a. (ca.)
VIAC Invest Aus der 3a-Welt gewachsen, aktuell einer der günstigsten 0,46 – 0,49 %
finpension Invest Sehr tiefe Produktkosten, mehrere Portfolios möglich 0,47 – 0,49 %
findependent Schweizer App für kleine Beträge 0,57 – 0,60 %
True Wealth Grösster unabhängiger Anbieter, über 45’000 Kunden und mehr als CHF 2,5 Mrd. 0,62 – 0,71 %
Selma Finance Digitale Finanzplanung plus Anlage ca. 0,90 %
Inyova Impact Investing mit Einzelaktien statt ETFs ca. 1,20 %

Dazu kommen die Angebote von Banken und Brokern: Viac, Swissquote Invest Easy, PostFinance E-Vermögensverwaltung, clevercircles (Bank CIC), Digifolio (BLKB), Raiffeisen Rio, wiLLBe (LLB), Volt by Vontobel, Descartes Finance, Simplewealth, Everon, Radicant, Alpian und Migros Bank. Übrigens: Angebote verschwinden auch wieder. Der «Investomat» der Glarner Kantonalbank oder «Kaspar&» sind Beispiele dafür, dass ein hübsches App-Design keine Garantie für Beständigkeit ist.

Ein Algorithmus macht exakt das, was ihn jemand programmiert hat. Nicht mehr. Ein Robo Advisor ist so gut wie die Annahmen dahinter – und Annahmen sind auf das was man kennt.

Mir ist keine belastbare Studie bekannt, die zeigt, dass Robo Advisor dauerhaft besser abschneiden als eine einfache, kostengünstige Strategie. Seriös vergleichen lässt es sich ohnehin kaum: Jeder Anbieter streut anders, gewichtet anders und stellt anders zurück auf die Zielquote – das nennt sich Rebalancing.

Wie fragil Modellvertrauen sein kann, zeigt Long-Term Capital Management. 1998, Nobelpreisträger im Team, brillante Mathematik. Dann kamen die Russland-Krise und die Abwertung des Rubels, und das Kartenhaus fiel. Die UBS erlitt dabei schwere Verluste in der Grössenordnung von rund CHF 1 Mrd. (Quelle)

Und die Kosten? Ein Robo kostet meist deutlich mehr als ein breit gestreuter ETF, den du selbst hältst – bei ziemlich ähnlicher Grundlogik. Der TER ist dabei die jährliche Gesamtkostenquote eines Fonds; sie wird dir nie separat in Rechnung gestellt, sondern direkt von der Rendite abgezogen.

Als Geschäftsmodell finde ich Robo Advisor genial: skalierbar, schlank, digital. Als Renditeversprechen finde ich sie überschätzt.

Der grösste Vermögensvernichter heisst Verhalten & Hoffnung

Jetzt kommt der Teil, der wehtut. Der teuerste Fehler im Depot ist meistens nicht das Produkt. Es ist der Mensch davor.

Gekauft wird im Hoch, wenn alle euphorisch sind. Verkauft wird im Tief, wenn die Zeitungen schwarz sind. Zwei Klicks, und Jahre an Rendite sind weg.

Vanguard beziffert in der Untersuchung «Advisor’s Alpha» den Mehrwert guter Begleitung in der Grössenordnung von rund 3 % pro Jahr!

Schau nochmals in die Tabelle oben und rechne 3 % über 30 Jahre. Genau.

Ein guter Anlageberater verkauft dir also keine Glaskugel. Er sorgt dafür, dass die Kosten tief sind, die Qualität hoch, die Regeln klar – und dass du jemanden hast, den du jederzeit fragen kannst, wenn es rumpelt. Denn rumpeln wird’s, die frage ist nur wann.

Checkliste: So findest du deinen Vermögensberater

✅ Erhalte eine Merkblatt mit Checklistie als PDF

🚀 Dein nächster Schritt: einmal Klarheit, dann Ruhe

Du musst nicht alles über Finanzmärkte wissen. Du musst nur wissen, wen du fragst.

Schick mir deinen Depotauszug für den Depot-Check, und wir schauen ihn gemeinsam an: Kosten in Franken, Streuung, Strategie, Risiko. Danach weisst du, ob dein Geld Überstunden macht – oder nur das Minimum.

Unabhängig, auf Honorarbasis, ohne Produktverkauf. Jetzt Termin für den Depot-Check sichern: TERMINBUCHUNG FÜR ERSTGESPRÄCH


FAQ

Was kostet Vermögensverwaltung in der Schweiz? Je nach Anbieter fallen typischerweise Verwaltungsgebühr, Produktkosten, Depotgebühren und Handelskosten an. Entscheidend ist nicht die einzelne Zahl, sondern die Summe pro Jahr in Franken. Lass dir alle Kostenblöcke schriftlich einzeln ausweisen. In der Regel zwischen 1.5-2.5%, einige auch mit Erfolgsbeteiligung.

Wie erkenne ich einen guten Vermögensverwalter? An Transparenz, tiefen Gesamtkosten, einer schriftlichen Strategie und daran, wie er im Krisenmoment reagiert. Ranglisten und Auszeichnungen sagen darüber wenig aus. Nutze meine Checkliste statt eines Logos. Im Zweifelsfall kontaktiere mich.

Sind Robo Advisor besser als ein Anlageberater? Ein Robo Advisor ist so gut wie seine Programmierung und meist teurer als ein selbst gehaltener, breit gestreuter ETF. Mir ist keine belastbare Studie bekannt, die eine dauerhafte Überlegenheit zeigt. Für Verhaltensfehler in Krisen ist ein Mensch oft die günstigere Versicherung. Bekannte Anbieter sind finpension Invest, findependent, True Wealth und Inyova, im Ausland Betterment, Wealthfront, Vanguard Digital Advisor, Nutmeg, Moneyfarm und Scalable Capital.

Wie viel bringt 1 % mehr Rendite pro Jahr? Bei CHF 100’000 und 30 Jahren sind es rund CHF 245’040 mehr Endvermögen (8 % statt 7 %). Das entspricht rund einem Viertel des Endbetrags. Genau deshalb sind Kosten und Leistung die wichtigsten Hebel.

Lohnt sich Honorarberatung? Sie lohnt sich, wenn die eingesparten Produkt- und Provisionskosten sowie die vermiedenen Fehler höher sind als das Honorar. Bei Vermögen im sechsstelligen Bereich und darüber ist das häufig der Fall. Rechne es für deine Situation einmal durch, statt es einfach zu glauben.


Disclaimer und Klarstellung

Dieser Blogbeitrag wurde von niemandem bezahlt und spiegelt ausschliesslich meine persönliche Meinung wider.

Kapitalanlagen sind mit Risiken verbunden und können im schlimmsten Fall zum kompletten Verlust des eingesetzten Kapitals führen. Es ist dein Geld – nimm dir die Zeit, dich gründlich zu informieren. Dies ist keine Anlageberatung. Anlageberatungen erfolgen ausschliesslich persönlich und individuell.

Alle Veröffentlichungen auf dieser Website dienen ausschliesslich Informationszwecken und stellen keine Handelsempfehlungen dar. Trotz sorgfältiger Recherche kann ich keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität übernehmen.

Die Bilder stammen von Unsplash, die Grafiken und Berechnungen sind Eigenberechnungen.