Oberstadgasse 4, CH-8272 Ermatingen
 +41 71 660 12 60


📌 Um was geht es? – Die AHV 2030 soll die AHV 10 Jahre stabilisieren und modernisieren. – Das AHV-Referenzalter bleibt (vorerst) bei 65. – Frühbezüge aus Pensionskasse, Freizügigkeit und Säule 3a könnten später möglich werden. – Weiterarbeiten nach 65 soll attraktiver werden. – Firmeninhaber mit hohen Dividenden wären besonders betroffen. – Die Vernehmlassung ist beendet. Beschlossen ist die Reform noch nicht.[1]
Geschätzte Lesedauer: 8 Minuten
Worum geht es bei der AHV 2030?
Die AHV steht unter Druck. Immer mehr Menschen erreichen glücklicherweise das Rentenalter. Gleichzeitig leben sie länger. Dadurch steigen die Ausgaben der AHV. Hinzu kommt die 13. AHV-Rente, die erstmals im Dezember 2026 ausbezahlt wird.[2]
Mit der Reform AHV 2030 will der Bundesrat die Versicherung modernisieren. Zudem soll sie von 2030 bis 2040 finanziell stabilisiert werden.
Dabei setzt der Bundesrat nicht auf ein höheres Referenzalter. Stattdessen will er das Weiterarbeiten fördern, Frühpensionierungen erschweren und zusätzliche Beiträge erheben.[1]
Wichtig: Die AHV 2030 ist noch kein geltendes Recht.
Die Vernehmlassung endete am 11. September 2026. Als Nächstes wertet der Bundesrat die Stellungnahmen aus. Danach kann er dem Parlament eine Botschaft mit einem überarbeiteten Gesetzesentwurf vorlegen.
Anschliessend beraten National- und Ständerat darüber. Je nach Beschluss folgt eine Volksabstimmung oder ein fakultatives Referendum.[3]
Warum will man eine weitere AHV-Reform?
Die AHV funktioniert im Umlageverfahren. Die heutigen Erwerbstätigen finanzieren mit ihren Beiträgen die heutigen Renten. Das kommt von früher, die Kinder haben jeweils für Ihre Eltern geschaut und finanziert. Dies ist die Grundlage des Generationenvertrags.
Dieses System aus Urgrossvaterszeiten gerät unter Druck. Weniger Erwerbstätige, müssen mehr und höhere Renten finanzieren. Genau das geschieht durch die Pensionierung der geburtenstarken Jahrgänge.
Der Bundesrat will mit der AHV 2030 deshalb:
- mehr Menschen länger im Arbeitsmarkt halten,
- bestehende Beitragslücken schliessen,
- die Beitragspflicht gerechter gestalten,
- zusätzliche Einnahmen sichern,
- bei einer finanziellen Schieflage früher reagieren.
Die vorgeschlagenen Massnahmen sollen der AHV bis 2040 rund 600 Millionen Franken zusätzliche Einnahmen pro Jahr bringen.[1]
Das klingt nach viel Geld. Für die gesamte Finanzierung ist es jedoch nur ein Teil der Lösung. Das Problem wird eher aufgeschoben, wie aufgehoben.
Der weitere Finanzbedarf hängt stark von der Finanzierung der 13. AHV-Rente ab. Darüber stimmt die Schweizer Bevölkerung am 29. November 2026 ab.[2]
Steigt mit der AHV 2030 das Referenzalter?
Nein. Zumindest nicht mit dem vorliegenden Entwurf. Noch nicht.
Heute liegt das Referenzalter für Männer bei 65 Jahren. Bei Frauen wird es schrittweise erhöht:
- Jahrgang 1962: 64 Jahre und 6 Monate
- Jahrgang 1963: 64 Jahre und 9 Monate
- ab Jahrgang 1964: 65 Jahre
Ab 2028 gilt damit grundsätzlich für Frauen und Männer das Referenzalter 65.[4]
Das AHV-Alter bleibt also vorerst gleich. Trotzdem könnte ein früher Ausstieg aus dem Berufsleben schwieriger werden.
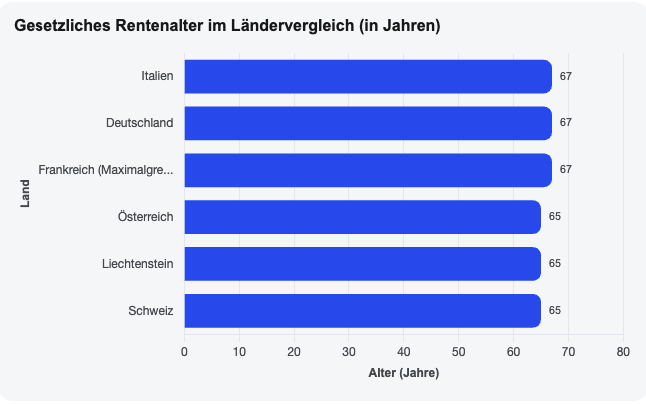
Rentenalter im Vergleich mit den Nachbarländern
Frühpensionierung: Die wichtigste geplante Änderung
Heute erlauben viele Pensionskassen eine Frühpensionierung ab 58 Jahren. Guthaben aus der Säule 3a und der Freizügigkeit können grundsätzlich fünf Jahre vor dem Referenzalter bezogen werden.
Die Reform will das Mindestalter für Altersbezüge schrittweise auf 63 Jahre erhöhen. Das betrifft:
- Leistungen der beruflichen Vorsorge,
- Freizügigkeitsguthaben,
- Guthaben der Säule 3a.
Bei Umstrukturierungen oder Gesamtarbeitsverträgen wären Ausnahmen vorgesehen. Das Mindestalter dürfte dabei jedoch nicht unter 60 Jahren liegen.[1][5]
Der Bundesrat schlägt eine Übergangsfrist von zehn Jahren vor. Damit sollen Personen geschützt werden, die ihre Frühpensionierung bereits geplant haben. Wie genau umgesetzt, ist noch offen.
Dein Vorteil einer frühen Prüfung: Du erkennst rechtzeitig, ob dein geplanter Ausstieg weiterhin finanzierbar wäre.
AHV-Vorbezug könnte weniger attraktiv werden
Die AHV-Rente kann grundsätzlich ab 63 vorbezogen werden. Für Frauen der Übergangsgeneration gelten besondere Regeln.[6]
Der Vorbezug kürzt die Rente lebenslang, während ein Aufschub sie erhöht. Die AHV 2030 soll den Vorbezug weniger attraktiv und längeres Arbeiten lohnender machen.[1]
Wie stark sich deine Rente verändert, ist noch offen.
Weiterarbeiten nach 65 soll attraktiver werden
Wer nach dem Referenzalter arbeitet, zahlt heute erst auf dem Lohn über 16’800 Franken AHV-Beiträge. Die AHV 2030 will diesen Freibetrag auf 22’680 Franken erhöhen.[3]
Die Altersgrenze von 70 Jahren für den Rentenaufschub soll entfallen. Auch der Wechsel der Pensionskasse bei fortgesetzter Arbeit soll einfacher werden.
Kurz gesagt: Länger arbeiten soll flexibler und finanziell attraktiver werden.
Selbständigerwerbende würden höhere Beiträge bezahlen
Für Selbständigerwerbende mit höheren Einkommen soll der maximale AHV-Beitragssatz von heute 8,1 auf 8,7 Prozent steigen. Die sinkende Beitragsskala für tiefere Einkommen soll bestehen bleiben.[1]
Für Selbständige ist die persönliche Planung besonders wichtig. Viele verfügen über keine obligatorische Pensionskasse. Die Säule 3a übernimmt deshalb oft einen grösseren Teil der Vorsorge.
Neue Regeln für Unternehmer mit Lohn und Dividenden
Inhaber einer AG oder GmbH zahlen auf ihrem Lohn AHV-Beiträge, auf Dividenden grundsätzlich nicht. Mit der AHV 2030 soll eine Dividendenrendite über 15 Prozent des investierten Kapitals als überhöht gelten.[1]
Der übersteigende Betrag würde wie Lohn behandelt – darauf wären AHV-Beiträge fällig. Konkret: Hohe Dividenden könnten für Firma und Inhaber teurer werden; die passende Lohn-Dividenden-Aufteilung muss individuell geprüft werden.
Was bedeutet die Reform für heutige Pensionierte?
Für bereits pensionierte Personen enthält der Vorentwurf keine allgemeine Senkung bestehender AHV-Renten.
Mögliche indirekte Auswirkungen wären:
- eine höhere Mehrwertsteuer,
- eine stabilere Finanzierung der AHV,
- neue Regeln bei einer Erwerbstätigkeit nach dem Referenzalter,
- ein längerer Aufschub, falls die Rente noch nicht bezogen wird.
Wer bereits eine AHV-Rente bezieht und nicht mehr arbeitet, wäre von vielen arbeitsbezogenen Massnahmen kaum direkt betroffen.
Was bedeutet sie für angehende Pensionierte?
Diese Gruppe sollte besonders aufmerksam bleiben.
Wer in den nächsten Jahren eine Frühpensionierung plant, könnte von höheren Mindestaltern betroffen sein. Entscheidend werden die Übergangsregeln und das tatsächliche Inkrafttreten.
Prüfe deshalb mehrere Szenarien:
- Pensionierung mit 60, 63 oder 65,
- Teilpensionierung,
- AHV-Vorbezug oder Aufschub,
- Renten- oder Kapitalbezug aus der Pensionskasse,
- gestaffelter Bezug von Vorsorgegeldern.
Eine Zahl allein reicht dabei nicht. Entscheidend ist das verfügbare Einkommen nach Steuern.
Was bedeutet sie für jüngere Erwerbstätige?
Jüngere Menschen sind nicht zwingend sofort betroffen. Sie tragen die langfristigen Folgen aber am längsten.
Darum bleibt private Vorsorge wichtig. Nicht aus Panik, sondern für mehr Wahlfreiheit. Je besser und je mehr eigenes Kapital du aufbaust, desto weniger hängt deine Pensionierung von einer einzelnen gesetzlichen Altersgrenze ab.
Achte, dass du überdurchschnittliche Lösungen wählst und “träckst”.
Welche Folgen hätte die Reform für die Säule 3a?
Heute können erwerbstätige Personen mit AHV-pflichtigem Einkommen in die Säule 3a einzahlen.
Der ordentliche Bezug ist frühestens fünf Jahre vor dem Referenzalter möglich. Wer weiterarbeitet, kann bis fünf Jahre danach einzahlen und den Bezug aufschieben.[7]
Mit der AHV 2030 könnte das Mindestalter für den Altersbezug in der zweiten Säulen (Pensionskasse, Freizügigkeit) und dritten Säule auf 63 steigen.
Das würde eine Frühpensionierung vor 63 erschweren. Falls in einer Späteren Reform das Alter sich doch erhöhen würde, was ich vermute, dann relativiert sich das wieder.
Unverändert wichtig bleibt ein gestaffelter Bezug mehrerer 3a-Konten.
Was passiert mit Freizügigkeitsguthaben?
Freizügigkeitsguthaben entstehen oft bei einem Stellenwechsel ohne direkten Anschluss an eine neue Pensionskasse.
Auch ihr frühester Altersbezug soll mit der Reform auf 63 angehoben werden.[5]
Das kann die Liquiditätsplanung verändern. Wer diese Gelder für die Zeit zwischen Erwerbsausstieg und AHV-Bezug vorgesehen hat, muss sein Szenario neu rechnen.
Und die berufliche Vorsorge?
Die Pensionskasse bleibt für eine Frühpensionierung oft der grösste Hebel.
Mit der Reform soll das gesetzliche Mindestalter für Altersleistungen schrittweise von 58 auf 63 steigen. Eine Übergangsfrist von zehn Jahren ist vorgesehen.[1]
Die einzelnen Vorsorgeeinrichtungen können weiterhin eigene Regeln vorsehen. Diese müssen aber innerhalb der gesetzlichen Grenzen bleiben.
Darum ist dein persönliches Vorsorgereglement ebenso wichtig wie das Gesetz.
Was du bereits heute tun kannst
- AHV-Rentenschätzung erstellen lassen.
- Individuellen AHV-Kontoauszug bestellen.
- Pensionskassenausweis und Reglement prüfen.
- Deine Gelder in Sachwerte (Immobilien, Aktien, Gold usw. ) anlegen.
- Entwicklung der AHV 2030 weiterverfolgen.
- Unabhängigen Berater kontaktieren, der dir deine Ideen, Wünsche, Sorgen durchrechnet.
Fazit: Noch ist nichts beschlossen – Planung lohnt sich trotzdem
Die AHV 2030 erhöht das Referenzalter vorerst nicht. Trotzdem könnte sie deine Pensionierung deutlich beeinflussen.
Die drei wichtigsten Punkte:
- Frühpensionierungen könnten schwieriger werden.
- Weiterarbeiten nach 65 soll attraktiver werden.
- Selbständige und Firmeninhaber werden mehr Zahlen dürfen.
Noch ist nichts definitiv. Genau deshalb lohnt sich eine flexible Planung. Plane nicht erst, wenn das Gesetz beschlossen ist.
Prüfe frühzeitig, wie verschiedene Pensionierungszeitpunkte deine AHV, Pensionskasse, Steuern und dein verfügbares Einkommen beeinflussen.
Bei einem unverbindlichen Kennenlerngespräch klären wir zuerst deine Ausgangslage und deine wichtigsten Fragen. Danach weisst du, ob und wie eine unabhängige Pensionsplanung für dich sinnvoll ist.